
Чи стане YieldBasis наступним феноменальним DeFi-додатком після нового стартапу команди Curve?

YieldBasis є однією з найінноваційніших розробок у сфері надання ліквідності з часів оригінальної моделі стабільного свопу Curve.
YieldBasis є одним із найбільш інноваційних рішень для надання ліквідності з часів оригінальної моделі стабільного свопу Curve.
Автор: Saint
Переклад: AididiaoJP, Foresight News
На крипторинку час від часу з'являється черговий DeFi-хіт.
Pumpfun спростив випуск токенів, а Kaito змінив спосіб розповсюдження контенту.
Тепер YieldBasis переосмислює спосіб отримання прибутку провайдерами ліквідності: шляхом перетворення волатильності на дохід і усунення імперманентних втрат.
У цій статті ми розглянемо основи, розберемо, як працює YieldBasis, і зосередимося на відповідних інвестиційних можливостях.
Огляд
Якщо ви коли-небудь надавали ліквідність у двоактивний пул, то, ймовірно, стикалися з імперманентними втратами.
Але для тих, хто не знайомий із цим поняттям, короткий огляд:
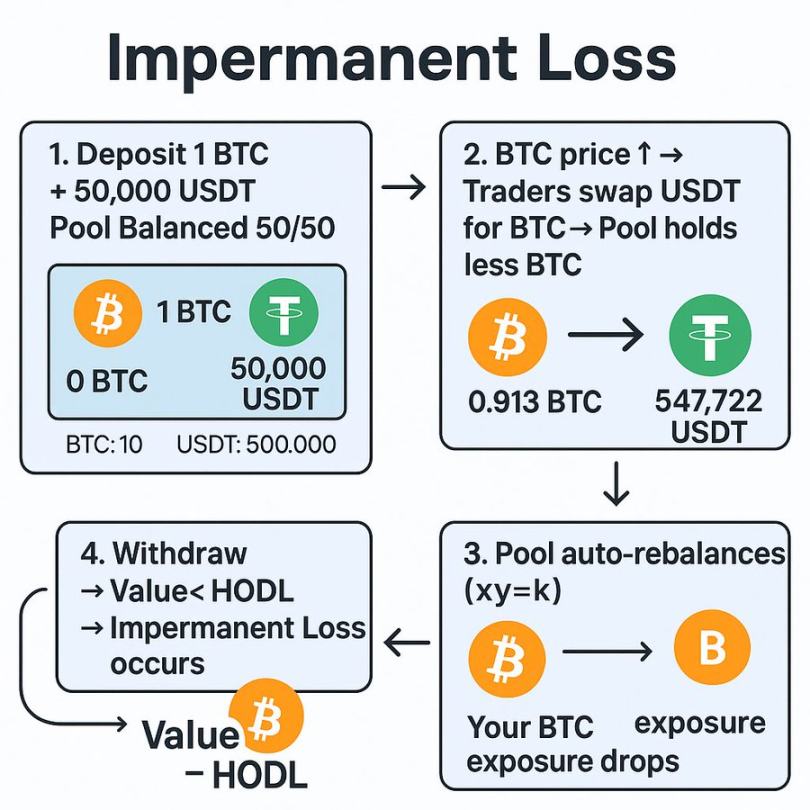
Імперманентна втрата — це тимчасова втрата вартості, яка виникає при наданні ліквідності у пул із двома активами.
У міру того, як користувачі торгують між цими активами, пул автоматично перебалансовується, що зазвичай призводить до того, що провайдер ліквідності володіє більшою кількістю активу, який продається.
Наприклад, у пулі BTC/USDT, якщо ціна BTC зростає, трейдери продаватимуть BTC у пул, щоб отримати прибуток, а провайдер ліквідності в підсумку матиме більше USDT і менше BTC.
Під час виведення коштів загальна вартість позиції зазвичай нижча, ніж просто тримати BTC.
Ще у 2021 році високі річні відсоткові ставки та стимули ліквідності могли це компенсувати.
Але з розвитком DeFi імперманентна втрата стала реальною проблемою.
Різні протоколи впровадили рішення, такі як концентрована ліквідність, дельта-нейтральне надання ліквідності та односторонні пули, але кожен підхід має свої компроміси.
YieldBasis використовує новий підхід, спрямований на те, щоб зробити надання ліквідності знову прибутковим, захоплюючи прибуток із волатильності та повністю усуваючи імперманентні втрати.
Що таке YieldBasis?
Простіше кажучи, YieldBasis — це платформа, побудована на Curve, яка використовує пули Curve для отримання прибутку з цінової волатильності, одночасно захищаючи позиції провайдерів ліквідності від імперманентних втрат.
На старті основним активом є bitcoin. Користувачі вносять BTC у YieldBasis, який розміщує його у BTC-пулі Curve і використовує унікальну ончейн-структуру для застосування левереджу, що нейтралізує імперманентні втрати.
Створено тією ж командою, що й Curve, включаючи @newmichwill.
YieldBasis вже досяг значних віх:
• Залучено понад 50 millions доларів від топових засновників та інвесторів
• Зафіксовано понад 150 millions доларів зобов'язань під час продажу Legion
• BTC-пул був заповнений за лічені хвилини після запуску
То як же цей механізм працює на практиці?
Розуміння робочого процесу YieldBasis
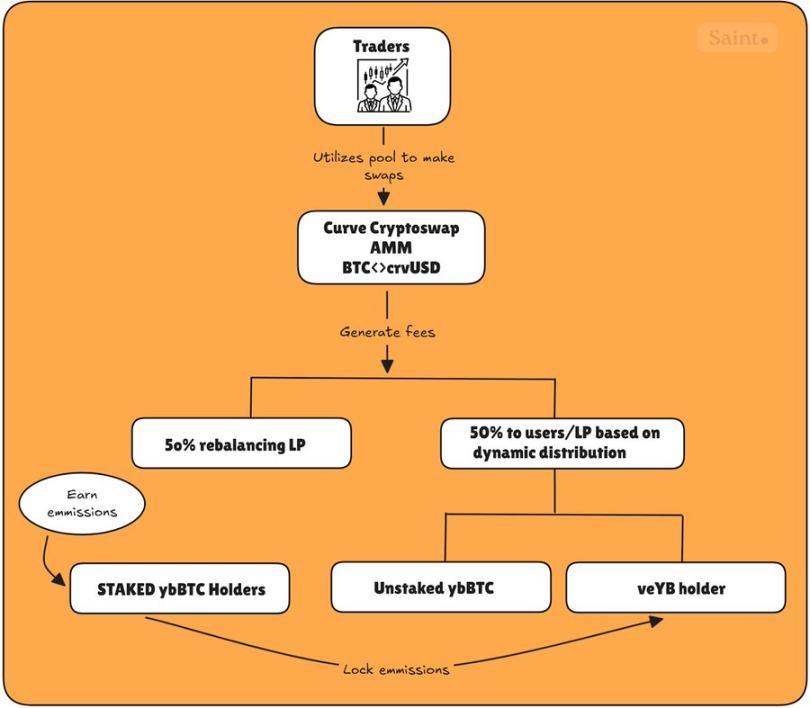
YieldBasis працює за трикроковою схемою, спрямованою на підтримку 2-кратної левередж-позиції, одночасно захищаючи провайдерів ліквідності від ризику зниження.
Депозит
Перший крок користувача — внести BTC у YieldBasis для карбування ybBTC — токена-квитанції, що представляє його частку в пулі. Наразі підтримуються cbBTC, tBTC та WBTC.
Флеш-кредит і налаштування левереджу
Протокол бере флеш-кредит crvUSD на суму, еквівалентну внесеному BTC у доларах США.
BTC і позичені crvUSD поєднуються і надаються як ліквідність у BTC/crvUSD-пул Curve.
Отримані LP-токени використовуються як застава у Curve CDP (позиція забезпеченого боргу) для отримання ще одного кредиту crvUSD, який використовується для погашення флеш-кредиту, повністю левереджуючи позицію.
Це створює 2-кратну левередж-позицію з постійним співвідношенням боргу 50%.
Перебалансування левереджу
У міру зміни ціни BTC система автоматично перебалансовується для підтримки співвідношення борг/капітал 50%:
- Якщо BTC зростає: вартість LP зростає → протокол бере більше crvUSD → ризикова експозиція повертається до 2x
- Якщо BTC падає: вартість LP зменшується → викуповується частина LP → погашається борг → співвідношення повертається до 50%
Це дозволяє зберігати постійну експозицію до BTC, і навіть при волатильності ви не втрачаєте BTC.
Перебалансування здійснюється за допомогою двох ключових компонентів: автоматизованого маркет-мейкера перебалансування та віртуального пулу.
Автоматизований маркет-мейкер перебалансування відстежує LP-токени та борг crvUSD, коригуючи ціни для стимулювання арбітражерів до відновлення балансу.
Водночас віртуальний пул об'єднує всі кроки флеш-кредиту, карбування/спалювання LP-токенів і погашення CDP в одну атомарну транзакцію.
Цей механізм запобігає ліквідаціям, підтримуючи стабільний левередж, і водночас дає арбітражерам невеликий прибуток для підтримки рівноваги.
У підсумку виходить самобалансуюча система, яка постійно хеджує імперманентні втрати.
Комісії та розподіл токенів
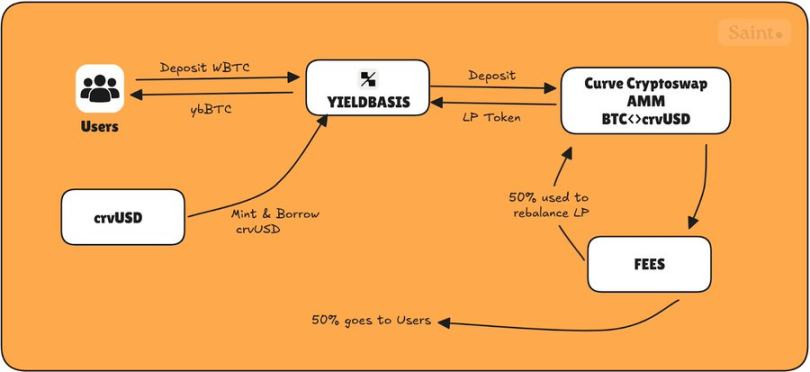
YieldBasis має чотири основних токени, які визначають його систему стимулів:
- ybBTC: право вимоги на 2-кратний левередж BTC/crvUSD LP
- Стейкований ybBTC: стейкована версія для отримання токен-емісії
- YB: нативний токен протоколу
- veYB: заблокований для голосування YB, що дає право на управління та підвищені винагороди
Усі торгові комісії, отримані з BTC/crvUSD-пулу, розподіляються наступним чином:
- 50% користувачам (розподіляється між нестейкованими ybBTC і власниками veYB)
- 50% повертається протоколу для фінансування механізму перебалансування
Повернення 50% у пул перебалансування гарантує, що не буде ліквідацій через відсутність арбітражерів для балансування пулу; протокол використовує 50% комісій для цього самостійно.
Залишок 50%, що розподіляється користувачам, ділиться між нестейкованими ybBTC і управлінням veYB за динамічною схемою.
Простіше кажучи, протокол відстежує кількість стейкованих ybBTC і використовує наступну формулу для коригування комісій, які можуть отримати кожен власник (нестейковані ybBTC і veYB):
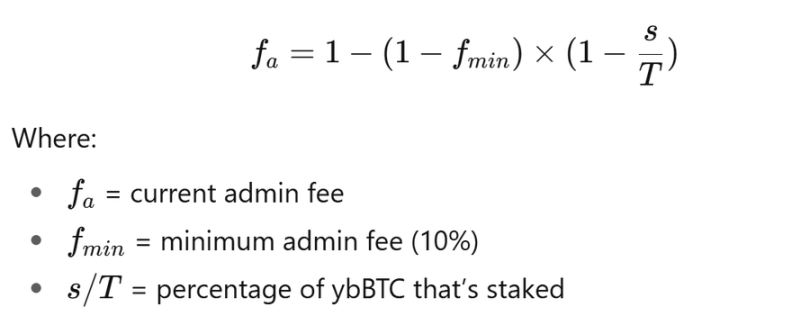
Коли ніхто не стейкує (s = 0)
Тоді 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%, власники veYB отримують лише невелику частину (10%), а нестейковані ybBTC — решту (90%).
Коли всі стейкують (s = T)
Тоді 𝑓ₐ = 100%, власники veYB отримують усі користувацькі комісії, оскільки ніхто не залишився для отримання торгових комісій.
Коли застейкано половину пропозиції (s = 0.5T), комісія зростає (≈ 36.4%), veYB отримують 36.4%, а нестейковані власники ділять 63.6%.
Для стейкованих ybBTC власників вони отримують YB-емісію, яку можна заблокувати як veYB на термін від 1 тижня до 4 років.
Стейковані ybBTC власники можуть заблокувати отриману емісію, щоб одночасно отримувати комісії та емісію як veYB-власники, створюючи ефект маховика для максимального заробітку з протоколу, як показано нижче.
З моменту запуску yieldbasis має такі цікаві статистичні дані:
- Загальний обсяг торгів — 28.9 millions доларів
- Понад 6 millions доларів використано для перебалансування
- Згенеровано понад 200,000 доларів комісій.
Особисті думки
YieldBasis є одним із найбільш інноваційних рішень для надання ліквідності з часів оригінальної моделі стабільного свопу Curve.
Він поєднує перевірені механізми: токеноміку з голосуванням, автоматичне перебалансування та левереджоване надання ліквідності в новій структурі, яка може задати новий стандарт для капіталоефективних стратегій прибутковості.
З огляду на те, що його створила та ж команда, що й Curve, оптимізм ринку не дивує. З понад 50 millions доларів фінансування та миттєвим заповненням пулу, інвестори явно роблять ставку на майбутній випуск токена.
Втім, продукт усе ще на ранній стадії. Відносна стабільність BTC робить його ідеальним тестовим активом, але занадто раннє впровадження волатильних торгових пар може кинути виклик механізму перебалансування.
Попри це, основа виглядає міцною, і якщо модель зможе безпечно масштабуватися, вона може відкрити новий прибутковий горизонт для DeFi-провайдерів ліквідності.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Вирішить рух ринку на наступному тижні! “Найбільша інтрига” проміжних виборів у США: несподівано республіканці утримали Сенат проти демократів, які отримали понад 53 місця
Citigroup вважає, що очікування переконливої перемоги демократів у двох палатах вже в значній мірі враховані в оцінці американських акцій, а контроль над Сенатом є ключовою змінною. Якщо республіканці несподівано збережуть контроль над Сенатом, це може підкріпити американський фондовий ринок наприкінці року; якщо демократи здобудуть понад 53 місця, очікування підвищення корпоративних податків, бюджетні переговори та ризики регулювання дата-центрів із штучним інтелектом створять тиск на ринок.
Сценарій "ідеального шторму" для AI: ринок облігацій "дає сигнал", фінансова звітність "погіршує ситуацію", вибори як "останній удар"?
Шалений попит на AI зіштовхується з потрійними ризиками боргового ринку, фінансової звітності й політики: поріг фінансування підвищується, ринок облігацій для AI-хмарних компаній майже закритий; капітальні витрати технологічних гігантів різко зростають, а вільний грошовий потік погіршується, що тисне на ціни акцій; напередодні проміжних виборів зростає опозиція до дата-центрів, що може посилити регулювання. Ринок переходить від гонитви за обчислювальною потужністю до питань щодо інвестиційної віддачі.

Найактуальніший бар'єр для сучасного AI: дешеві кошти вичерпуються!

2008 знову повторюється! Все, що потрібно знати про найпопулярнішу угоду на Wall Street: AI CDS
У той час як гіганти штучного інтелекту шалено витрачають кошти на експансію, кредитний ринок уже подав сигнал тривоги. Спред CDS таких виробників чипів, як Broadcom та NVIDIA, зріс більш ніж на 170% за півроку, а десять ключових AI-компаній, серед яких Google і Amazon, хоча й займають лише 8% інвестиційного індексу, несуть на собі 16% прихованого кредитного ризику. Виробники чипів перетворюються з технологічних компаній у "централізовані кредитні установи", а об'єм торгівлі CDS зріс у річному вимірі більш ніж на 1900%.

Ціни на криптовалюти
Більше


