

Автор: Saint
Переклад: AididiaoJP, Foresight News
На крипторинку час від часу з’являється черговий хітовий DeFi-продукт.
Pumpfun зробив випуск токенів простим, а Kaito змінив розповсюдження контенту.
Тепер YieldBasis переосмислює способи отримання прибутку постачальниками ліквідності: шляхом перетворення волатильності на дохід і усунення непостійних втрат.
У цій статті ми розглянемо основи, розберемо, як працює YieldBasis, і зосередимося на відповідних інвестиційних можливостях.
Огляд
Якщо ви коли-небудь надавали ліквідність у двоактивний пул, то, ймовірно, особисто стикалися з непостійними втратами.
Але для тих, хто не знайомий із цим поняттям, короткий огляд:
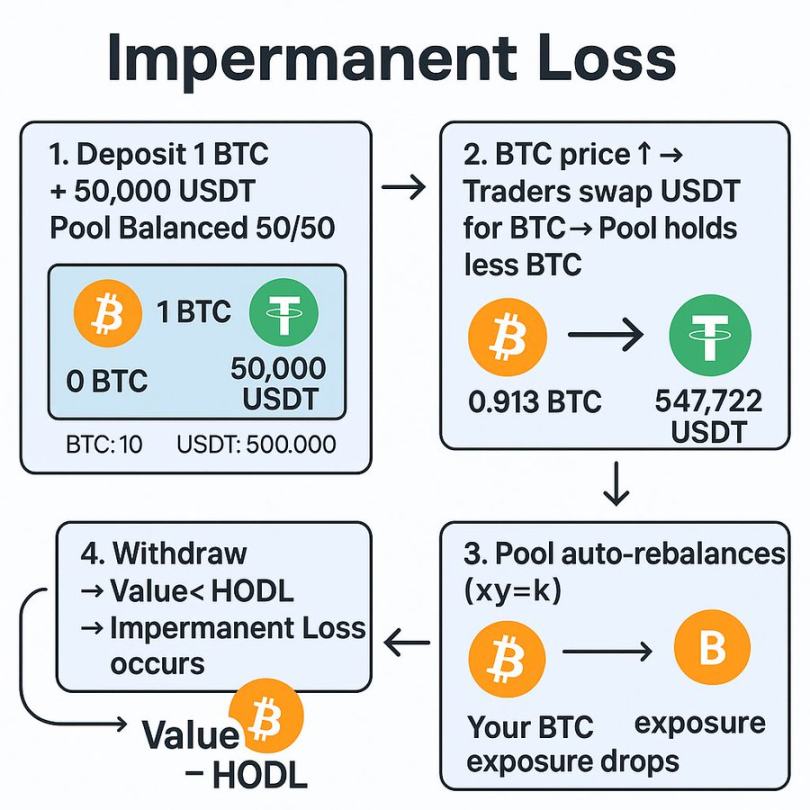
Непостійна втрата — це тимчасова втрата вартості, яка виникає при наданні ліквідності в пул, що містить два активи.
У міру того, як користувачі торгують між цими активами, пул автоматично перебалансовується, що зазвичай призводить до того, що постачальник ліквідності залишається з більшою кількістю активу, який продається.
Наприклад, у пулі BTC/USDT, якщо ціна BTC зростає, трейдери продаватимуть BTC у пул для отримання прибутку, а постачальник ліквідності в підсумку залишиться з більшою кількістю USDT і меншою кількістю BTC.
Під час виведення коштів загальна вартість позиції зазвичай нижча, ніж просто тримати BTC.
Ще у 2021 році високі річні відсоткові прибутки та стимули ліквідності могли це компенсувати.
Але з розвитком DeFi непостійна втрата стала реальною проблемою.
Різні протоколи впровадили заходи для її усунення, такі як концентрована ліквідність, дельта-нейтральні постачальники ліквідності та односторонні пули, але кожен підхід має свої компроміси.
YieldBasis використовує новий підхід, спрямований на те, щоб зробити надання ліквідності знову прибутковим, захоплюючи дохід із волатильності та повністю усуваючи непостійні втрати.
Що таке YieldBasis?
Простіше кажучи, YieldBasis — це платформа, побудована на Curve, яка використовує пули Curve для отримання доходу з цінової волатильності, одночасно захищаючи позиції постачальників ліквідності від непостійних втрат.
На старті основним активом є bitcoin. Користувачі вносять BTC у YieldBasis, який розміщує його в BTC-пулі Curve і використовує унікальну ончейн-структуру для застосування кредитного плеча, тим самим нейтралізуючи непостійні втрати.
Заснований тією ж командою, що стоїть за Curve, включаючи @newmichwill.
YieldBasis вже досяг значних віх:
• Залучено понад 50 millions доларів від топових засновників та інвесторів
• Понад 150 millions доларів зобов’язань у продажу Legion
• BTC-пул був заповнений за лічені хвилини після запуску
То як же працює цей механізм на практиці?
Розуміння робочого процесу YieldBasis
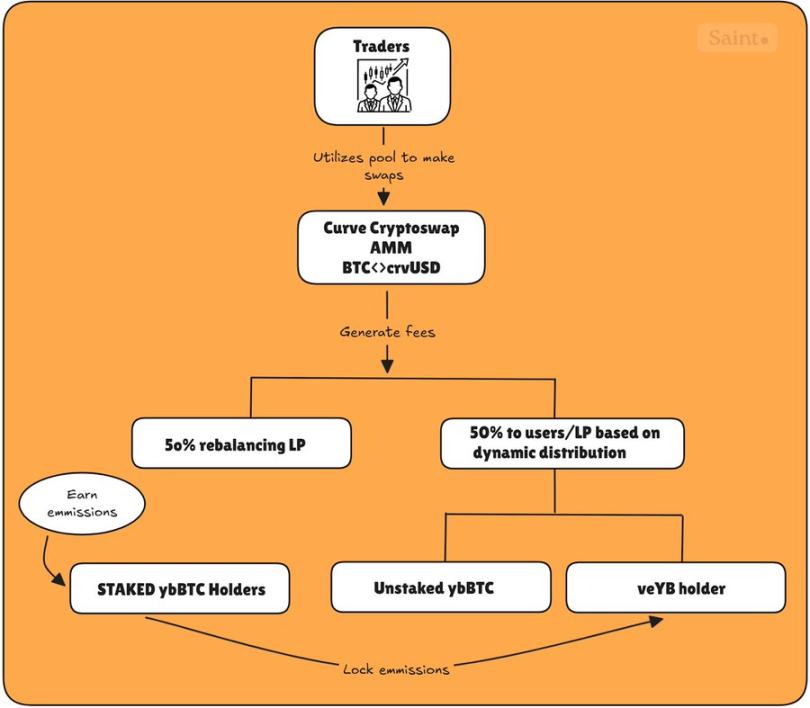
YieldBasis працює за трикроковою схемою, спрямованою на підтримку 2-кратної кредитної позиції, одночасно захищаючи постачальників ліквідності від ризику зниження.
Депозит
Перший крок користувача — внести BTC у YieldBasis для карбування ybBTC — токена-квитанції, що представляє його частку в пулі. Наразі підтримуються cbBTC, tBTC та WBTC.
Флеш-кредит і налаштування плеча
Протокол бере флеш-кредит crvUSD на суму, еквівалентну доларовій вартості внесеного BTC.
BTC і позичені crvUSD поєднуються в пару та надаються як ліквідність у BTC/crvUSD-пул Curve.
Отримані LP-токени використовуються як застава в Curve CDP (позиція забезпеченого боргу) для отримання ще одного кредиту crvUSD, який використовується для погашення флеш-кредиту, повністю кредитуючи позицію.
Це створює 2-кратну кредитну позицію з постійним співвідношенням боргу 50%.
Перебалансування плеча
У міру зміни ціни BTC система автоматично перебалансовується для підтримки співвідношення борг/капітал 50%:
-
Якщо BTC зростає: вартість LP зростає → протокол бере більше crvUSD → ризикова позиція повертається до 2x
-
Якщо BTC падає: вартість LP зменшується → частина LP викуповується → борг погашається → співвідношення повертається до 50%
Це дозволяє зберігати постійну експозицію до BTC — навіть при волатильності ви не втрачаєте BTC.
Перебалансування здійснюється двома ключовими компонентами: автоматизованим маркет-мейкером перебалансування та віртуальним пулом.
Автоматизований маркет-мейкер перебалансування відстежує LP-токени та борг crvUSD, коригуючи ціну для стимулювання арбітражерів до відновлення балансу.
Водночас віртуальний пул об’єднує всі кроки — флеш-кредит, карбування/знищення LP-токенів і погашення CDP — в одну атомарну транзакцію.
Цей механізм запобігає ліквідаціям, підтримуючи стабільне плече, і водночас надає арбітражерам невелику прибуткову мотивацію для підтримки рівноваги.
Результат — самобалансуюча система, яка постійно хеджує непостійні втрати.
Комісії та розподіл токенів
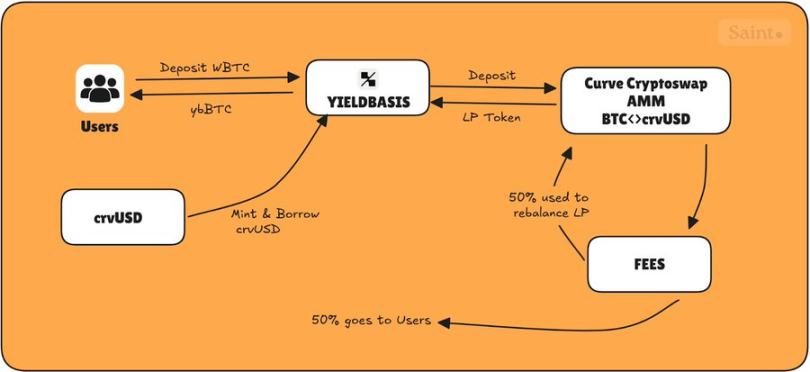
У YieldBasis є чотири основні токени, які визначають його систему стимулів:
-
ybBTC: право на 2-кратний кредитний BTC/crvUSD LP
-
Стейкований ybBTC: стейкована версія для отримання токен-емісії
-
YB: нативний токен протоколу
-
veYB: заблокований для голосування YB, що дає право на управління та підвищені винагороди
Усі торгові комісії, отримані з BTC/crvUSD-пулу, розподіляються наступним чином:
-
50% користувачам (діляться між не стейкованими ybBTC і власниками veYB)
-
50% повертається протоколу для фінансування механізму перебалансування
Повернення 50% у пул перебалансування гарантує, що не виникне ліквідацій через відсутність арбітражерів для балансування пулу; протокол самостійно використовує 50% комісії.
Решта 50%, що розподіляється користувачам, ділиться між не стейкованими ybBTC і veYB згідно з динамічним розподілом.
Простіше кажучи, протокол відстежує кількість стейкованих ybBTC і за допомогою наступної формули коригує комісію, яку може отримати кожен власник (не стейкованого ybBTC і veYB):
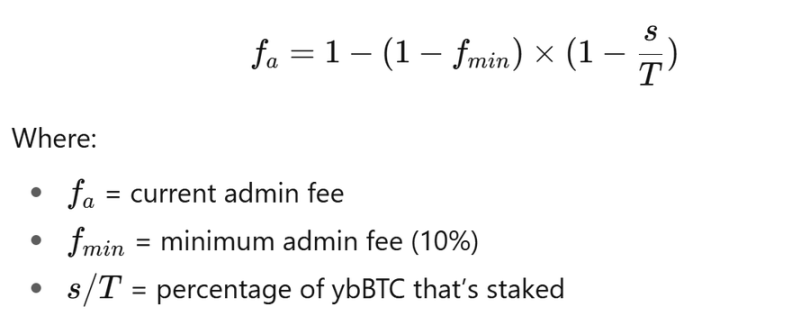
Коли ніхто не стейкує (s = 0)
Тоді 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%, власники veYB отримують лише невелику частку (10%), а власники не стейкованого ybBTC — решту (90%).
Коли всі стейкують (s = T)
Тоді 𝑓ₐ = 100%, власники veYB отримують усю користувацьку комісію, оскільки ніхто не залишився для отримання торгових комісій.
Коли застейкано половину пропозиції (s = 0.5T), комісія зростає (≈ 36.4%), veYB отримує 36.4%, не стейковані власники ділять 63.6%.
Для стейкованих власників ybBTC вони отримують емісію YB, яку можна заблокувати як veYB на термін від 1 тижня до 4 років.
Стейковані власники ybBTC можуть заблокувати отриману емісію, щоб одночасно отримувати комісії та емісію як власники veYB, створюючи ефект маховика, що дозволяє їм отримувати максимальні комісії з протоколу, як показано на малюнку нижче.
З моменту запуску yieldbasis має такі цікаві статистичні дані:
-
Загальний обсяг торгів — 28.9 millions доларів
-
Понад 6 millions доларів використано для перебалансування
-
Згенеровано понад 200 тисяч доларів комісій.
Особисті думки
YieldBasis є однією з найінноваційніших розробок у наданні ліквідності з часів оригінальної моделі стабільного свопу Curve.
Він поєднує перевірені механізми: економіку токенів із голосуванням, автоматичне перебалансування та кредитне надання ліквідності, інтегруючи їх у нову структуру, яка може задати новий стандарт для капіталоефективних стратегій доходу.
З огляду на те, що його створила та ж команда, що й Curve, оптимізм ринку не дивує. З понад 50 millions доларів фінансуванням і миттєвим заповненням пулу інвестори явно роблять ставку на майбутній випуск токена.
Втім, продукт усе ще на ранній стадії. Відносна стабільність BTC робить його ідеальним тестовим активом, але занадто раннє введення високоволатильних пар може кинути виклик механізму перебалансування.
Тим не менш, основа виглядає міцною, і якщо ця модель зможе безпечно масштабуватися, вона може відкрити абсолютно новий горизонт прибутковості для DeFi-постачальників ліквідності.





