
Здорові обсяги глобальної видачі позик сприятимуть прибутку Moody's у четвертому кварталі

Moody's MCO планує опублікувати результати за четвертий квартал та весь 2025 фінансовий рік 18 лютого, перед відкриттям ринку. Найбільший джерело доходів підрозділу Moody's Investors Service (“MIS”) — напрямок корпоративних фінансів — очікується, що покаже значне зростання виручки.
У четвертому кварталі глобальна активність з випуску облігацій залишалася високою, незважаючи на сезонне зниження обсягів у грудні. Протягом кварталу спреди корпоративного боргу трохи коливалися, але залишалися поблизу багаторічних мінімумів. Це підтримало обсяги випуску, хоча зупинка роботи уряду, ймовірно, вплинула на деякі емісії.
Серед двох підкатегорій некредитних корпоративних облігацій обсяги кредитів інвестиційного класу значно збільшилися у річному обчисленні, тоді як обсяги випуску високодоходних облігацій залишалися стабільно високими. З іншого боку, обсяги випуску кредитів із підвищеним ризиком були нижчими порівняно з рекордними рівнями попереднього року. Консенсус-прогноз Zacks для доходів у напрямку корпоративних фінансів становить $467,4 млн, що вказує на зростання на 22,7% порівняно з аналогічним періодом минулого року.
Консенсус-прогноз для доходів у напрямку фінансових установ становить $173,4 млн, що передбачає зростання на 3,8% у річному вимірі. Консенсус-прогноз Zacks для доходів у сфері державних, проектних та інфраструктурних фінансів складає $139,1 млн, що означає зростання на 20,1%.
Стосовно структурованих фінансів, квартальні обсяги випуску забезпечених боргових зобов'язань, комерційних іпотечних цінних паперів та цінних паперів, забезпечених активами, були вражаючими. Тому доходи від структурованих фінансів, ймовірно, зросли. Консенсус-прогноз для цього напрямку становить $149,8 млн, що означає зростання на 8,5%.
Консенсус-прогноз Zacks для доходів підрозділу MIS за звітний квартал становить $993,9 млн, що вказує на зростання на 15,8% у річному вимірі.
Інші ключові чинники, що вплинуть на прибуток MCO у четвертому кварталі
Підрозділ Moody's Analytics (“MA”): Оскільки попит на аналітику стабільно зростає, доходи всіх підрозділів MA очікується, що збільшаться у четвертому кварталі. Зусилля компанії щодо підвищення прибутковості підрозділу шляхом неорганічного зростання, ймовірно, також надали підтримку. Тож загальні доходи підрозділу, ймовірно, зросли у звітному кварталі.
Консенсус-прогноз для квартальних доходів підрозділу MA становить $945 млн, що означає зростання на 9,1% порівняно з аналогічним кварталом минулого року.
Витрати: З огляду на неорганічні зусилля Moody’s щодо зростання, витрати, пов’язані з придбаннями та реструктуризацією, ймовірно, зросли у звітному кварталі, що призвело до збільшення загальних витрат.
Прогнози прибутку Moody’s
Згідно з нашою перевіреною моделлю, ймовірність того, що MCO перевершить консенсус-прогноз Zacks щодо прибутку цього разу, є високою. Це тому, що компанія має правильне поєднання двох ключових інгредієнтів — позитивний Earnings ESP і рейтинг Zacks №3 (Утримувати) або вище.
Ви можете знайти найкращі акції для купівлі або продажу до їх звітності за допомогою нашого фільтра Earnings ESP.
Earnings ESP: Earnings ESP для Moody’s становить +0,83%.
Рейтинг Zacks: На даний момент компанія має рейтинг Zacks №2 (Купувати). Ви можете побачити повний список акцій сьогоднішнього рейтингу Zacks №1 (Сильно купувати) тут.
Очікування щодо прибутку та виручки MCO у четвертому кварталі
Консенсус-прогноз Zacks для прибутку становить $3,46, що не змінилося за останні сім днів. Ця цифра вказує на зростання на 32,1% порівняно з показником, що був зафіксований рік тому.
Moody's Corporation: ціна та сюрприз по EPS
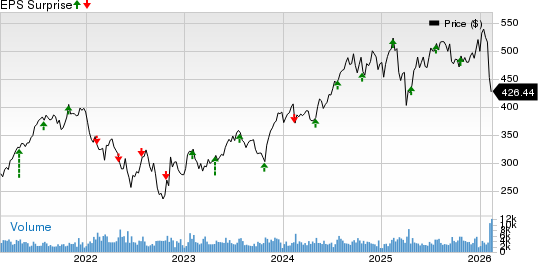
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
Консенсус-прогноз щодо виручки у $1,88 млрд передбачає зростання на 12,2%.
Прогноз MCO на 2025 рік
Moody’s очікує скоригований прибуток на акцію у межах $14,50–$14,75. За стандартами GAAP очікується прибуток на акцію у межах $13,15–$13,40.
Moody’s прогнозує зростання виручки у межах високих однозначних відсотків. Прогнозується, що доходи підрозділів MIS та MA також зростатимуть у межах високих однозначних відсотків.
Результати компаній-партнерів MCO
S&P Global Inc. SPGI опублікувала змішані результати за четвертий квартал 2025 року, де прибуток не досяг консенсус-прогнозу Zacks, натомість виручка перевищила очікування.
Скоригований прибуток SPGI на акцію склав $4,30, що на 0,5% менше за консенсус-прогноз, але зріс на 14,1% у річному вимірі. Виручка у $3,92 млрд перевищила консенсус-прогноз на 0,5% і зросла на 9% у порівнянні з минулим роком.
Accenture plc ACN продемонструвала вражаючі результати за перший квартал 2026 фінансового року.
Прибуток ACN склав $3,94 на акцію, перевищивши консенсус-прогноз Zacks на 5,6%. Показник збільшився на 9,8% порівняно з аналогічним кварталом минулого року. Загальні доходи у $18,7 млрд перевищили консенсус-прогноз на 1% і зросли на 6% у річному вимірі.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Звіт про прибутки Nvidia, трильйонний IPO Anthropic слідує один за одним! Чекає ще більше випробувань для AI-трейдингу наступного тижня
Шок після відставки Хуана Женьсюня ще не вщух, а наступного тижня на AI-ринок чекають два важливих випробування: перший фінансовий звіт Nvidia в "пост-Хуанову епоху" (якщо результати виявляться нижчими за очікування, ринок може жорстко покарати компанію); а також грандіозне IPO Anthropic із трильйонною оцінкою. Два ці питання прямо вплинуть на те, чи зможе світовий капітал і надалі вірити в AI.

Глобальний прогноз фондового ринку від Goldman Sachs: наступного року капітальні витрати на AI досягнуть піку, різке уповільнення зростання прибутків, хмарні гіганти стануть "захисними активами"
Глобальна стратегія щодо акцій на 2027 рік від Goldman Sachs зазначає, що хвиля капітальних витрат на AI наближається до свого піку, а темпи зростання світових прибутків суттєво сповільняться. Зростання прибутку S&P 500, як очікується, знизиться з 36% до 11%, а тиск амортизації поступово проявлятиметься. Однак оцінка хмарних гігантів вже скоригована до 19,7 разу очікуваного співвідношення ціни до прибутку, що нижче, ніж у сектору товарів першої необхідності; вони класифікуються як «відносно захисні» активи. Goldman Sachs прогнозує ціль для S&P 500 на рівні 8700 пунктів і рекомендує переважно інвестувати в американські та японські активи, а європейські – недоінвестовувати.
Володіючи акціями Nvidia на суму 135 мільярдів доларів, чи буде Дженсен Хуан продавати їх для отримання готівки?
Після відставки Хуана Женьсюня, його пакет акцій Nvidia у розмірі приблизно 812 мільйонів акцій із ринковою вартістю 135 мільярдів доларів став "серйозним тиском" на ціну акцій. Чи зможе він зменшити свою частку, залежить як від законодавчих, так і від ринкових обмежень: акції можна продавати лише після розкриття невідомої негативної інформації, а обсяг пакету дорівнює шести торговим дням для всього ринку, тому масштабна реалізація потребує кілька місяців.

Чи буде цього року на американському фондовому ринку традиційний різдвяний ралі?
Після одночасного технічного та позиційного відновлення американського фондового ринку Goldman Sachs, Morgan Stanley та JPMorgan один за одним подали сигнали річного ралі. Екстремальне очищення позицій, повернення оцінок до середнього рівня та сезонна підтримка разом створюють умови для короткого стискання. Проте інфляція цін на імпорт у світовій промисловості досягла приблизно 24% у річному обчисленні, що вже перевищує піковий рівень під час пандемії, і рахунок за інфляцію зосередиться на першому кварталі наступного року. Goldman Sachs попереджає, що якщо річне ралі справдиться, це випередить потенціал подальшого зростання.

Ціни на криптовалюти
Більше


