
Канарейка у вугільній шахті приватного кредитування: від Blue Owl до ілюзії напівліквідних продуктів

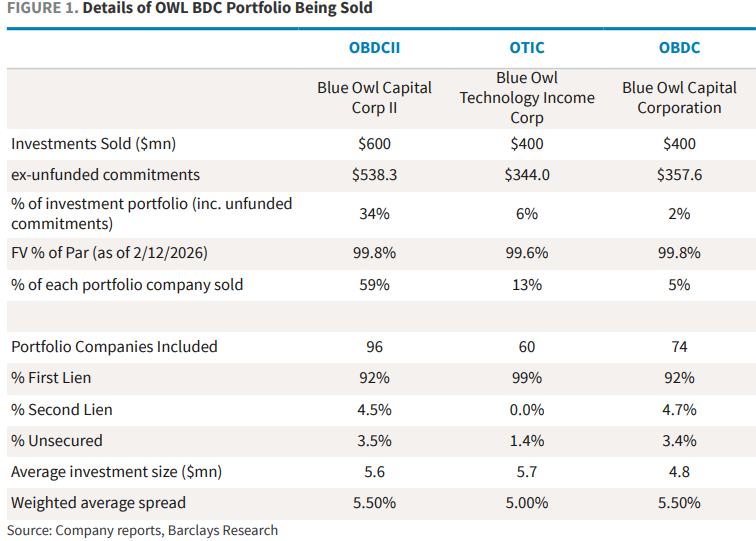
18 лютого провідна світова компанія з управління альтернативними активами Blue Owl оголосила, що її інструмент приватного кредитування для роздрібних інвесторів OBDCII остаточно припиняє щоквартальне викуплення й переходить до поетапного повернення капіталу інвесторам через повернення позик, продаж активів та спеціальні дивіденди. Одночасно, щоб забезпечити обіцяну ліквідність для інвесторів та погасити борги, Blue Owl оголосила про сукупний продаж близько 1,4 мільярда доларів прямих кредитних активів у трьох BDC-структурах (OBDCII, публічний фонд BDC OBDC, фонд доходів від технологій OTIC), з яких OBDCII продає близько 600 мільйонів доларів, що складає близько 34% її інвестиційного портфеля.
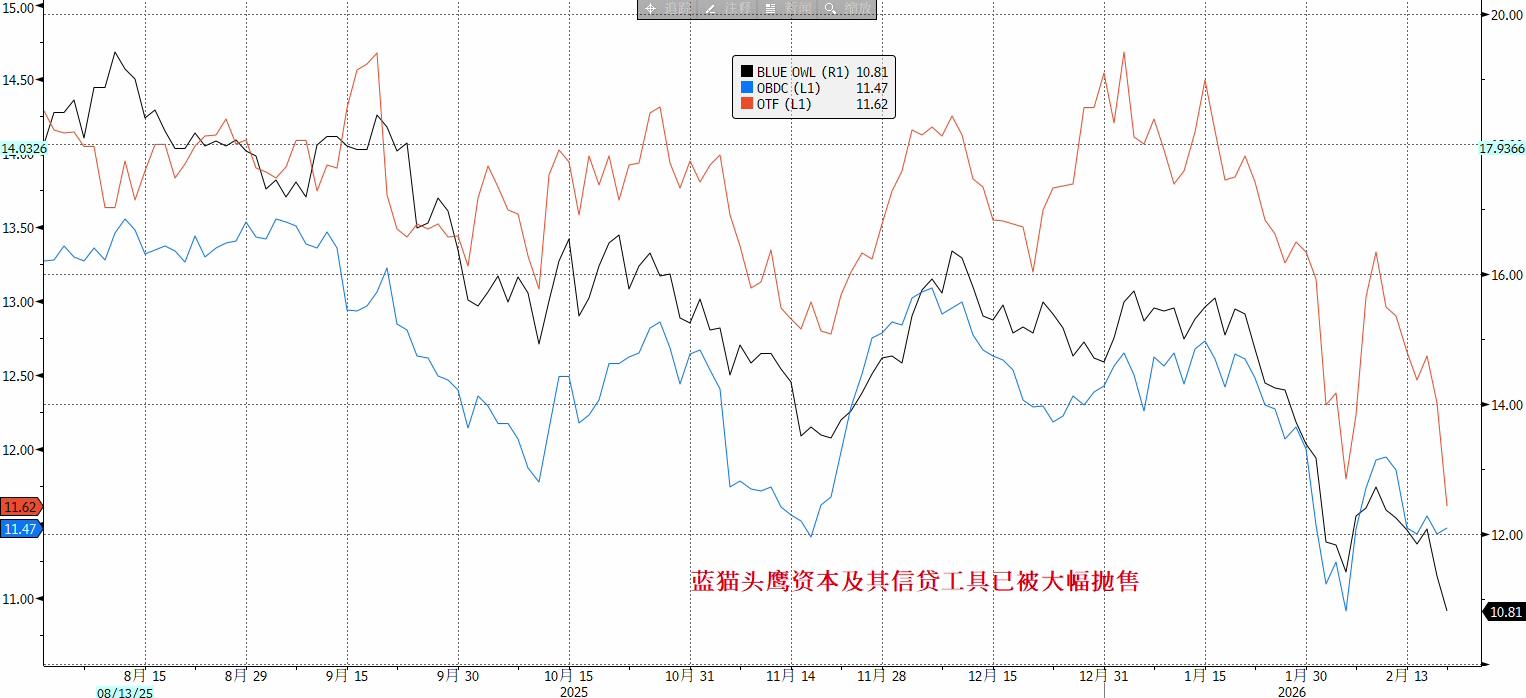
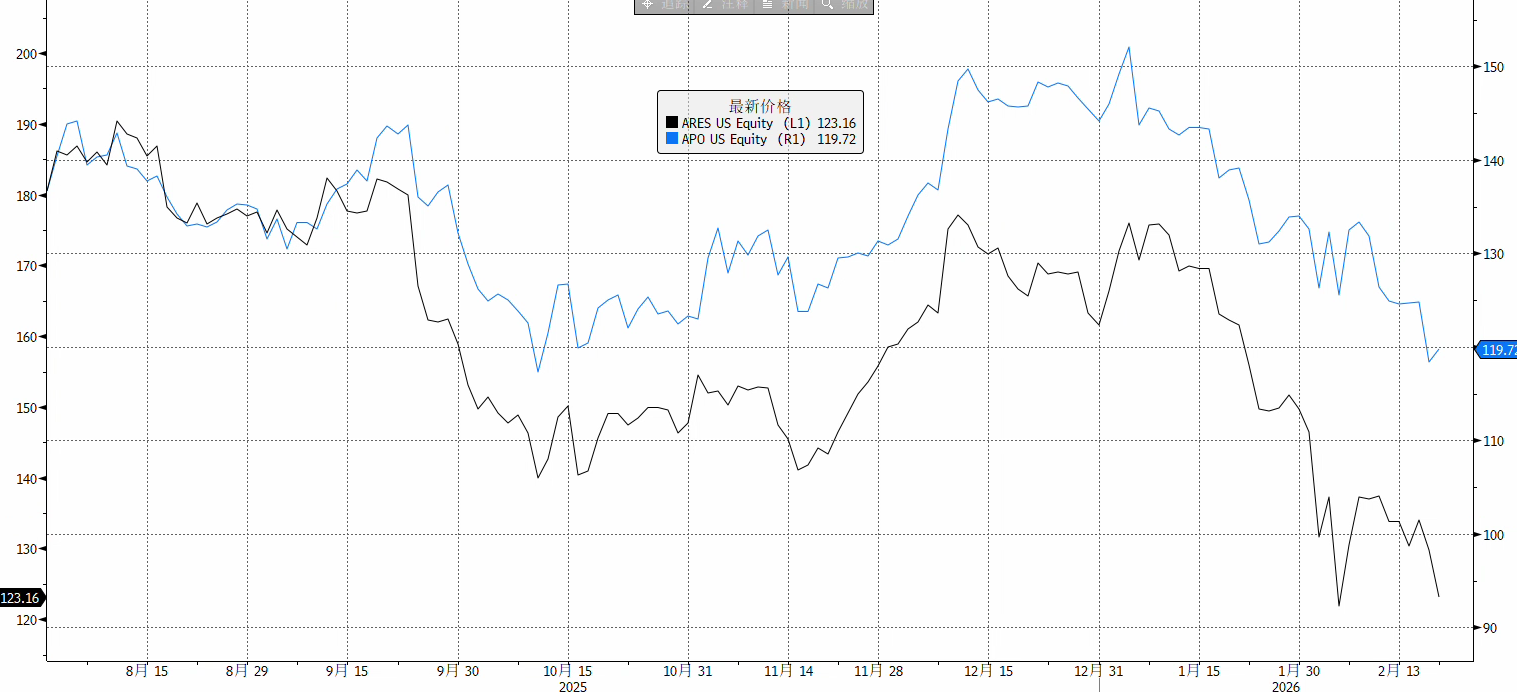
Під впливом цієї новини ринок відреагував різко. 19 лютого акції Blue Owl під час торгів падали майже на 10%, досягнувши найнижчої позначки за останні два з половиною роки, і закрилися зниженням на 5,9%; панічні настрої швидко поширилися на весь сектор альтернативного управління активами, акції таких компаній, як Ares, Apollo, Blackstone, KKR, загалом знизилися на 3%-6%; європейські CVC і Partners Group також пішли вниз.
Ще більшого резонансу набуло те, що 21 лютого хедж-фонд Saba запропонував викупити частки BDC, пов’язані з Blue Owl, зі знижкою у 20%-35% від останньої чистої вартості активів, відкрито поставивши під сумнів справедливість облікової оцінки фонду. Хоча ця пропозиція не є обов’язковою, її символічне значення полягає в наступному: між ціною ліквідності, яку готовий запропонувати вторинний ринок, і оголошеною менеджментом NAV, вже виникла суттєва розбіжність. А ціни структурованих нот, пов’язаних із Blue Owl, різко впали, одна з нот, випущена Citibank, опустилася нижче 50% від номіналу.
Загалом, подія з Blue Owl аж ніяк не є простою помилкою в управлінні ліквідністю однієї компанії, вона безпосередньо розвінчала ілюзію напівліквідних продуктів на ринку приватного кредитування, що досяг обсягу 3 трильйони доларів у останні роки. Ця подія може стати "канаркою у вугільній шахті" для сфери приватного кредитування і, можливо, передвісником повторення серпневої події 2007 року, коли BNP Paribas заморозив свої фонди — саме це стало початком фінансової кризи.
Криза довіри до моделі напівліквідних продуктів
Подія з Blue Owl зачіпає найбільш вразливу ланку приватного кредитування: стійкість моделі напівліквідних продуктів. Такі продукти обіцяють роздрібним інвесторам періодичне викуплення (наприклад, щоквартально), але їх основою є непублічні позики строком 5-10 років, і ключова проблема полягає в наступному:
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Під тиском майбутніх зобов’язань на 883 мільярди доларів Amazon відкриває ще один канал фінансування обсягом до 80 мільярдів доларів для підтримки розширення у сфері AI
Amazon отримав кредитну лінію на суму до 80 мільярдів доларів для закупівлі активів технологічної інфраструктури, яку можна буде використовувати з першого кварталу наступного року до третього кварталу після наступного року. Станом на кінець вересня цього року загальні витратні зобов'язання Amazon склали 883 мільярди доларів, що на 36% більше, ніж три місяці тому, і більш ніж удвічі перевищує показник минулого року.
Intel: ПК спочатку впадуть, а підрядне виробництво — "поки що зачекаємо"
Замовлення на сервери все ще стоять у черзі, попит на AI не впав, змінюється лише ціноутворення: ПК стримані через високу вартість пам'яті, прогноз маржинального прибутку знижується, зовнішнє виробництво так і не потрапило до моделі, і наступного року вільний грошовий потік знову ймовірно стане негативним. Ринок більше не хоче платити за невиконані графіки зовнішнього виробництва та темпи відновлення ПК.
Ціни на криптовалюти
Більше


