
Аналітичний звіт Goldman Sachs: переоцінка активів в епоху штучного інтелекту — від легких капіталовкладень до важких активів HALO

Вітаю всіх, я — YouDou.
24 лютого 2026 року Goldman Sachs опублікував стратегічний звіт:
«The HALO Effect: Heavy Assets, Low Obsolescence in the AI Era»
У звіті запропоновано нову концепцію:
HALO = Heavy Assets + Low Obsolescence
Великі активи + низький ризик технологічного старіння
У добу AI чи не повернеться лідерство на ринку від «легких активів» до «важких активів»?
Goldman Sachs пропонує відповідь — нову концепцію — HALO.
I. Від «легкого капіталу» до «важкого капіталу»: що ринок переоцінює?
Останні десятиліття основна логіка глобальних фінансових ринків була дуже чіткою.
Нульові процентні ставки, надлишкова ліквідність, надзвичайно низькі ставки дисконтування.
Найулюбленіше ринком — це «довгострокові активи» — компанії з високим зростанням, високою прибутковістю, масштабованістю, майже без потреби у великих капіталовкладеннях.
Програмне забезпечення, платформи, інтернет, SaaS, цифрова економіка.
Це була епоха «легких активів».
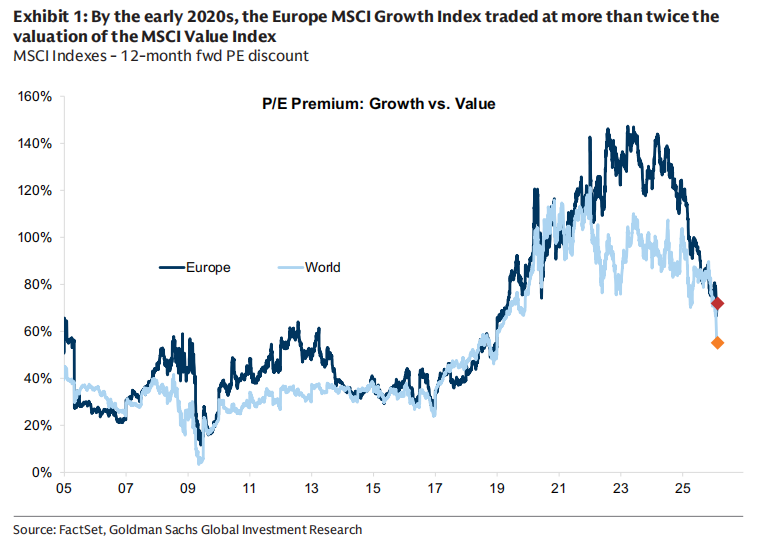
Goldman Sachs у звіті зауважує, що близько 2020 року премія за оцінкою MSCI Growth до Value перевищувала 100%, а європейські акції зростання мали премію близько 150%.
Але ця структура була зруйнована інфляційним шоком після пандемії.
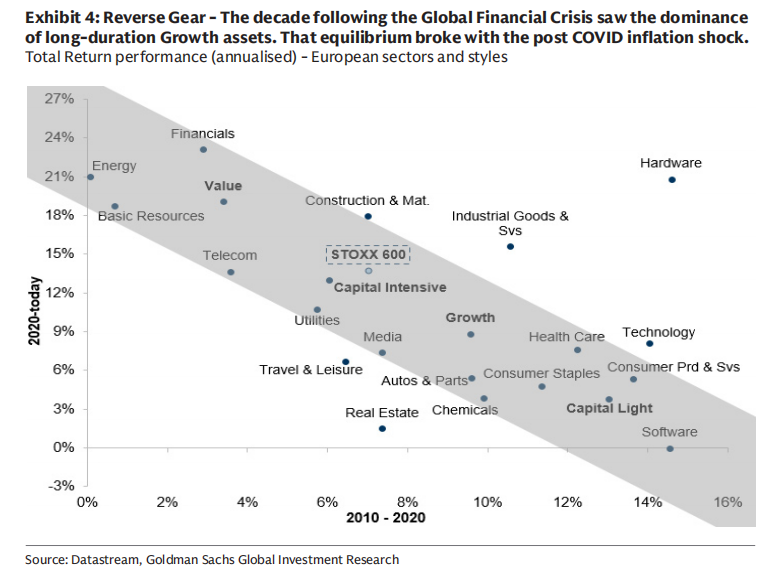
Перебудова ланцюгів постачання, конфлікт між Росією та Україною, енергетична безпека, геополітична фрагментація, фіскальна експансія, зростання реальних ставок.
Капітал почав знову ставити питання:
Що таке «дефіцит»?
Енергетичні системи є дефіцитними.
Електромережі є дефіцитними.
Транспортна інфраструктура є дефіцитною.
Потужності важкої промисловості є дефіцитними.
Вони дорогі, мають тривалі цикли будівництва, складне регулювання, їх неможливо швидко дублювати.
Коли реальні ставки зростають, дисконтні ставки підвищуються, привабливість «майбутніх прибутків» знижується, а «реальні потужності» знову отримують премію.
Звіт показує, що з 2025 року компанії з високою капіталоємністю явно випереджають компанії з низькою капіталоємністю, і розрив у вартості між цими двома типами активів суттєво скоротився.
Це не просто падіння акцій зростання, а переоцінка важких активів.
II. AI: подвійний удар по «легких активах»
AI здається продовженням технологічного прогресу, але, на думку Goldman Sachs, він створює «подвійний тиск» на модель легких активів.
Перший — на рівні бізнес-моделі.
AI зменшує конкурентну перевагу у сфері програмного забезпечення та обробки інформації.
Коли вартість обробки інформації стрімко падає, багато «диференціюючих можливостей» швидко комерціалізуються, і довгострокова прибутковість та кінцева вартість таких галузей, як програмне забезпечення, IT-послуги, видавництво, ігри, а навіть деякі види управління активами, переосмислюються ринком.
Недавня корекція оцінки сектору програмного забезпечення — це не крах прибутків, а коригування припущень щодо кінцевої вартості.
Друге — на рівні капітальних витрат.
Ще цікавіше —
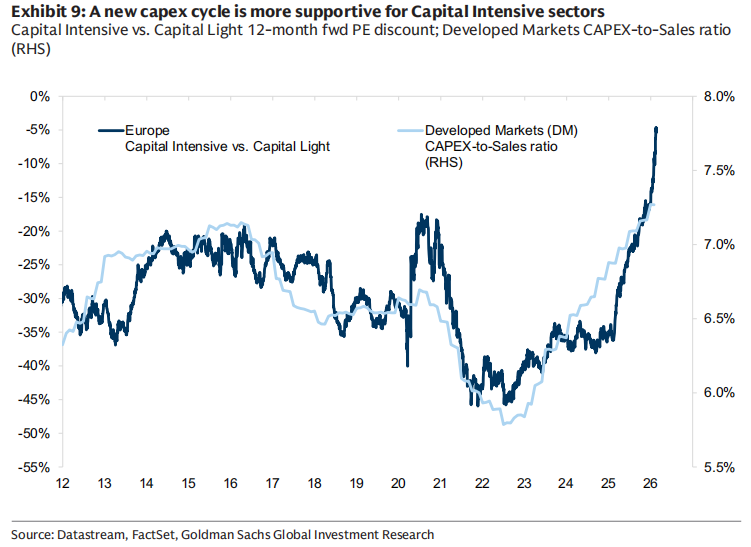
AI водночас перетворює деякі з найтиповіших «легких компаній» на найбільші в історії машини для капітальних витрат.
Goldman Sachs зазначає, що з моменту запуску ChatGPT у 2022 році п’ять найбільших хмарних гігантів США планують інвестувати близько 1,5 трильйона доларів США у капітальні витрати з 2023 по 2026 рік, що значно перевищує сумарні історичні інвестиції близько 600 мільярдів доларів США.
Лише у 2026 році ці компанії можуть витратити понад 650 мільярдів доларів США на капітальні витрати.
Що це означає?
Це означає —
Технологічні гіганти епохи AI самі перетворюються на важкоактивні промислові компанії.
Обчислювальні потужності, електроенергія, дата-центри, системи охолодження, мережі передачі електроенергії…
Усе це — реальні активи.
III. Що таке HALO?
Goldman Sachs запропонував нову концепцію:
HALO —— Heavy Assets, Low Obsolescence
Два основних критерії:
Heavy Assets:
Бізнес-модель будується на великій кількості фізичних активів, висока вартість дублювання, тривалий цикл будівництва, обмеження регулювання чи інженерної складності.Low Obsolescence:
Активи не швидко знецінюються через технологічні зміни, мають довгострокову економічну значущість.
Типові галузі включають:
Електромережі
Трубопроводи
Комунальні послуги
Транспортна інфраструктура
Ключове промислове обладнання
Виробничі потужності з довгим циклом
Ці активи не залежать від «оновлення концепцій», а від «фізичної присутності».
Goldman Sachs розробив модель оцінки капіталоємності, що враховує шість показників, включаючи частку основних засобів, інтенсивність капіталовкладень, співвідношення капіталу до праці тощо, для розмежування капіталомістких та капіталолегких компаній.
У цій концепції комунальні послуги, енергетика, ресурси, зв’язок — це явно капіталомісткі галузі;
програмне забезпечення, інтернет, медіа, цифрові платформи — капіталолегкі.
IV. Драйвери: чому саме зараз?
Звіт виділяє кілька макроекономічних факторів:
1. Структура відсоткових ставок
Капіталомісткі акції зазвичай показують кращі результати у середовищі високих ставок, оскільки підвищення ставки дисконту стискає оцінку довгострокових активів, а фізичні активи виграють від номінального зростання і фіскальної експансії.
2. Цикл виробництва
Коли PMI виробництва перевищує PMI сфери послуг, капіталомісткі галузі, як правило, показують кращу динаміку.
3. Повернення value-стилю
Капіталомісткість тісно пов’язана зі стилем value. Останнім часом у Європі спостерігається приплив капіталу у value, тоді як з growth — відтік.
Однак у довгостроковій перспективі інвестори все ще недоінвестували у value.
4. Динаміка прибутковості
Goldman Sachs очікує, що протягом наступних кількох років капіталомісткі компанії демонструватимуть середньорічне зростання EPS близько 14%, що вище за капіталолегкі компанії (близько 10%).
Водночас очікується покращення ROE у капіталомістких компаній, а у капіталолегких — збереження стабільності.
Це структурна зміна у прибуткових очікуваннях.
Моє розуміння:
Цей звіт розглядає більш фундаментальне питання:
У добу AI що є справжнім «дефіцитним активом»?
У минулому десятилітті дефіцитом були алгоритми, код, платформи.
Тепер дефіцитом можуть стати електроенергія, мідні рудники, мережі передачі, інженерні потужності, промислова система.
AI — це не «кінцева форма епохи легких активів».
Навпаки, він робить фізичну інфраструктуру реального світу ще важливішою.
Це не проста ротація стилів.
Це радше переоцінка активів під впливом дисконтних ставок, інфляційної структури, геополітики та технологічної революції.
Звичайно, чи збережеться ця структура, залежить від динаміки ставок, швидкості монетизації AI і глобального економічного циклу.
Але одне — очевидне:
Коли технологічні компанії починають витрачати 1,5 трильйона доларів на обчислювальні потужності,
коли енергетика та електромережі стають передумовою AI,
логіка оцінки «фізичних активів» на ринку вже змінилася.
Можливо, саме це і є справжній сенс HALO.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Доходність 10-річних держоблігацій США перевищила 5%! "Пророк" попереджає: розпродаж ще не закінчено
Керівник відділу G10 стратегії Standard Bank Стівен Барроу, який у лютому цього року першим спрогнозував прибутковість 10-річних держоблігацій США на рівні 5%, підвищив прогноз їхньої прибутковості до 5,2% на кінець року та очікує подальшого зростання до 5,3% у першому кварталі 2027 року. Він зазначив, що тиск на ланцюги постачання, зміни клімату та обмеження імміграційної політики США для пропозиції робочої сили стають сильнішими, ніж раніше. Індекс долара США зріс за день максимально на 0,6% і, ймовірно, покаже найкращий одноденний результат із 17 червня.
Навіть у «бурі уповільнення AI» Kioxia планує залучити щонайменше $10 млрд через IPO у США
Повідомляється, що Kioxia розглядає можливість залучення 10 мільярдів доларів шляхом виходу на біржу в США.

Будівництво потужностей AI переходить від “нестачі електроенергії” до “нестачі персоналу”: модульність набирає обертів, Schneider, Vertiv, Eaton отримують нові можливості
Bernstein нещодавно випустив аналітичний звіт, згідно з яким на тлі швидкого розширення потужностей AI, основний фактор, що обмежує розвиток дата-центрів, наразі змінюється.

Не зважаючи на тиск зростання цін на нафту, довгострокових облігацій та підвищення ставок! Багато установ Wall Street все ще позитивно оцінюють американські акції, Yardeni зменшує занепокоєння щодо уповільнення розвитку AI
Більшість стратегів з Уолл-Стріт все ще вважають, що якщо темпи підвищення ставок будуть контрольованими, прибутки компаній залишаться сильними, а інфляція не вийде з-під контролю, бичачий ринок американських акцій має шанси на продовження.

Ціни на криптовалюти
Більше


