
Світ змагається за купівлю сирої нафти, премія на американську нафту б'є історичний рекорд

Азійські та європейські нафтопереробні заводи ведуть запеклу боротьбу за альтернативні постачання сирої нафти з Близького Сходу, що призвело до зростання спотової премії на американську нафту West Texas Intermediate (WTI) до історичного максимуму.
Згідно з повідомленнями ЗМІ у вівторок, Ормузька протока фактично перебуває у стані закриття, і потік нафти з Близького Сходу зазнав серйозних порушень. На цьому тлі спотова премія на нафту WTI з постачанням у липні стрибнула до діапазону 30-40 доларів за барель, що суттєво вище порівняно з приблизно 20 доларами премії наприкінці березня.
Головний аналітик з нафтової галузі Rystad Energy Paola Rodriguez-Masiu зазначила у звіті 3 квітня: "Азійські нафтопереробні заводи, відрізані від постачань з Близького Сходу, ведуть агресивні торги за кожен доступний барель нафти з Атлантичного басейну."
Різке зростання премії суттєво підвищує витрати для нафтопереробних заводів Азії та Європи, розширюючи їхні збитки, а деякі державні компанії США, які виконують вимоги уряду щодо забезпечення постачання пального, зазнають особливо потужного тиску. Один з трейдерів заявив: "Ціни щодня нові", інший додав, що для нафтопереробників вигідніше зменшувати переробку сирої нафти та натомість купувати готові нафтопродукти — якщо на ринку ще залишилися охочі до продажу.
Премія встановлює рекорд, WTI рідко обганяє Brent
ЗМІ з посиланням на кількох трейдерів повідомляють, що ціна на нафту WTI з постачанням у липні до Північної Азії оцінюється з премією близько 34 доларів/барель до еталону Dubai та премією близько 30 доларів/барель до спотового Brent, а ціна відносно серпневого еталону ICE Brent уже наближається до 40 доларів/барель.
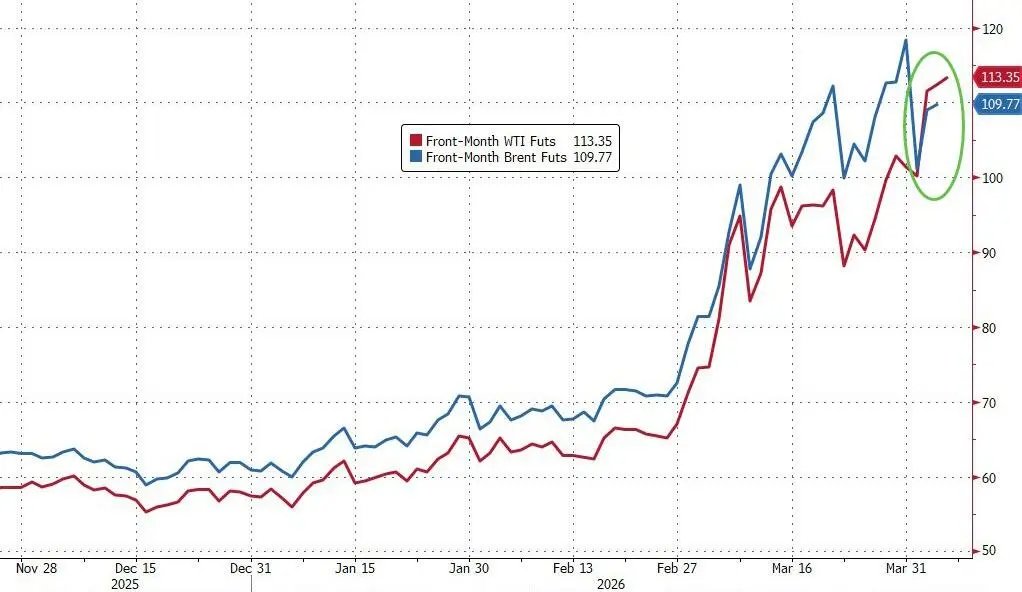
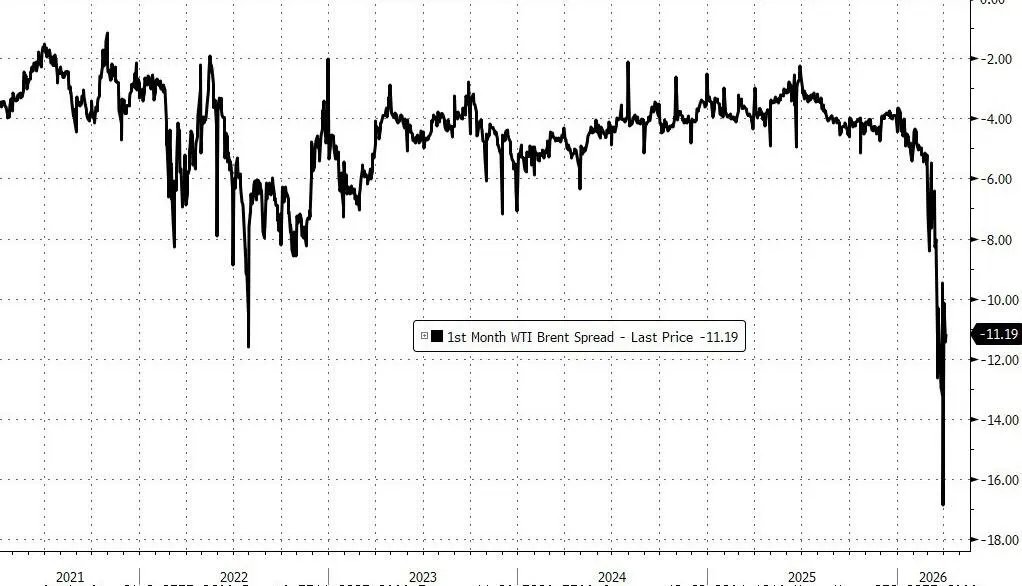
Такий рівень премії призвів до того, що ф'ючерси на нафту WTI минулими вихідними рідко перевищили ф'ючерси на нафту Brent. Зазвичай Brent є еталоном для ціноутворення транспортуваної морем нафти і очолює ціни під час глобальних потрясінь у постачаннях, тоді як WTI зазвичай торгується зі знижкою.
Варто зазначити, що нинішній зворотний спред частково обумовлений технічними факторами — найближчий контракт WTI припадає на травневі поставки, а Brent вже перейшов на червневий контракт, що й призвело до спотворених цінових різниць. Але ще глибшою рушійною силою є екстремальна напруженість на спотовому ринку: спред між ближнім і дальшим місяцем у ф’ючерсах на WTI досяг історичних максимумів, що відображає нагальну потребу ринку в надійних обсягах нафти з миттєвим постачанням.
Постачання з Близького Сходу ускладнено, фокус нафти Атлантичного басейну
Фактичне закриття Ормузької протоки призвело до неможливості експортувати велику кількість нафти з Близького Сходу, і країни-експортери Перської затоки також скоротили видобуток на верхніх рівнях, ще більше обмежуючи глобальне постачання. Європа зазвичай є найбільшим імпортером американської нафти, але потужний вихід азіатських покупців змінив традиційний баланс попиту і пропозиції.
Нині азіатські нафтопереробники розширюють коло закупівель до Північної та Південної Америки, Африки та навіть Європи в пошуках альтернативних поставок. Такі компанії, як японський нафтопереробник Taiyo Oil, ще наприкінці березня й на початку квітня купували нафту WTI з премією близько 20 дол./барель, а подальше зростання премії свідчить, що наступні закупівлі коштуватимуть значно дорожче.
Через подальше зростання невизначеності у глобальних судноплавних маршрутах WTI фактично отримала "премію за безпеку", і її традиційна знижка відносно Brent не лише суттєво скоротилася, а й набула зворотного знаку. Аналітики зазначають, що поточний спред цін свідчить про те, що нормальні сигнали ціноутворення, пов’язані з фізичною циркуляцією палива, зазнали структурної відмови.
Переробники під тиском, державні компанії у скрутному становищі
Рекордні премії на сиру нафту суттєво знижують маржу нафтопереробних підприємств. Згідно зі ЗМІ, збитки нафтопереробних заводів у Азії та Європі продовжують зростати, а деякі компанії вже зіштовхнулися з серйозними труднощами.
Державні нафтопереробні компанії опинилися у особливо складному становищі: з одного боку, вони мають дотримуватись урядових вимог щодо забезпечення пального, з іншого — змушені стикатися з високою вартістю закупівлі нафти. Деякі трейдери радять у нинішніх умовах премій економічно доцільніше скоротити переробку сирої нафти та перейти на закупівлю готових нафтопродуктів, проте і на цьому ринку спостерігається дефіцит пропозиції.
Спред між ближніми і дальшими місяцями у ф’ючерсах на нафту WTI (backwardation) сягнув історичних максимумів, що додатково свідчить про екстремальну потребу ринку в безпосередньо доступній нафті. Цей сигнал говорить інвесторам, що у короткостроковій перспективі дефіцит на спотовому ринку сирої нафти залишатиметься і ризики цінових коливань будуть підвищеними.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Коли прибутковість 10-річних американських держоблігацій перевищила 5%, прибутковість японських держоблігацій також впала нижче 3%, тиск на світовий ринок облігацій різко зростає!
Світовий ринок облігацій сигналізує тривогу: прибутковість американських казначейських облігацій перевищила 5%, що є найвищим рівнем з 2007 року, а японські облігації досягли найвищих позначок за останні 30 років. Різке зростання цін на нафту, висока інфляція та величезний борговий тягар — все це створює потрійний тиск та спричиняє розпродажі. Інституції попереджають: 5% — це далеко не межа, 6% вже на горизонті! На цьому тижні очікується рішення центральних банків США та Японії, і більш потужна буря на ринку активів може лише починатися.
Торгівля AI сповільнюється! Goldman Sachs попереджає про найбільшу дивергенцію у торгівлі за інерцією за останні 5 років, капітал переміщується від чіпів до програмного забезпечення
Goldman Sachs попереджає, що торгівля ШІ стикається зі структурним випробуванням: розбіжність між тримісячною та дванадцятимісячною динамікою досягла п’ятирічного максимуму, а AI-індекс відкотився майже на 45% від свого піку. Тим часом капітал переміщується з сектору напівпровідників у програмне забезпечення, що прискорює диференціацію фактору динаміки. Goldman Sachs вважає, що якщо ця тенденція збережеться, довгостроково високий зв’язок між AI та динамікою може поступово послабитися.
Morgan Stanley заявляє, що фізичний AI і космічна галузь стануть "новою електроенергією" для економіки! Збільшено долю SpaceX (SPCX.US), цільова ціна 300 доларів
Morgan Stanley опублікував дослідницький звіт щодо фізичного AI, космосу та SpaceX (SPCX.US), в якому вважає, що роботи та космічна індустрія можуть трансформувати світову економічну структуру, їх роль порівнюють із впливом електрики на сучасну економіку.

Заступник голови Європейського центрального банку попереджає про "бульбашку": оцінка активів AI "дуже висока", фондовий ринок може легко скоригуватись
Заступник голови Європейського центрального банку Вуйчич попереджає: зростання активів, яке стимулюється штучним інтелектом, має високий ризик корекції.

Ціни на криптовалюти
Більше


