
Фінансові звіти технологічних гігантів як джерело натхнення

Три технологічні гіганти за одну ніч оприлюднили свої результати, і вибухова швидкість розвитку хмарних сервісів змусила Wall Street переоцінити комерційну віддачу від AI.
За даними інформації від платформи ChaseWind Trades, 30 квітня аналітик Morgan Stanley Brian Nowak зі своєю командою опублікували дослідження, в якому пояснили останні фінансові звіти материнської компанії Google Alphabet, Amazon та Meta. Вони вважають, що прискорення доходів масштабних хмарних провайдерів стає найважливішим сигналом підтвердження рентабельності інвестицій (ROIC) у генеративні AI цього року.
Google Cloud: дворазове зростання замовлень, продаж TPU – нова історія
Google Cloud став найбільшим сюрпризом цього сезону звітності.
Дохід за квартал зріс на 63% у порівнянні з тим же періодом минулого року, перевищивши очікування інвесторів у 60%. Зростання має дві основи: по-перше, корпоративні платні активні користувачі Gemini помітно збільшились від місяця до місяця, кількість token, оброблених через прямий API за хвилину, перевищила 16 млрд; по-друге, попит на AI-інфраструктуру зберігає високий рівень, Google продовжує продавати TPU та GPU зовнішнім клієнтам.
Ще більш вражаючим є цифри щодо замовлень. На кінець кварталу обсяг невиконаних замовлень Google Cloud скочив з 243 млрд доларів до 462 млрд доларів, чистий приріст за квартал склав 219 млрд доларів, майже подвоївшись. Morgan Stanley відзначає, що тут є вплив великих контрактів з приватними лабораторіями, а також внесок Google у продаж TPU третім сторонам.
TPU продаються зовнішнім клієнтам – це новий параметр. Morgan Stanley оцінює, що залежно від кількості проданих чіпів і ціни, TPU могли додати від 20 до 100 млрд доларів до обсягу невиконаних замовлень за квартал (базове припущення — близько 55 млрд доларів). Це означає, що Google вже не просто хмарний сервіс-провайдер, а й продавець обчислювального обладнання — раніше це вважалось “bullish припущенням”, тепер стало базовим сценарієм.
Фінансовий вплив відразу видно у прогнозах: Morgan Stanley підвищила прогноз доходів Google Cloud на 2026/2027 роки на 11%/40% відповідно, прогнозуючи темпи зростання 78%/86%. У довгостроковій перспективі, за поточною моделлю, обсяг внеску EBIT Google Cloud у загальний EBIT компанії у 2029 році перевищить 50%, а у 2030 році досягне 64%.
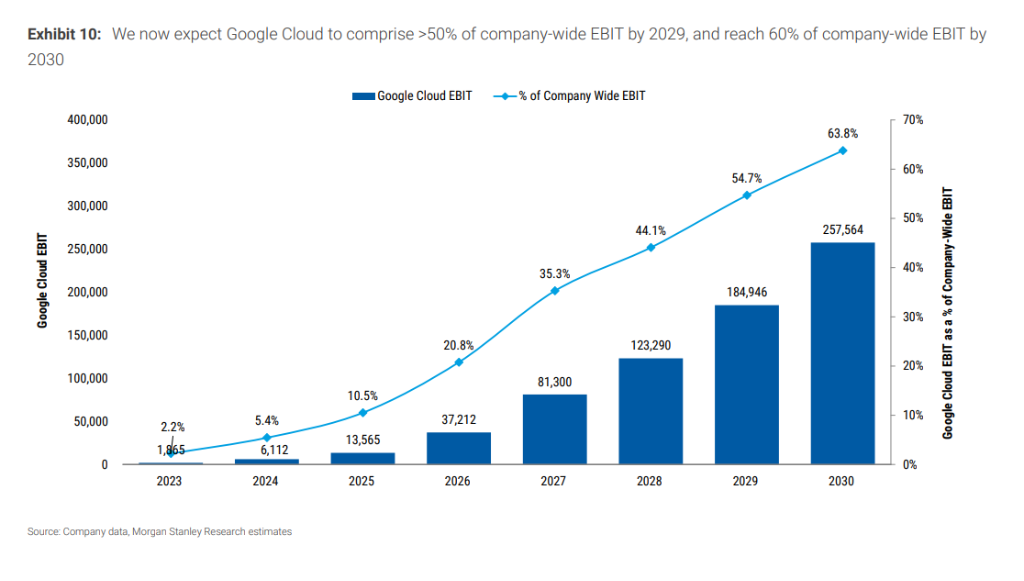
Виходячи з цього, Morgan Stanley підвищила цільову ціну акцій Google з 330 до 375 доларів, що відповідає 24-кратному співвідношенню ціни до прибутку для прогнозованого прибутку на акцію у 2027 році приблизно 15,74 долара; рейтинг “переважати” підтверджується. Прогноз EPS на 2027 рік збільшено на 14% до близько 16 доларів.
AWS: темпи зростання нижчі за очікування, але замовлення показують кращу перспективу
AWS виріс на 28% за квартал у річному вимірі, що нижче прогнозів інвесторів приблизно 30% — це “менш вражаюча” частина цього звіту.
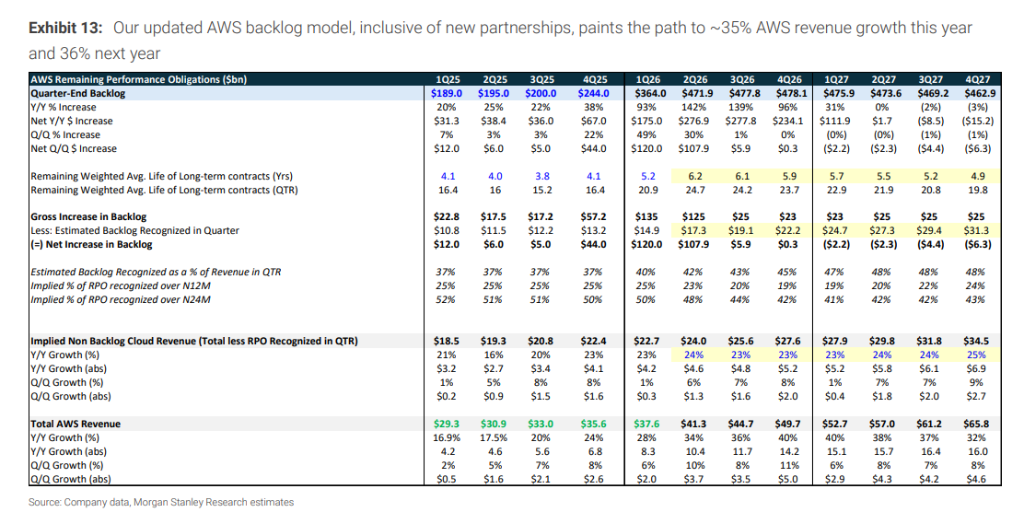
Але Morgan Stanley радить інвесторам не зосереджуватись лише на поточних цифрах. AWS прискорив темпи зростання приблизно на 4,8 процентних пунктів порівняно з минулим кварталом, а зміни у невиконаних замовленнях ще більш показові: на кінець кварталу їх обсяг виріс з 244 млрд доларів до 364 млрд доларів, чистий приріст за квартал склав 120 млрд доларів, перевищивши попередній прогноз Morgan Stanley у 350 млрд доларів, в основному завдяки великим приватним лабораторним контрактам і новим бізнесам.
Morgan Stanley прогнозує, що з поступовим нарощуванням потужностей темпи зростання AWS ще більше зростуть — у 2026/2027 роках досягнуть 35%/36% відповідно.
Роздрібний бізнес Amazon також перевершив очікування: EBIT у Північній Америці за квартал перевищила прогноз приблизно на 1 млрд доларів, одиничний приріст склав близько 15% у річному вимірі, що перевершило очікування на 4 процентних пункти, витрати на виконання й доставку були на 2% нижчі, ніж прогноз.
Враховуючи хмарний бізнес і роздріб, Morgan Stanley підвищила прогноз EPS Amazon на 2027 рік приблизно на 9% — до близько 11,3 долара; цільова ціна акцій піднята з 300 до 330 доларів, що відповідає мультиплікатору приблизно 29x, рейтинг “переважати” зберігається.
META: реклама стабільна, але не вистачає козиру хмарного бізнесу
Ситуація META відрізняється від Google і Amazon.
Дохід за квартал склав 5,631 млрд доларів, трохи менше очікуваного показника 5,676 млрд доларів, однак основні рекламні показники продовжують покращуватись: час перегляду відео на Facebook за квартал зріс більш ніж на 8%, це найбільше зростання за останні чотири роки; час перегляду Instagram Reels підвищився на 10%; середня ціна реклами у світі зросла на 12% у річному вимірі; кількість показів реклами зросла на 19%.
Відкоригована EBITDA-рентабельність становить 62%, що значно перевищує очікування у 56,3%.
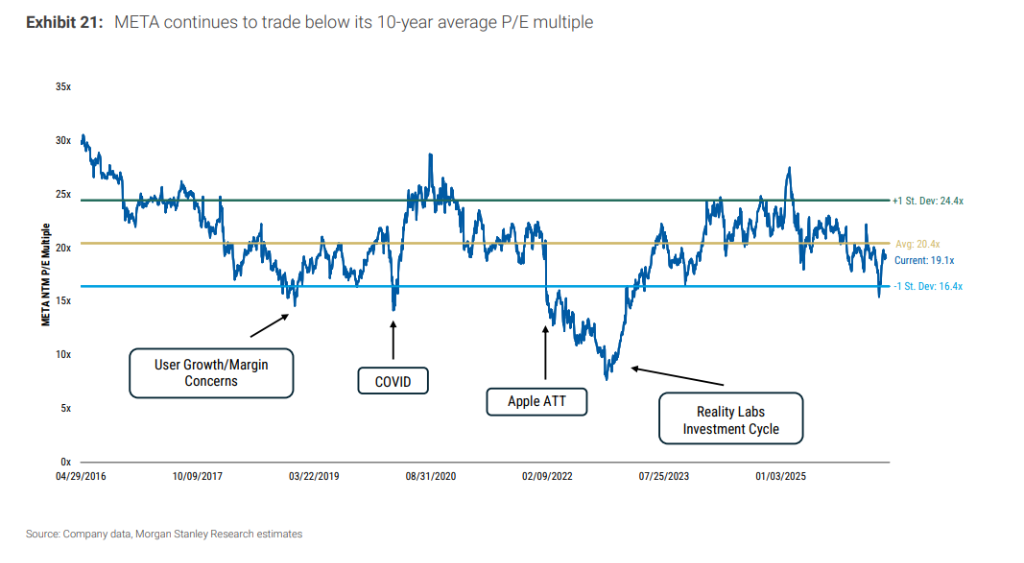
Але Morgan Stanley наголошує, що у META немає такого високого темпу зростання бізнесу, як Google Cloud чи AWS, який би прямо демонстрував комерційну віддачу від інвестицій в AI, а також бракує прогнозованих доходів. Чи зможе акція META отримати подальшу переоцінку залежить від комерціалізації нових продуктів, ініційованих Muse (наприклад, персонального AI-помічника для шопінгу), а також рівня впровадження користувачами та платних функцій.
Morgan Stanley також згадує, що внутрішній меморандум META свідчить про плани менеджменту скоротити штат приблизно на 10% (близько 8 тис. співробітників), а також закрити близько 6 тис. вакантних посад (ще мінус 8% штату). За кожне скорочення на 10% прогнозується збільшення EPS у 2027 році на 0,5–1,5 долара. Нині базовий прогноз Morgan Stanley на EPS META у 2027 році складає близько 34 доларів, цільова ціна — 775 доларів, що відповідає мультиплікатору приблизно 23x, рейтинг “переважати” зберігається.
Капітальні витрати: у 2027 році перевищать 1 трлн доларів
За стрімким ростом хмарних сервісів стоять постійні значні капітальні витрати.
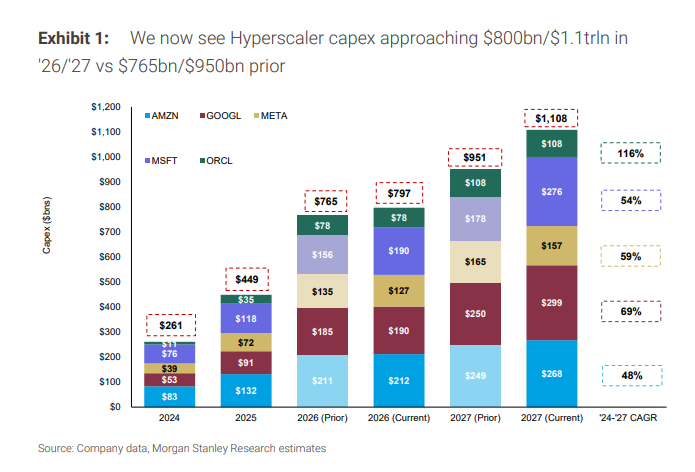
Morgan Stanley прогнозує, що п'ять найбільших хмарних провайдерів (Amazon, Google, Meta, Microsoft, Oracle) у 2026 році витратять загалом близько 800 млрд доларів, а у 2027 році ця сума перевищить 1,1 трлн доларів — це ще більше, ніж попередній прогноз у 950 млрд доларів.
Щодо окремих компаній: Google підняла верхню межу капітальних витрат на 2026 рік на 5 млрд доларів; Morgan Stanley прогнозує, що capital expenditures Google/Amazon у 2027 році для дата-центрів складуть відповідно 300 млрд/225 млрд доларів.
Логіка цих витрат: спочатку значні інвестиції, створення потужностей, потім — масштабування доходів і ROIC. Вибухове зростання невиконаних замовлень — це найпряміший доказ реальності цієї моделі.
Структура хмарного ринку: квартальні доходи Google вперше перевищили AWS і Azure
Розглядаючи квартальні додаткові доходи як “барометр частки ринку”, за перший квартал Google Cloud додала 2,3 млрд доларів, AWS — 2 млрд доларів, Azure — 1,9 млрд доларів.
Це показник, який привертає увагу: вперше квартальні додаткові доходи Google Cloud перевищили AWS та Azure.
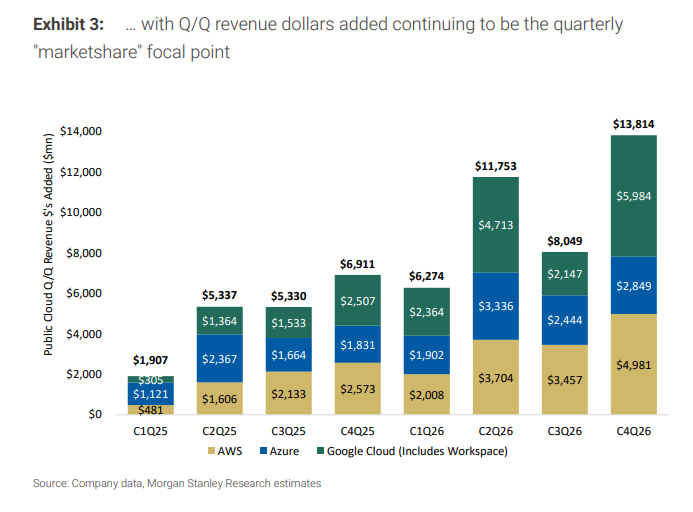
Сукупний обсяг невиконаних замовлень трьох хмарних провайдерів на кінець кварталу перевищив 1,5 трлн доларів, ознака стійкого зростання попиту очевидна.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Коли Франція та Німеччина платять за дефіцит, фінансова дисципліна стає "рвом" для британського ринку облігацій, а інвестори заздалегідь готуються до відновлення цін на золотовалютні облігації
Інвестори роблять ставки на те, що новий міністр фінансів Великої Британії, Хілі, буде дотримуватися фінансової дисципліни та завчасно купують державні облігації Великої Британії; стриманий та стабільний бюджет може допомогти країні змінити статус на ринку облігацій з «ризику» на «позитивний фактор».
Anthropic IPO на 2 трильйони піддається сумніву: ризик невідповідності обіцянок щодо обчислювальної потужності та доходів
Незалежна установа New Constructs у своїй доповіді заявила, що IPO Anthropic є абсурдним, а оцінка компанії складає лише 150 мільярдів. Основна суперечність полягає у довгостроковому зобов’язанні щодо потужностей та короткостроковій моделі закупівель клієнтами за потребою, що призводить до дисбалансу доходів і витрат. Додаються макроекономічні зустрічні вітри та тиск на продаж з боку ранніх інвесторів, що підсилює волатильність ринку.

Anthropic перед IPO виділяє 5% акцій у фонд, Маск закликає передати їх безпосередньо громадськості
Anthropic оголосила про створення громадського фонду, виділивши спочатку 5% акцій; при зростанні оцінки компанії на 50% буде додатково виділено ще 2%. Метою є боротьба з впливом AI на зайнятість. Маск запропонував напряму розподіляти акції серед населення.

AI акції відновлюються без ентузіазму: відсутність трьох ключових чинників ускладнює повторення липневої динаміки
JP Morgan зазначає, що через відсутність коштів ETF для купівлі на дні, обмежений простір для покриття коротких позицій та дострокове завершення викупу Samsung SK Hynix на 40 млрд доларів, у жовтні сила відновлення акцій AI може бути слабше, ніж у липні, а зростання ризику важелів посилює волатильність.

Ціни на криптовалюти
Більше


