
Зміна голови Федеральної резервної системи = обвал американських акцій?

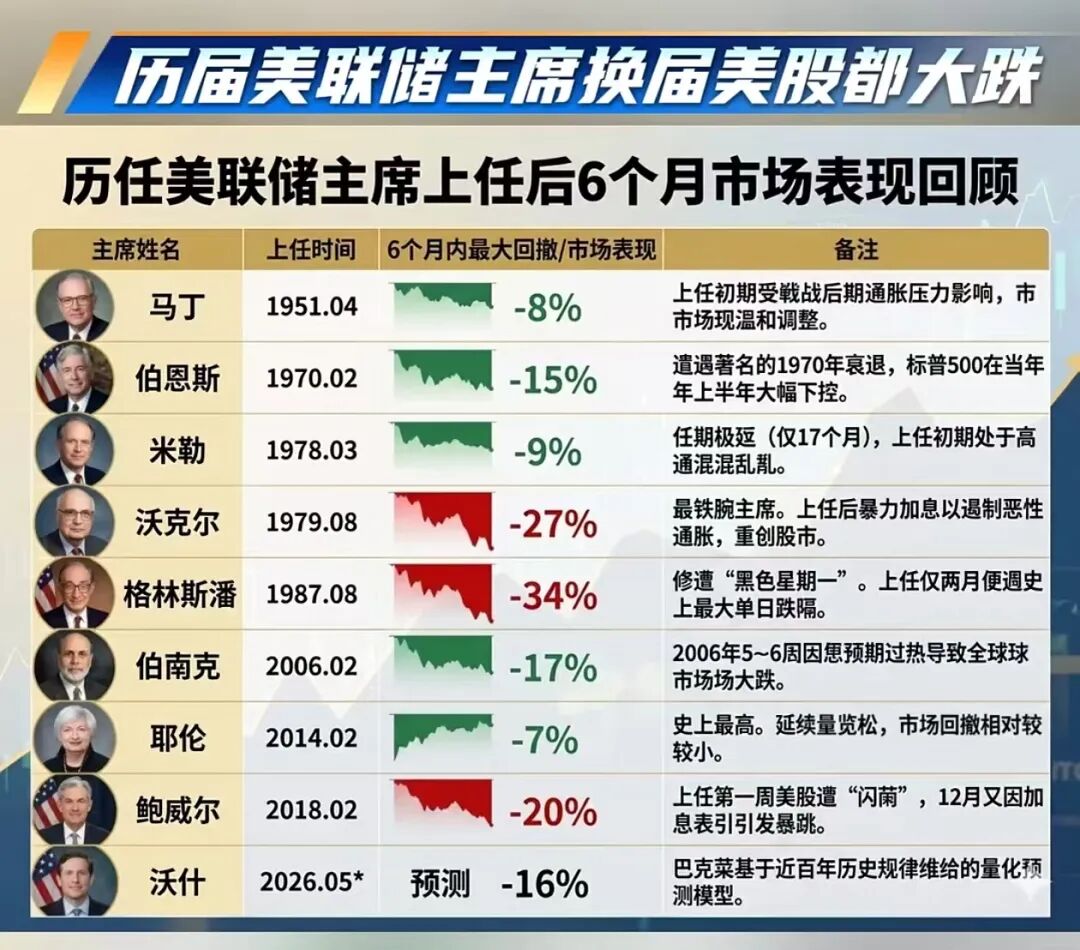
2. Візьмемо для прикладу Powella. Він присягнув 5 лютого 2018 року, але насправді флеш-крах на початку 2018 стався 26 січня. Якщо брати метод A, максимальна просадка SP500 за 6 місяців після вступу Powella складає 2,56%. За методом B — 9,45%. Обидва значно менші, ніж показано на схемі.
3. До того ж, незалежно від способу розрахунку, максимальна просадка SP500 за перші 6 місяців після призначення голови ФРС статистично не відрізняється від максимальної просадки за будь-які 6 місяців в історії SP500.
4. Якщо застосувати визначення A:
1) Максимальні просадки за 6 місяців після вступу останніх 7 голів ФРС:
Miller (1978-03-08): 0,00%
Volcker (1979-08-06): 4,25%
Greenspan (1987-08-11): 32,82%
Bernanke (2006-02-01): 4,58%
Yellen (2014-02-03): 0,00%
Powell (2018-02-05): 2,56%
2) Розподіл максимальних просадок SP500 за будь-які 6 місяців в історії:
10-й перцентиль: 0,09%
25-й перцентиль: 1,44%
75-й перцентиль: 8,98%
90-й перцентиль: 16,24%
Медіани майже однакові. При статистичному тестуванні для рівності середніх t-тест: p=0,2870, тест Wilcoxon: p=0,3438 — статистично значущої різниці немає.
5. Якщо застосувати визначення B
1) Максимальні просадки за перші 6 місяців для останніх 7 голів:
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) Розподіл максимальних історичних просадок SP500 за 6 місяців:
10-й перцентиль: 7,80%
25-й перцентиль: 9,97%
75-й перцентиль: 17,74%
90-й перцентиль: 22,12%
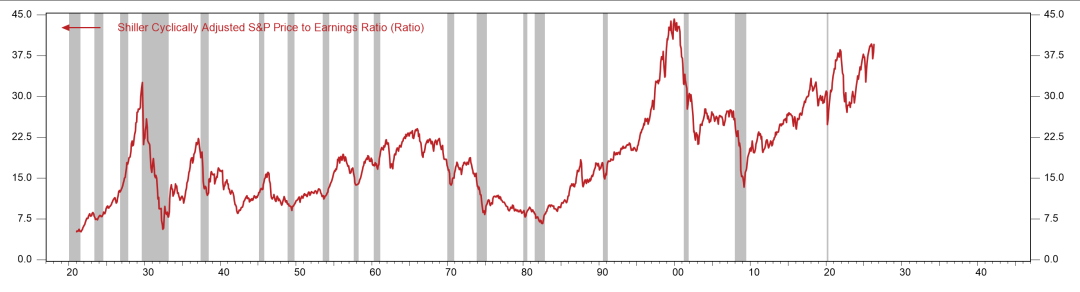
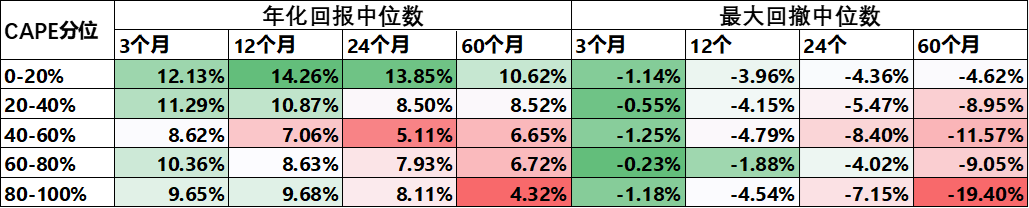
6. Отже, згідно історичних закономірностей, за будь-які 6 місяців SP500 майже гарантовано має значну просадку — це історична норма. Ймовірно, у наступні 6 місяців це повториться. Можна навіть передбачити, що через історично високі оцінки фондового ринку, майбутні просадки можуть перевищити історичні медіани.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Хедж-фонди щойно відновили довгі позиції в технологічному секторі, але ключова підтримка Nasdaq вже почала слабшати
Індекс Nasdaq 100 наближається до нижньої межі багатомісячного коливального діапазону; фʼючерси пробили висхідну трендову лінію та 100-денну ковзаючу середню, що технічно послаблює ситуацію. Хедж-фонди раніше активно скуповували технологічні акції, висока концентрація позицій підсилює ризик зниження. Суперечки щодо безпеки AI та ризики енергозабезпечення створюють подвійний каталізатор. Якщо ключовий рівень підтримки не втримається, а рівень паніки на ринку залишиться низьким, волатильність може потребувати переоцінки.
Доходність 10-річних держоблігацій США перевищила 5%! "Пророк" попереджає: розпродаж ще не закінчено
Керівник відділу G10 стратегії Standard Bank Стівен Барроу, який у лютому цього року першим спрогнозував прибутковість 10-річних держоблігацій США на рівні 5%, підвищив прогноз їхньої прибутковості до 5,2% на кінець року та очікує подальшого зростання до 5,3% у першому кварталі 2027 року. Він зазначив, що тиск на ланцюги постачання, зміни клімату та обмеження імміграційної політики США для пропозиції робочої сили стають сильнішими, ніж раніше. Індекс долара США зріс за день максимально на 0,6% і, ймовірно, покаже найкращий одноденний результат із 17 червня.
Навіть у «бурі уповільнення AI» Kioxia планує залучити щонайменше $10 млрд через IPO у США
Повідомляється, що Kioxia розглядає можливість залучення 10 мільярдів доларів шляхом виходу на біржу в США.

Будівництво потужностей AI переходить від “нестачі електроенергії” до “нестачі персоналу”: модульність набирає обертів, Schneider, Vertiv, Eaton отримують нові можливості
Bernstein нещодавно випустив аналітичний звіт, згідно з яким на тлі швидкого розширення потужностей AI, основний фактор, що обмежує розвиток дата-центрів, наразі змінюється.

Ціни на криптовалюти
Більше


