
Зростання цін по всій лінії! ШІ більше не безкоштовний

Ринок акцій США, пов'язаний з AI, останнім часом явно став менш плавним.
Акції чипів продовжують святкувати: Micron Technology показала значне зростання завдяки сильним фінансовим результатам, ланцюг пам’яті і далі отримує вигоду від попиту на AI; з іншого боку, Apple стикається з тиском через підвищення цін на кілька апаратних продуктів, Microsoft також піднімає ціни на Xbox та Microsoft 365.
Ринок починає ставити більш реалістичне питання: AI такий дорогий, хто зрештою за це заплатить?
Це і є критична зміна на ринку акцій США. У першій половині AI-циклу ринок винагороджував тих, хто ризикував витрачати гроші, купував обчислювальну потужність та міг показати зростання. Тепер торгівля переходить в другу половину: хто зможе перекласти витрати AI, хто зможе домогтися довгострокових оплат від користувачів.
AI-торгівля починає розшаровуватися
25 червня (UTC+8), індекс S&P 500 майже не змінився, Nasdaq знизився на 0.46%, Dow Jones виріс на 0.14%.
Відчутна диференціація на ринку: напівпровідники і ланцюг пам’яті демонструють сильні результати, Micron Technology злетів практично на 16%, Sandisk — майже на 22%, індекс Philadelphia Semiconductor піднявся на 3.59%; з іншого боку, Apple через новини про підвищення цін на Mac і iPad втратила понад 6%, Microsoft, Nvidia, Google та інші великі технологічні компанії також завершили день зі зниженням, що потягнуло Nasdaq вниз.
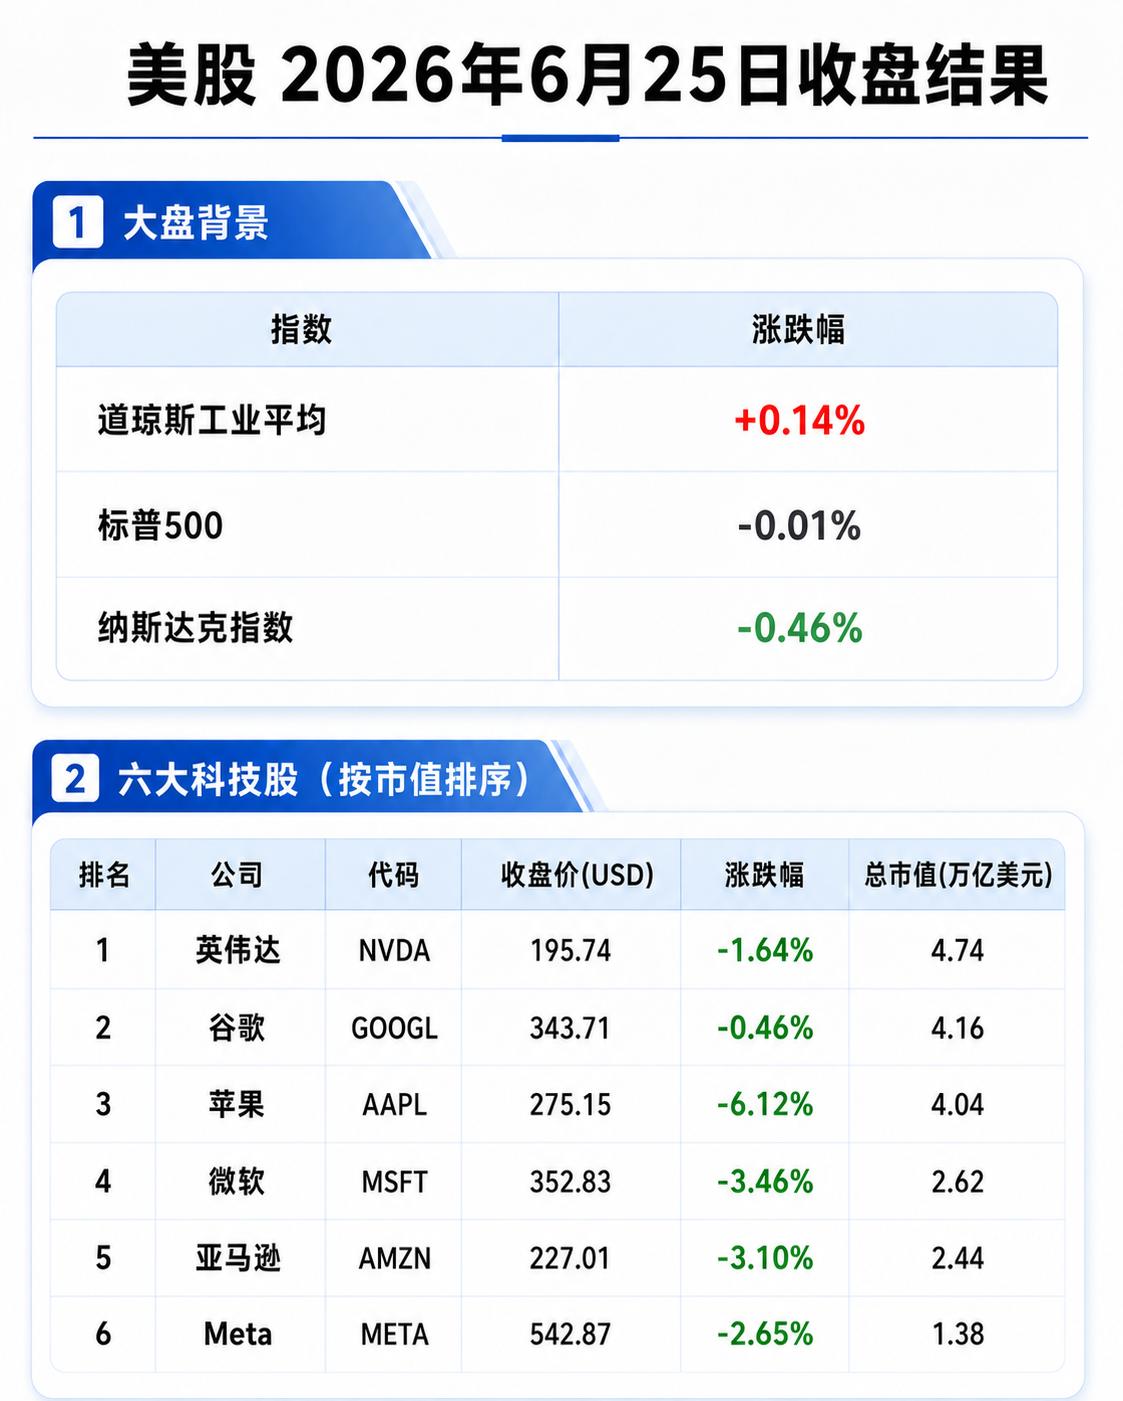
Це вже не просто диференціація росту та падіння, а схоже на те, як кошти починають переосмислювати напрямки, торгівля AI набуває чітких пріоритетів.
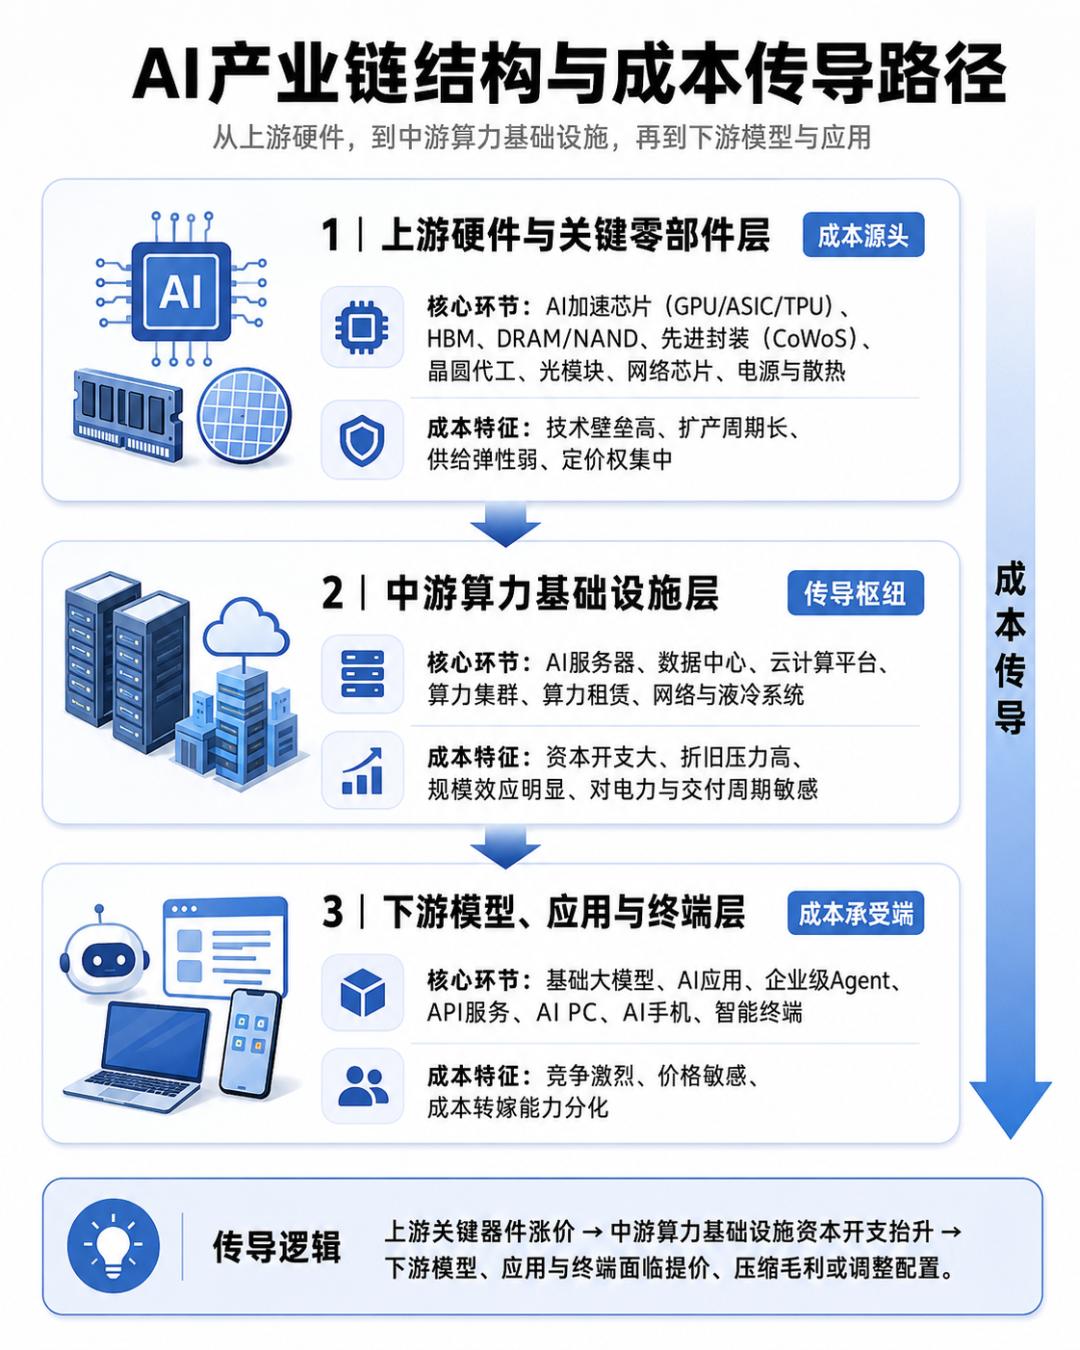
Компанії, що "продають лопати", отримують вигоду від замовлень і зростання цін. Чим більше змагальності в AI дата-центрах, тим гостріша потреба в GPU, HBM, DRAM, NAND, тим легше для постачальників підвищувати ціни. Micron Technology, як компанія з ланцюга пам’яті, тимчасово знаходиться на піку.
А от компанії, що виробляють кінцеві апаратні продукти, стикаються з іншою стороною. Apple повинна купувати пам’ять, зберігати маржу, але їй треба зважати на те, чи готові споживачі платити за дорожчі Mac і iPad. Xbox від Microsoft знаходиться в такій же ситуації: консоль для ігор сама по собі малорентабельна, підвищення цін на пам’ять і сховище призводить до практично примусового зростання вартості.
AI однаковий, але Nvidia і Micron Technology живуть за рахунок замовлень, а Apple і Xbox — за рахунок витрат.
Apple змушена підвищити ціни через витрати
Найбільш показовий момент цього підвищення цін Apple полягає в тому, що компанія порушила давній імідж: Apple зазвичай воліє не піднімати ціни на основні продукти, а поглинати витрати через управління ланцюгом постачань та комбінацію продуктів.
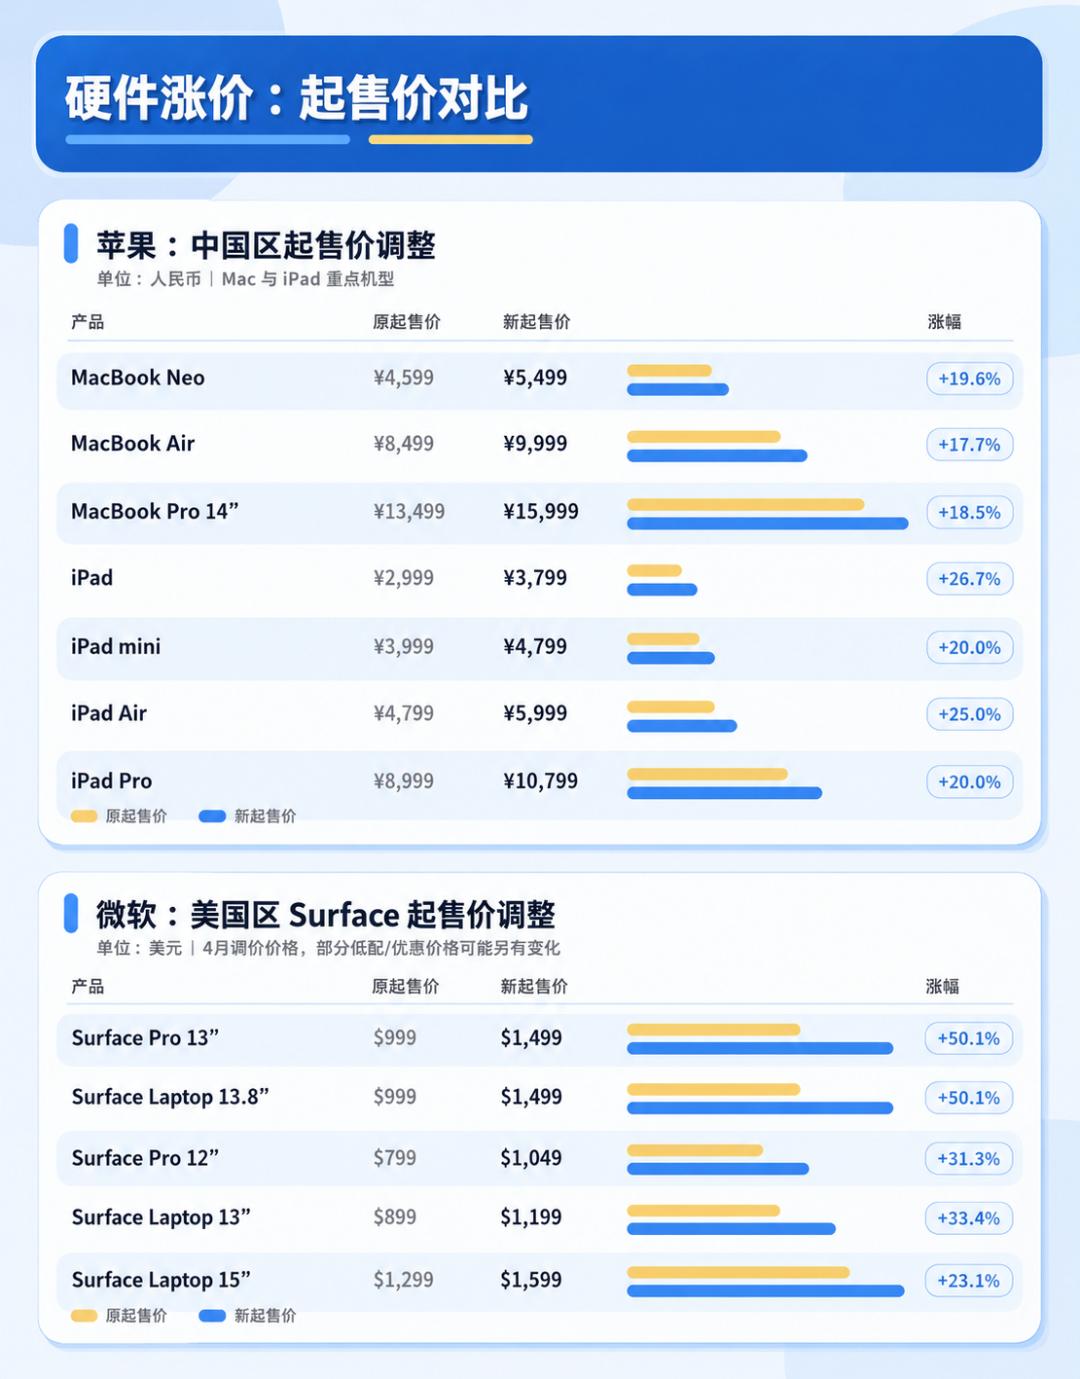
Цього разу все інакше. Ціни на MacBook, iPad, Apple TV, HomePod підняті, і основна причина — вартість пам’яті та мікросхіпів пам'яті. iPhone наразі не включений до цього підвищення, але подорожчання Mac та iPad вже достатньо показує проблему: розширення AI дата-центрів зробило ключові ресурси, призначені для споживчої електроніки, дорожчими.
Раніше витрати на AI були приховані у капітальних витратах хмарних компаній, у замовленнях Nvidia, у будівництві дата-центрів. Тепер вони починають проявлятися на цінниках Mac і iPad.
Це і є перший рівень значення "AI-інфляції". Підвищення цін Apple — це зовнішнє вплив AI-витрат.
Якщо попит на Mac та iPad залишиться стабільним, Apple збереже маржу, і ринок прийме це. Якщо продажі впадуть, питання стане таким: Apple передає витрати споживачам, а ті не погоджуються.
Microsoft перетворює Copilot у рахунок
У Microsoft все значно складніше і цікавіше для аналізу.
Підняття цін на Xbox логічно схоже на Apple — тиск на апаратній стороні. З серпня частина консолей Xbox дорожчатиме (UTC+8), зростання вартості пам’яті та сховища є прямою причиною.
Але справжній ключ Microsoft не в Xbox, а в Microsoft 365.
Нові ціни на корпоративні пакети Microsoft 365 почнуть діяти в липні (UTC+8): Office 365 E3, E5, Microsoft 365 E3, E5 та інші ключові пропозиції змінюються. Microsoft подає це як упаковку, включаючи безпеку, управління і AI можливості до нової структури. Інакше кажучи, Copilot та AI-функції вже не просто "додаткові опції", а стають основою для перегляду ціни підписки.
Apple захищає маржу, а Microsoft переоцінює AI-доступ — це важливіше за просте підвищення цін на апаратне забезпечення.
При підвищенні цін на апаратні продукти споживач може відкласти оновлення; при підвищенні цін на офісну підписку корпоративний клієнт не може так швидко перейти на інший продукт. Word, Excel, PowerPoint, Outlook, Teams інтегровані у процеси компаній, і Microsoft впевнена у підвищенні цін завдяки екосистемній прив’язці.
Але тут і ризик. CFO компаній не будуть вічно платити за "AI-концепцію". Copilot повинен реально економити час, підвищувати ефективність, зменшувати витрати на персонал — усе це впливатиме на продовження підписки.
Використовуючи Wind AI Alice, можна поставити більш пряме питання: після підвищення цін Microsoft, на що має зосередитися ринок? Відповідь проста: не на те, скільки нових AI-функцій було озвучено на презентації, а на коефіцієнт продовження підписки, ARPU та чи зменшується кількість корпоративних користувачів.
Це і є жорсткі показники комерціалізації AI Microsoft.
У другій половині циклу буде видно, хто зможе заробити
AI-бичачий ринок ще триває, але логіка торгівлі змінилася.
У першій половині ринок купував фантазію: хто має модель, обчислювальну потужність, дата-центр, хто може вписати AI у фінансовий звітдзвінок.
У другій половині ринок дивиться на грошові потоки: хто може підняти ціну, хто після цього не втратить клієнтів, хто зможе перетворити капітальні витрати на стабільний дохід, а хто буде просто здавлений витратами.
Apple має простий тест: чи будуть користувачі купувати дорожчі Mac та iPad? Microsoft має тест: чи будуть компанії продовжувати дорожчу підписку Microsoft 365? Ланцюг пам’яті має свій тест: якщо підвищення ціни зупинить попит, скільки ще триматимуться ціни виробників? Це три основні змінні, які слід уважно відстежувати для ринку акцій США.
AI не безкоштовний. Ринок акцій США не перестав любити AI, просто почав рахувати витрати. (Wind 万得)
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
"Ми вже бачили цю схему!" Відомий трейдер-медвідь докладно пояснює: чому він відкрив шорт на нового AI-лідера CoreWeave
Три трейдери, які стали прототипами для фільму «The Big Short», заснували Seawolf Capital та відкрили шорт-позицію на CoreWeave, вважаючи, що високі капітальні витрати, невизначений економічний ресурс GPU і розширення постачання конкурентних чіпів створюють ризик для бізнес-моделі компанії. Найважливішим фактором є те, що CoreWeave у майбутньому необхідно постійно залучати десятки мільярдів доларів фінансування; якщо вартість фінансування зросте або доступ до капіталу буде обмежений, бізнес може не вижити. Це шортування не є песимізмом щодо AI-індустрії, а є ставкою на здатність компанії залучати фінансування та її капітальні витрати.

Британський фондовий ринок відновлюється і зустрічає "великі випробування бюджету"! Підвищення податків, прибутковість державних облігацій та тиск на споживання впливають на ринок.
У той час, коли глобальні інвестори знову проявляють інтерес до британського ринку, осінній бюджет, який буде оприлюднений цього тижня у середу, стане значним випробуванням для фондового ринку країни.

Після виведення 20 млрд доларів із TMT, торгова платформа Goldman Sachs рекомендує вибірково купувати AI: слідкувати за чотирма ключовими напрямками
Трейдингова команда Goldman Sachs вважає, що нинішнє падіння акцій AI викликане зниженням кредитного плеча з боку хедж-фондів, а не ослабленням попиту. Кількісні показники свідчать, що переповнені позиції в AI вже значно ліквідовані: індекс моментуму впав на 7,8%, тоді як Nasdaq в цілому знизився лише на 0,8%, що найбільше вразило сфокусовані портфелі. Порядок входу для відкупу: енергетика → великомасштабні хмарні сервіси → inference/кібербезпека, з пріоритетом для об'єктів із реальним грошовим потоком. Вікно перевірки до 6 листопада; ключове — чи знизять Microsoft, Google та Amazon прогнози капітальних витрат.

Ціни на криптовалюти
Більше


