
Гігантський кит змінює курс: NPS вперше за рік здійснив чисту купівлю KOSPI, національна команда Південної Кореї починає підтримувати ринок?

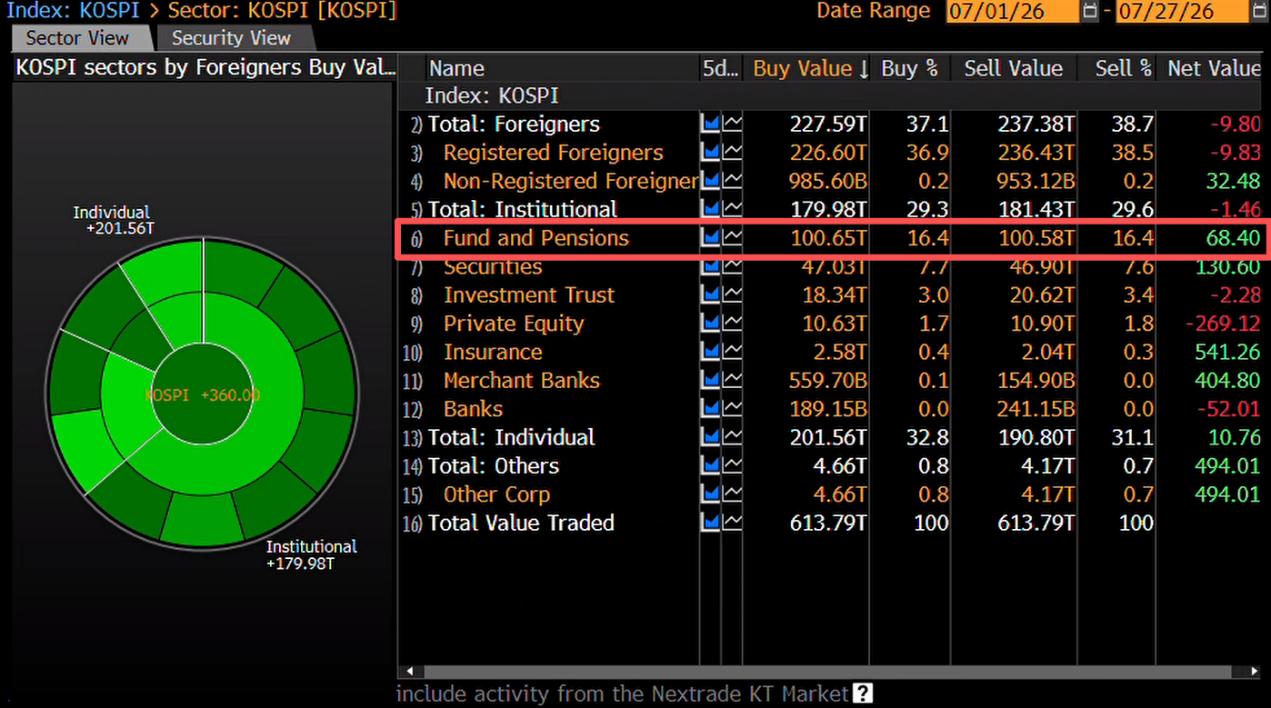
З 1 по 24 липня найбільший інституційний інвестор корейського ринку капіталу — Національний пенсійний фонд (NPS) та інші пов’язані пенсійні фонди — сумарно чисто придбали акцій на основній біржі KOSPI на суму 68,4 млрд корейських вон (близько 46,8 млн доларів США). Це перший випадок місячного чистого купівлі від NPS у цьому році.
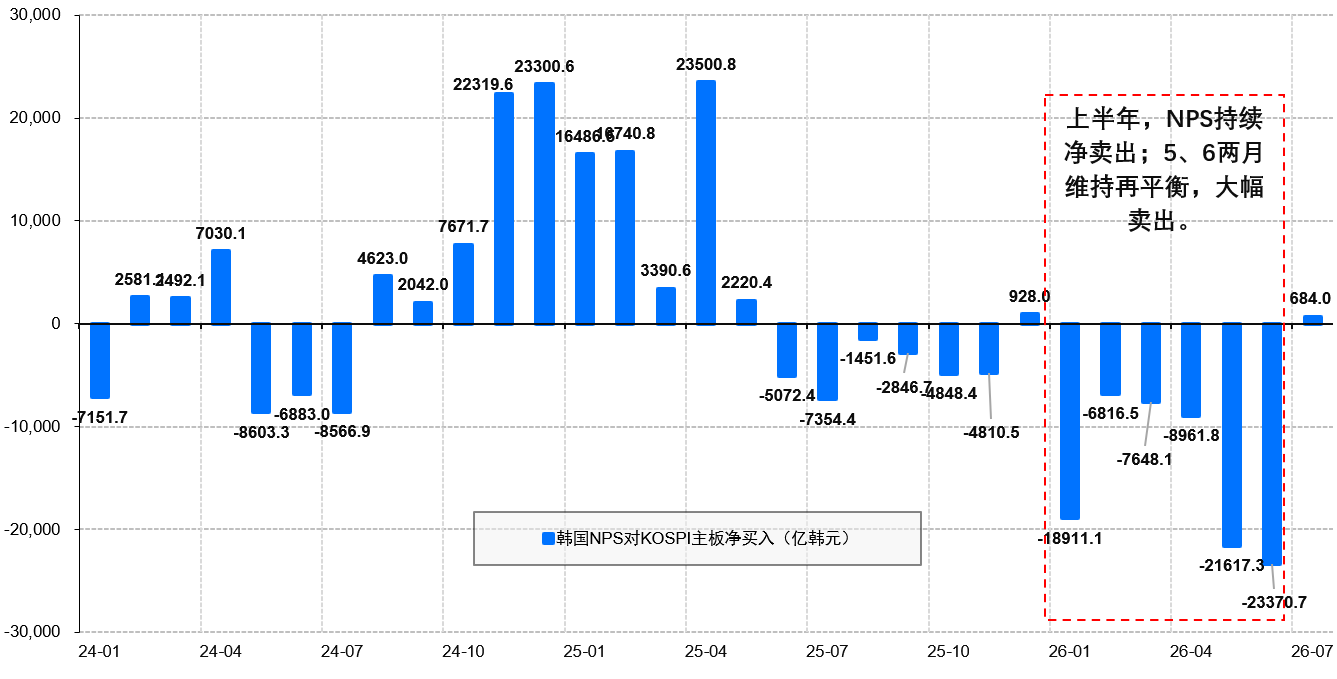
Раніше NPS протягом шести місяців поспіль здійснював чистий продаж акцій, причому обсяги продажу зростали щомісяця; за перше півріччя було продано акцій на 8,73 трлн вон. Особливо у травні та червні, коли корейські акції різко зросли, NPS навпаки активно продавав, чистий продаж займав понад половину торгових днів кожного місяця: у травні було чисто продано на 2,16 трлн вон, у червні — на 2,34 трлн вон.
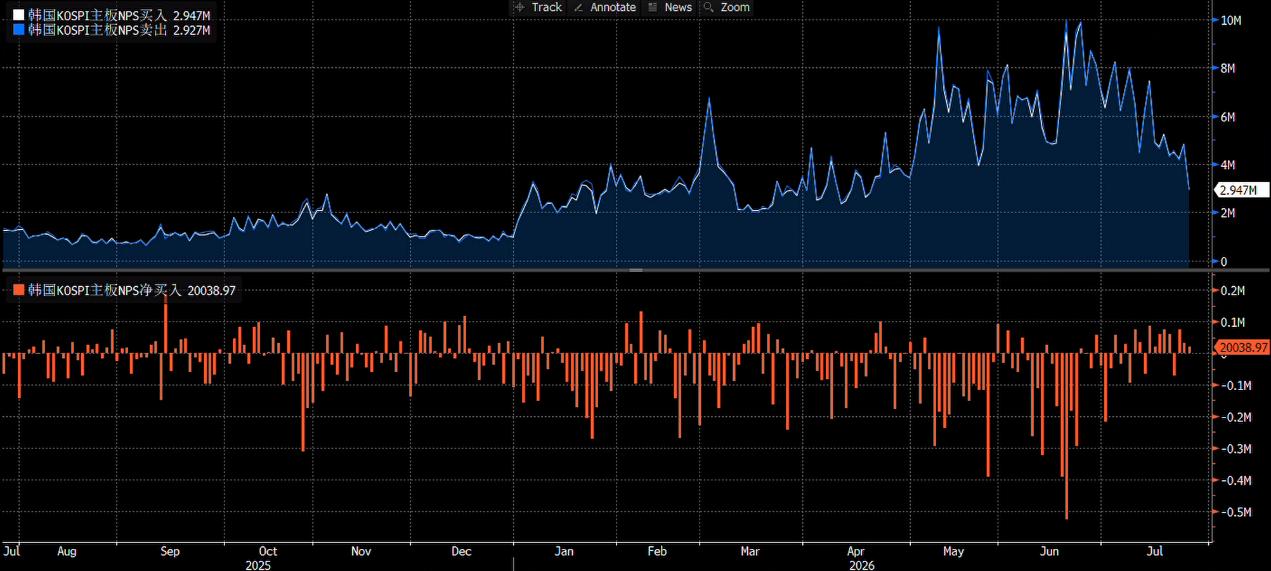
Згідно з торгівлею в липні, за перші 17 торгових днів NPS чисто купував акції 11 днів, а чисто продавав лише 6 днів, тенденція до купівлі була чітко виражена. На рівні окремих акцій цього місяця дії NPS продемонстрували сильні галузеві уподобання. На купівельній стороні, покупка була сконцентрована в секторах напівпровідників та традиційної енергетики; особливо лідер AI-пам'яті SK hynix став основною метою для нарощування — чисто куплено акцій на суму 4,258 млрд вон, вдруге поспіль очолюючи рейтинг купівлі. Далі йдуть SK Innovation (2,247 млрд вон) і S-Oil (1,744 млрд вон). На стороні продажу спостерігався структурний відтік капіталу: SK Square став об’єктом найбільшого чистого продажу — 5,757 млрд вон; водночас акції групи Samsung також активно зменшувалися — Samsung Electro-Mechanics (3,136 млрд вон), Samsung Life Insurance (1,238 млрд вон) та Samsung Electronics (1,115 млрд вон).
Розвіяні очікування масового продажу: прояв ефекту підтримки з боку інституцій
Чисте купівлі NPS у липні можуть стати важливим стабілізуючим фактором для корейського ринку, який зараз перебуває у стані високої волатильності. По-перше, ці дії прямо зняли побоювання щодо великого тиску продажу.
У січні цього року NPS оголосив про призупинення ребалансування портфелю внутрішніх акцій, а в травні суттєво підвищив цільову частку корейських акцій на кінець 2026 року з 14,9% до 20,8%. Після закінчення тимчасового звільнення від ребалансування в кінці червня, NPS з липня повернувся до звичайного механізму ребалансування. Ринок раніше побоювався, що із закінченням тимчасового звільнення від ребалансування NPS може розпочати масштабні продажі — аж до 74 трлн вон. Ці очікування у другій половині червня – початку липня тиснули на ринкові настрої.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Чому цього тижня акції американських банків різко впали? Попередження Bank of America лише стало каталізатором, а інфляція є «прихованим вбивцею»
Індекс банківських акцій KBW у середу знизився на 2,9%, що стало найбільшим одноденним падінням з лютого, а цього тижня його падіння збільшилося до 5%.
Японські компанії рідко нарікають на слабку єну! Коливання обмінного курсу "шкідливі", слабка єна може призвести до хаосу на фінансовому ринку
Вищі керівники японських компаній масово закликають до зміцнення єни, навіть ті підприємства, які виграють від її ослаблення, не є винятком.

Після того як Федеральна резервна система США подала сигнал про жорстку політику, Goldman Sachs змінила позицію: у жовтні очікується ще підвищення на 25 базисних пунктів
Основна логіка того, що Goldman Sachs включив підвищення ставки в жовтні до базового сценарію, полягає в наступному: Федеральна резервна система вже охарактеризувала це підвищення як захід, що підтримує "більш своєчасне повернення" до цільового показника 2%, і підвищення на послідовних засіданнях є природнішим, ніж підвищення через одне. Проте Goldman Sachs вважає, що передбачати більше ніж два додаткових підвищення ставок не є базовим сценарієм, головним чином тому, що їх власний прогноз щодо інфляції є нижчим за медіану прогнозів членів Федеральної резервної системи.
Ціни на криптовалюти
Більше


