
"Dolarovi 'obvalyuvanni torhivli' povernulysya na Uol-strit, instytutsii poperedzhayut': potrebno spivpratsyu Fed"

Уолл-стріт знову робить ставку на так звану "транзакцію девальвації". Основна логіка не складна: коли бюджетний дефіцит США постійно зростає, державний борг перевищує 40 трильйонів доларів, а політики намагаються знизити довгострокові прибутковості шляхом викупу американських облігацій, інвестори починають хвилюватися, що реальна вартість долара та американських облігацій буде підточена, тому переключаються на золото та інші активи, які вважаються "твердими активами".
Останнім часом ця транзакція помітно активізувалася. Золото у понеділок досягло тримісячного максимуму, продовжуючи зростання після більш ніж 5% підйому протягом попереднього тижня, це п'ятий тиждень поспіль зростання, а серпневий приріст може стати найбільшим місячним зростанням з 1999 року. Тим часом індекс долара минулого тижня впав до тримісячного мінімуму, зафіксувавши третій тиждень падіння з останніх чотирьох.
Проте, станом на вівторок на момент публікації, золото знизилося на 0,9% через тиск фіксації прибутку; ринок очікує дані щодо інфляції в США цього тижня та промову голови Федеральної резервної системи Кевіна Волша на щорічній конференції в Джексон Холл.
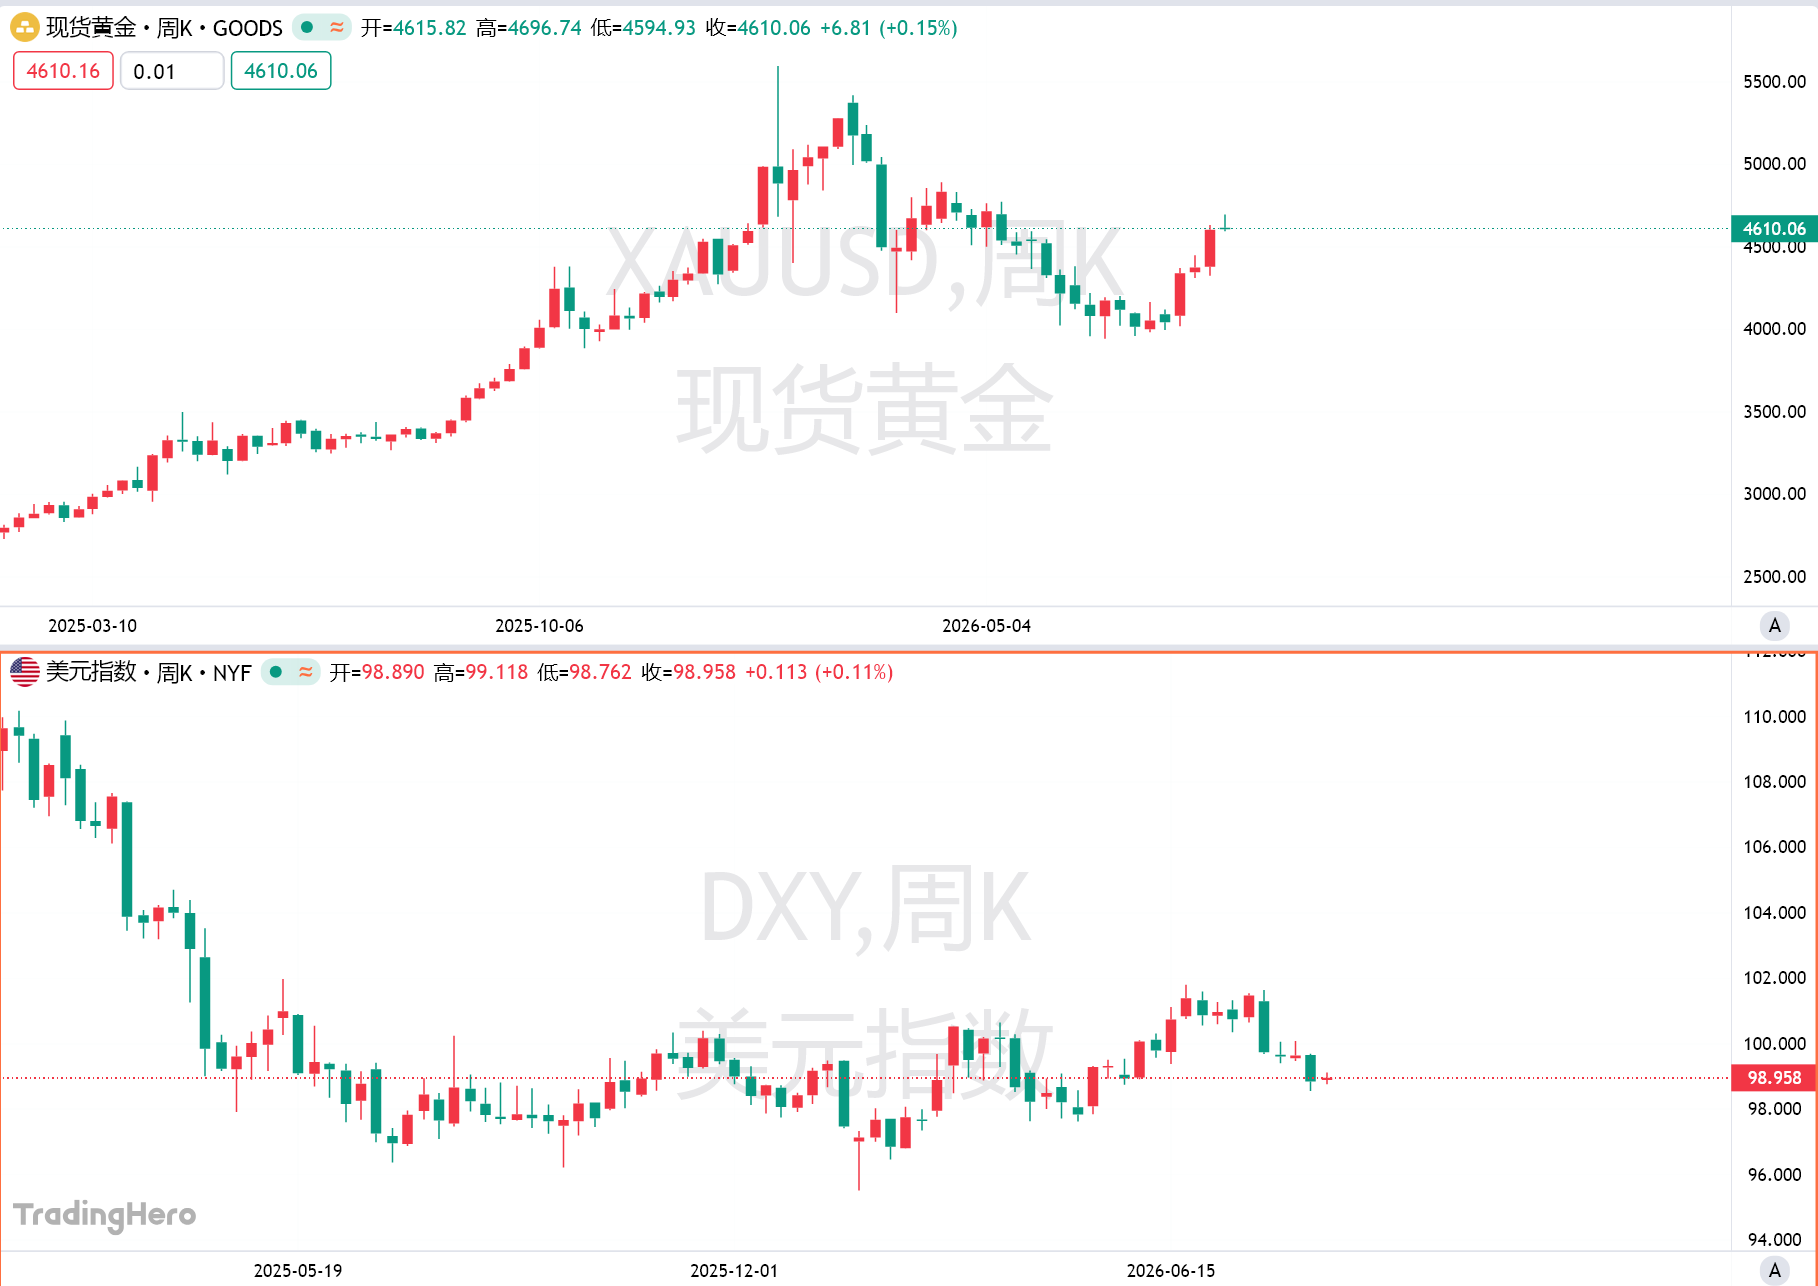
Stephen Coltman, директор з макроекономічного аналізу 21Shares, зазначає, що розмір бюджетного дефіциту та боргу, можливо, більш важливий для уваги, ніж масштаб викупу. Сума викупу, яку нині оголошує Міністерство фінансів США, все ще є незначною порівняно з усім ринком американських облігацій, але політичний сигнал дуже сильний: коли уряд починає активно втручатися у довгострокову прибутковість американських облігацій, ринок природно питає, яка сила змушує Міністерство фінансів діяти.
Міністерство фінансів знижує прибутковість американських облігацій, а ринок робить ставку на ослаблення долара
Минулого тижня Міністерство фінансів США оголосило про підвищення ліміту викупу довгострокових облігацій з 2 мільярдів доларів до щонайменше 4 мільярдів доларів. У понеділок двоє високопосадовців Міністерства фінансів також повідомили, що відомство може задіяти близько 1 трильйона доларів з загального рахунку Міністерства фінансів (TGA) для фінансування викупу.
Ці дії збіглися з подальшим погіршенням бюджетного стану США. У липні місячний бюджетний дефіцит США досяг найвищого рівня за п’ять років, а загальний державний борг федерального уряду вперше перевищив 40 трильйонів доларів. Тим часом, прибутковість 30-річних американських облігацій тимчасово піднялася до 5,34%, майже досягнувши найвищого рівня за 20 років, значно перевищивши показник 4,82% наприкінці червня.
Однак викуп не вирішив проблему повністю. Прибутковість короткочасно знизилася після оголошення дій Міністерства фінансів, але потім знову зросла. Це означає, що інвестори-позичальники не вважають заходи відомства достатніми для зміни основних чинників, які підвищують довгострокову прибутковість.
Nohshad Shah, керівник продажів Citadel Securities з фіксованим доходом у Європі, Близькому Сході та Африці, вважає, що це має певні риси "фінансової репресії": Міністерство фінансів може зупинити подальше падіння цін на американські облігації, але не може ліквідувати тиск, спричинений бюджетним дефіцитом, інфляцією та пропозицією боргу, а лише переносить цей тиск на інші ринки.
Якщо довгострокові прибутковості штучно знижуються, привабливість долара може впасти, імпортні ціни та фінансові умови можуть зазнати змін, що зрештою підвищить інфляцію. Shah попереджає, що сигнал, який надходить з ринку облігацій, гранично ясний — як фіскальна, так і монетарна політика повинні стати більш жорсткими.
Це також означає, що ринок починає знову робити ставку на підвищення ставки Федеральної резервної системи. Ф'ючерси на федеральні фонди показують, що ймовірність підвищення ставки ФРС на засіданні у жовтні вже зросла до приблизно 56%, понад 7 відсоткових пунктів вище, ніж тиждень тому.
Золото та валюти ринків, що розвиваються, можуть стати наступними?
Аналітик Deutsche Bank Michael Hsueh у понеділок заявив, що золото навіть може перевищити ціну 4800 доларів за унцію, і політичний поворот Міністерства фінансів лише посилює бичачу логіку щодо золота.
Багатий інвестор Ray Dalio також радить продовжувати переоцінювати золото та bitcoin, попереджаючи, що неконтрольовані витрати уряду США можуть зрештою призвести до боргової кризи. Він вважає, що доля золота у модельному портфелі може становити навіть 15%.
Але ринок не повністю впевнений, що "транзакція девальвації" вже стала певною тенденцією. Alexander Lis, керівник інвестицій Social Discovery Ventures, вважає, що доки не буде підтверджено готовність Федеральної резервної системи співпрацювати з Міністерством фінансів, зараз недостатньо підстав для повної ставки на цю логіку.
Варто зазначити, що традиційний зв'язок між американськими облігаціями та валютами ринків, що розвиваються, також змінюється. Раніше підвищення прибутковості американських державних облігацій зазвичай означало зміцнення долара та стримувало активи ринків, що розвиваються; нині цей зв'язок руйнується. Під час тиску на довгострокові американські облігації, валюти ринків, що розвиваються, навпаки, демонструють сильні результати.
Причина полягає в тому, що інвестори дедалі більше хвилюються, що уряд США зрештою вирішить питання боргу через інфляцію та більш гнучку політику — включно з викупом облігацій. Якщо реальна вартість долара буде постійно падати, золото та товарні активи можуть виграти, а такі ресурсоорієнтовані ринки, як Південна Африка, Колумбія, Чилі, також можуть залучити більше капіталу.
Nick Rees, директор з макроекономічних досліджень Monex Europe, вважає, що якщо занепокоєння щодо девальвації долара продовжить зростати, це створить більш сприятливе середовище для товарних валют.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Хедж-фонди щойно відновили довгі позиції в технологічному секторі, але ключова підтримка Nasdaq вже почала слабшати
Індекс Nasdaq 100 наближається до нижньої межі багатомісячного коливального діапазону; фʼючерси пробили висхідну трендову лінію та 100-денну ковзаючу середню, що технічно послаблює ситуацію. Хедж-фонди раніше активно скуповували технологічні акції, висока концентрація позицій підсилює ризик зниження. Суперечки щодо безпеки AI та ризики енергозабезпечення створюють подвійний каталізатор. Якщо ключовий рівень підтримки не втримається, а рівень паніки на ринку залишиться низьким, волатильність може потребувати переоцінки.
Доходність 10-річних держоблігацій США перевищила 5%! "Пророк" попереджає: розпродаж ще не закінчено
Керівник відділу G10 стратегії Standard Bank Стівен Барроу, який у лютому цього року першим спрогнозував прибутковість 10-річних держоблігацій США на рівні 5%, підвищив прогноз їхньої прибутковості до 5,2% на кінець року та очікує подальшого зростання до 5,3% у першому кварталі 2027 року. Він зазначив, що тиск на ланцюги постачання, зміни клімату та обмеження імміграційної політики США для пропозиції робочої сили стають сильнішими, ніж раніше. Індекс долара США зріс за день максимально на 0,6% і, ймовірно, покаже найкращий одноденний результат із 17 червня.
Навіть у «бурі уповільнення AI» Kioxia планує залучити щонайменше $10 млрд через IPO у США
Повідомляється, що Kioxia розглядає можливість залучення 10 мільярдів доларів шляхом виходу на біржу в США.

Будівництво потужностей AI переходить від “нестачі електроенергії” до “нестачі персоналу”: модульність набирає обертів, Schneider, Vertiv, Eaton отримують нові можливості
Bernstein нещодавно випустив аналітичний звіт, згідно з яким на тлі швидкого розширення потужностей AI, основний фактор, що обмежує розвиток дата-центрів, наразі змінюється.

Ціни на криптовалюти
Більше


