
“Найточніший у 2026” торговий підрозділ JP Morgan знову змінюється: завершує бичачий настрій з червня і переходить до “тактичної обережності” щодо американських акцій

Торговий підрозділ ринкової аналітики JPMorgan цього року здобув широкий розголос завдяки серії точних оцінок ключових поворотних моментів ринку, зараз знову змінює свою позицію — від оптимізму до «тактичної обережності/нейтральності», що пояснюється зростаючою невизначеністю щодо політики Federal Reserve, перенасиченістю ринку, сезонним тиском та значним відкатом фактору моментуму.
Команда в останньому ранковому звіті зазначає, що фундаментальні показники фондового ринку загалом залишаються стійкими, але протягом наступних 2–3 тижнів накладається ряд короткострокових варіантів, і з високою ймовірністю ринок перейде у фазу бокової волатильності. Попри те, що індекси можуть не зазнати суттєвих корекцій, «нестабільність на рівні субіндексів та окремих акцій не буде дивиною».
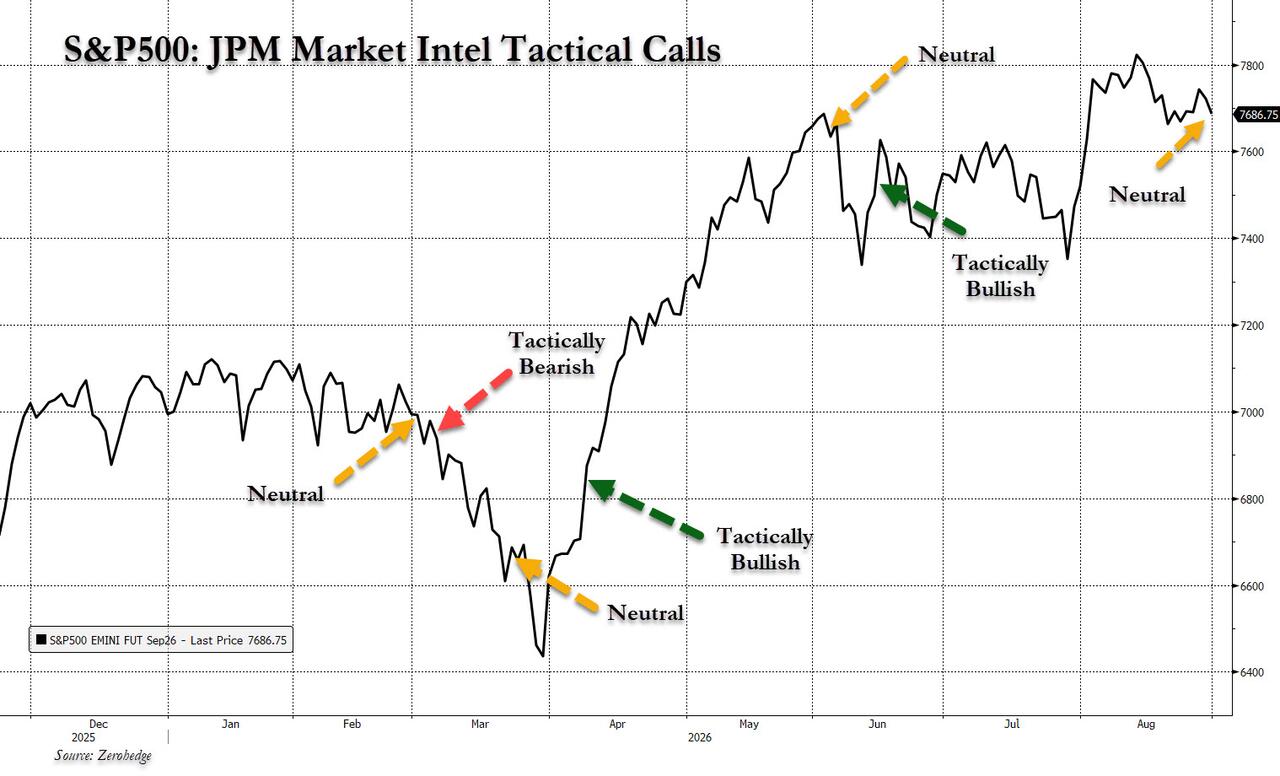
Торговий підрозділ Market Intel JPMorgan на чолі з Andrew Tyler орієнтований на обслуговування інституційних клієнтів і відрізняється від традиційного аналітичного відділу банку. За даними ZeroHedge, команда має яскраві результати прогнозування ринку у 2026 році: з початку року дотримувалась оптимістичного погляду, після різкого зростання цін на сировинні товари, викликаного конфліктом між США та Іраном, своєчасно перейшла до «тактичної обережності», а потім до песимізму; за кілька тижнів закрила короткі позиції, перейшла у нейтральну позицію перед падінням ринку у березні; у період стрімкого зростання з квітня по червень знову стала оптимістичною, а біля вершини перейшла до нейтралі; після невеликої корекції у середині червня повернулася до тактичної оптимістичності.
Це ще одне важливе коригування позиції команди у цьому році, та перший перегляд після червневої зміни на оптимістичну.
Політика Federal Reserve стає найбільшим фактором невизначеності
Головним чинником, що змусив команду змінити позицію, стала переоцінка очікувань щодо політики Federal Reserve. За аналізом виступу голови Fed, Walsh, у Jackson Hole, ключові сигнали включають: ринок праці досяг повної зайнятості, інфляція залишається високою, Fed використовуватиме PCE як індикатор інфляції, для боротьби з інфляцією головним інструментом буде ставка федеральних фондів, а не згортання балансу, і фінансові умови наразі не є стримувальними.
Ці заяви роблять вересневу зустріч з питань ставок «активною». Ймовірність підвищення ставки у вересні, закладена у ринок облігацій, піднялась з близько 35% до 58%. Команда відзначає, що дані щодо зайнятості (NFP) цього тижня і інфляції CPI 11 вересня будуть ключовими, причому CPI має більшу вагу.
Шість причин для тактичної зміни позиції
Окрім фактору Fed, команда виділяє ще п’ять драйверів для зміни позиції.
Позиціонування ринку: Аналітики JPMorgen попереджають, що актуальні сигнали позиціонування неясні, історія показує, що протягом наступних 3–4 тижнів ринок буде нестабільним, і стрімкого відновлення фактору моментуму очікувати не варто.
Кредитний спред: Історично протягом двох тижнів після Дня праці відбувається пік випуску кредитних облігацій, що розширює спреди і створює тиск на фондовий ринок. Зважаючи на те, що торгівля AI вже відчуває тиск через розширення CDS-спредів, цей ризик має значення.
Сезонність: Вересень історично є найгіршим місяцем для S&P 500, а у роки проміжних виборів сезонність проявляється тиском до виборів і сильним відскоком після — з 1990 року середнє зростання S&P 500 за 3, 6, 9 та 12 місяців після виборів складає 5.4%, 11.4%, 12.5% та 14.7% відповідно, з частотою перемог від 78% до 100%.
Відкат фактору моментуму: Індекс моментуму JPMPURE від JPMorgan впав більш ніж на 21% від історичних максимумів у червні, «класичний» індекс моментуму JPPQMO — майже на 34%, що перевищує типові зони корекції у 10–15%.
Звітність AVGO: Команда вважає, що навіть за сильних фінансових результатів, це навряд чи стимулює суттєве зростання акцій AI, зберігання даних та напівпровідникових компаній.
Лонг Nasdaq, шорт Russell, фокус на великих банках
Щодо конкретної стратегії, команда рекомендує розпочати з довгої позиції по Nasdaq 100 (NDX) та короткої по Russell 2000 (RTY). Всередині технологічного сектора через складності з підтримкою інтересу в AI, зберігання даних та напівпровідниках, «Magnificent Seven» (Mag7) — пріоритет на зараз; сектор програмного забезпечення залишається привабливим, особливо на фоні падіння напівпровідників. Акції малих та середніх компаній (SMID-caps) ймовірно відставатимуть у рамках цієї тактичної корекції.
У циклічних акціях, якщо дані ISM цього тижня перевищать очікування, деякі циклічні сектори можуть показати кращу динаміку, де великі банки отримають вигоду від зростання економіки та пом’якшення фінансових умов, а сектор discretionary consumer стане привабливішим на тлі падіння енергетичних цін. У захисних секторах, сектор охорони здоров'я історично демонструє найкращі результати перед проміжними виборами.
Щодо інструментів хеджування, команда рекомендує шорти по кредитних ETF та покупку VIX-продуктів. До завершення зустрічі Fed 16 вересня трейдинг на «девальвацію долара» може стикатися з перешкодами, тож рекомендується переключити кешові позиції на деривативи. Крім того, команда вказує на два важливі зовнішні ризики, за якими слід стежити: чи США та Іран зможуть досягти угоди, або чи виникнуть нові фактори, що призведуть до зростання цін на нафту; та чи набиратиме обертів торговий конфлікт між США та Канадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Хедж-фонди щойно відновили довгі позиції в технологічному секторі, але ключова підтримка Nasdaq вже почала слабшати
Індекс Nasdaq 100 наближається до нижньої межі багатомісячного коливального діапазону; фʼючерси пробили висхідну трендову лінію та 100-денну ковзаючу середню, що технічно послаблює ситуацію. Хедж-фонди раніше активно скуповували технологічні акції, висока концентрація позицій підсилює ризик зниження. Суперечки щодо безпеки AI та ризики енергозабезпечення створюють подвійний каталізатор. Якщо ключовий рівень підтримки не втримається, а рівень паніки на ринку залишиться низьким, волатильність може потребувати переоцінки.
Доходність 10-річних держоблігацій США перевищила 5%! "Пророк" попереджає: розпродаж ще не закінчено
Керівник відділу G10 стратегії Standard Bank Стівен Барроу, який у лютому цього року першим спрогнозував прибутковість 10-річних держоблігацій США на рівні 5%, підвищив прогноз їхньої прибутковості до 5,2% на кінець року та очікує подальшого зростання до 5,3% у першому кварталі 2027 року. Він зазначив, що тиск на ланцюги постачання, зміни клімату та обмеження імміграційної політики США для пропозиції робочої сили стають сильнішими, ніж раніше. Індекс долара США зріс за день максимально на 0,6% і, ймовірно, покаже найкращий одноденний результат із 17 червня.
Навіть у «бурі уповільнення AI» Kioxia планує залучити щонайменше $10 млрд через IPO у США
Повідомляється, що Kioxia розглядає можливість залучення 10 мільярдів доларів шляхом виходу на біржу в США.

Будівництво потужностей AI переходить від “нестачі електроенергії” до “нестачі персоналу”: модульність набирає обертів, Schneider, Vertiv, Eaton отримують нові можливості
Bernstein нещодавно випустив аналітичний звіт, згідно з яким на тлі швидкого розширення потужностей AI, основний фактор, що обмежує розвиток дата-центрів, наразі змінюється.

Ціни на криптовалюти
Більше


