
Ціна на мідь "виривається з-під контролю"? Висновки з циклу постачання

Основні погляди
Головним чинником, що визначає центральну ціну на мідь, є пропозиція. У кожному циклі пропозиції, в його другій половині, ціна на мідь здійснює підйом центрального рівня. Тільки цикл пропозиції містить справді велику можливість для ціни на мідь.
Історія також навчає нас, що для спіймання точки перегину центральної ціни на мідь, крім пропозиції, слід ще звертати увагу на три додаткові фактори: ① зниження буферу запасів та простою потужності; ② поява нових потреб, нечутливих до високої ціни; ③ наступний цикл видобутку міді вимагатиме більших вкладень капіталу та мотивуючих цін.
Якщо переосмислити поточний сильний ріст ціни на мідь (з 2021 року по теперішній час), якраз виконуються зазначені вище умови. Тому ціна на мідь вже піднялася на новий центральний рівень.
Слабкий традиційний попит неабияк помилково вважався потенційним ризиком падіння цін на мідь, але насправді ж традиційний попит слабкий, новий попит ще не повністю замінює, новий цикл видобутку міді не може суттєво збільшити пропозицію, і тому тепер ціна на мідь перебуває у фазі низької еластичності пропозиції міді, що і є коренем поточного відв'язування ціни на метал.
У майбутньому ціна на мідь може коливатися, але новий центральний рівень вже встановлений.
Анотація
Традиційний аналіз ціни на мідь часто використовує глобальну промисловість, нерухомість або циклічність запасів; ця схема пояснює короткі коливання (3-5 років), але не здатна відповісти на важливе питання: чому при однакових темпах приросту попиту ціна на мідь у різні періоди може суттєво відрізнятися.
Ми спробували розглянути у більш длінній перспективі капітальні інвестиції у шахти – цикли потужностей, щоб проаналізувати вплив змін пропозиції на центральну ціну міді та пояснити, чому цьогорічна ціна перевищила традиційний попитовий цикл і показала дуже сильну цінову динаміку.
I. Від Другої світової війни до сьогодні мідні копальні пережили чотири цикли пропозиції, ціна на мідь коливається довкола рухомого центру
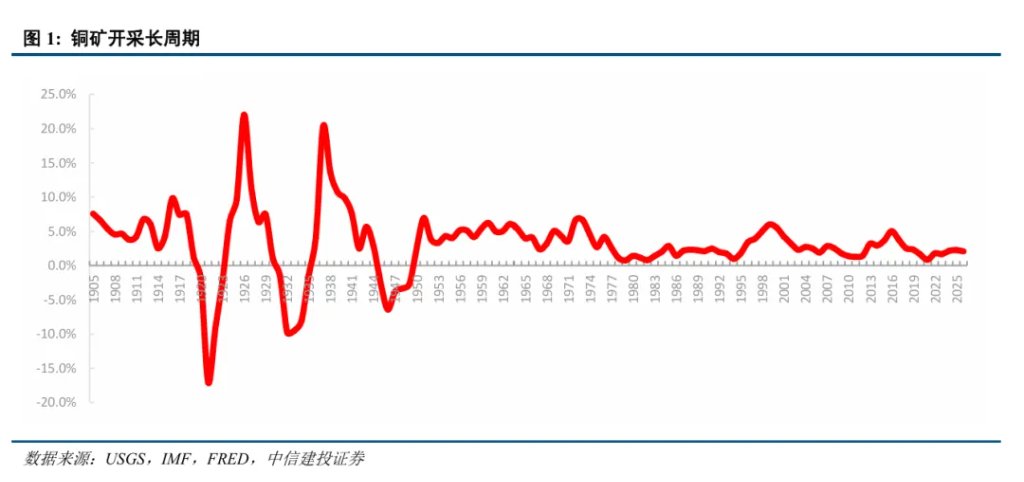
Спостерігаючи темпи приросту міді з 1900 року, видно, що з 1900 до 1950 рр. глобальне виробництво міді зростало значно швидше ніж опісля. Після війни, видобування міді поступово перейшло від високоякісних до великих низькоякісних вкраплених родовищ, а капітальне поглиблення змінило механізм реакції пропозиції.
Тому ми обираємо 1950 рік як стартову точку для дослідження циклів сучасної пропозиції міді, не лише для уникнення більш різких коливань до цього часу, а й тому, що темпи приросту міді до і після 1950 року мають різне економічне значення: раніше більше відображали війну, депресії та зміну стану потужностей; згодом, із поглибленням капіталу шахт і глобальної диверсифікації ресурсів, темпи приросту міді все більше стають відстроченим результатом рішень по цінах та капіталовкладеннях минулого циклу.
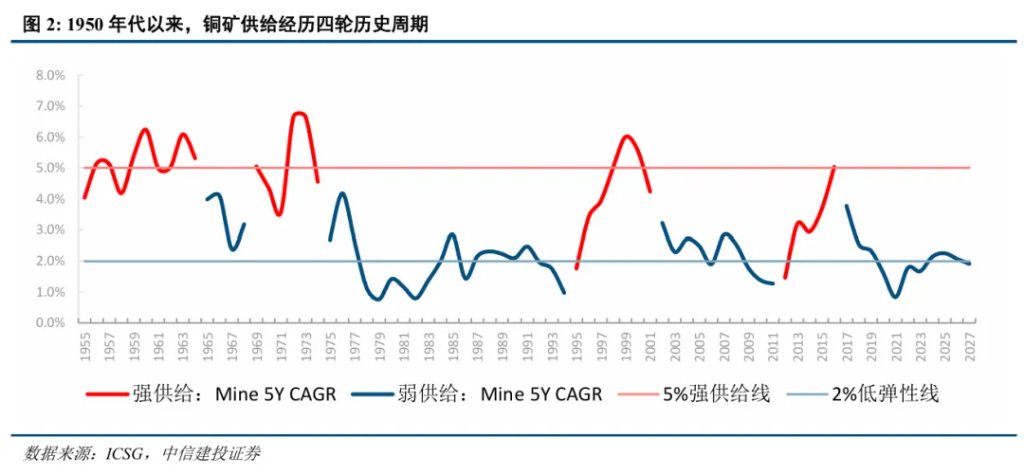
Оцінюючи силу пропозиції глобально через композитний ріст виробництва міді, можна помітити чотири цикли пропозиції видобутку міді з 1950-х до сьогодні.
Історично, коли 5-річний композитний ріст тримається на рівні 4%-5% та кілька разів досягає чи перевищує 5% за фазу, це означає, що великі проєкти, сформовані під час минулого циклу капітальних витрат, досягають етапу масового введення — таку фазу ми називаємо "фаза активного випуску пропозиції"; коли ж темпи приросту з високого рівня падають до близько 2% — це ознака поступового вичерпання запасів проєктів і повернення пропозиції до низької еластичності.
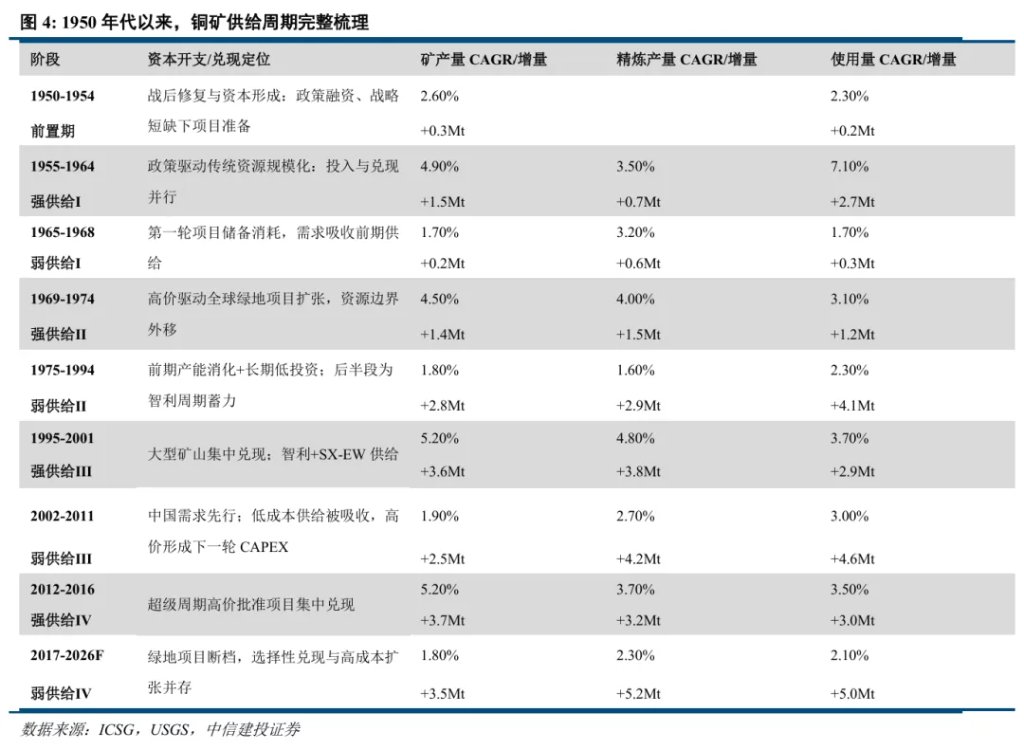
Перший цикл пропозиції: 1955-1968 (14 років), де 1955-1964 (10 років) – фаза активної пропозиції, композитний ріст 4.9%; 1965-1968 (4 роки) – фаза слабкої пропозиції, ріст лише 1.7%.
Другий цикл пропозиції: 1969-1994 (25 років), де 1969-1974 (5 років) – активна пропозиція, композитний ріст 4.5%; 1975-1994 (20 років) – слабка пропозиція, ріст лише 1.8%.
Третій цикл пропозиції: 1995-2011 (17 років), де 1995-2001 (7 років) – активна пропозиція, ріст 5.2%; 2002-2011 (10 років) – слабка пропозиція, ріст 1.9%.
Четвертий цикл пропозиції: з 2012 року по теперішній час (15+ років), де 2012-2016 (5 років) – активна пропозиція, ріст 5.2%; 2017-2026F (9 років) – слабка пропозиція, ріст 1.8%.
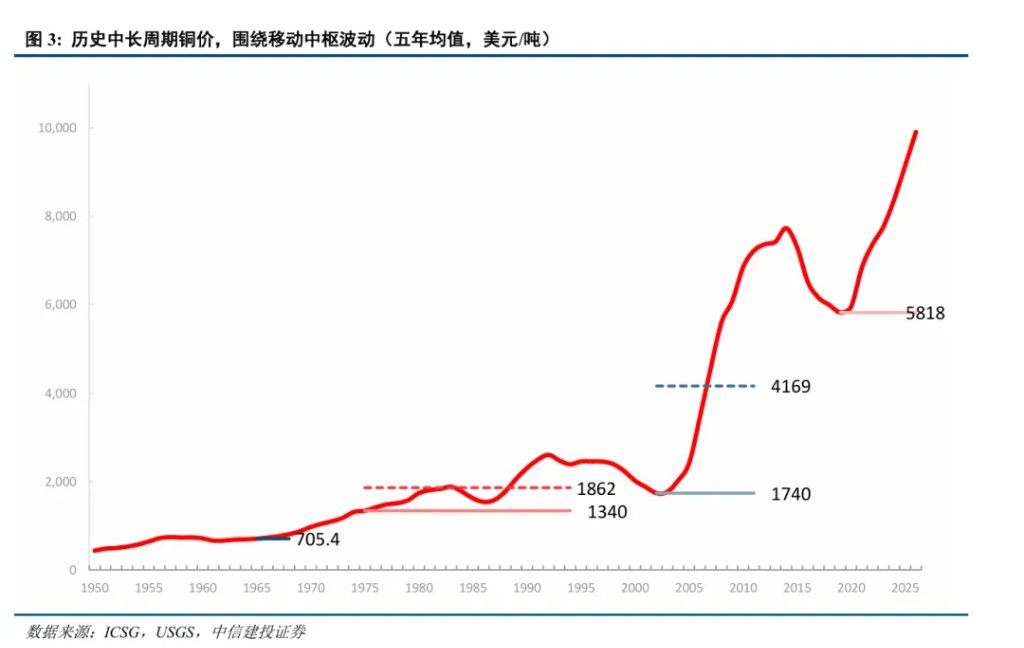
У відповідності до цінової динаміки, ціна на мідь не просто коливається навколо якогось постійного середнього, а з переходом між циклами пропозиції постійно формує нові цінові платформи та вищі цінові діапазони.
Ми детально розглянемо, чому після кожного завершення фази активної пропозиції ціна на мідь не повертається до старого середнього, а рухається до нового, вищого рівня.
II. Перший цикл пропозиції: політика стимулює традиційний масштабний розвиток ресурсів (1955-1964)
Перше активне введення пропозиції не було викликане лише ринковими цінами, а й активною підтримкою уряду США шляхом стратегічних запасів, фінансування та гарантій закупівлі, що знижували інвестиційний і збутовий ризик розробки мідних ресурсів.
Корейська війна і індустріалізація на початку холодної війни підвищили стратегічну значимість ресурсів. Закон про стратегічні та критичні матеріали 1946 року встановив рамки запасів і державних закупівель; Закон про оборонну продукцію 1950 року забезпечував кредити, довгострокові контракти, податкові преференції для виробництва, відновлення чи розширення потужностей шахт. Ці політики перетворювали державні потреби на інвестиційний стимул для проєктів.
У 1955-1964 роках нові проєкти з розробки міді були зосереджені на традиційних зонах — розширення, відновлення та розробка відомих родовищ. В регіональному плані головними центрами стали мідний пояс Центральної та Південної Африки, Північна Америка і Андійський пояс Чилі-Перу. СРСР і Східна Європа також були важливими джерелами приросту.
Світове виробництво міді зросло з 2.9 мільйонів тонн у 1955 році до 4.44 мільйонів тонн у 1964 році з приростом близько 1.54 млн тонн. Північна Америка прямо виграла від політики США, а приріст поза Північною Америкою забезпечили західні шахти у Замбії/Конго та Чилі, Перу. СРСР і Східна Європа дали 384 тис. тонн, розширюючи виробництво у рамках соціалістичної системи.
Активна пропозиція спочатку знижує ціни — падіння цін у 1957-1958 роках співпало з введенням потужностей. Пропозиційний бонус був поглинений попитом, і ціновий центр починає зміщуватися до впливу додаткової пропозиції.
У 1964 році, із продовженням індустріалізації, додаткові потужності були поступово поглинуті, ціна на мідь отримала передумови для зростання і досягла циклічного перегину.
Світове виробництво міді зросло з 4.44 мільйонів тонн у 1964 році до 5.01 мільйонів тонн у 1968 році, CAGR близько 3%, проти 5.3% у 1955-1964 роках; сповільнення темпів приросту та зростання виробничих затрат обмежило падіння цін. Після переходу від сильного до слабкого циклу цінова основа змістилась до впливу додаткової пропозиції, а страйки та транспортні ризики значно вплинули на ринок, підвищуючи ціну і посилюючи вимоги працівників і ресурсопостачальників.
У 1965-1974 роках медіана номінальної ціни була близько 1,090 доларів США/тонна, значно більше ніж у 1955-1964 роках (683 долари США/тонна).
III. Другий цикл пропозиції: висока ціна стимулює глобальну експансію ресурсів (1969-1974)
Друга експансія пропозиції стимулюється високою ціною та безпекою ресурсів: після поглинання попередньої запасної пропозиції новий попит і перебої пропозиції викликають значно вищу премію на відповідні ресурси.
Наприкінці 1960-х попити від електромереж, автомобілів, будівництва, побутової техніки та промислового обладнання зростали, надлишок швидко зникав. Стратегічний запас міді США зменшився з близько 1.04 млн тонн у 1963 році до 0.25 млн у 1967 році, буфер запасу різко скоротився.
Після "Ніксонівського шоку" у 1971 р. система Бреттон-Вудс поступово зруйнувалася, а у 1973 році валютний курс став плаваючим. Дефіцит долара, інфляція, премія на фізичні активи – важливий фон для розуміння оцінки активів.
У 1969-1974 роках нова пропозиція орієнтувалася на глобальні зелені поля, низькоякісні та великотonnажні ресурси. Ресурсні кордони розширились від традиційних шахт США до Канади, Анд, Південно-Східної Азії, Африки та Океанії і вимагали інтеграції шахт, фабрик, металургії, енергетики й транспорту.
Світове виробництво міді зросло з 5.68 млн тонн у 1969 році до 7.10 млн тонн у 1974 році, приріст за п'ять років близько 1.41 млн тонн. Західна Канада та нові ринки Тихоокеанського регіону стали центром приросту. Чилі та Заїр розширили традиційні шахти. СРСР і Польща забезпечили важливий приріст (31 тис. тонн): СРСР – 17.1 тис., Польща – 13.9 тис.
Від поведінки 1955-1964 років до 1967-1974 проєкти змістилися з традиційних шахт до глобальних зелених полів, низькоякісних і великих ресурсів, ціновий цикл закінчився раніше ніж цикл пропозиції.
Інфляція та валютні чинники підняли номінальні ціни; 1969-1974 – єдина фаза серед чотирьох циклів, коли ціна на мідь суттєво піднялась під час активної пропозиції.
Кольорові метали у 1973-1974 не розмивалися незалежною динамікою, а росли разом зі світовими товарами: розпад системи Бреттон-Вудс, дефіцит долара, попит на інфляційні хеджі фізичних активів. Світовий банк зазначає, що на початку 1974 року ціна на мідь росла навіть при зростанні виробництва, відображаючи очікування та спекуляцію.
Два спади попиту (1975, 1982) подовжили цикл розпродажу запасів, зрушення центральної ціни відклалося до 1987 року, коли одночасно зменшились запаси, буфер потужностей та нові проєкти.
Після сповільнення приросту у 1974 ціна не одразу почала зростати, але новий номінальний мінімум уже підтвердився. Світове виробництво зросло з 7.1 млн тонн у 1974 році до 8.31 млн у 1986 році (композитний ріст лише 1.3% проти 5.9% у 1969-1974 рр), приріст затримався, зростання затрат стримало падіння цін. Але рецесії 1975 та 1982 затримали розпродаж запасів, ціна довго трималася біля нового мінімуму.
До кінця 1986 року запаси вже були менше половини максимуму 1983 року. У 1987 році світові комерційні запаси знизилися з близько 890 тис. тонн до 520 тис.; споживання – 10.44 млн, виробництво – 10.21 млн, тобто ринок перейшов від надлишку запасів до дефіциту.
У 1987-1990 роках середня ціна міді близько 2,474 доларів США/тонна, що на 71% більше порівняно з 1,448 доларами у 1982-1986 роках, а у 1991-1992 — стабільно біля 2,450-2,550 доларів. Новий номінальний центр ціни визначено.
IV. Третій цикл пропозиції: Чилі і SX-EW технологія
Третій цикл – глобалізація, відкритість ресурсів і технологічне розповсюдження створили період масового введення потужностей, проєкти, сформовані наприкінці 1980-х – середині 1990-х, масово вводились у 1995-2001.
1990-ті: електроніка, електроенергетика, будівництво і виробництво переходили у Східну Азію, регіон став ключовим споживачем рафінованої міді. До кінця 90-х Азія забезпечила третину світового споживання міді, очікування попиту змінилися структурно.
Відкритість чилійської гірничої промисловості й глобальні капітальні потоки створили базу для цієї експансії.
Ця нова пропозиція формувалася великими вкрапленими шахтами Чилі, доповнювалась Австралією, Індонезією, Аргентиною, Перу; SX-EW дозволила залучати оксидні, низькоякісні руди та відвали у ресурсну базу.
Світове виробництво міді зросло з 10.07 млн тонн у 1995 до 13.64 млн у 2001 (приріст 3.566 млн тонн, композитний ріст 5.2%), найбільша концентрація приросту серед усіх циклів.
Південна Америка (Анди) – абсолютний центр; Чилі забезпечила 60% глобального приросту, SX-EW зменшила залежність деяких проєктів від традиційної металургії, оксидні руди і відвали могли виробляти катод безпосередньо; значення в основному у розширенні ресурсної бази, але не завжди це дешевше.
Після 2001, скорочення запасів проєктів і прискорення китайського попиту у 2002-2011 проявилися одночасно, і ринок перейшов від "надлишок потужностей, низькі ціни" до "низька еластичність пропозиції, переоцінка цінового центру".
Після масових введень проектів темпи приросту пропозиції не припинились, але суттєво сповільнились.
Низька ціна у 1997-2001 зменшила бюджети розвідки і інвестиції у нові поля, проєкти з високими затратами відкладали чи закривали. Велика шахта – від розвідки до будівництва потребує років, тому дефіцит проєктів у період низької ціни відображався поступово, із 2003 недостача нової пропозиції стала явною.
Світове виробництво міді зросло з 13.6 млн тонн у 2002 до 16.1 млн у 2011 (CAGR 1.9%); це значно менше ніж 5.2% у 1995-2001 роках.
У цей час рафіноване споживання зросло з 15.3 млн до 19.9 млн тонн, CAGR 3.0%; Китай – ключове джерело приросту.
Вступ до СОТ прискорив експорт промисловості, побутової техніки, механіки, електроніки; урбанізація, житлове будівництво, інвестиції у мережі та інфраструктуру значно підвищили витрати міді на одиницю росту економіки.
У 2002-2011 роках медіана ціни міді – близько 5,936 доларів США/тонна, на 227% більше ніж 1,814 у 1995-2001, тобто у 3 рази більше ніж раніше.
V. Четвертий цикл пропозиції: супервеликий CAPEX (2012-2016)
Четвертий активний цикл пропозиції— наслідок значного росту цін у 2002-2011 рр. і китайського попиту—призвів до історичних капітальних витрат, що масово реалізувались у 2012-2016.
Китайські власні ресурси й видобуток міді не відповідали зростаючому попиту, нове споживання все більше залежало від імпорту шахт, концентрату, рафінованої міді й металобрухту. До 2011 року на Китай припадало вже 40% світового споживання міді, його імпорт рафінованої міді складає також 40% від глобального торгівлі. Інвестиції у Китай зросли з 35% ВВП у 1980 р. до 49% у 2010, у інфраструктуру й виробництво вкладали 27% і 31% інвестицій відповідно, жилищне будівництво з 5.5% до 9% ВВП з 2004 до 2011.
Отже, гірничі компанії більше не сприймали китайський попит як звичайний цикл, а закладали його у довгострокові прогнози й підвищували очікування цін і обсягів проєктів. Під впливом прогнозів, ціни й фінансування, глобальні капітальні витрати на розробку міді досягли історичних максимумів.
Географічно цей цикл пропозиції був найрозсіянішим, абсолютний приріст найбільший за всі цикли, але за типом ресурсів ще дуже залежав від великих сульфідних родовищ і концентрату міді; у капіталі й виконанні проєкти стали складнішими.
Регіонально Перу – головний центр проєктного зростання, Монголія – новий великий ресурсний центр, Мексика й США розширювали чинні проєкти, африканський мідний пояс доповнював, а нові проєкти у Чилі переважно компенсували спад існуючих шахт.
Після 2017 — коли пік пропозиції був поглинений — брак нових проектів і структурний попит підняли цінове дно.
Після 2017 нові проекти не зникли, але вводились розсіяно і повільно, не було як у 2012-2016 концентрації випуску. Розширення чинних шахт пріоритетно, шахти у період низьких цін приділяли більшу увагу балансу і обслуговуванню, а також зниженню якості руди, зростанню витрат на обладнання й енергію, збільшенню циклів погодження та екології, що ускладнило швидке нарощування пропозиції навіть при високих цінах.
У 2017-2020 роках композитний ріст виробництва міді — лише 1.1%, проти 5.2% у 2012-2016, зниження 4.1 відсоткові пункти.
У 2017-2020 роках медіана ціни міді 6,221 доларів США/тонна, ціна поступово зміцнилась, але мінімальні рівні не повернулись до рівнів до 2016 року.
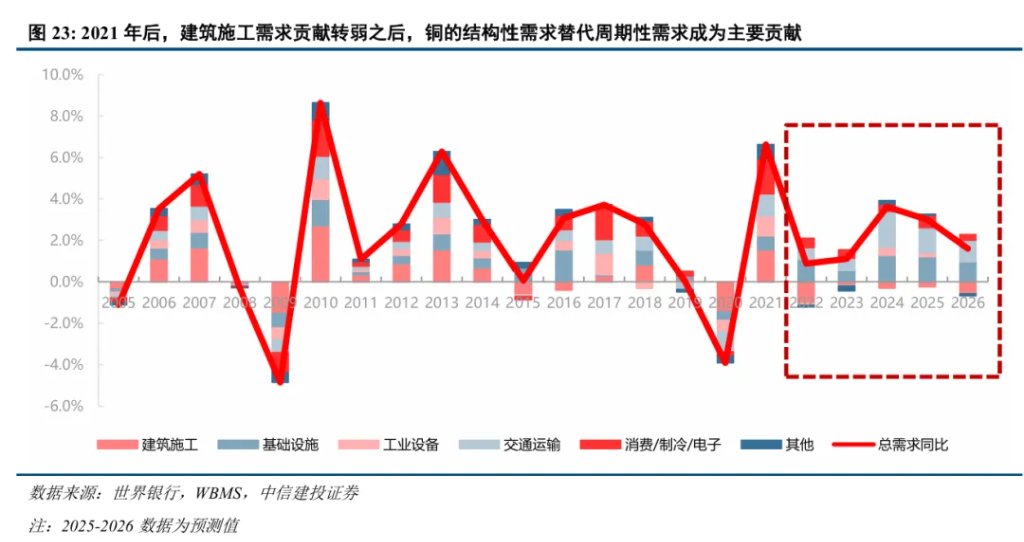
З 2020 року структурний попит домінує і вимагає використання дорогих ресурсів. У 2021-2025 роках інвестиції у електромережі, електрифікацію транспорту, відновлювану енергію та цифрову інфраструктуру стали новим джерелом попиту. Відносно нерухомості й загальної промисловості ці потреби більш прогнозовані й менш чутливі до цін у короткому терміні.
У 2021-2025 роках середня ціна міді піднялась до 9,145 доларів США/тонна, що на 47% більше, ніж у 2017-2020, і на 33% вище, ніж у 2012-2016. Це свідчить, що ціна вийшла з платформи 2017-2020 і перейшла у новий високий діапазон.
VI. Оцінка чи поточний цикл ціни на мідь відповідає умовам підйому цінового центру
Чотири цикли показують: коли попередній ріст низьковартісної пропозиції вже поглинено, а попит ще потребує нових ресурсів, ціна на мідь готова відірватися від старої платформи.
Темпи приросту пропозиції — важлива підказка для переоцінки ціни, але недостатнє для зростання цінового центру. Для цього треба оцінити буфер пропозиції, стійкість попиту й крайові затрати розробки.
Умова 1: буфер сформований попереднім ростом пропозиції поступово вичерпується, висока ціна не може швидко забезпечити новий приріст, ефективна еластичність пропозиції падає.
Після масового введення проектів темпи приросту міді падають, це означає, що потенціал нового приросту знижується.
В такому контексті страйки, збої транспорту й політика ресурсів сильніше впливають на цінові коливання; якщо ці чинники затримують інвестиції чи підвищують вимоги до прибутковості проектів, їхній вплив може перейти з короткочасної премії у довгострокову вартість пропозиції.
Залишається, що активна пропозиція часто стримує ціну, але з урахуванням валютних і інфляційних чинників номінальна ціна не обов'язково падає. Досвід 1969-1974 показує: зміна номінального центру ціни міді у крайній ситуації також залежить від впливу грошової довіри.
Умова 2: сильне зниження попиту може затримати підйом центру, але має бути стійкий й нечутливий до ціни крайовий попит.
Попит має поглинати пропозицію не лише короткочасно, а й стійко.
Досвід 1974-1980-х показує, що сповільнення пропозиції не завжди піднімає центр ціни одразу. Рецесія, коригування попиту й поглинання запасів можуть довго тримати ринок вільним.
Після 2002 китайська урбанізація й індустріалізація забезпечили стійкий приріст попиту, поступово поглинаючи додаткові потужності.
Умова 3: крайові ресурси, потрібні для нового попиту, або мають вищі витрати й потрібний вищий дохідність.
Технології та нові центри ресурсів можуть забезпечити дешевий приріст лише тимчасово, але не зупиняють підйом центра цін назавжди. Після поглинання нового приросту ринок потребує розробки наступних ресурсів.
З 2021 року основна зміна — уповільнення пропозиції після масового введення супервеликих проектів і одночасне зростання попиту інвестицій у електричні системи й електрифікацію.
Обмеження пропозиції проявляється у складності перетворити ресурси в ефективну потужність; глобальні шахти не забезпечили 5% щорічного приросту як колись.
Попит: слабість нерухомості не гарантує одночасне падіння споживання міді, структурний попит діє на основі вже зроблених інвестицій. Електромережі, електрифікація транспорту й енергетичні системи стають новим джерелом попиту на відміну від традиційної нерухомості.
IEA у звіті 2025 року зазначає, що розширення китайських мереж — найбільший внесок у глобальний приріст попиту на мідь за два роки. Це означає, що попит базується на реальних інвестиціях, а не лише на перспективних історіях.
2017 — часична формування необхідних умов для підйому центра ціни на мідь, після 2021 — сильніше підтвердження достатності. Спад пропозиції пояснює, чому ціна не повертається до старих рівнів, структурний попит визначає чи ціна відірветься, а крайові мотивуючі витрати визначають висоту й стійкість нового цінового центру.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Відомий інвестор: SpaceX(SPCX.US) може коштувати 50 трильйонів доларів за десять років, Маск заявив: "Ти все ще занизив оцінку!"
Мільярдер-інвестор Рон Барон, який має 56-річний досвід у сфері інвестицій, вважає, що оцінка SpaceX (SPCX.US) у наступні десять років може досягти 50 трильйонів доларів, що майже у 25 разів перевищує поточну оцінку.

Безперервні великі придбання викликають питання на ринку! ServiceNow (NOW.US) терміново заперечує чутки про придбання Decagon
ServiceNow у вівторок спростував повідомлення про намір придбати стартап розмовного штучного інтелекту Decagon.
Джонсон і Джонсон (JNJ.US) Q3 конференц-дзвінок: річний дохід вперше може перевищити 100 мільярдів доларів США, інноваційні ліки активно компенсують зустрічний вітер у медичній техніці
Компанія Johnson & Johnson (JNJ.US) опублікувала фінансовий звіт за третій квартал 2026 фінансового року та провела телефонну конференцію щодо результатів.
CPI США за вересень буде оголошено сьогодні ввечері: загальна інфляція може зрости до 3,6%, чи зможе уповільнення базової інфляції розвіяти очікування підвищення ставки Федеральною резервною системою в жовтні?
Хоча енергетика підвищує загальну інфляцію, спад основної інфляції забезпечує Федеральній резервній системі США впевненість, щоб у жовтні залишити ставки без змін. Зараз ціноутворення на фондовому та валютному ринках сильно розходяться: фондовий ринок спокійний, тоді як на валютному ринку відчувається напруга. Сьогодні ввечері одна сторона неминуче буде зганьблена.

Ціни на криптовалюти
Більше


