
Пророк бульбашки попереджає про наявність бульбашки на ринку нерухомості США, золоті та акціях: божевільний чи пророк?

Ukrainian Report, 22 жовтня—— Гаррі Дент довгий час попереджав про бульбашку американських активів, тепер переходить до дій: продає власний будинок, не тримає золота. На його думку, цей раунд зростання — найбільша бульбашка в історії, існують суттєві ризики суттєвого коригування для американських акцій, ринку нерухомості США та ціни на золото, а нерухомість явно страждає через демографічні зміни. Він планує робити ставку на першу хвилю падіння американських акцій за допомогою потрійно зворотних інструментів і вважає, що довгі американські облігації стануть притулком, прогнозуючи тривалу дефляцію, а після розриву бульбашки золото отримає шанс.
Американський ветеран ринку, який тридцять років поспіль попереджав про бульбашки, тепер почав вкладати реальні гроші у власні переконання. Він продав свій власний дім, повністю вийшов із золота, залишивши лише одну фразу: це може бути єдиний момент, коли вам варто захистити себе.
Спершу продає власний дім, впевнений у найбільшій історичній бульбашці
Гаррі Дент (Harry Dent) є засновником HSDent та автором книги «Життєвий розпродаж». Ще в 1993 році він став відомим завдяки книзі «Велике процвітання попереду», точно передбачивши тривалий бичачий ринок дев’яностих. Тепер же він переконаний,
Дент заявляє: "Я продаю свій основний будинок, адже саме йому буде завдано найбільшого удару. Замiський будинок я продав багато років тому". У березні цього року він зазначав, якщо до кінця літа не буде краху, він перегляне свій прогноз. Зараз він вже це оцінив, і висновок не змінився. Він каже, що ринок "ще повільно зростає, але втрачає інерцію, це схоже на вершину". Він додає: "Я розумію, що це звучить шалено, але кажу тобі, це єдиний час, коли ти повинен захистити себе."
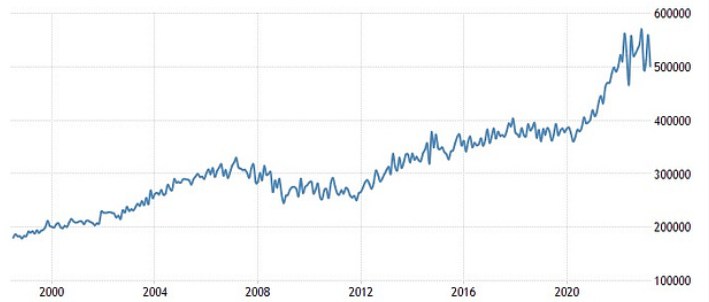
Зображення: Довгостроковий графік цін на нерухомість у США
Неочікувана порада продати дім: спершу позбудься найдорожчого
Дент здивував публіку найбільше порадою щодо нерухомості. Після виступу його часто запитують, чи варто продавати заміський дім у кредит, а його відповідь — продайте той, кредит на який вже виплачено. Дент сказав: "Вам варто позбутися найдорожчої нерухомості, незалежно від того, чи це заміський дім, адже саме тут ви можете втратити найбільше."
Його логіка: якщо сильно закредитований дім впаде в ціні, банк бере на себе більшість збитків, а позичальник навіть може відмовитися від об’єкта. Але це не без наслідків: відмова від житла зіпсує кредитну історію, а в деяких штатах іпотечний кредитор має право стягнути решту боргу. Ринок уже попереджає: у вересні підписано на 7,3% менше контрактів на купівлю нерухомості в порівнянні з попереднім місяцем — найнижчий показник з 2001 року, коли National Association of Realtors почала вести облік. Bloomberg опитав економістів — ті очікували падіння лише на 0,5%. За даними Redfin, у вересні було анульовано 14,5% угод із купівлі житла - рекорд з часів початку пандемії.
Втім, ціни на житло ще не просіли: вартість залишилася на 1,3% вищою, ніж рік тому. Goldman Sachs оцінює, що понад 95% іпотечних позичальників зараз платять ставки нижчі за ринкові, тож у них майже немає стимулу продавати. Дент вважає, що цей глухий кут довго не триватиме, а 30-річна середня іпотечна ставка, за даними Freddie Mac, на середину жовтня вже сягнула 7,40%, тоді як ще рік тому складала лише 6,27%. Він каже: "Ставка у 7,5% вже мала позначитись на ринку, і, на мою думку, так і буде."
Він пояснює це демографією — це його основна спеціалізація. Молоде покоління замале, щоб поглинути всю нерухомість, яку baby boomers продаватимуть у майбутні двадцять років. Дент каже: "Це смерть baby boomers поховає ринок житла." Найбільше постраждають великі приміські будинки.
Нуль золота: теж бульбашка
Найбільший шок — його власний портфель. На запитання, чи є у нього золото, відповідь коротка: "Жодного золота". Аргумент — золото також у бульбашці. За даними CBS News, актуальна ціна на золото 20 жовтня трималася біля $4150 за унцію, що на ~26% менше історичного піку в ~$5596 наприкінці січня. Дент прогнозує подальше різке падіння і наполягає: "Золото тут не притулок, пам’ятайте мої слова: воно вже сильно роздулося, має впасти щонайменше на 60-70%."
Центробанки не продають золото. Згідно з офіційними даними одного з азіатських ЦБ, у вересні вони додали близько 740 000 унцій — найбільша місячна закупівля за три роки, проте Дент не вражений. Хоча й додає, що для утримувачів золота не все так погано: після краху, за його словами, найкращі дні золота ще попереду — попит підштовхне Індія.
Шорт по ринку акцій США, ставка на потрійну інверсію
Дент прогнозує, що перша хвиля падіння акцій буде швидкою й глибокою — до мінімуму, що був після пандемії наприкінці 2022 року. За його розрахунками, це означає падіння S&P 500 приблизно на 54%, NASDAQ — на 66%, а повна корекція може сягнути 80-90%, як це було у 1929-1932 роках. Крупні гравці вже виходять: Financial Times повідомляє, що за тиждень до 16 жовтня Nasdaq-100 впав на 5,5%, що є найгіршим тижнем з квітня 2025; Bloomberg, посилаючись на дані Goldman Sachs, зазначає, що за п’ять торгових днів до 15 жовтня хедж-фонди найбільш оперативно з 2016 року скоротили свої позиції в технологічних компаніях. Дент каже: "Розумні гроші вже продають."
Звісно, багато інвесторів не вважають це бульбашкою — дані свідчать, що компанії S&P 500 сім кварталів поспіль показують двозначне зростання прибутку. АЛЕ
Єдина гавань — довґострокові американські держоблігації
Дент радить іншим вкладати у найбезпечніші облігації. Він надає перевагу саме довгостроковим казначейським облігаціям США із дохідністю близько 5-5,5%, адже «уряд завжди може надрукувати гроші для виплати боргу». "Ці облігації не дефолтують, тому вони й стануть прихистком", — каже він. Він чекає різкого падіння ставок при рецесії та суттєвого зростання цін на облігації; прогнозує, що популярний фонд TLT із довгими облігаціями США може вирости "більш ніж на 100%".
На дуже довгий час він бачить лише спад цін: "Наступні 10–12 років домінуватиме дефляція". Він не вірить, що Fed здатна цьому завадити — у вересні Fed вже підняв ставку й вирішить наступне підвищення 28 жовтня. Дент каже: "Вони не розуміють, наскільки чутлива ця бульбашка". Після того, як бульбашка лусне, він знову вкладатиме в штучний інтелект і Індію, часовий відрізок — з 2029 до 2065 року.
Висновок
Фінальна порада Дента базується на ймовірностях: "Якщо я помилився — ти просто менше заробиш 5–10 чи навіть 20%; але якщо я правий — уникнеш втрати 50–80% своїх фінансів: нерухомість, акції, все."
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити

Банк Японії переходить у режим "боротьби з інфляцією"! Кадзуо Уеда натякає на можливість подальшого підвищення ставки, дії в грудні викликають інтерес
У п’ятницю Банк Японії залишив основну процентну ставку на рівні 1,25% без змін, проте заява голови банку Казуо Уеда на післясесійній прес-конференції містила політичні сигнали, на які варто звернути більшу увагу, ніж на саме рішення щодо ставки.

Велика ставка на AI спалила готівкову корову, цього разу ринок більше не "нагороджує витрачання грошей"!
Гонка витрат на AI стикається з питанням прибутковості: темпи зростання доходів Google від пошукової реклами впали до мінімуму за п'ять кварталів, а вільний грошовий потік Amazon за один квартал впав до -33,5 мільярда доларів. Проте обидві компанії все ще утримують інвестиційні плани, що перевищують 400 мільярдів доларів. У міру того, як основний бізнес-генератор кешу сповільнюється, а потреби в боргах і фінансуванні різко зростають, ринок переходить від винагороди за вкладення в AI до вимоги віддачі на інвестиції, і логіка оцінки технологічних гігантів підлягає переосмисленню.

Уолл-стріт бачить амбіції AWS, але не може передбачити майбутнє рекламного бізнесу Amazon
Фінансовий звіт Amazon за третій квартал демонструє контрастні результати: накопичені замовлення AWS зросли на 189% до 578 млрд доларів США, CEO вперше пообіцяв понад 40% темп зростання у 2027-2028 роках та прорив до трильйонного доходу через 5-10 років; однак темпи зростання рекламного бізнесу різко впали з 26% до 12%, капітальні витрати склали 77,3 млрд доларів, що значно перевищило очікування, а акції після закриття торгів впали на 7%. Усі провідні інвестиційні банки Волл-стріт зберігають рекомендацію "купувати", але відверто визнають структурні ризики для рекламної екосистеми через вплив AI-агентів, що досі залишається невирішеною проблемою.
Ціни на криптовалюти
Більше


