
Сейгейт Текнолоджі (STX) Прогноз фінансового звіту за I квартал 2027 фінансового року: Чи зможе "Beat All" подолати тривогу щодо торгівлі AI?
 2026/10/26 11:07
🔥 Гарячий радар акцій США вже доступний! 3 основні напрями акцій США + 6 обраних акцій + 7 основних подій у календарі – де знайти можливості цього тижня на ринку акцій США? Клікніть і побачте 22 напрямки торгівлі на одній схемі→
1. Короткий огляд інвесторських моментів
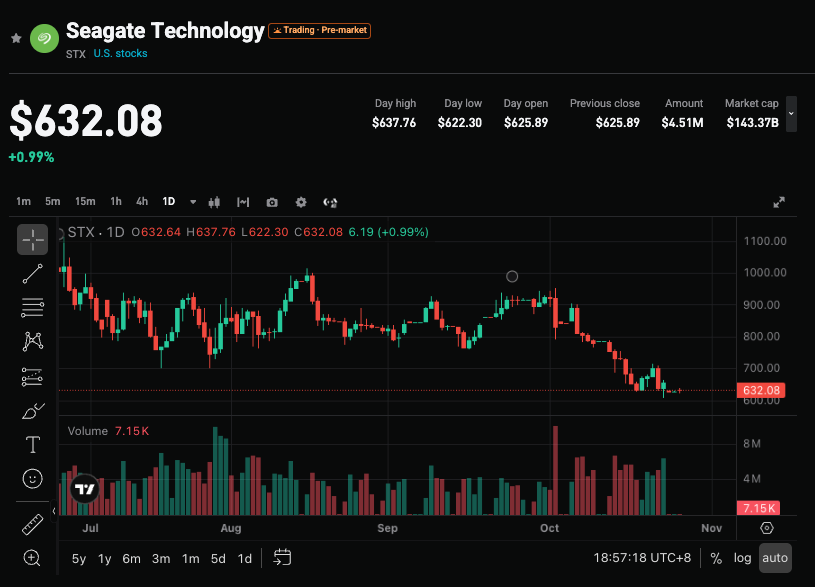
Seagate Technology (STX.US) оголосить результати за I квартал FY2027 після закриття американського ринку 27 жовтня 2026 року. Орієнтовний дохід компанії складе4,0-4,2 млрд доларів США, скоригований (non-GAAP) EPS 7,10-7,50 доларів; консенсус-прогноз Волл-стріт щодо доходу — приблизно4,14 млрд доларів (+57,5% р/р), скоригований (non-GAAP) EPS — близько 7,40 доларів. За останні 90 днів консенсус щодо EPS було підвищено з 5,88 до 7,40 доларів. Ринок уважно стежить за видимістю зафіксованого портфеля замовлень до 2028 року, чи зможе компанія знову "перевершити очікування і підняти прогноз" на тлі зростання занепокоєння щодо інвестицій в AI, а також чи зможе маржа прибутку й далі зростати.
2. Чотири ключові акценти
Фокус 1: Зафіксована місткість «nearline» до 2028 року, частка центрів обробки даних – близько 90%
Керівництво раніше чітко зазначало, що місткість «nearline» класу EB вже зафіксована на весь 2028 рік завдяки довгостроковим контрактам, а відвантаження до центрів обробки даних складає близько 90% усіх відвантажень класу EB. Вже три роки поспіль обсяги відвантажень у хмарний сегмент зростають квартал до кварталу, і не видно жодного уповільнення. За останні 1-2 місяці попит на HDD прискорився, серед нових покупців — нові хмарні компанії та "фізичні AI" компанії. Зберігання даних для агентного AI потребує більших об’ємів, ніж для традиційних чат-ботів, формуючи жорсткий попит на сховище. Це зближує структуру доходів Seagate з "монетизацією AI-потужностей по підписаних контрактах", а не традиційним циклом продукту.
Фокус 2: Розширення маржі прибутку та перевірка цінової влади
У минулому кварталі (FY26 Q4) дохід становив 3,629 млрд доларів (+48,5% р/р), non-GAAP валова маржа 52,7%, скоригований EPS — 5,71 долара (вище прогнозу). Ринок очікує подальшого зростання маржі цього кварталу, ряд інституцій, таких як Wedbush, прогнозують понад 58%. Для порівняння: конкуренти з Western Digital у FY27 Q1 продемонстрували non-GAAP валову маржу 58,1% (+1420 б.п. р/р) та операційну маржу 49,1%. Якщо Seagate зможе довести зростання і об’ємів, і цін, а також високу прибутковість, це зміцнить її переговорні позиції в сегменті AI-сториджу.
Фокус 3: Ефективність «Beat All» в умовах стурбованості щодо інвестування в AI
Нещодавно Meta підвищила нижню межу інвестицій у 2026 році та значну міру збільшила контракти та оренди; спреди CDS розширилися; прибутковість облігацій CoreWeave перевищила 15%, акції скорегувалися більш ніж на 50% від піку. 22 жовтня NASDAQ знизився на 2,60%, індекс напівпровідників упав на 6,7%. Ринок більш зосереджений на продовженні контрактів після 2028 року, а не на поточних результатах за квартал. Seagate має довести, що видимість замовлень може подовжуватися і не страждає через розриви у фінансовому ланцюжку.
Фокус 4: Підвищення обсягів HAMR та обмеження пропозиції
Платформа Seagate 44TB Mozaic 4 HAMR впроваджується у двох провідних хмарних провайдерів, мета — до кінця 2026 року довести частку поставок HAMR до 50%. Toshiba бракує потужностей для випуску "nearline" великої місткості й технології HAMR, що створює технологічний бар'єр. Проте ризик браку виходу може вплинути на цільовий рівень операційної маржі (близько 50%). Якщо обмеження з боку пропозиції зберігатимуться, це підтриває зростання обсягів і цін, а також розширення прибутковості; якщо ж зростання обсягів іде повільніше, то це може обмежити темпи зростання другої половини року.
3. Ризики та можливості водночас
Фактори зростання:
- Дохід та EPS значно перевищують консенсус і підвищується прогноз на наступний квартал чи рік, доводячи ефективність конвертації зафіксованих замовлень у виручку.
- Non-GAAP маржа значно перевищує 52,7%, наближаючись чи перевищуючи 58%, підтверджуючи цінову владу та покращення продуктового портфеля.
- Керівництво підтверджує розширення видимості контрактів після 2028 року або внесок нових хмарних та фізичних AI-клієнтів перевищує очікування.
Фактори зниження:
- Результати лише відповідають середньому прогнозу та не підвищується перспектива на майбутнє; на тлі зростаючих побоювань щодо AI-інвестицій це викликає стискання оцінки.
- Погіршення фінансування клієнтів призводить до уповільнення підписання контрактів або неможливості продовження видимості після 2028 року.
- Зростання виходу HAMR йде повільніше очікуваного, що обмежує зростання обсягів високої місткості та досягнення маржинальних цілей.
4. Рекомендації щодо торгової стратегії
Бичачий сценарій: Якщо квартальні результати значно перевищують очікування, керівництво підвищує прогноз і наголошує на розширенні контрактів після 2028 року, це може підсилити впевненість ринку в Seagate як у дефіцитній AI-сторидж-компанії та підтримати відновлення оцінки. Поточна ціна акції вже суттєво скоригувалася від максимуму, trailing P/E близько 45, що надає певний запас безпеки.
Ведмежий ризик: Якщо результати лише у межах очікувань, прогноз обережний або слабкі сигнали від клієнтів, це може поглибити побоювання ринку щодо AI-сегменту та спричинити подальший фіксацію прибутку. Опціонний ринок put/call ratio близько 1,06, що відображає обережний настрій на ринку.
Ключові показники:
- Виручка та річна динаміка зростання (консенсус +57,5% р/р)
- Non-GAAP EPS і валова маржа
- Частка поставок у центри обробки даних/nearline і прогрес фіксації контрактів
- Чи підвищується прогноз на наступний квартал і рік
Рекомендація: При перевищеннях очікувань та позитивному прогнозі варто розглянути можливість купівлі на відкаті; якщо результати лише відповідають або сигнали від клієнтів слабкі — варто враховувати ризики короткострокових коливань і не переслідувати висхідний рух. Розмір позиції та стоп-лосс слід налаштовувати відповідно до особистої схильності до ризику.
Дисклеймер: зазначене вище подається виключно як інформація і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Intel оголосила про поглинання ізраїльського єдинорога Classiq, CEO Чень Ліву: створимо повноцінний стек для квантових обчислень
Intel оголосила про придбання ізраїльського стартапу квантових обчислень Classiq; угоду планується завершити в першій половині 2027 року. Це придбання інтегрує програмну платформу квантових алгоритмів Classiq із можливостями апаратного забезпечення кремнієвих кубітів Intel для створення повної екосистеми квантових обчислень «від заліза до софту», що дозволить Intel подолати свої слабкі місця у розробці квантового програмного забезпечення.
Apple відповіла на проблему тріщин складного екрану iPhone Duo: визнала, що невелика кількість пристроїв постраждала, рекомендує користувачам подати заявку на заміну телефону
У своїй заяві Apple повідомила, що компанія «знає про незначну кількість пристроїв iPhone Duo з проблемами внутрішнього екрану» і рекомендує постраждалим користувачам звернутися до AppleCare для заміни. Apple також підкреслила, що абсолютна більшість моделей Duo не мають цієї проблеми, і що дефектні пристрої зазвичай виявляють симптоми протягом короткого часу. Платформа для розбору та оцінки iFixit вважає, що ця проблема спричинена пошкодженням внутрішніх компонентів шарніра, внаслідок чого тріскається екран, а не дефектом самої панелі дисплея.
Очікування злиття зі SpaceX (SPCX.US) продовжує зростати, у той час як на Уолл-стріт частка песимістичного прогнозу щодо Tesla (TSLA.US) досягла найнижчого рівня за понад 11 років
З наближенням потенційної угоди злиття Tesla та SpaceX до реальності, аналітики з Wall Street швидко змінюють свою позицію на позитивну щодо цього виробника електромобілів.
Anthropic(ANT.US) готується до IPO на американському фондовому ринку! Goldman Sachs, Morgan Stanley на чолі з 22 інвестиційними банками є андеррайтерами. Google(GOOGL.US), Amazon(AMZN.US) забезпечують майже половину доходів. Ризики у ланцюгу постачання обчислювальної потужності привертають увагу.
Anthropic прискорює підготовку до IPO, під керівництвом Goldman Sachs і Morgan Stanley разом із 22 іншими інвестиційними банками. Однак у проспекті емісії зазначено, що компанія значною мірою залежить від каналів продажів і постачання обчислювальних потужностей від таких технологічних гігантів, як Google, Amazon і Microsoft. Значні зобов'язання щодо закупівлі обчислювальних ресурсів і ризики в ланцюжку постачання передових чипів також привертають увагу ринку.
Ціни на криптовалюти
Більше


