
Золото повторно тестує межу 4000 доларів! UBS змінив технічний аналіз на бичачий, але що ще потрібно для відскоку?

Ринок золота стикається з двома зустрічними силами: з одного боку, Китай продовжує скуповувати фізичне золото, рафінувальні потужності стають обмеженішими, а довгострокова основа попиту не зазнає фундаментальних змін; з іншого боку, фінансові інвестори після різких коливань скорочують позиції й тимчасово не готові знову брати на себе ризики.
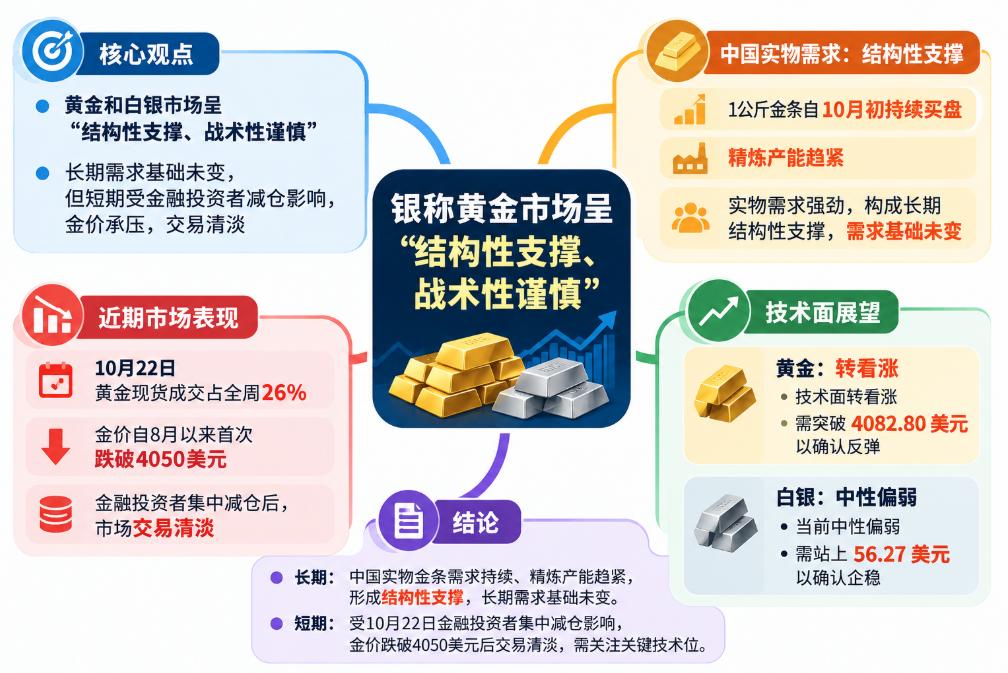
Останній випуск звіту UBS «Bullion Report» охарактеризував поточний ринок як «структурна підтримка, тактична обережність». Команда з торгівлі дорогоцінними металами UBS вважає, що ціна золота, досягнувши нижньої межі нещодавнього торгового діапазону, все ще здатна привернути купівлю, але недостатня впевненість інвесторів ускладнює тривале зростання.
Для прихильників золота ключовим є не просто те, чи зможе ціна втримати позначку близько 4000 доларів, а й чи зможе ринок знову відновити імпульс до зростання. Технічний стратег UBS Джейсон Перл (Jason Perl) вже змінив технічний прогноз на бичачий, але з важливою умовою: ціна золота має впевнено пробити 4082,80 долара, аби подальше зростання підтвердилося.
Вихід спекулятивного капіталу сконцентрований, але купівля золота не зникла повністю
Дані торгів за 22 жовтня розкривають масштаб нещодавніх продажів золота.
Згідно з електронними торгами UBS, саме цього дня обсяг спотових операцій із золотом у доларах США склав близько 26% від тижневого обсягу. Ціни на золото більшу частину дня знаходилися під тиском і вперше з серпня опустились нижче 4050 доларів за унцію.
Торговельна активність серед основних груп клієнтів цього дня досягла найвищого тижневого рівня. Компанії з управління активами зосередили близько 30% тижневого обсягу торгів саме на цей день.
Така концентрація торговельної активності відображає швидке коригування позицій на ринку. Декілька груп інвесторів практично одночасно брали участь у торгах, що свідчить: тиск продажів, скоріше, зумовлений загальним зниженням ризиків, а не переосмисленням довгострокової вартості золота.
Після суттєвого скорочення позицій ринок швидко перейшов у стан низької активності. UBS зазначає, що інвестори, які спеціалізуються на торгівлі волатильністю, переважно вирішили зайняти вичікувальну позицію, вважаючи, що немає можливостей для ефективного відкриття позицій. Інвестори, що торгують на основі суб’єктивних оцінок, також дедалі менше схильні розширювати ризик до кінця року.
Це означає, що проблема ринку зараз не у відсутності покупців, а в тимчасовому небажанні потенційних учасників брати на себе ризик.
Ця різниця суттєва. Справжнє виснаження купівлі може призвести до поступової втрати підтримки ціною; якщо ж покупці лише чекають чіткіших сигналів, ринок може повернутися до життя після завершення корекції позицій.
UBS спостерігає, що кожного разу, коли ціна золота підходить до нижньої межі діапазону, з’являється певний попит на купівлю. Це певною мірою заважає розпродажу перерости в явний прорив вниз, але цього недостатньо для тривалого зростання.
Інакше кажучи, ведмеді тимчасово не повністю контролюють ринок, а бики ще не відновили впевненості в подальшому зростанні.
Постійний фізичний попит з Китаю, дефіцит рафінувальних потужностей
На відміну від млявої торгівлі на фінансовому ринку Нью-Йорка, азійський ринок фізичного золота продовжує демонструвати значний попит.
У звіті UBS зазначається, що на китайському ринку стабільно купують злитки по 1 кг, а також зростає попит на злитки більших вагових категорій. Цей цикл закупівель розпочався приблизно на початку жовтня й триває довше, ніж зазвичай спостерігалося UBS останніми роками.
Поведінка покупців фізичного золота суттєво відрізняється від високочастотних трейдерів чи хедж-фондів. Фінансові інвестори можуть швидко закривати позиції, а покупці фізичного золота, орієнтовані на довгострокове володіння, більше турбуються наявністю товару, рівнем премії за фізичне золото та забезпеченням постачання.
UBS спостерігає, що зі зростанням попиту на злитки по 1 кг стає дедалі складніше організовувати нові замовлення на рафінування, а вільних потужностей для резервування стає дедалі менше.
Це створює різницю між фізичним ринком та фінансовим: золото на електронному ринку може перебувати під тиском через вихід спекулятивного капіталу, тоді як фізичні злитки певних категорій і місць постачання все ще користуються високим попитом. Обидва явища не суперечать одне одному, а відображають різні інвестиційні горизонти й потреби капіталу.
Ширший структурний попит на золото також явно не зникає. Диверсифікація резервних активів центробанками, геополітична невизначеність, а також пошук інвесторами альтернатив долару США залишаються важливими чинниками довгострокової інвестиційної логіки щодо золота.
Однак попит на фізичне золото, абсорбуючи певну частину продажів і формуючи цінову підтримку, не гарантує негайного суттєвого підвищення цін. Для формування сталого імпульсу для зростання ринку потрібен новий вхід фінансових інвесторів у позиції.
Технічний аналіз UBS стає бичачим, а рівень 4082,80 долара — ключовий
Найсуттєвішою зміною цього тижня у звіті UBS став технічний аналіз DeMark Джейсона Перла щодо золота.
Раніше Перл був обережним щодо золота, вважаючи, що ринок має завершити корекцію у формі моделі ABC й виконати відповідні технічні умови перед зміною орієнтації на зростання.
UBS повідомляє, що золото, досягнувши 23 жовтня рівня 3996,10 доларів за унцію, вже виконало мінімальні вимоги цієї корекції. Тому технічний прогноз Перла змінився на бичачий.
Втім, завершення фігури не означає, що стале зростання вже підтверджене. Перл наголошує, що ціна має спочатку пробити 4082,80 долари — цей рівень є «дверима вгору».
За умови переконливого прориву цього рівня перспективи відновлення зростання помітно покращаться, і ринок може зосередитися на ще вищих технічних цілях. Для інвесторів, що ведуть торгівлю в умовах складних макроекономічних сигналів і мінливого ринкового настрою, ця позначка є чітким орієнтиром для спостереження.
Якщо ж ціна не зможе повернутись вище 4082,80 доларів, особливо з урахуванням можливих нових продажів з боку інституційних інвесторів, ринок може знову протестувати зони підтримки.
Динаміка срібла слабша, ризики падіння залишаються
UBS щодо срібла налаштована значно менш оптимістично, ніж щодо золота. Банк зберігає нейтральний технічний прогноз, вказуючи, що у короткостроковій перспективі ризики нахилені у бік подальшого зниження.
Останнім часом ціна срібла стала надзвичайно чутливою до заголовків новин та змін в позиціях. У п’ятницю минулого тижня ціна срібла наблизилась до 53 доларів за унцію, після чого повернула частину втрат, але обсяги електронних торгів цього дня були надзвичайно високими.
Дані UBS показують, що понад 60% тижневого обсягу торгів менеджерів активів із сріблом припало на п’ятницю. Банки й хедж-фонди також продемонстрували у цей день аномально високу торгову активність, що свідчить про високу чутливість ринку до змін позицій.
Перл зазначає, що срібло має повернутися вище 56,27 долара, щоб знизити поточний ризик падіння. До цього часу варто звернути увагу на рівні підтримки поблизу 53,02, 52,31 та 49,62 долара за унцію.
Торгове середовище спокійніше, ринок чекає нових каталізаторів
Згідно зі звітом UBS, попри небажання інвесторів створювати directional-позиції, ліквідність нормальних торгів на ринку золота не погіршилась.
У період із 19 до 24 жовтня спотове золото середні спреди між кращими цінами купівлі та продажу звузилися приблизно на 5% порівняно з попередньою фазою жовтня та на 11% — порівняно з вереснем.
Це вказує, що головна трудність поточного ринку — не відмова дилерів виставляти котирування чи очевидне погіршення умов виконання угод, а нестача бажання інвесторів брати на себе ризик направленого руху.
З наближенням кінця року деякі керуючі портфелями, ймовірно, віддадуть перевагу захисту нинішніх прибутків; інші інвестори, щойно відновившись після втрат, не захочуть знову ризикувати в умовах сильних коливань.
Відтак ринок може ще певний час залишатися у відносно вузькому діапазоні торгів, доки не з’явиться новий каталізатор для зміни поточного балансу сил.
Грошово-кредитна політика США залишається важливим фактором впливу. Якщо з’являться очікування подальшого посилення курсу, зростання ставок потенційно знизить привабливість золота як нефінансового інструменту. Водночас триваючий активний попит на фізичне золото з боку Китаю забезпечує ринку ще одну підтримку.
UBS також зазначає, що ширша геополітична і політична невизначеність може впливати на динаміку золота, але їхня торгова команда залишається обережною щодо прямого прогнозування напряму цін на золото на підставі політичної ситуації.
Справді варте уваги питання — які саме фактори зможуть змусити інвесторів відновити позиції після недавньої хвилі закриття. Це можуть бути як кращі перспективи монетарної політики, так і чіткий технічний прорив або відновлення впевненості, що етап фінансового де-левереджу підходить до завершення.
На поточний момент покупці фізичного золота і фінансові трейдери ухвалюють рішення у різних часових горизонтах. Фізичний попит із Китаю, дефіцит рафінувальних потужностей і довгострокова диверсифікація активів створюють структурну підтримку для золота; однак стійкість короткострокового зростання цін залежить від здатності ринку знову брати на себе ризик.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
SK Hynix (SKHY.US) конференція Q3: потужності DRAM та HBM вже майже розпродані до 2029 року, інвестиції в AI переходять до суверенних та корпоративних суб’єктів
SK Hynix оголосила результати за третій квартал 2026 року та провела конференц-колл за підсумками діяльності.

Boeing (BA.US) Q3 телефонна конференція: річна ціль постачання 500 літаків не досягнута, грошовий потік у 2029 році націлений на 10 млрд доларів
Boeing (BA.US) у вівторок оприлюднив фінансові результати за третій квартал 2026 року та провів телефонну конференцію.
SK hynix (SKHY.US) Q3 чистий прибуток 28,6 млрд, HBM4 масове виробництво, очікується дефіцит до 2030 року
SK Hynix у третьому кварталі отримала доход у 75,3 млрд доларів США, вперше перевищивши один мільйон трильйонів корейських вон. Операційний прибуток досягнув рекордного рівня, а чистий прибуток склав 28,6 млрд доларів, що на 216% більше у річному порівнянні, але на 58% менше у квартальному порівнянні — значно нижче очікуваного. Компанія оголосила про дивіденди на суму 10,1 млрд та викуп акцій на суму 14,4 млрд, прогнозуючи дефіцит пам’яті до 2030 року.

SK Hynix (SKHY.US) виручка в III кварталі вперше перевищила 100 трильйонів корейських вон, чому чистий прибуток впав наполовину порівняно з попереднім кварталом?
SK Hynix у третьому кварталі вперше досягла доходу в 100 трильйонів південнокорейських вонів, операційний прибуток встановив новий рекорд, але чистий прибуток знизився на 58% у порівнянні з попереднім кварталом. Основна причина — високий базовий показник інвестиційного доходу від Kioxia у другому кварталі, а цього кварталу такого одноразового доходу не було, реальні показники операційної діяльності залишаються сильними.
Ціни на криптовалюти
Більше


