
Фінансовий звіт Google (Alphabet) за третій квартал 2026 року: після публікації акції впали на 9%! Дохід склав 127,6 мільярда доларів США, що на 25% більше ніж у минулому році, але не виправдав очікування; хмарні сервіси подвоїли прибуток, однак почали "спалювати гроші", ефективність інвестицій в AI викликала сумніви!
 2026/10/29 02:46
Основні тези
Google Alphabet за третій квартал цього року (липень-вересень) заробила близько 127,6 млрд доларів, що на 25% більше, ніж в аналогічному періоді минулого року, і показник двозначного зростання триває вже 13 кварталів поспіль, а річний дохід вже сягнув майже 500 млрд доларів. Проте це все ж трохи менше, ніж очікували аналітики — приблизно 128,2 млрд доларів.
Прибуток виглядає не так гарно: чистий прибуток близько 26,17 млрд доларів, що на 25% менше, ніж минулого року, а прибуток на акцію становить лише 2,12 долара (у перерахунку — близько 2,67 долара), обидва показники явно нижчі від очікуваних. Головна причина — збитки від інвестицій у акції близько 8,7 млрд доларів (у попередньому кварталі їх навпаки було багато). Операційний прибуток — близько 40,6 млрд доларів, зростання на 30%, маржинальність — 31,8%.
Найяскравіший показник має Google Cloud: дохід збільшився більше ніж удвічі, зростання 103%. Але темпи зростання основного пошукового й рекламного бізнесу явно сповільнилися та не дотягують до очікувань. Що ще важливіше — вільний грошовий потік вже два квартали поспіль від’ємний, компанія інвестує величезні кошти у AI та дата-центри. Як наслідок, акції впали після торгів на 8%-10% — інвестори почали хвилюватися: коли ж такі масштабні інвестиції реально почнуть приносити гроші?
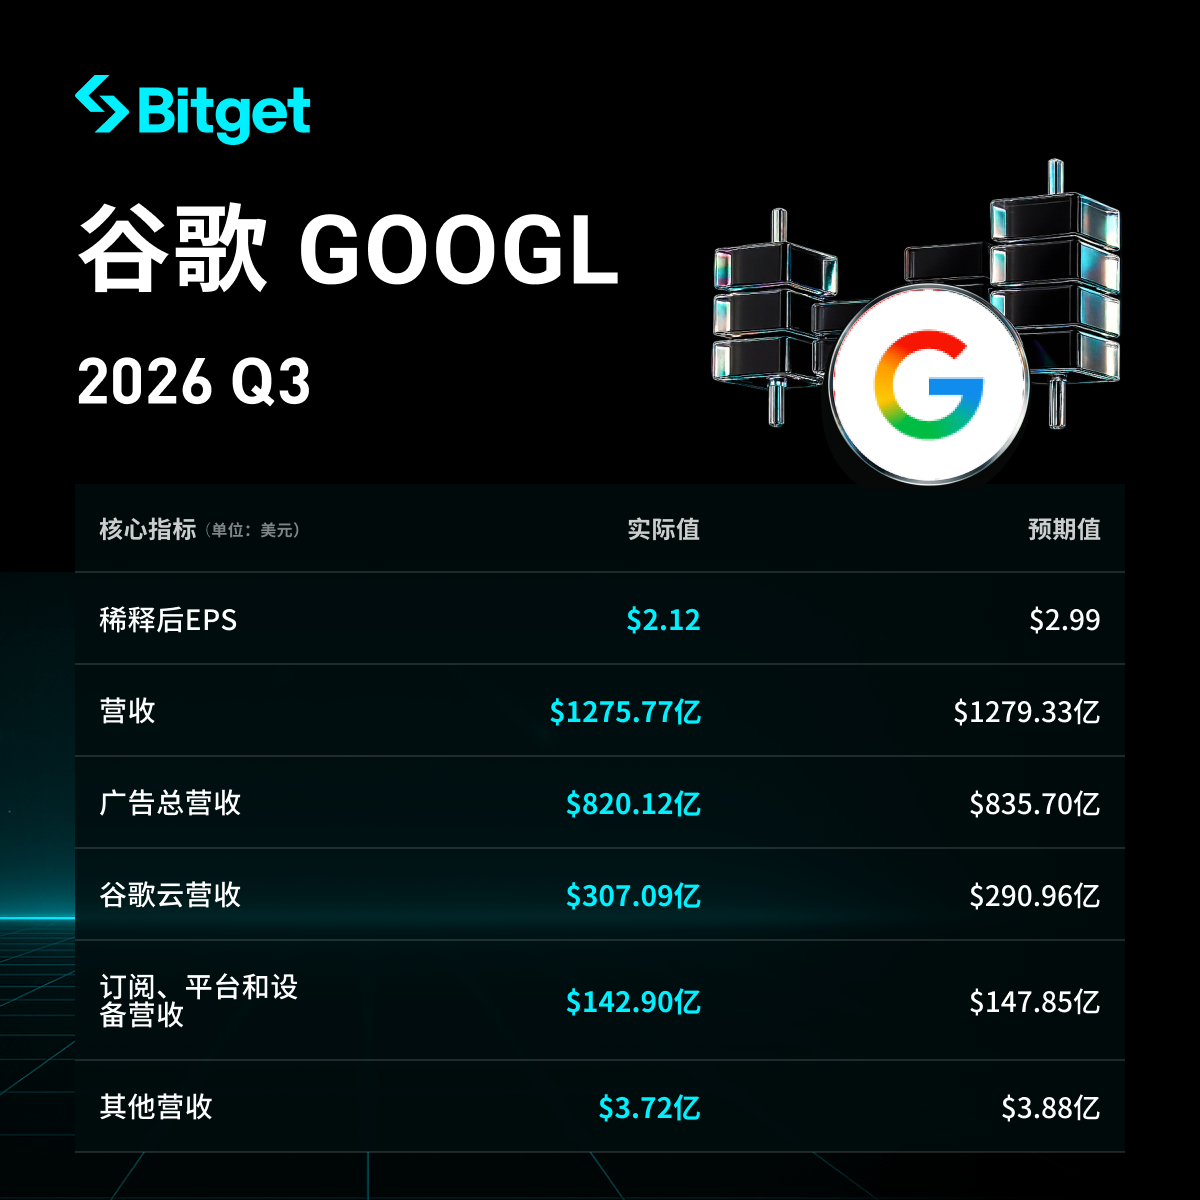
Детальний розбір
1. Загальні доходи і прибутки
- Загальний дохід: 127,577 млрд доларів (минулого року — 102,3 млрд), +25% до минулого року, але не дотягує до ринкових очікувань (близько 128,2 млрд). Це вперше за 4 роки, коли дохід і прибуток не виправдали прогнозів.
- Чистий прибуток: 26,17 млрд доларів (мінус приблизно 25% до минулого року), прибуток на акцію 2,12 долара (за той же період торік — 2,87 долара). Якщо не враховувати збитки з інвестування в акції, скоригований прибуток на акцію близько 2,67 долара (очікувалось приблизно 3,02 долара).
- Операційний прибуток (показник основної прибутковості): 40,576 млрд доларів, зростання на 30%, операційна маржа 31,8% (трохи вища, ніж торік).
- Операційний потік: 42,29 млрд доларів, на 13% менше, ніж торік.
- Вільний грошовий потік (справжні гроші, які можна вільно використовувати): мінус 9,065 млрд доларів (другий квартал поспіль від’ємний). За останні 12 місяців — лише близько 19,7 млрд, що на 73% менше, ніж рік тому.
- Інше: штат зріс до приблизно 205 тисяч співробітників (на 8% більше до минулого року), витрати на R&D збільшилися на 36% — витрати ростуть швидше, ніж заробітки.
2. Показники Google Cloud
- Виручка: 30,709 млрд доларів, +103% за рік (понад дворазове зростання), значно перевищує очікування.
- Операційний прибуток: 11,121 млрд доларів, маржа різко зросла з 23,7% до 36,2%.
- Чому такий ріст: надзвичайно високий попит з боку корпоративних клієнтів на AI-інфраструктуру та хмарні сервіси (включно з кібербезпекою, ритейлом, фінансами й великими довгостроковими контрактами), власна система чіпів TPU теж сильно додала до прибутків. Google Cloud успішно відвойовує ринок у Amazon AWS і Microsoft Azure, а портфель невиконаних замовлень дуже великий.
3. Показники інших бізнес-напрямків
- Загальний дохід сегменту Google Services: 96,3 млрд доларів, рік до року +11%, але менше від очікуваного.
- Пошуковий і суміжний бізнес: 63,35 млрд доларів, +12% (нижче, ніж очікували, і повільніше в порівнянні з 17% у попередньому кварталі). Втім, компанія зазначає, що темпи зростання кількості пошукових запитів найвищі за 5 років — завдяки AI.
- YouTube-реклама: 11,2 млрд доларів, +9% (нижче очікувань, не дійшли до бажаних 10%+). Кількість підписників YouTube Music та Premium (разом із пробним періодом) перевищила 150 млн.
- Загальний рекламний дохід: близько 82 млрд доларів, +11% до минулого року, теж нижче очікувань.
- Інше (підписки, пристрої тощо): близько 14,3 млрд доларів, зростання на 11%.
- Дрібні напрями (“Other Bets”) приносять мало, а збитки по ним зростають.
4. Програма капіталовкладень (масштабні інвестиції в AI і дата-центри)
- Капітальні витрати за квартал: 51,355 млрд доларів, +114% рік до року (минулого року було лише близько 24 млрд), в основному йдуть на дата-центри, сервера та мережеве обладнання.
- Гайдлайн з капітальних витрат на 2026 рік: залишено в діапазоні 195-205 млрд доларів (нещодавно вже підвищували), очікується що рік закінчать із витратами понад 200 млрд.
- 2027 рік: у компанії прямо заявили, що капітальні витрати “суттєво зростуть”, ринок прогнозує витрати понад 300 млрд доларів.
- Простіше кажучи: витрати на AI-інфраструктуру вже перевищують операційний грошовий потік, і тому вільний грошовий потік став негативним.
| Капітальні витрати | близько 51,4 млрд $ | +114% |
| Вільний грошовий потік | близько -9,1 млрд $ | з позитивного у негативний |
5. Прогноз на наступний квартал
Компанія не надала точних орієнтирів по доходу на четвертий квартал. Керівництво зазначило: може позначитися вплив валютних курсів, а також потрібно зважати на високий базовий показник минулого року для пошукового сегменту; також почали користуватися сторонньою хмарною ємністю, що може тимчасово вплинути на маржу. Гайдлайн із капітальних витрат залишається незмінним. СЕО наголосив на прогресі AI-продуктів — наприклад, місячна аудиторія Gemini сягає 1 млрд користувачів, це найшвидший зростаючий продукт у історії компанії.
6. Ринковий контекст і занепокоєння інвесторів
Ключове протиріччя очевидне: хмарний бізнес та AI мають надзвичайний попит, і зростання, і прибутковість дуже високі; водночас, традиційні пошуковий і рекламний бізнес сповільнюють зростання — частково через те, що частину трафіку “від’їдає” сам AI. У компанії вже два квартали негативний вільний грошовий потік, інвестиції в AI колосальні, і інвестори все частіше питають: коли ці гроші реально почнуть генерувати нові прибутки та живий грошовий потік?
У підсумку — акції після торгів упали на 8%-10%, частково повернувши зростання останніх півроку. Ринок нині більше переймається не самим по собі зростанням доходу, а тим, коли інвестиції в AI окупляться.
Відмова від відповідальності: Цей матеріал є довідковим і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Під тиском майбутніх зобов’язань на 883 мільярди доларів Amazon відкриває ще один канал фінансування обсягом до 80 мільярдів доларів для підтримки розширення у сфері AI
Amazon отримав кредитну лінію на суму до 80 мільярдів доларів для закупівлі активів технологічної інфраструктури, яку можна буде використовувати з першого кварталу наступного року до третього кварталу після наступного року. Станом на кінець вересня цього року загальні витратні зобов'язання Amazon склали 883 мільярди доларів, що на 36% більше, ніж три місяці тому, і більш ніж удвічі перевищує показник минулого року.
Intel: ПК спочатку впадуть, а підрядне виробництво — "поки що зачекаємо"
Замовлення на сервери все ще стоять у черзі, попит на AI не впав, змінюється лише ціноутворення: ПК стримані через високу вартість пам'яті, прогноз маржинального прибутку знижується, зовнішнє виробництво так і не потрапило до моделі, і наступного року вільний грошовий потік знову ймовірно стане негативним. Ринок більше не хоче платити за невиконані графіки зовнішнього виробництва та темпи відновлення ПК.
Ціни на криптовалюти
Більше


