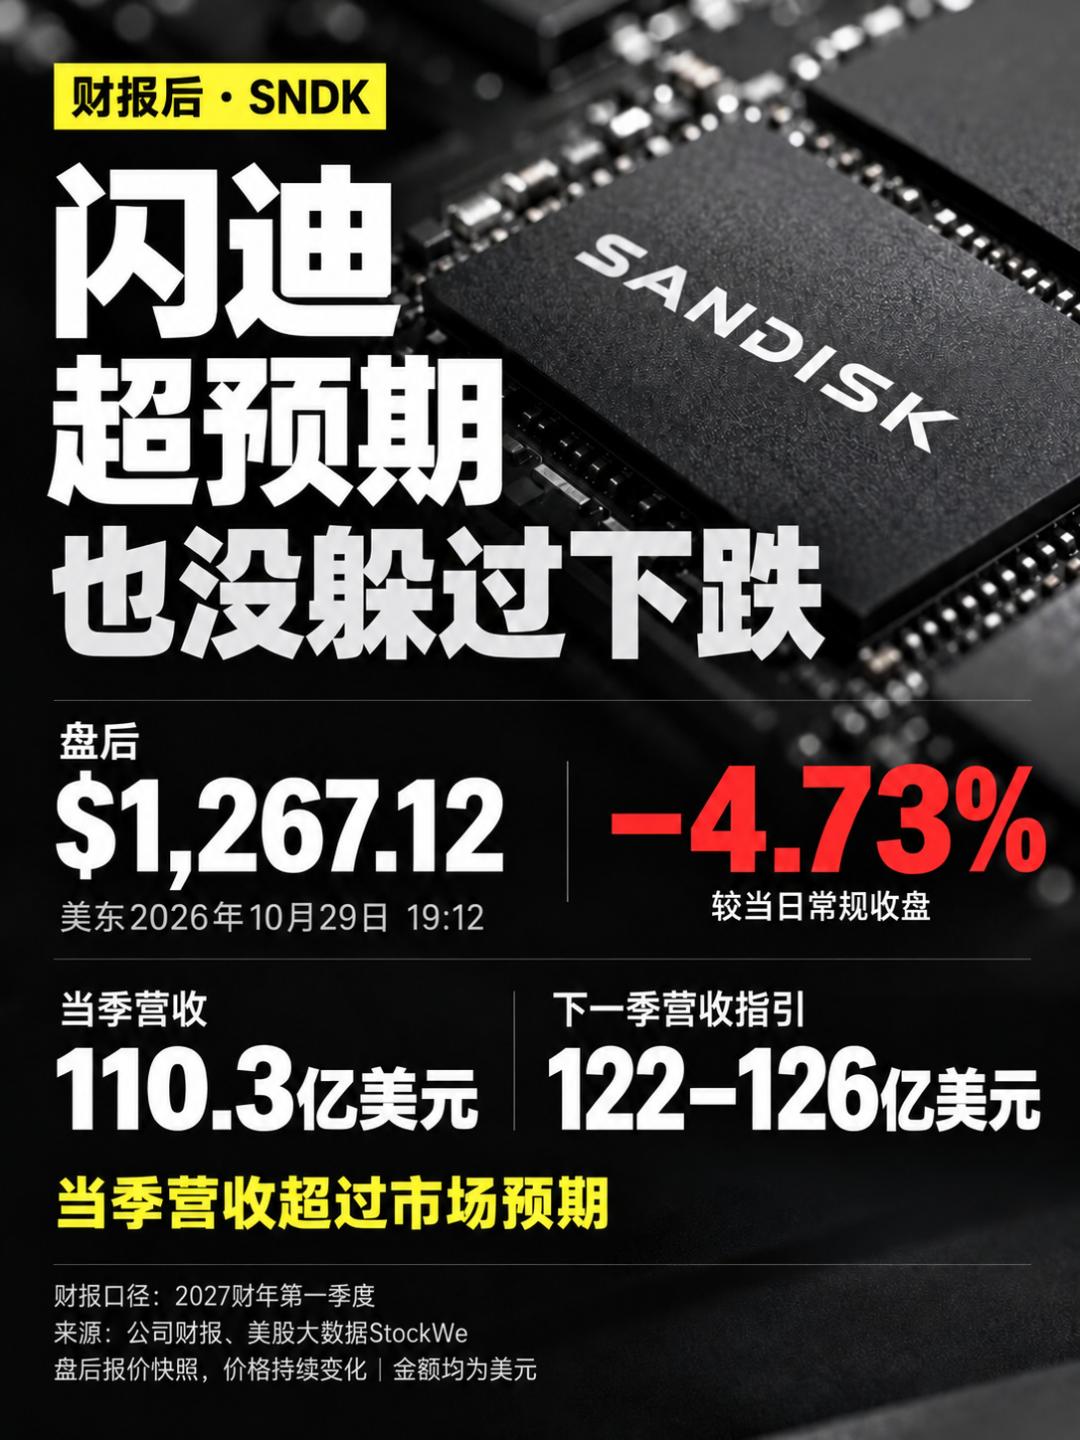
У цьому фінансовому звіті SanDisk, те що найбільше засмучує інвесторів акцій сфери зберігання даних: навіть із такими сильними результатами, акції після торгів все одно були розпродані.
Квартальний дохід склав 11,03 млрд доларів, зростання рік до року — 378%; валова маржа за non-GAAP — 85,1%; дохід від дата-центрів виріс на 61% порівняно з попереднім кварталом. Компанія також оголосила про спліт акцій 1 до 8. Судячи лише з цих цифр, складно зробити висновок про "послаблення попиту".
Але акції реагують на наступний крок.
На думку "Інвестпорталу акцій США", акції сфери зберігання переходять зі стадії "дефіцит підвищує ціни і прибуток постійно зростає" до стадії "Як довго триватиме висока прибутковість?". Бізнес залишається сильним, однак ринок починає знижувати віру в довготривалість такого рівня прибутковості.
Достатньо звернути увагу на дві деталі.
Дохід SanDisk цього кварталу зріс на 23% порівняно з попереднім, середній прогноз на наступний квартал — 12,4 млрд доларів, що означає близько 12% приросту. Валова маржа цього кварталу — 85,1%, прогноз на наступний — 84,5-85,5%, тобто на середньому рівні практично без змін.
Компанія ще зростає і очікує зберігати високу прибутковість. Проте раніше, саме постійне нарощування результатів підштовхувало акції вгору. Тепер же темпи зростання доходу сповільнюються, а маржа стабілізується — і навіть при гарних абсолютних цифрах, нових сюрпризів може бути недостатньо.
Це не означає закінчення циклу зберігання, це свідчить, що ринок змінив очікування щодо "перевищення прогнозів".
Є ще один важливий момент: менеджмент на конференц-колі зазначив, що близько 60% зростання доходу цього кварталу забезпечено зростанням обсягів продажу, і лише 40% — ціною.
Тобто цей звіт не можна зводити лише до висновку "виріс тільки за рахунок підвищення цін". Реальний обсяг поставок зростає, що підтверджує попит. Проте надалі, якщо внесок ціноутворення зменшиться, компанії доведеться забезпечити зростання прибутку за рахунок збільшення обсягів продажу, оновлення продуктів і зниження витрат.
Для акціонерів це означає більші вимоги, ніж просто очікування зростання ціни, як раніше.
Ось чому акції сфери зберігання, навіть за найкрасивішими результатами, можуть здаватись найважчими для інвесторів. Щойно ринок починає побоюватись зниження майбутнього прибутку, мультиплікатори одразу зменшуються, і ціна акцій може падати навіть раніше за фінансові показники.
Далі я слідкуватиму за трьома речами:чи зможе ціна NAND і надалі рости, чи накопичують клієнти запаси, і чи будуть подальші прогнози маржі скорочуватись після зростання пропозиції.
Найбільше турбує ситуація, коли обсяг продажу продовжує рости, а ціна та маржа — знижуються разом. У цей момент конкуренція на стороні пропозиції справді зачіпатиме фінансові результати.
Щодо спліту 1 до 8 — це зменшує лише ціну акції, не збільшуючи вартості компанії і не впливає на попит і пропозицію.
Я не вважаю закінченням циклу падіння ціни за одну ніч і не поспішаю докуповувати просто через значне зниження ціни акцій.
На цьому етапі я готовий чекати, доки ціна і прибутковість не стабілізуються, та лише тоді розглядати збільшення позицій. Пропустити частину зростання — краще, ніж приймати короткостроковий прибуток на піку циклу за довгостроковий рівень.
Якщо надалі ціна залишиться стабільною, клієнти продовжуватимуть купувати, а маржа збережеться, але акції все ще оцінюються з очікування падіння прибутку — це і буде момент, коли я готовий купувати.
І навпаки, якщо ціна й маржа продовжать падати, я зменшу позицію і не шукатиму виправдань тим, що "AI у довгостроковій перспективі перспективний".
Щодо акцій сфери зберігання мій підхід зараз цілком очевидний:утримувати інтерес до вивчення й участі на ринку, але збільшувати позиції тільки за підтримки операційних показників. Наскільки впали акції — визначає, чи відкривати фінансовий звіт, а скільки можна заробити — визначає, скільки я готовий купити.
Приєднуйтесь до Інвестпорталу акцій США VIP
Отримуйте оперативні новини з Волл-стріт та ексклюзивні аналітичні інструменти для обробки даних
Інвестпортал акцій США — це фінтех-компанія зі спеціалізацією у дослідженнях американського фондового ринку, заснована в 2008 році у Силіконовій долині США,створена колишнім аналітиком Нью-Йоркської фондової біржі Кеном, об'єднує аналітиків Morgan Stanley, інженерів Google і Meta, які використовують AI та великі дані, комбінують багаторічний досвід інвестування у США і галузеві кількісні моделі, щоб створити базу даних акцій. Щодня обробляються десятки мільйонів фінансових даних: виявлення великих опціонних угод, реальний рух крупного капіталу, зміни інституційних позицій, екстрені новини про Трампа