
Капітальні витрати AI досягли піку – чи досягне піку й економіка США?

Капітальні витрати на AI наближаються до історичного переломного моменту, і доля економічного зростання США може бути глибоко пов'язана з ними.
За даними Trade Wind Terminal, стратег Jefferies Кристофер Вуд у своєму останньому звіті попереджає, що фінансові ринки вже чітко сигналізували про можливе досягнення піку циклу капітальних витрат на AI через розширення кредитних спредів і тривале падіння акцій напівпровідників — а макроекономічне значення цього висновку значно ширше за сам технологічний сектор.
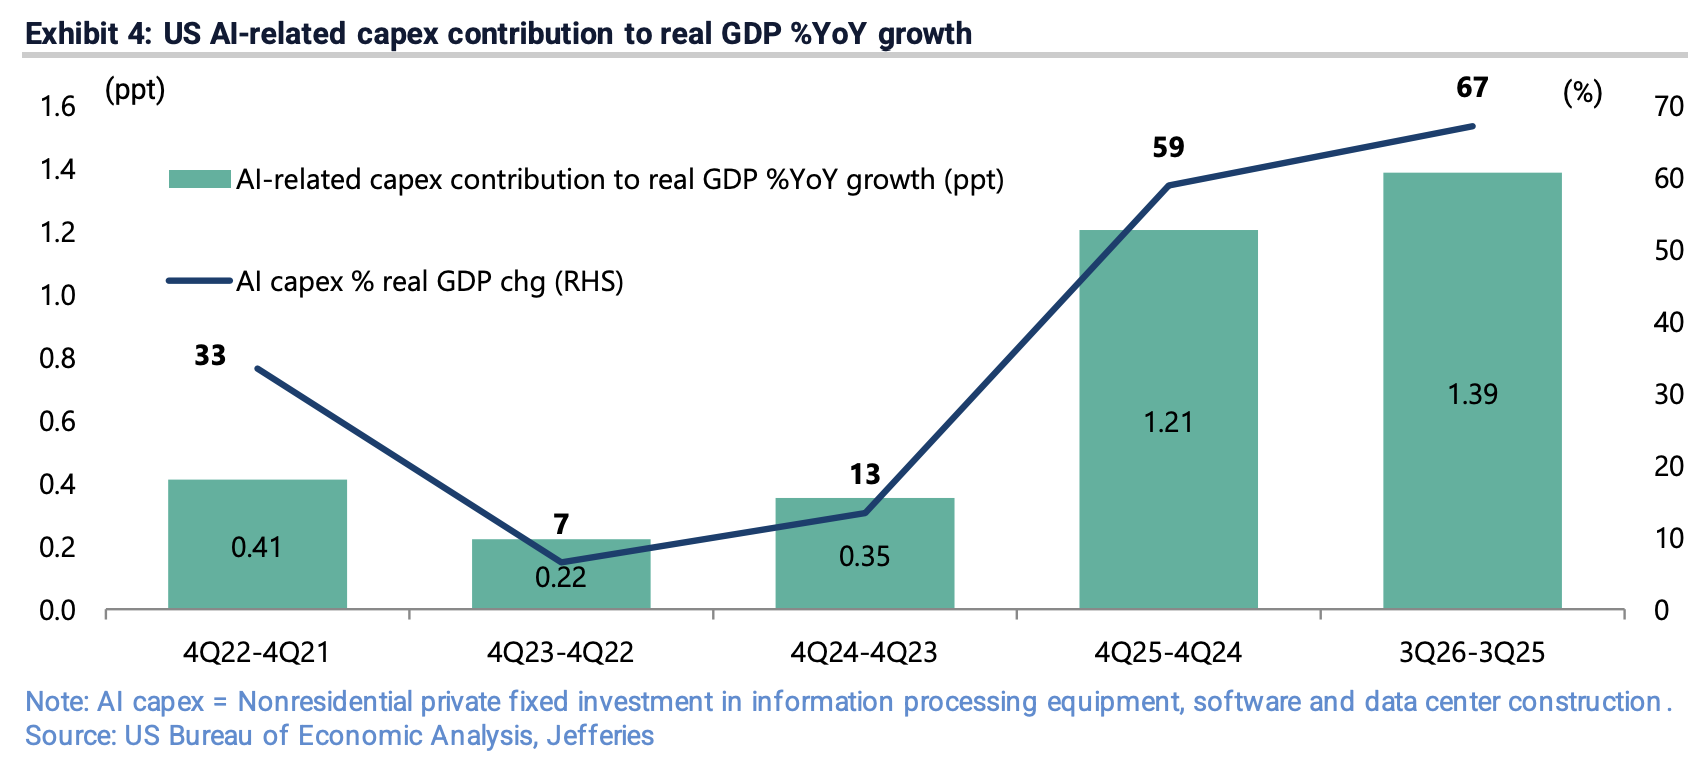
Згідно зі звітом Jefferies, за чотири квартали до третього кварталу 2026 року реальний внесок капітальних витрат, пов’язаних із AI у США, у річне зростання реального ВВП становив 1,39 процентних пункти — це 67% загального темпу зростання у 2,1%. Тим часом інвестиції в інформаційне обробне обладнання та програмне забезпечення досягли 5,35% від номінального ВВП, перевищивши максимум "бульбашки" інтернету у 2000 році на рівні 4,46% і встановивши історичний рекорд. Це означає, що якщо витрати на AI реально скорочуватимуться, зростання економіки США зазнає прямого і суттєвого шоку зниження.
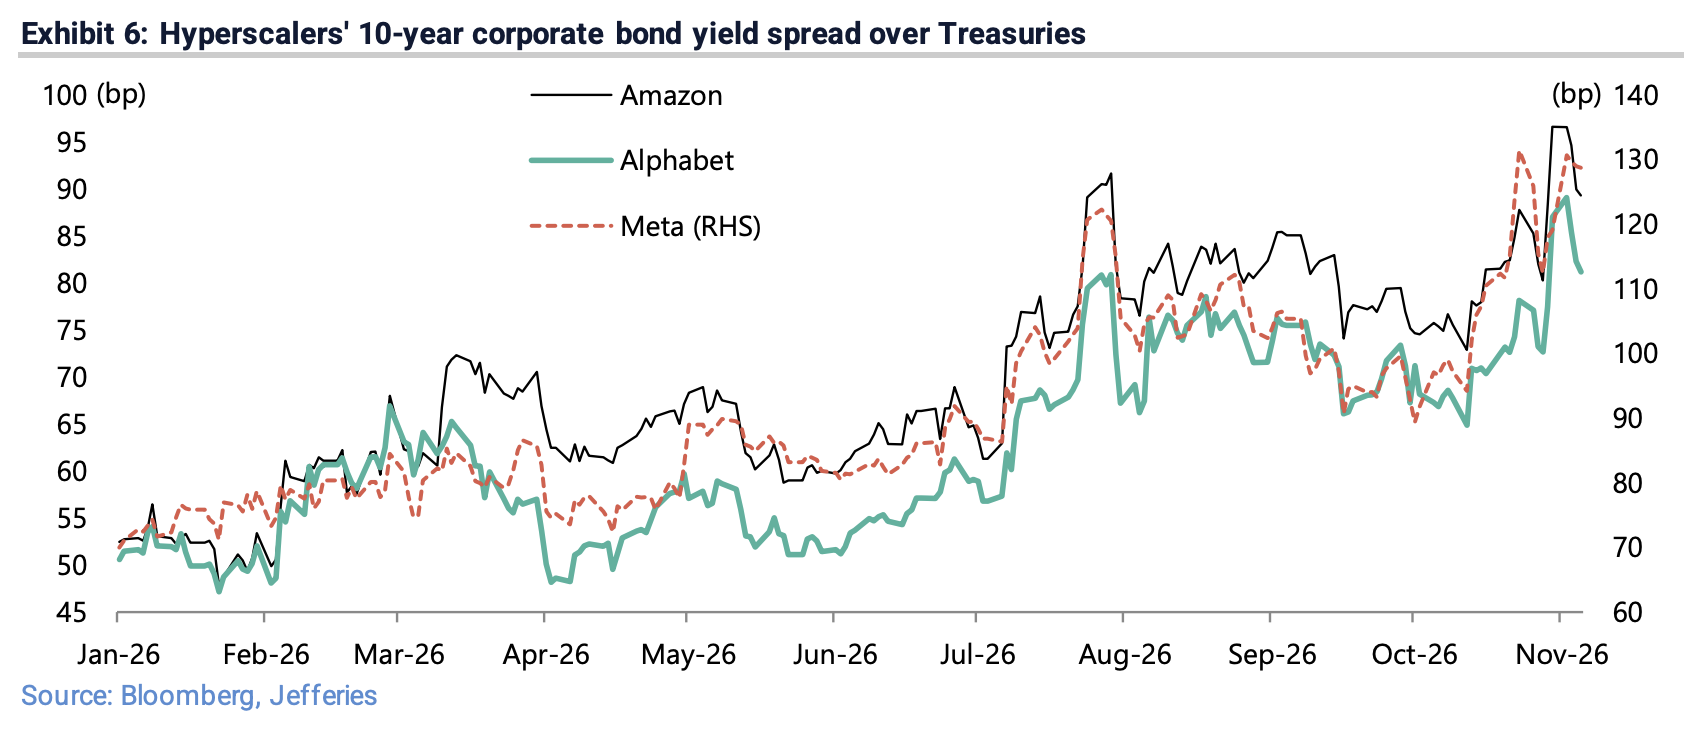
Ринок уже відреагував першим. Акції напівпровідників продовжують перебувати під тиском, а на кредитному ринку виникають явні розломи: кредитний спред за 10-річними корпоративними облігаціями Amazon, Alphabet та Meta зріс порівняно з недавніми мінімумами на 16, 16 та 35 базисних пунктів відповідно; 5-річні CDS-спреди Oracle та CoreWeave зросли з мінімумів на початку червня до 329 і 1163 базисних пунктів відповідно. Тим часом, після проміжних виборів у США демократам вдалося повернути контроль над Конгресом, що викликає занепокоєння ринку щодо ще більш суворої регуляторної політики стосовно дата-центрів та AI-моделей, що може додатково знизити очікування щодо витрат на AI.
Кредитний ринок подає сигнал тривоги, консенсусні прогнози витрат на AI зазнають тиску на зниження
Турбулентність на кредитному ринку є найпрямішим ринковим доказом теорії піку капітальних витрат на AI цього циклу. Звіт Jefferies вказує, що найкращий спосіб оцінити ризики капітальних витрат на AI — це постійно відстежувати AI-релевантні кредитні спреди — і поточна динаміка вже показує чіткий сигнал звуження.
Конкретні дані свідчать, що 10-річні кредитні спреди корпоративних облігацій Amazon, Alphabet та Meta зросли з мінімальних значень 12 жовтня у 73, 65 та 94 базисних пункти відповідно до 89, 81 та 129 базисних пунктів. 5-річні CDS-спреди Oracle та CoreWeave з початкових червневих мінімумів у 153 та 452 базисних пункти наприкінці жовтня злетіли до 329 та 1163 відповідно. 5-річний CDS-спред SoftBank також зріс із 278 базисних пунктів наприкінці червня до 442 пунктів.
Суть цього сигналу полягає в тому, що ринок все більше не готовий фінансувати інвестиції, пов’язані з AI. Звіт Jefferies вважає, що це означає вагомий ризик зниження ринкового консенсусного прогнозу сукупних капітальних витрат чотирьох гіпермасштабованих хмарних гігантів (Microsoft, Amazon, Alphabet і Meta) на 2026 рік — близько 1,04 трлн доларів.
Вільний грошовий потік гіперскейлерів під загрозою, AI поглинає традиційний бізнес
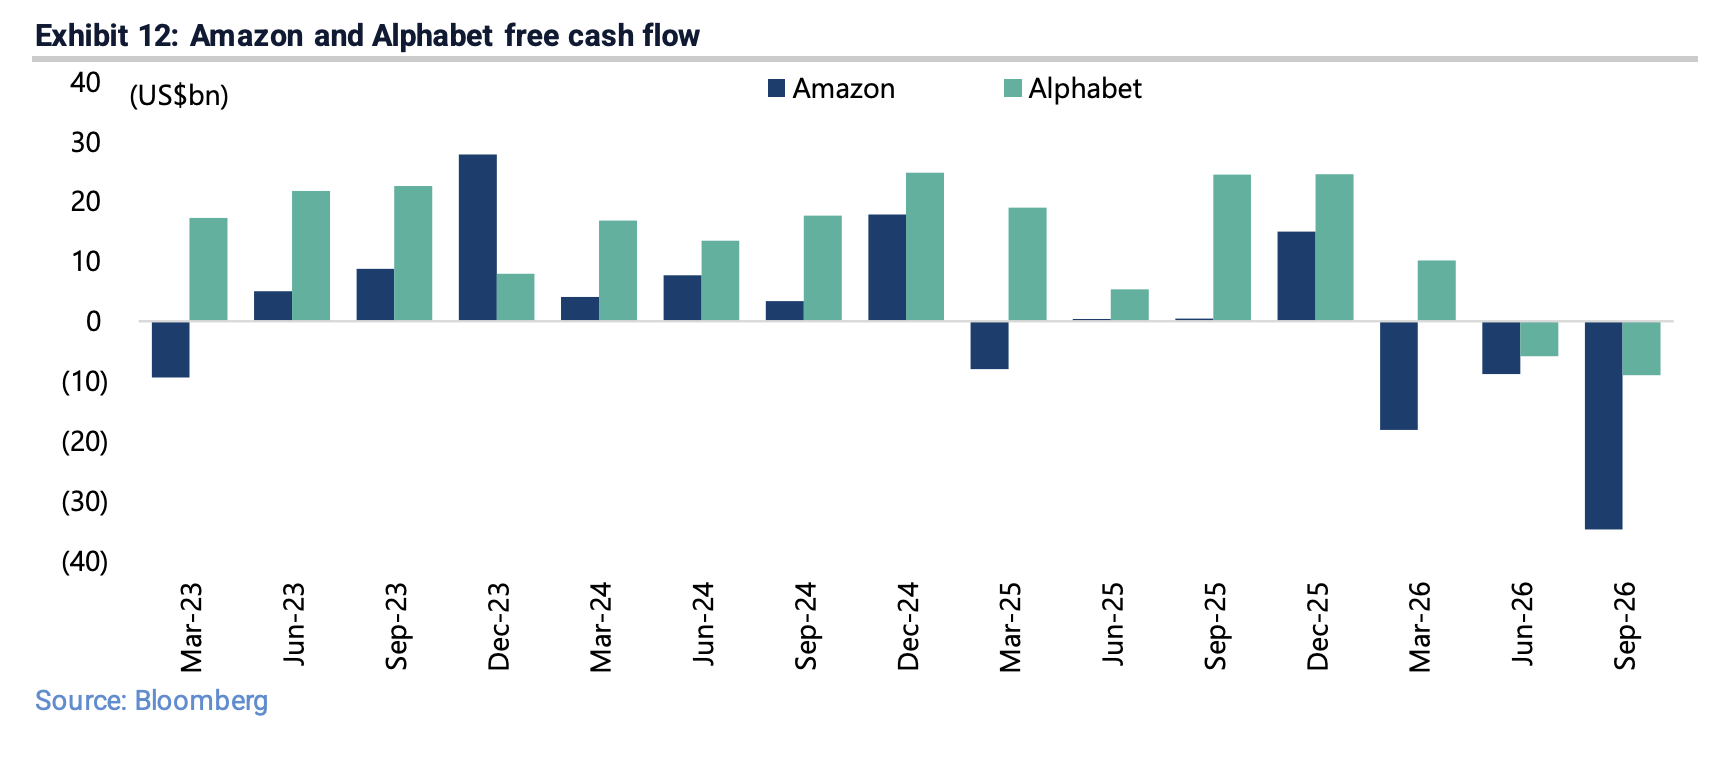
Останній квартальний звіт ще більше посилив сумніви щодо стійкості капітальних витрат на AI. Сукупні капітальні витрати чотирьох основних хмарних гігантів у третьому кварталі зросли на 108% р/р і сягнули 202 млрд доларів, однак водночас вільний грошовий потік Amazon та Alphabet вже став від’ємним — мінус 35 млрд і мінус 9 млрд доларів відповідно.
Ще більш насторожуючим для ринку є той факт, що AI вже починає поглинати традиційний основний бізнес гіперскейлерів. Темпи зростання доходів від пошуку Alphabet (Google Search) впали з 19% р/р у першому кварталі 2026 року до 12% у третьому кварталі, а частка доходів від пошуку в загальній виручці Alphabet вперше впала нижче 50% і становила 49,7%. Тим часом, дохід Google Cloud зріс на 103% р/р до 30,7 млрд доларів, а його частка у виручці піднялася з 20,7% до 24,1%. Зростання доходів онлайн-магазину Amazon скоротилося з 15% р/р у другому кварталі до 2% у третьому, тоді як виручка AWS зросла на 39% р/р до 46 млрд доларів.
Згідно зі звітом Jefferies, ключовий мотив масштабних інвестицій гіпермасштабованих хмарних компаній у AI — страх, що AI підірве їхній традиційний бізнес. Це — оборонна, а не наступальна логіка витрат, що ставить їх у ситуацію "не витратити — помреш, витратиш — і то не факт, що виживеш", тобто в пастку дилеми в’язня.
Розширення циклічної фінансової системи: ризик "занадто великий, щоб впасти"
Звіт Jefferies особливо підкреслює зростаючий структурний ризик у американській AI-екосистемі: циклічна фінансова система, побудована навколо капітальних витрат на AI.
Залишкові зобов'язання за контрактами чотирьох головних гіперскейлерів (Microsoft, Amazon, Alphabet і Oracle), тобто портфель накопичених замовлень, на кінець минулого кварталу досягли 2,5 трлн доларів. Тим часом значний обсяг фінансування дата-центрів здійснюється поза балансом, і гіганти співпрацюють із приватними кредиторами у створенні "спеціальних цільових" інвестиційних структур.
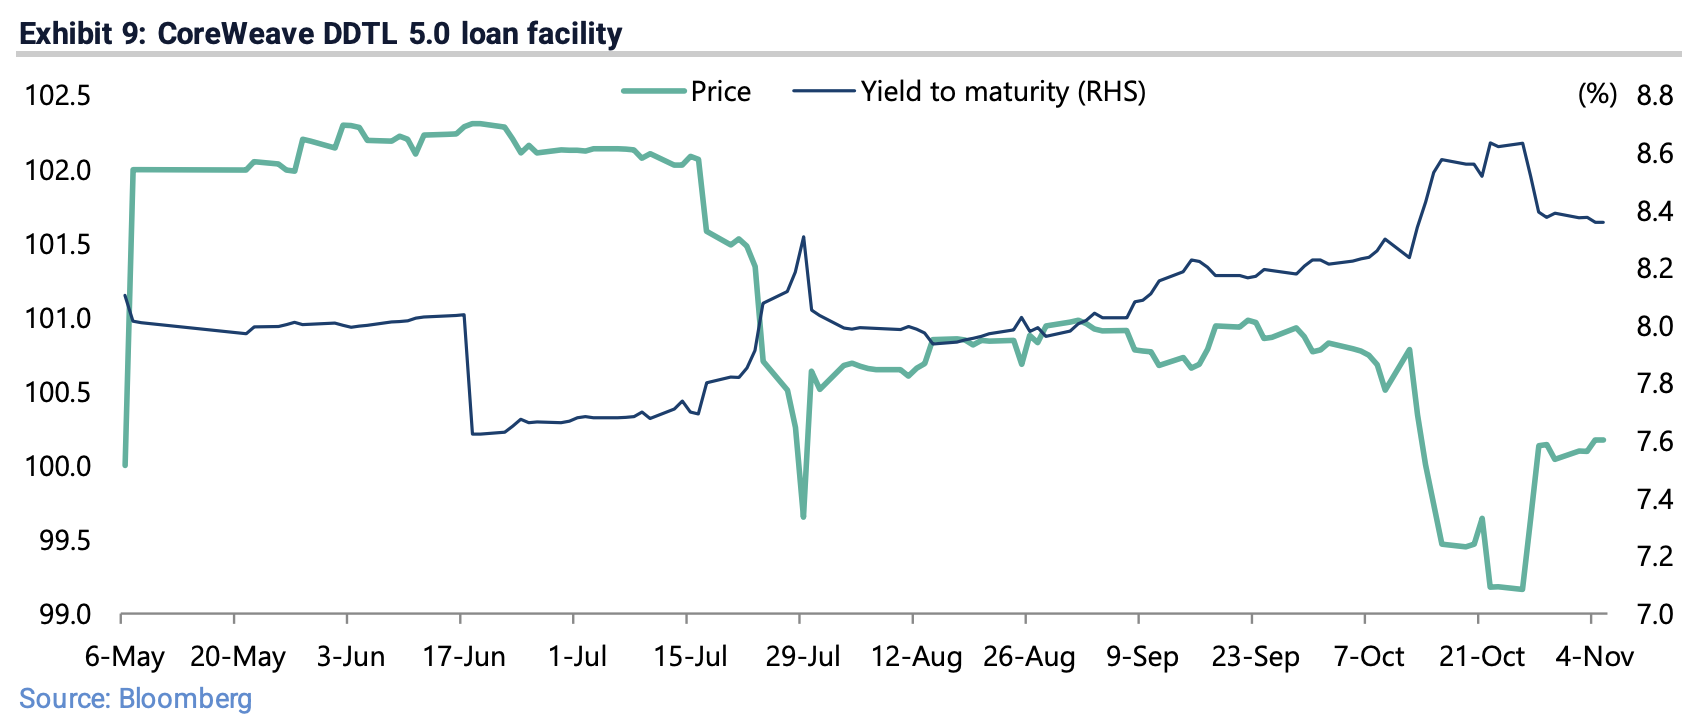
У травні цього року CoreWeave завершила залучення кредиту на 3,1 млрд доларів із відкладеним вилученням (DDTL 5.0) — це перший відомий публічний сек'юритизований інструмент кредитування під GPU через дочірню компанію, з дохідністю до погашення, що зросла з 7,62% до 8,36%. За оцінками, обсяг нових щорічних сек'юритизацій активів дата-центрів 2025 року сягне 27 млрд доларів, а у 2026 році — зросте до 40 млрд доларів.
Звіт Jefferies прямо наголошує, що ця система є надзвичайно ризикованою з фінансового погляду, якщо не виходити з припущення, що окремі ланки американської AI-екосистеми вже стали "занадто великими, щоб впасти".
Скорочення штатів у Microsoft і зменшення витрат китайських AI – сигнал зміни парадигми галузі
Можливий поворотний момент циклу капітальних витрат на AI вже відбився у поведінці компаній. Microsoft оголосила про пакет добровільного скорочення для близько 60 тис. працівників, що перевищує чверть її глобального штату. За даними Jefferies, безпосередньою причиною такого кроку є скорочення витрат через постійний ріст рахунків за капітальні інвестиції — хоча у третьому кварталі Microsoft все ще мала позитивний вільний грошовий потік у 18,6 млрд доларів.
Водночас керівник глобальної стратегії Jefferies з кількісних інвестицій Деш Перамунетіллеке у жовтневому звіті зазначив, що прогнозна динаміка прибутковості AI-акцій у світі сповільниться зі 100% у 2026 році до 30% у 2027 й 22% у 2028, і рекомендує інвесторам починати розширювати позиції за межами AI-сектора.
У Китаї прагнення до зниження витрат визначає AI-сектор від самого початку його розвитку. Едісон Лі, керівник досліджень Jefferies з питань технологій і телекомунікацій, наголошує: китайські AI-лабораторії зосереджені на ефективності обчислювальних потужностей — як через їхню відносну обмеженість, так і тому, що китайський AI з самого початку орієнтований на комерціалізацію, а не на досягнення AGI, як у Силіконовій долині. Цей прагматичний шлях може стати тим, на який американська AI-галузь буде змушена перейти через тиск на фінансування.
У разі різкої зупинки витрат на AI, держоблігації США не зможуть бути "тихою гаванню"
Звіт Jefferies чітко попереджає про макроекономічні наслідки різкого скорочення капітальних витрат на AI: це напряму негативно вдарить по економіці США й стане тригером стрімкої зміни очікувань щодо політики Федеральної резервної системи із жорсткої на пом’якшену.
Водночас звіт наголошує: у цьому сценарії казначейські облігації США не відіграватимуть звичної ролі "захисного активу". Причина — "ефект фіскальної домінанти": поточний дефіцит бюджету США вже сягає 6,2% ВВП, а історія підказує, що під час рецесій фіскальний дефіцит зазвичай поглиблюється ще на близько 6 процентних пунктів. Якщо економіка піде вниз, увага ринку негайно перемкнеться на різке погіршення стану бюджету, і тоді ринок держоблігацій США виглядатиме більше як проблемний ринок, що розвивається, ніж як надійний притулок.
Звіт також цитує закон Амара, нагадуючи інвесторам: короткостроковий вплив нових технологій часто переоцінюється, а довгостроковий — недооцінюється. Поточна динаміка ринку свідчить про те, що глобальний короткостроковий ажіотаж навколо AI міг уже досягти піку. Для інвесторів, в умовах зростаючої невизначеності циклу капітальних витрат на AI, активи з низькою кореляцією до AI-циклу — такі як золото й біотехнології — можуть заслуговувати на більшу увагу.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Щойно зробили ставку на AI і вже зустріли ринковий удар! Berkshire цього вечора опублікує фінансовий звіт, Абель проходить велике випробування у трансформації
Грег Абел очолив Berkshire менше року тому та вже зробив ставку понад 10,9 мільярда доларів на сферу AI, остаточно розірвавши з традиційною обережністю Баффета щодо технологічних акцій. Проте акції Alphabet вже впали нижче ціни входу, а вартість Bending Spoons продовжує знижуватись, і авантюра з AI стикається з реальністю. Водночас, очікується, що прибуток на акцію за третій квартал знизиться на 6% у річному вимірі, а обсяг викупу акцій, ймовірно, різко впаде з 4,5 мільярда до 1,6 мільярда доларів. Як буде використаний грошовий резерв у 358 мільярдів доларів — стане випробуванням для нового керівника в питаннях капітального розподілу.

Чи лопнув AI-бульбашка? Goldman Sachs: Ситуація зараз більше схожа на 1998 рік, ніж на 2000-й
Торговий підрозділ Goldman Sachs заявив, що нинішня хвиля розпродажів більше схожа на кризу ліквідності 1998 року, ніж на лопання бульбашки у 2000 році, оскільки вона спричинена примусовою ліквідацією плечових позицій, а не спростуванням бізнес-логіки. Радикальна переоцінка ринку стосується темпів фінансування та будівництва, а не базового попиту. Крім того, питання електропостачання та ліцензій, які нині викликають найбільшу стурбованість на ринку, насправді є найменш важливими, оскільки обмеження пропозиції не означає зникнення попиту. Справжнє питання полягає в тому, чи доведе дохідна частина зрештою обґрунтованість вкладених капіталів.

Tesla Cybertruck: від тріщини на вікні до припинення виробництва — три з половиною роки поставлено крапку
З моменту свого випуску в 2019 році Cybertruck супроводжують численні суперечки — у день презентації не вдалося провести демонстрацію міцності вікон, серійне виробництво затрималося на чотири роки, а ціна зросла з 39 900 доларів до понад 100 000 доларів, при цьому автомобіль вже 11 разів відкликали. За день до оголошення про припинення випуску Tesla знову підвищила ціну, поставивши неоднозначну крапку в історії цієї драматичної моделі.


Ціни на криптовалюти
Більше


