
Trader Talk | Nega bu bozor epik qulashni boshdan kechirdi va pasayishda sotib olish uchun to'g'ri vaqt qachon?

Ba'zilar tun bo'yi uxlamadi, ba'zilar esa portfellarining bir kechada nolga tushib ketganini ko'rdilar; kripto dunyosi yana bir bor bo'ron ichida "qiyomatni qayta yuklash"ni namoyish etdi.
2025-yil 11-oktabr kuni bu kun kripto tarixiga muhrlanadi. AQSh Prezidenti Trump tomonidan savdo urushini qayta boshlash e’lon qilinishiga javoban, global bozor bir zumda vahima holatiga tushdi. Soat 5:00 dan boshlab, Bitcoin deyarli hech qanday qo‘llab-quvvatlashsiz erkin qulashni boshladi va bu tezkor zanjirli reaksiya butun kripto bozoriga tarqaldi.
Coinglass ma’lumotlariga ko‘ra, so‘nggi 24 soat ichida tarmoq bo‘ylab jami likvidatsiya miqdori 19.1 milliard dollarga yetdi, 1.6 milliondan ortiq odam likvidatsiya qilindi — bu miqdor va odamlar soni bo‘yicha kriptovalyuta kontrakt savdosi o‘n yillik tarixida yangi rekord o‘rnatdi. Ba’zilar tun bo‘yi uxlamadi, ba’zilar esa bir kechada hammasidan ayrildi, va yana bir bor kripto dunyosi “qiyomatni qayta boshlash” sahnasini to‘lqinlar ichida namoyish etdi.
Biroq, nega bu likvidatsiya shunchalik kuchli bo‘ldi? Bozor tubiga yetdimi? BlockBeats bir nechta bozor treyderlari va mashhur KOLlarning fikrlarini jamlab, ushbu epik likvidatsiya voqeasini makro muhit, likvidlik, bozor kayfiyati va boshqa nuqtai nazardan tahlil qildi, faqat ma’lumot uchun.
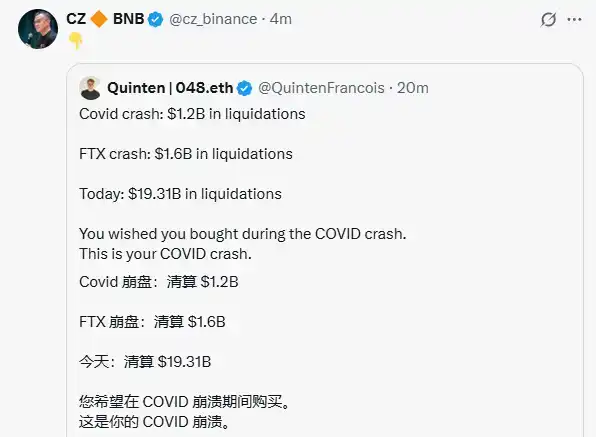
CZ: Dipni sotib oling
11-oktabr kuni CZ ijtimoiy tarmoqlarda weRate hammuassisi Quintenning fikrlarini qayta ulashdi:
“COVID davrida $1.2 milliardga qulagan, FTXda $1.6 milliardga qulagan, bugun $19.31 milliard likvidatsiya qilindi, odamlar COVID qulashida dipni sotib olgan bo‘lishni xohlashadi, lekin aynan hozir COVID qulash darajasidagi dip.”
Jack Yi-Hua (Liquid Capital asoschisi)
11-oktabr kuni Liquid Capital (ilgari LD Capital) asoschisi Jack Yi-Hua ijtimoiy tarmoqlarda post qoldirib, institut hali dipni sotib olmaganini va vaziyat aniqlashishini sabr bilan kutish kerakligini aytdi. Ushbu voqea pasayishining ko‘lami oldingi taxminlardan ancha oshdi. Bu ETHda yakkaxon signal berilganidan beri birinchi marta to‘liq tozalash amalga oshirildi (on-chain ochiq plate). Oldin faqat qarz olish orqali leveraj qilinardi. Bir nechta sabablarni keltirish mumkin:
· Birinchidan, Bitcoin yangi yuqori bosim darajasiga ko‘tarildi va katta ijobiy yangiliklarsiz orqaga qaytish muqarrar edi
· Ikkinchidan, AQSh aksiyalari yangi cho‘qqilarga chiqdi, AI va yarimo‘tkazgich kompaniyalari kapital havzasida o‘yinlar o‘tkazmoqda, bu esa barqaror emas
· Uchinchidan, Yaponiyada yangi Bosh vazir tayinlanishi arafasida foiz stavkalarining oshishi va doimiy o‘sish xavfi ortmoqda
· To‘rtinchidan, kripto sohasidagi altcoinlar doimiy ravishda pasaymoqda, MEME ishtiyoqi esa likvidlikni so‘rib oldi
Vida (Formula News asoschisi)
11-oktabr kuni Formula News asoschisi Vida ijtimoiy tarmoqlarda post qoldirib, shunday dedi: “Yaqinda bir do‘stim menga Binance’da USDE aylana kreditlash orqali xavfsiz arbitraj imkoniyati haqida aytdi, yillik foiz stavkasi taxminan 26%. U tanigan bir institut do‘sti Binance savdo platformasida $100 million USDT asosiy mablag‘ini $500 million USDEga aylantirib arbitraj qilgan.”
Vida bu keng ko‘lamli likvidatsiya past likvidlik va katta bozor pasayishi sharoitida yuz bergan deb taxmin qilmoqda:
· USDE arbitrajchining aylana kredit pozitsiyasi likvidatsiya qilindi
· Natijada USDE narxi pasaydi
· USDE birlashtirilgan hisob garovi sifatida garov imkoniyati kamaydi
· USDE garovi sifatida ishlatilgan market-makerlarning pozitsiyalari ko‘proq likvidatsiya qilindi
· BNSOL, WBETH kabi aktivlar, garov koeffitsienti yuqori bo‘lsa ham, ularning qiymati butunlay order book orqali aniqlanadi va mavjud sharoitda hech kim pegni ushlab turish uchun kirib kelmadi, natijada narx qulab tushdi va yana ko‘proq likvidatsiya yuz berdi. Taxmin qilish mumkinki, birlashtirilgan hisobdan foydalangan ayrim market-makerlar ham likvidatsiya qilindi, shuning uchun ko‘plab kichik tokenlarning narxi juda keskin pasaydi.
Haotian (Kripto tadqiqotchisi)
Ochig‘ini aytsam, 10/11dagi Black Swan hodisasi meni, aslida optimistik soha kuzatuvchisini, bir oz umidsizlikka solib qo‘ydi.
Boshida men kripto sohasidagi hozirgi “Uch Qirollik” holatini tushunganman deb o‘yladim, bu gigantlar kurashi bo‘lib, oddiy investorlar ham biroz foyda olishi mumkin deb hisoblardim. Biroq, bu qonli voqeani boshdan kechirib, uning asosiy mantiqini o‘rganganimdan so‘ng, aslida bu men o‘ylagandek emasligini angladim.
Aslida, men texnikchilar innovatsiya qilmoqda, birjalar trafikni jalb qilmoqda, Wall Street mablag‘larni joylashtirmoqda, har bir tomon o‘z ishini qilmoqda, va biz, oddiy investorlar, faqat imkoniyatni qo‘lga kiritib, texnologik innovatsiyalar davrida trendga ergashib, hype to‘lqinlarida yurib, mablag‘lar kirganda kirib, har doim bir parcha ulush olishimiz mumkin deb o‘ylardim.
Lekin 10/11 qonli voqeasidan so‘ng, birdan tushundimki, ehtimol bu uch tomon tartibli raqobat qilmayapti, balki yakuniy jang maydonida barcha likvidlikni yig‘ib olyaptimi?
Birinchi kuch: Birja monopoliyasi, trafik va likvidlik havzalarini ushlab turgan vampirlar.
Rostini aytsam, ilgari men birjalar faqat katta platforma qurishni, ko‘p trafik yig‘ishni, ekotizimni rivojlantirishni va savdo to‘lovlaridan pul ishlashni xohlashadi deb o‘ylardim. Biroq, USDe cross-margin hodisasi birja platformasi belgilagan qoidalar ostida oddiy investorlarning ojizligini ko‘rsatdi. Mahsulot xizmat tajribasini yaxshilash uchun leveraj darajalari va birjalarning qorong‘u burchaklarida amalga oshirilgan noaniq risk nazorati aslida oddiy investorlar uchun tuzoqdir.
Turli xil cashback aksiyalari, Alpha loyihalari, MEME launchpadlar, turli yield farming va likvidlik mining sxemalari, yuqori leverajli kontrakt savdo strategiyalari paydo bo‘ldi. Bu oddiy investorlar uchun ko‘plab pul ishlash imkoniyatlarini taqdim etayotgandek ko‘rinadi, lekin birja on-chain DeFi kaskadli likvidatsiya xavfini boshqara olmasa, oddiy investorlar ham zarar ko‘radi. Hayot shunday.
Yana ham dahshatlisi shundaki, eng yaxshi 10 birjaning 2-chorakdagi savdo hajmi $21.6 trillionga yetdi, lekin umumiy bozor likvidligi hali ham kamaymoqda. Pul qayerga ketdi? Savdo to‘lovlaridan tashqari, katta qismi turli likvidatsiyalarga ketmoqda. Kim likvidlikni so‘rib oldi?
Ikkinchi kuch: Wall Street kapitali, arenaga muvofiqlik niqobi bilan kirib kelmoqda.
Aslida men Wall Street arenaga kirishini intiqlik bilan kutgandim, institut mablag‘lari bozorga barqarorlik olib keladi, deb o‘ylardim, chunki institutlar uzoq muddatli o‘yinchilar bo‘lib, bozorga qo‘shimcha likvidlik kiritishi mumkin, biz esa Crypto va TradFi birlashmasining soha dividendidan bahramand bo‘lamiz.
Biroq, so‘nggi qulashdan oldin, biz kitlar bozorni aniq short qilib foyda olayotgani haqidagi yangiliklarni ko‘rdik. Qulashdan oldin, Wall Street tomonidan tuzilgan deb taxmin qilinayotgan hamyonlar bir necha bor katta airdrop pozitsiyalarini boshladi va milliardlab foyda oldi. Shunga o‘xshash ko‘plab voqealar bor, insayder savdosiga o‘xshaydi, lekin bunday vahimali paytlarda sodir bo‘lishi, institutlar har doim Black Swan hodisasidan oldin “front-running” ustunligiga ega bo‘lishini savol ostiga qo‘yadi.
Bu TradFi institutlari muvofiqlik va mablag‘ olib kirish niqobi ostida aslida nima qilmoqda? DeFi ekotizimini stablecoin public chain’lariga bog‘lab, mablag‘ oqimini ETFlar orqali yo‘naltirib, turli moliyaviy instrumentlar bilan bozor so‘zlashuv kuchini asta-sekin yemirmoqda? Tashqaridan ular sohani rivojlantiryapmiz deydi, lekin aslida-chi? Trump oilasining boyishiga oid ko‘plab fitna nazariyalariga to‘xtalib o‘tirmaymiz.
Uchinchi kuch: Texnik-native fraksiya + retail dasturchilar, o‘q yem bo‘lib qolganlar.
Menimcha, bu sohadagi ko‘pchilik retail ishtirokchilar va dasturchilar, ya’ni haqiqiy quruvchilar, aynan shu yerda umidsizlikka tushib qolishadi. O‘tgan yildan beri ko‘plab meme coinlar yiqitildi, lekin bu safar ular to‘g‘ridan-to‘g‘ri nolga yo‘q qilindi, bu esa ko‘plab meme coinlarning likvidligi deyarli qurib qolganini tan olishga majbur qiladi.
Asosiy muammo shundaki, infratuzilma texnik qarzi tog‘dek, ilovalar kutilgan natijani bermayapti, dasturchilar jon-jahdi bilan qurmoqda, lekin natija-chi? Bozor bunga qiziqmayapti.
Shuning uchun, men keyingi copycat bozor to‘lqini qanday ko‘tarilishini aniq ko‘ra olmayapman, bu copycat loyihalar birjalardan likvidlikni qanday tortib olishini, Wall Street institutlari bilan narx manipulyatsiyasida qanday raqobatlashishini tushunmayapman. Agar bozor endi hikoya qilish narrativiga ishonmasa, faqat MEME qimor o‘yini qolsa, unda altcoin bozori uchun bu hal qiluvchi tozalash va qayta taqsimlash bo‘ladi, dasturchilar qochadi, insayderlar esa strukturaviy qayta taqsimlanadi. Bozor haqiqatan ham bo‘shliqqa qarab ketayaptimi? Eh, juda qiyin!
Shunday qilib.....
Ko‘p gapirdim, hammasi ko‘z yosh. Agar kripto sohasining hozirgi holati Uch Qirollik uslubidagi o‘yin davom etsa, birjalar skim qilish orqali monopoliyalashsa, Wall Street aniq hosil olsa, retail texnik o‘yinchilar ikki marta urilsa, bu o‘tgan Crypto sikllarining davriy o‘yinlari uchun haqiqiy falokat bo‘ladi.
Vaqt o‘tishi bilan, bozorda faqat bir nechta qisqa muddatli g‘oliblar va uzoq muddatli mag‘lublar qoladi.
Mindao (DeFi protokoli dForce asoschisi)
11-oktabr kuni DeFi protokoli dForce asoschisi Mindao ijtimoiy tarmoqlarda post qoldirib, bu qulash va Luna hodisasi o‘rtasidagi o‘xshashlik shundaki, ikkisi ham yirik savdo platformalari tartibga solinmagan stablecoinlarni yuqori LTV garovi sifatida qabul qilishni boshlaganida yuz berdi va bu xavflar savdo platformalari o‘rtasida tarqaldi. O‘sha paytda UST edi, bugun esa USDe, bu yerda “barqarorlik” + yuqori garov koeffitsienti ko‘pchilikni chalg‘itdi.
Tartibga solinmagan stable aktivlarni garov sifatida kiritishda eng yomon kombinatsiya — bozor narxini oracle sifatida ishlatish va yuqori garov koeffitsientiga ruxsat berish; bundan tashqari, CEXlar to‘liq ochiq arbitraj imkoniyatiga ega emas, past arbitraj samaradorligi xavfni yanada kuchaytiradi. LSD turidagi aktivlar ham xuddi shu muammoga duch keladi. Aslida, bu aktivlarning barchasi “barqarorlik” niqobi ostida o‘zgaruvchan aktivlardir.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Gollivudda "film ishlab chiqarishni qaytarish" rejalashtirilmoqda! Amerika iqtisodiyoti "yumshoq qo'nish" bilan 249,1 milliard dollar film rag‘batlantirish rejasiga erishdi
Bir tadqiqotga ko‘ra, federal hukumatning kino va televideniye ishlab chiqarishiga yo‘naltirilgan rag‘batlantiruvchi choralari 2035 yilgacha AQSh iqtisodiyotiga 249,1 milliard dollar daromad keltiradi va 143 500 to‘liq stavkali ish o‘rni yaratiladi. Amerika Kino Assotsiatsiyasi Xolliwood kasaba uyushmalari bilan hamkorlik qilib, milliy rag‘batlantirish choralari uchun harakat olib bormoqda, bu esa AQShning Buyuk Britaniya hamda Avstraliya kabi bozorlarga nisbatan raqobatdoshligini oshirishga yordam beradi.

Bugun kechqurun, "qushparastcha foiz stavkasini oshirish"?
AQSH Federal Rezerver bugun kechasi foiz stavkalarini oshirishi deyarli aniq, lekin eng muhim savol – oshirishdan keyin nimani aytadi. Citigroup bu safar foiz stavkalarini “mikrotuzatish” deb baholadi va keyingi oshirishlar majburiy emasligiga ishora qilmoqda, ammo rais Wosh aniq kelajak ko‘rsatmasini bermasa, bozor kuchli tebranishlarni boshdan kechiradi deb ogohlantirdi; Goldman Sachs esa bu oshirish uchun yetarli iqtisodiy asos yo‘qligini ochiq aytdi, inflyatsiya faqat bir martalik omil ekanini ta’kidladi va bu safar “signalsiz foiz oshirish” bo‘ladi deb kutmoqda.
JPMorgan: "Ochiq manba zarbasi", "AI xavfsizligi" muammo emas, kelgusi ikki yilda kapital xarajatlar uchun hali ham imkoniyat bor, yarimo‘tkazgich qurilmalari esa "yangi bo‘g‘in" bo‘ladi
JPMorgan hisobicha, ochiq manba modellar tahdid emas, tartibga solishdagi bezovtalik qisqa muddatli, bulut xizmatlari kompaniyalarining moliyaviy leveraji hanuz past — hisoblash quvvatiga sarmoya asoslari o'zgarmagan. Ularning bashoratiga ko'ra, yetti yirik texnologiya kompaniyasining kapital xarajatlari 2025-yildagi 443 milliard dollardan 2027-yilda 1,577 trillion dollargacha oshadi. Yarim o'tkazgich uskunalari ta'minot zanjiridagi eng muhim torg'in bo'lishi kutilmoqda, va plastinka ishlab chiqarish hamda ilg'or qadoqlash narxlari yangi o'sish bosqichiga kiradi.
Kripto narxlari
Ko'proq


