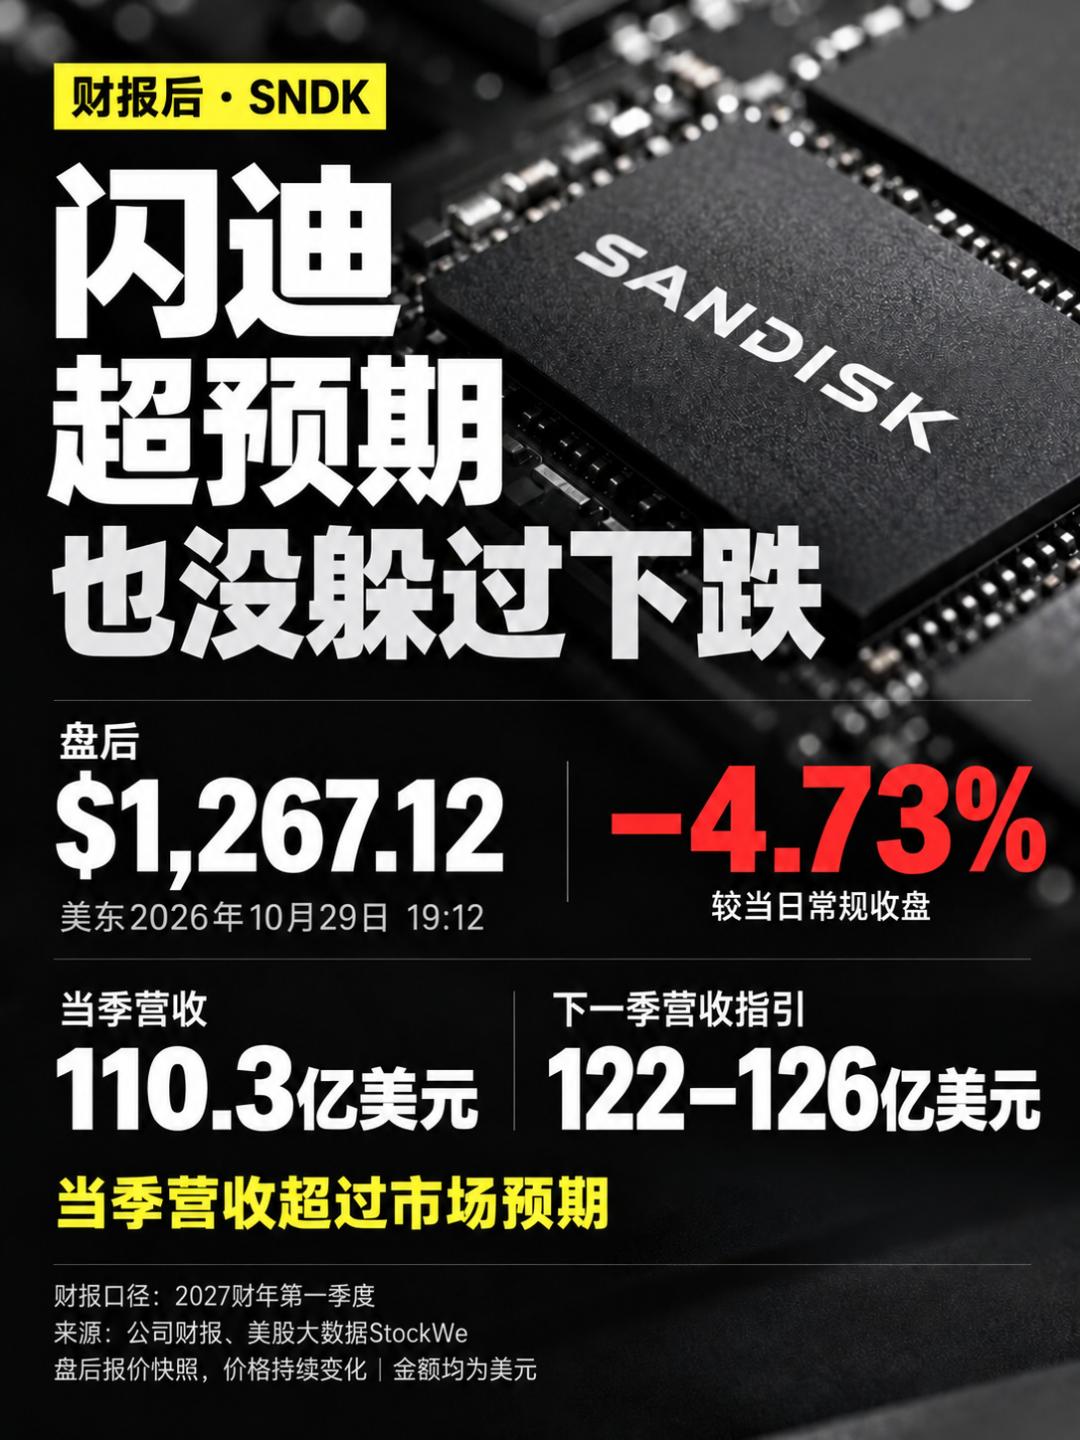
Sandiskning ushbu moliyaviy hisobotida, saqlash aksiyalariga ega bo‘lgan odamlarni eng ko‘p ranjitgan joy shuki: natijalar juda kuchli bo‘lsa ham, savdo yopilishidan keyin sotuv sodir bo‘ldi.
Choraklik daromad 11,03 milliard dollar, yildan yilga 378% o‘sdi; GAAPdan tashqari yalpi foyda marjasi 85,1%; ma’lumot markazi daromadi chorakka nisbatan 61% o‘sdi. Kompaniya yana 1ni 8ga bo‘lishini e’lon qildi. Faqat raqamlarga qarasak, "talab pasaygan" degan xulosaga kelish qiyin.
Lekin aksiyalar narxi kelgusiga qaraydi.
AQSh fond bozori tahlilchilarining fikricha, saqlash aksiyalari "kamomadlilar narxi oshib, foyda prognozi doim yuqorilab boradigan" bosqichdan, "yuqori foyda qancha davom etadi" bosqichiga kiryapti. Ishbilar hali ham kuchli, biroq bozor ushbu darajadagi foyda uzoq davom etishiga bo‘lgan ishonchni kamaytira boshladi.
Ikkita tafsilotga qarasangiz tushunasiz.
Sandisk ushbu chorakda daromadni chorakka nisbatan 23% ga oshirdi, keyingi chorak prognoz markazi 12,4 milliard dollar bo‘lib, bu taxminan 12% o‘sishga teng. Yalpi foyda marjasi ushbu chorakda 85,1%, keyingi chorak prognozi 84,5% dan 85,5% gacha, o‘rtacha deyarli o‘zgarmaydi.
Kompaniya hali o‘sishda va yuqori foyda darajasini saqlashni kutmoqda. Biroq oldingi paytda aksiyalar narxini ko‘tarib yuborgan narsa, natijalarning har safar yanada hayratlanarlisi edi. Endi daromad o‘sish sur’ati sekinlashgan, yalpi foyda marjasi deyarli tekis, raqamlar jozibador bo‘lsa ham, yangi ajablanarlar yetarli bo‘lmasligi mumkin.
Bu saqlash sikli tugadi degani emas, bozorning “kutilmagan yuqori natija” talabi o‘zgardi.
Bu yerda yana bir muhim ma’lumot bor: boshqaruv jamoasi konferensiyada ta’kidlashicha, choraklik daromad o‘sishining taxminan 60 foizi sotuv hajmidan, 40 foizi narxdan kelgan.
Shuning uchun bu moliyaviy hisobotni “faqat narx o‘sishiga tayanilgan” deb soddalashtirib bo‘lmaydi. Real yetkazib berish hali ham ortib bormoqda, bu talabni qo‘llab-quvvatlaydi. Lekin kelgusida, agar narx o‘sishi ahamiyatsizlasha boshlasa, kompaniya ko‘proq yetkazib berish, mahsulotni yangilash va xarajatlarni qisqartirish orqali foyda o‘sishini saqlashga to‘g‘ri keladi.
Aksiyadorlar uchun bu o‘tgan davrdagidek faqat narx oshishini kutishdan ko‘ra yuqori talablarni qo‘yadi.
Aynan shu sababli, saqlash aksiyalari foyda eng chiroyli ko‘ringan paytda ham investorlar uchun eng qiyin bo‘lishi mumkin. Bozor kelajakdagi foyda pasayishidan xavotir olsa, to‘lashga tayyor ko‘rsatkichi kamayadi va aksiyalar narxi moliyaviy hisobotdan oldin ham pasayishi mumkin.
Endi men uchta narsaga e’tibor beraman:NAND bitim narxlari oshishda davom eta oladimi, mijozlar zaxirasi to‘planadimi, va yangi yetkazib berishdan so‘ng yalpi foyda prognozi ketma-ket qisqaradimi.
Eng ko‘p ehtiyot bo‘lish kerak bo‘lgan narsa — yetkazib berish o‘sishda davom etadi, narx va foyda marjasi esa birga zaiflashadi. O‘shanda ta’minot raqobati haqiqiy foyda bayonotiga kiradi.
1ni 8ga bo‘lish masalasiga kelsak, bu faqat aksiyaning bitim narxini kamaytiradi, kompaniya qiymatini oshirmaydi, talab va taklifni ham o‘zgartirmaydi.
Bu kechasi tushib ketgani uchun sikl tugadi deb hisoblamayman, va faqat aksiyalar narxi deyarli ikki barobar tushdi, deb pastdan tezda olishga shoshilmayman.
Ushbu bosqichda, narx va foyda prognozi asta-sekin barqarorlashishini kutishga tayyorman, reboundning bir qismini o‘tkazib yuborish baribir sikl yuqori darajadagi foydani uzoq muddatli daraja deb qabul qilishdan ko‘ra xavfsizroq.
Keyinchalik, narx kuchli bo‘lsa, mijozlar doimiy ravishda sotib olsa, foyda marjasi ham saqlansa, lekin aksiyalar narxi hali ham yirik foyda pasayadigan narxda bo‘lsa, mana shu vaqtda harakat qilishga ko‘proq tayyor bo‘laman.
Aksincha, agar narx va foyda marjasi ketma-ket qisqarsa, pozitsiyalarimni kamaytiraman, "AI uzoq muddat yaxshi bo‘ladi" deb qisqa muddatli foydaning yomonlashishini oqlamayman.
Saqlash aksiyalariga hozirgi munosabatim juda aniq:Tadqiqot va ishtirokga qiziqishni saqlab qolaman, lekin pozitsiyani oshirish faqat operatsion ma’lumot bilan asoslanadi. Qancha tushgani – faqat moliyaviy hisobotni ochamanmi yo‘qmi, qaror qiladi; kelgusida qancha foyda bo‘lishi – qancha ko‘proq olishni istashimni belgilaydi.
AQSh fond bozori investorlari VIP a’zo bo‘ling
Uolingstritdan birinchi qo‘l yangiliklarini oling, maxsus kvant tadqiqot vositalaridan foydalaning
AQSh fond bozori investorlari — bu AQSh fond bozorini o‘rganuvchi fintech kompaniya, 2008 yilda AQSh Silikon vodiysida tashkil etilgan,sobiq New York Stock Exchange tahlilchisi Ken tomonidan asos solingan, Morgan Stanley tahlilchilari, Google va Meta muhandislari bilan hamkorlikda, AI va katta ma’lumotlarni, o‘n yillab AQSh fond bozori tajribasi va soha kvant modellarini birlashtirib, birja ma’lumotlar bazasini tuzgan, har kuni o‘n millionlab aksiyalar ma’lumotlarini qayta ishlaydi: opsion bo‘yicha yirik bitimlarni, real vaqtda asosiy kapital oqimini, institut investitsiya o‘zgarishlari va Trampning kutilmagan yangiliklarini kuzatadi.