
Oltmish foizga tushdi, savdodan keyingi o'sish 23%! Bu AI reklama kompaniyasi noto'g'ri baholangani mumkinmi?

Agar bir aksiya bu yil qariyb 60% tushib ketgan bo‘lsa, siz biznesda katta muammo bor deb o‘ylashingiz mumkin.
Lekin bu kompaniya hozirgina ko‘rsatgan natijasi quyidagicha: choraklik daromad 55% o‘sdi, sof foyda 72% ga oshdi, erkin pul oqimi qariyb 1,4 milliard dollar bo‘ldi.
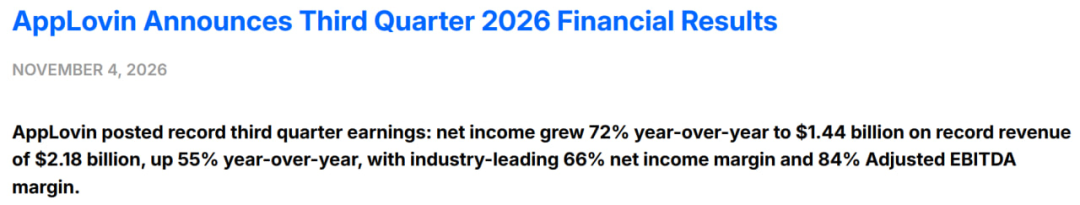
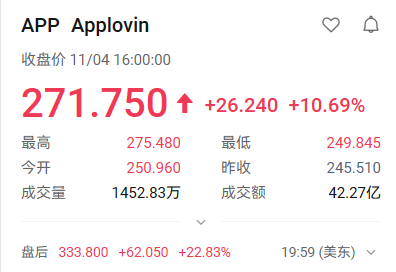
Bu — AI reklama platformasi AppLovin (APP). 4-noyabr kuni savdolar tugagandan so‘ng, moliyaviy hisobot e’lon qilingach, aksiya narxi bir vaqtning o‘zida deyarli 23% ga ko‘tarildi. Oldin qayta-qayta sotilgan aksiya bir kechada yana investorlar uchun jozibador bo‘lib qoldi.
Bozor AI sarmoyalari hali foyda keltirmaydi deb xavotir olishda davom etar ekan, bu kompaniya esa allaqachon AI’ni foyda hamda pulga aylantirmoqda.Oldin tushgan 60% esa, bozor noto‘g‘ri baholadimi yoki investorlar bir paytlar juda qimmatga sotib oldimi?
Ushbu moliyaviy hisobot, aynan shu savoldan kelib chiqib, diqqatga sazovor.
I. Eng asosiy narsa — bu pul oqimi
Uchinchi chorakda, AppLovin daromadi 2,185 milliard dollar, sof foyda 1,439 milliard dollar va sof foyda marjasi qariyb 66%; operatsion pul oqimi hamda erkin pul oqimi har ikkalasi ham qariyb 1,4 milliard dollar atrofida bo‘ldi.
Ko‘pchilikni dastlab 84% ga teng tuzatilgan EBITDA marjasi hayratga solishi mumkin, lekin bu ayrim xarajatlar chiqarib tashlangandan keyin olinadigan ko‘rsatkich, ya’ni har 100 dollar daromadda 84 dollar sof foyda olinadi degani emas.
Solishtirganda, men uchun eng muhimi — ham sof foyda, ham pul oqimi bir vaqtning o‘zida kuchli bo‘lishi. Kamida ushbu chorakda kompaniya o‘sishi qog‘ozda qolmadi, haqiqatan ham katta miqdorda pul qaytarib oldi.
Bu aynan hozirgi AI sarmoyalari uchun juda muhimdir.
Investorlar allaqachon juda ko‘p ulkan hisoblash quvvati rejalari, uzoq muddatli daromad maqsadlari hamda sotib olish majburiyatlarini ko‘rdilar. AppLovin esa boshqa bir nigohni ko‘rsatdi:AI sarmoyasi mavjud biznesni yaxshilab, mijozlarni ko‘proq pul sarflashga va kompaniyani ko‘proq foyda olishga xizmat qiladimi?
Ushbu safar taqdim etilgan javob — ishontiruvchi.
Lekin bu natijani tushunish uchun, pul qanday ishlab topilgani ham muhim.
II. Reklamaberuvchilar nima uchun ko‘proq to‘lashga tayyor?
AppLovin natijaviy reklama bilan shug‘ullanadi. Reklamaberuvchilarning davom etib sarmoya kiritishga tayyorligi oxir-oqibat reklama orqali kelgan mijoz va tushum hisobidan to‘lovlarni qoplay olishiga bog‘liq.
Shu sababli, uning AI modeli qanchalik ilg‘or bo‘lsa ham, bu baribir reklamaberuvchilar tomonidan sinovdan o‘tishi kerak.
Boshqaruv jamoasi telefon konferensiyasida, yangi avlod modellari uchinchi chorakda qisman ishga tushgach, reklamaberuvchilar maqsadli reklama rentabelligiga erishuvchi holda ularning byudjetini kengaytira olganini bildirdi.
O‘yin biznesi daromadi yiliga qariyb 50% ga oshdi va bu ushbu chorakda kompaniya kutgan daromaddan ziyod bo‘lishining asosiy omili bo‘ldi. Shu bilan birga, model o‘qitishga sarmoya ko‘paygan bo‘lsa-da, ma’lumot markazi xarajatlarining daromadga nisbati kamaydi.
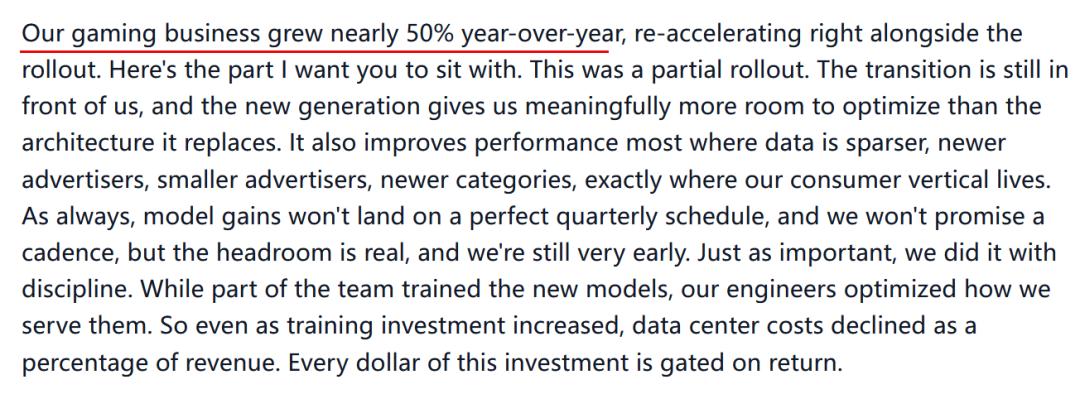
Bu gapni investorlar uchun foydali bo‘lishi uchun tarjima qilganda quyidagicha bo‘ladi:Model reklama samaradorligini oshirdi, reklamaberuvchilar byudjetini oshirishga tayyor, kompaniyaning xizmat ko‘rsatish xarajatlari esa shuncha oshmadi.
Aynan shu foyda o‘sishining daromaddan past bo‘lish sababi hisoblanadi.
Albatta, bu — menejmentning biznes haqidagi tushuntirishi, kelgusidagi byudjet doimiy qoladimi yo‘qmi — ana shu haqiqiy sinov bo‘ladi.
Mening fikrimcha, AppLovinning haqiqiy raqobat ustunligi ham ana shu yerda:U doimiy ravishda reklama beruvchilarga samaraliroq mijozlarni topishda yordam bera oladimi? Samara bor ekan, mijozlar sarmoyani davom ettiradi; natija yomonlashsa, eng chiroyli AI yorlig‘i ham byudjetni tutib turolmaydi.
III. Biznes yaxshi — narx nima uchun tushmoqda?
Sababi, investor to‘layotgan narxda kelajak uchun umidlar ham mujassam.
AppLovin aksiyalari oldingi pasayish sababli, ikkinchi chorak daromadi va uchinchi chorak bo‘yicha daromad prognozi bozordagi kutilmalardan past bo‘lgani uchun, avgustdagi moliyaviy hisobotdan so‘ng aksiya bir paytning o‘zida deyarli 20% tushib ketgan edi.
Demak, bu safar moliyaviy hisobot nimani o‘zgartirdi?
Kompaniya bergan ma’lumotlarga ko‘ra, ikkinchi chorakda daromad ketma-ket choraklar bo‘yicha taxminan 4.4% o‘sdi, uchinchi chorakda esa bu ko‘rsatkich qariyb 13.6% ga yetdi. Bozorda kuchli o‘sish yetishmasligi va xavotir uyg‘ota boshlagani, aynan shu chorakda qayta yaxshilandi.
Lekin bunga “o‘sish sur’ati to‘liq parvozga chiqdi” deb hali erta yozib qo‘ymang.
Kompaniya to‘rtinchi chorak daromadini 2,365 mlrd dan 2,395 mlrd dollargacha bo‘lishini kutmoqda. O‘rtacha hisobda choraklik o‘sish 9%, yillik o‘sish esa 44% ga to‘g‘ri keladi, bu uchinchi chorakdagi 55% yillik o‘sishdan pastroqdir.
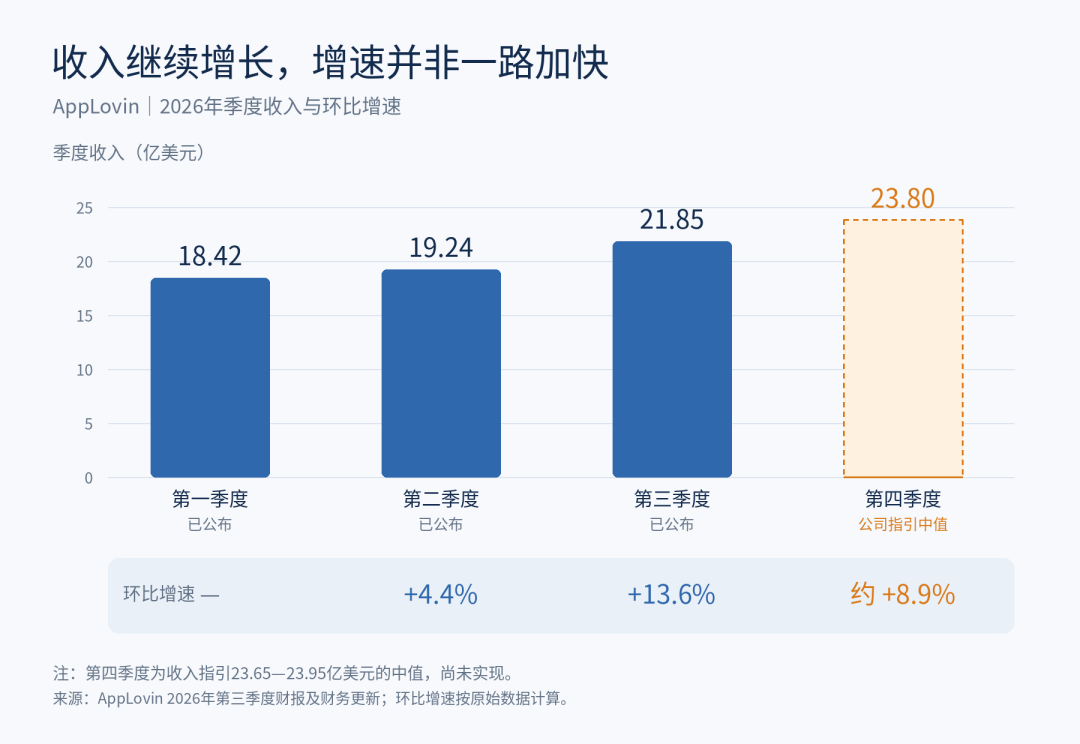
Ushbu hisobot, AppLovin o‘sishi bozorga ko‘ringanidan yaxshiroq ekanini ko‘rsatadi. Lekin to‘rtinchi chorak prognozi sur’at oshishini ko‘rsatmayapti, shuning uchun birgina chorakdagi yutuq bo‘yicha kompaniya bundan buyon faqat tezlashib boradi deb aytish erta.
Bu ham tushuntiradi, nima uchun bitta yaxshi moliyaviy hisobot narxni keskin o‘stira oladi, lekin ilgari shakllangan yuqori bahoga to‘liq asos bo‘la olmaydi.
IV. Qayta o‘sishdan keyin men nima deyman?
AQSH fond bozori investitsiya tarmog‘i (AQSH investitsiyalari sayti) fikricha, ushbu moliyaviy hisobot AppLovin biznes faoliyatiga ijobiy qarash uchun yetarli. Daromad o‘sishi, foyda bilan qo‘llab-quvvatlangan, foyda esa pul oqimi bilan; bu uzoq muddatli maqsadlarni ko‘tarishdan muhimroq.
Lekin ushbu so‘nggi turtkidan keyin, sotib olish uchun sabablar ham yangilanishi kerak.“U allaqachon 60% tushib ketgan”, bu endi qayta jonlangandan so‘ng asosli sabab bo‘lolmaydi.
Kelgusi davrda men ikkita masalaga eng ko‘p e’tibor qarataman.
Eng avvalo, yangi model natijasida reklama beruvchilar byudjeti doimiy oshadimi yoki bu faqat bir chorak o‘sishiga olib keldi xolos?
Ikkinchi, ko‘proq iste’mol va e-commerce mijozlari qamrab olinganidan keyin ham, kompaniya pul keltirish qobiliyatini saqlab qola oladimi?
Yana bir e’tibordan chetda qoladigan nuqta: sof foyda marjasi allaqachon 66% bo‘lsa, kelgusida foydaning o‘sishi doimo marjaning oshishidan kutilmasligi kerak. Keyingi darajadagi foyda kengayishi uchun kompaniyada ko‘proq daromad bo‘lishi kerak.
Mening bahoyim, bu safargi ko‘tarilish biznesdagi ijobiy o‘zgarishlarga asoslanadi va jiddiy e’tiborga loyiq. Mashg‘ulotda qatnashmoqchi bo‘lganlar, men avvalo narx va foyda prognozlari moliyaviy hisobotdan so‘ng barqarorlashishini kutaman, shundan keyin sotib olish foydalimi yo‘qmi baxolayman.
Agar kelgusida reklama beruvchilar byudjetni oshirishda davom etsa, daromad o‘sishi bardavom bo‘lsa va pul oqimi ham mos kelsa, bunday biznes uchun muayyan “premium” to‘lashga tayyorman; agar narx tezroq o‘sdiyu biznes kutilmaga yetib bermasa, unda narx quvishga shoshilmaslik kerak bo‘ladi.
AppLovin hozir isbotladi: AI haqiqatan ham pul topa oladi.Endi investorlar e’tibor berishi kerak bo‘lgan narsa — bu allaqachon ochiq ko‘rinayotgan yaxshi biznesga yana haddan ortiq narx to‘lashdan qochishdir.
AQSH fond bozori investitsiya tarmog‘i VIP’iga qo‘shiling
Wall Street’dan birinchi qo‘l yangiliklar va maxsus tahlil vositalariga ega bo‘ling
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Bernstein: ASIC CPU qo‘shimcha talabni keltirib chiqarmoqda, TSMC (TSM.US) uchun maqsadli narx 600 dollarga oshirildi
Bernstein ta'kidlashicha, Amazon va Google o‘zlari ishlab chiqqan ASIC CPU’lari TSMCga bo‘lgan talabni oshirmoqda, CPU daromadi 2028 yilga kelib ikki barobar oshib, 50 milliard AQSH dollariga yetadi, maqsadli narx 600 dollarga ko‘tarildi.
AI investitsiyalari davom etmoqda, xarajatlarni nazorat qilish bosimi oshmoqda, Google (GOOGL.US) xodimlarning ixtiyoriy ishdan ketish va sotib olish rejasini kengaytirdi
Sun'iy intellekt (AI) sohasidagi keng ko'lamli xarajatlarga duch kelayotgan Google kompaniyasi o'sib borayotgan xarajatlarni nazorat qilishga harakat qilmoqda. Bu yil kompaniya xodimlar uchun kompensatsiya dasturini bir necha davlatda kengaytirdi.

CrowdStrike (CRWD.US) qariyb 500 million dollarni AI xavfsizligiga sarfladi, Morgan Stanley zudlik bilan ko'tarib chiqdi: 308 dollar bozor maqsad narxi yanada yaqinlashdi
Morgan Stanley CrowdStrike uchun "ko'proq sotib olish" reytingini saqlab turadi, asosiy holatda maqsad narxi hali ham 254 dollar, shu bilan birga 308 dollar bull holati uchun ishonch yanada mustahkamlandi.
Bernstein Apple (AAPL.US)ning Q4 natijalari haqida fikr bildiradi: AI savdolaridan qochmoqchi bo‘lganlar uchun tanlov, aniq AI g‘olibini izlayotganlar uchun esa buning iloji yo‘q.
Bernstein Apple uchun "bozorni yengib o'tadi" reytingini saqlab qoldi, maqsad narxi 380 dollar.

Kripto narxlari
Ko'proq


