

Việc hệ sinh thái Ethereum phụ thuộc vào stablecoin tập trung đang buộc nó phải đối mặt với một cuộc kiểm tra cơ bản.
Vitalik Buterin, đồng sáng lập của mạng lưới này, đã đặt câu hỏi về các chiến lược stablecoin phổ biến trong lĩnh vực ngân hàng phi tập trung. Anh tin rằng nhiều sản phẩm hiện có trên thị trường không hoạt động đúng như DeFi nên có. Trong phát biểu của mình trên X, anh nhấn mạnh rằng ngành công nghiệp này đã đi chệch khỏi mục tiêu chính là phân phối rủi ro, thay vì chỉ đơn thuần là kiếm lợi nhuận từ tài sản tập trung.
Buterin chắc chắn rằng DeFi cần thay đổi cách phân phối và quản lý rủi ro. Không chỉ tạo ra thu nhập từ token do các công ty truyền thống sở hữu, mà còn phải cung cấp khả năng quản lý rủi ro phi tập trung mà DeFi được thiết kế để hướng đến.
Anh đặc biệt chỉ trích các sản phẩm “USDC yield”, cho rằng chúng quá phụ thuộc vào các nhà phát hành tập trung và không giảm thiểu đầy đủ các nguy cơ khi chỉ có một công ty kiểm soát. Anh lưu ý rằng các mô hình cho vay này không mang lại quản lý rủi ro phi tập trung như DeFi nên hướng tới, mặc dù anh không nêu rõ nền tảng nào cụ thể.
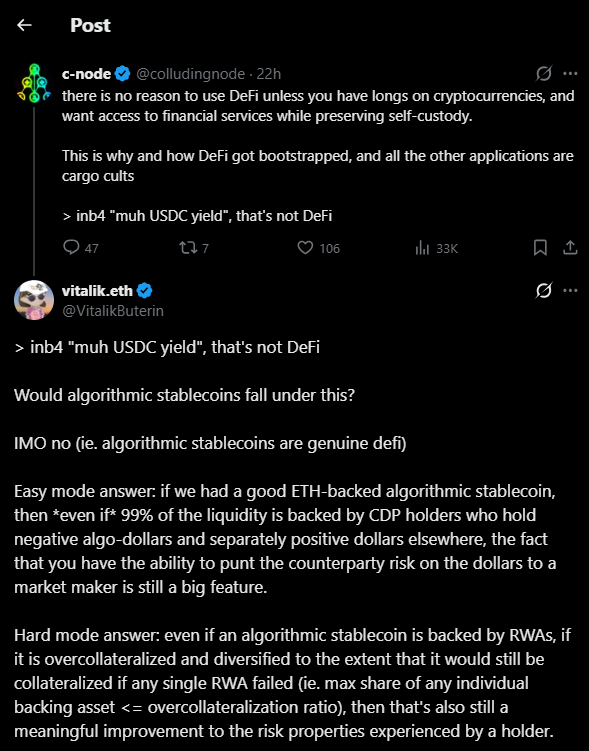 Nguồn: @VitalikButerin
Mô hình thay thế cho thiết kế stablecoin
Đồng sáng lập Ethereum không hoàn toàn bác bỏ stablecoin. Anh đã nêu ra hai cách tiếp cận khác nhau mà anh cho là phù hợp hơn với mục đích ban đầu của DeFi. Đầu tiên là stablecoin được bảo đảm bằng Ether thông qua thuật toán. Thứ hai là stablecoin được bảo đảm bằng tài sản ngoài đời thực nhưng có thêm tài sản thế chấp để bảo vệ.
Buterin làm rõ rằng phần lớn người dùng có thể sở hữu stablecoin bằng cách vay dựa trên tài sản tiền mã hóa của họ với lựa chọn được bảo đảm bởi ETH. Việc chuyển giao rủi ro từ một nhà phát hành duy nhất sang các thị trường mở là rất quan trọng. “Việc bạn có thể chuyển rủi ro đối tác trên đồng đô la cho các nhà tạo lập thị trường vẫn là một tính năng lớn,” anh cho biết. Điều này đặt niềm tin nhiều hơn vào thị trường mở thay vì chỉ một công ty duy nhất.
Tuy nhiên, Buterin cho rằng nếu được xây dựng đúng cách, stablecoin sử dụng tài sản ngoài đời thực vẫn có thể hoạt động. Một khoản đầu tư thất bại sẽ không làm hệ thống sụp đổ khi các đồng coin này có đủ sự hỗ trợ bổ sung và phân bổ tài sản rộng rãi. Người nắm giữ sẽ ít rủi ro hơn. Anh quan tâm nhiều hơn đến việc đảm bảo họ được bảo vệ bởi một mạng lưới an toàn phi tập trung mạnh mẽ, hơn là việc sử dụng bất kỳ nguồn lực bên ngoài nào.
Nhiều nền tảng lớn phụ thuộc nặng vào USDC
Số liệu cho thấy mức độ stablecoin tập trung được sử dụng trong các hoạt động cho vay hiện nay. Hiện tại, có hơn 4,1 tỷ USDC trên giao thức Ethereum của nền tảng chính Aave. Thị trường này có giá trị khoảng 36,4 tỷ USD tổng thể, trong đó 2,77 tỷ USD đã được vay, theo dữ liệu dashboard từ giao thức. Các nhà phê bình gọi đây là “điểm thất bại đơn lẻ” đi ngược lại với sổ cái phân tán.
Sự thay đổi này đang được thử nghiệm bởi Sky Protocol (trước đây là MakerDAO), dự đoán nguồn cung USDS của họ sẽ đạt 21 tỷ USD vào cuối năm 2026. Bằng cách sử dụng chuỗi lợi suất từ nhiều tài sản ngoài đời thực, Sky đang cố gắng chứng minh rằng các mô hình thế chấp vượt mức đủ khả năng mở rộng để đe dọa vị thế thống trị của USDC trên thị trường.
Bây giờ, DeFi đang mắc kẹt trong cái bẫy di sản. Nhiều giao thức đã hy sinh sự tự do thực sự để đổi lấy thanh khoản rẻ trong quá trình phát triển nhanh chóng, cuối cùng phụ thuộc nặng vào stablecoin tập trung. Đây là điểm phức tạp: rất khó để gọi một thứ là “tự trị” khi toàn bộ nền tảng vẫn chịu trách nhiệm trước một trụ sở công ty. Nếu DeFi được coi là giải pháp lâu dài, các thành phần tập trung này nên được xem như hỗ trợ tạm thời chứ không phải là chất keo kết nối hệ thống.
Những bình luận gần đây của Buterin tiếp nối những chỉ trích trước đó của anh. Vào ngày 11 tháng 1, anh cho rằng Ethereum cần các stablecoin kiên cường hơn. Anh nói nên tránh các kế hoạch quá nhấn mạnh vào công ty tập trung và tiền tệ quốc gia.
Trong cuộc thảo luận, anh cho biết stablecoin cần giải quyết các vấn đề lâu dài, bao gồm tiền tệ không ổn định và các chế độ đang suy yếu. Chúng cũng phải chống lại việc thao túng nguồn cấp dữ liệu giá và các lỗi lập trình. Mục tiêu chính của anh dành cho DeFi là phát triển các hệ thống tự cung tự cấp, tự động. Anh kỳ vọng cộng đồng sẽ nhìn xa hơn các lợi ích ngắn hạn và xây dựng thứ gì đó có khả năng chống chịu với suy thoái trong cả ngành công nghiệp vật lý lẫn số hóa bằng cách khuyến khích các cơ chế phân tán rủi ro.


