
Dự báo kết quả kinh doanh quý 1 năm 2026 của Alphabet (GOOGL): Tăng trưởng Cloud trên 50% và khả năng thương mại hóa AI trở thành điểm nhấn chính
 Bitget2026/04/28 02:53
Tổng quan các điểm đầu tư nổi bật
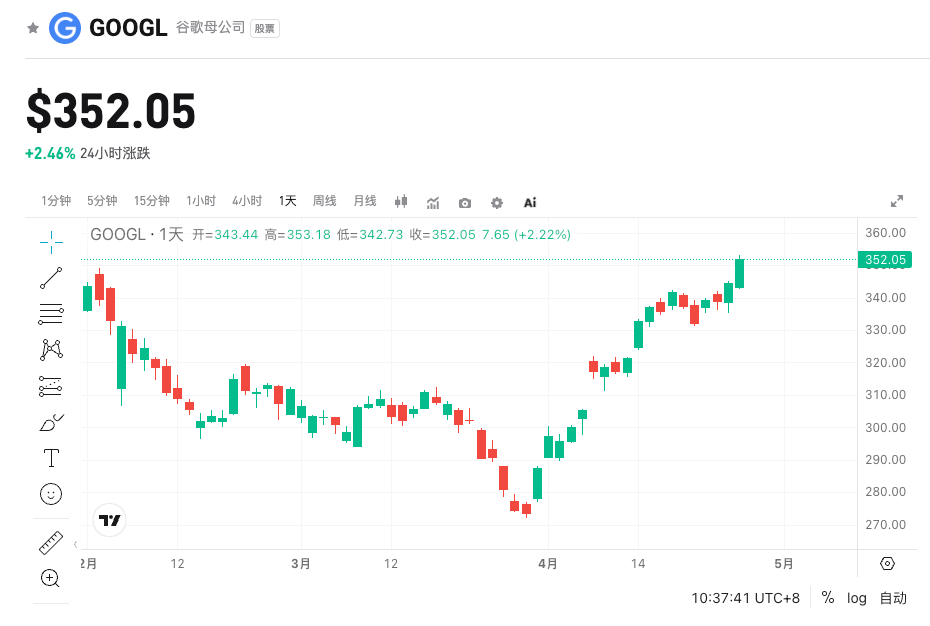
Google Alphabet (GOOGL) sẽ công bố báo cáo tài chính Q1 sau phiên giao dịch ngày 29/04/2026 thị trường chứng khoán Mỹ. Sự đồng thuận của thị trường dự báo tổng doanh thu khoảng $106.9B (tăng 18% so với cùng kỳ năm ngoái), EPS điều chỉnh khoảng $2.65. Điểm đầu tư then chốt là Google Cloud có thể duy trì tăng trưởng cao trên 50% YoY hay không, và liệu chi tiêu vốn AI khổng lồ có thể nhanh chóng chuyển hóa thành lợi nhuận hay không. Trong bối cảnh nhu cầu hạ tầng AI tăng mạnh, hiệu quả của mảng Cloud với vai trò là động lực tăng trưởng sẽ tác động trực tiếp đến định giá khả năng hiện thực hóa giá trị AI lâu dài của cổ phiếu.
Bitget hiện đã hỗ trợ Alphabet(GOOG) hợp đồng đòn bẩy 100x, giao dịch Long-Short, kiếm lợi nhuận tối đa!
Bốn điểm nổi bật cần theo dõi
Điểm 1: Duy trì tăng trưởng cao của Google Cloud
Google Cloud là chất xúc tác lớn nhất trong báo cáo tài chính lần này. Thị trường dự kiến doanh thu Cloud Q1 đạt $18.4B (+50.1% so với cùng kỳ), tăng tốc so với Q4. Tốc độ tăng trưởng này không chỉ vượt dự báo 30% của Azure, mà còn xác nhận sức thâm nhập và ý chí chi trả của các mô hình AI gốc như Gemini trong các doanh nghiệp. Nếu tốc độ tăng trưởng thực tế vượt kỳ vọng, sẽ củng cố mạnh mẽ niềm tin của thị trường vào hiện thực hóa hạ tầng AI, thúc đẩy mở rộng định giá. Ngược lại, nếu tăng trưởng chậm lại, có thể dấy lên nghi ngại về tỷ suất hoàn vốn của chi tiêu vốn khổng lồ.
Điểm 2: Doanh thu quảng cáo ổn định
Quảng cáo vẫn là nguồn lợi nhuận chủ yếu của Alphabet. Thị trường kỳ vọng doanh thu quảng cáo Google đạt $76.91B (+15% YoY), doanh thu quảng cáo YouTube $10.03B (+12.4% YoY). Dù tốc độ tăng trưởng đã giảm so với các mức đỉnh lịch sử, nhưng tích hợp Gemini vào search và YouTube kỳ vọng sẽ thúc đẩy phục hồi chi tiêu từ nhà quảng cáo. Nhu cầu quảng cáo thương mại điện tử và y tế hồi phục sẽ là những điểm tựa quan trọng. Nếu Search tăng trưởng nhanh hơn, sẽ giúp bù đắp áp lực chi phí biên của Cloud.
Điểm 3: Hiệu quả đầu tư AI và biên lợi nhuận
EPS Q1 phải đối mặt với áp lực khấu hao (do chu kỳ CapEx), nhưng hiệu ứng quy mô và nâng cao hiệu quả của mảng Cloud có thể mang lại cải thiện biên lợi nhuận. Nhà đầu tư sẽ chú trọng liệu đòn bẩy vận hành có đủ bù đắp chi tiêu cho hạ tầng AI hay không. Nếu biên lợi nhuận gộp Cloud tiếp tục mở rộng (trước đó tăng từ 20% lên 27%), điều này chứng minh được chu trình đầu tư AI tích cực. Nếu biên lợi nhuận vượt dự báo, sẽ xoa dịu thị trường khỏi lo ngại “dốc tiền cược AI mà chưa thấy lợi nhuận”.
Điểm 4: Tiến độ sáp nhập Wiz
Q1 đã hoàn tất thương vụ mua lại Wiz trị giá $32B, đây là thương vụ lớn nhất trong lịch sử Alphabet. Thị trường quan tâm đến hiệu ứng hợp lực giữa năng lực bảo mật đám mây của Wiz với Google Cloud, cũng như khả năng giữ chân khách hàng và bán chéo giai đoạn đầu. Đóng góp ngắn hạn còn hạn chế, nhưng nếu tích hợp thành công, sẽ củng cố sức cạnh tranh bảo mật đa đám mây, tạo động lực tăng trưởng dài hạn cho Cloud. Nếu ban lãnh đạo đưa ra hướng dẫn pipeline tích cực, sẽ nâng cao niềm tin của nhà đầu tư.
Rủi ro và cơ hội cùng tồn tại
Yếu tố xúc tác tăng trưởng:
- Doanh thu Cloud tăng trưởng vượt 50% cùng lúc biên lợi nhuận gộp mở rộng, xác nhận nhu cầu AI mạnh và sinh lời.
- Chỉ số sử dụng Gemini trong Search/Workspace ấn tượng, thúc đẩy doanh thu quảng cáo và đăng ký vượt kỳ vọng.
- Ban lãnh đạo nâng dự báo CapEx cả năm hoặc ngụ ý áp lực khấu hao H2 giảm, thể hiện đòn bẩy vận hành dài hạn.
Rủi ro giảm giá:
- Mảng Cloud tăng trưởng dưới kỳ vọng, hoặc tốc độ tăng trưởng chậm lại gây lo ngại về hiệu quả đầu tư AI.
- Doanh thu quảng cáo tăng trưởng tiếp tục giảm, kết hợp CapEx cao khiến EPS tụt mạnh ngoài dự báo.
- Chi phí tích hợp Wiz cao ngoài dự báo hoặc phản hồi khách hàng kém, gây áp lực lợi nhuận ngắn hạn.
Đề xuất chiến lược giao dịch
Lý do mua (Long): Nếu Cloud tăng trưởng trên 50%, quảng cáo ổn định, biên lợi nhuận cải thiện, và lãnh đạo lạc quan về nhu cầu AI, CapEx sinh lợi — giá cổ phiếu dễ được định giá lại tích cực.
Rủi ro bán (Short): Nếu Cloud tăng trưởng dưới dự báo, EPS bị khấu hao kéo giảm, hoặc thiếu lộ trình chuyển hóa AI rõ ràng, ngắn hạn có thể chịu áp lực chốt lời.
Số liệu then chốt:
- Doanh thu Google Cloud và tốc độ tăng trưởng YoY
- Tổng doanh thu và EPS điều chỉnh
- Doanh thu quảng cáo YouTube/Google
- Biên lợi nhuận Cloud và cập nhật dự báo CapEx
Khuyến nghị giao dịch:
- Sau khi số liệu công bố mạnh, có thể cân nhắc giải ngân khi giá điều chỉnh để nắm giữ trung-dài hạn;
- Nếu số liệu bình thường hoặc yếu, nên quan sát hoặc giảm tỷ trọng phòng thủ;
- Theo dõi biến động giá sau phiên và đầu phiên tiếp theo, kết hợp khối lượng giao dịch và biến động hàm ý trên hợp đồng quyền chọn để bố trí vị thế.
Tuyên bố miễn trách nhiệm: Nội dung trên được tổng hợp từ dữ liệu thị trường công khai, chỉ mang tính chất tham khảo, không cấu thành khuyến nghị đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Anthropic nộp hồ sơ IPO: Năm ngoái lỗ 42 tỷ USD, doanh thu tăng gấp 12 lần lên 4,6 tỷ USD, phần rủi ro cảnh báo "đe dọa sự tồn tại của nhân loại"
Theo bản cáo bạch IPO do Anthropic nộp, chi phí cho sức mạnh tính toán và cơ sở hạ tầng năm 2025 đạt 7,33 tỷ USD, tăng gấp ba lần so với năm 2024, chiếm hơn một nửa tổng chi phí vận hành là 12,65 tỷ USD. Công ty dự kiến sẽ tiếp tục đầu tư hơn 500 tỷ USD trong tương lai. Phần về rủi ro trong bản cáo bạch dài tới 80 trang, nhấn mạnh cảnh báo rằng các mô hình AI của công ty có thể tạo ra "mối đe dọa thảm khốc thậm chí đe dọa tới sự tồn vong", thậm chí có thể chống lại việc tắt máy hoặc thao túng thông tin.
Meta thu hút CEO MongoDB khiến phố Wall bất ngờ, công khai đẩy mạnh kinh doanh AI cho doanh nghiệp
Meta đã thành lập bộ phận AI cho doanh nghiệp mang tên “Meta Enterprise Platform”, Zuckerberg gọi đây là “trụ cột quan trọng tiếp theo” và đã chiêu mộ CEO MongoDB, CJ Desai, để dẫn dắt. Các nhà phân tích cho biết, để thể hiện sự coi trọng, Zuckerberg đã đặc biệt tuyển dụng một CEO của công ty niêm yết. Thông tin về việc Desai rời công ty được tiết lộ đúng một ngày trước Ngày Nhà đầu tư, thời điểm nhạy cảm này khiến dư luận bất ngờ.
AstraZeneca đầu tư 2 tỷ USD vào Summit, đánh giá cao Kangfang Bio Yiwoxi
Việc mua với mức giá cao hơn 18.6% không chỉ là khoản đầu tư lớn mà hai bên còn hợp tác sâu về nghiên cứu và phát triển các liệu pháp kết hợp như ADC. Trọng tâm của giao dịch này là sản phẩm Evolximab của Công ty Khang Phuong Sinh học – loại PD-1/VEGF kép đầu tiên trên thế giới, đồng thời cũng là loại thuốc duy nhất cho đến nay đánh bại "K thuốc" với cả hai tiêu chí PFS và OS trong thử nghiệm so sánh trực tiếp. OS trung vị đạt 30,8 tháng, so với 22,6 tháng của "K thuốc", nguy cơ tử vong giảm 27%.
Giá tiền điện tử
Thêm


