
Triển vọng báo cáo tài chính quý 1 năm 2026 của Palantir: Động lực thương mại của AIP và thử thách về định giá
 Bitget2026/05/02 11:19
Tóm tắt điểm đầu tư
Palantir Technologies (PLTR) sẽ công bố báo cáo tài chính quý 1 năm 2026 sau phiên giao dịch ngày 4 tháng 5 của thị trường chứng khoán Mỹ. Dự báo đồng thuận của thị trường là doanh thu khoảng $1,54 tỷ (+74% so với cùng kỳ), EPS điều chỉnh khoảng $0,28 (+115% so với cùng kỳ). Điểm nhấn cốt lõi tập trung vàonền tảng AIP mảng thương mại tăng tốc và xu hướng hợp đồng chính phủ, sẽ ảnh hưởng trực tiếp đến biên độ biến động giá cổ phiếu sau báo cáo (thị trường quyền chọn dự phóng biến động khoảng 10,5%).
Bitget hiện đã hỗ trợ PLTRUSDT hợp đồng đòn bẩy 20x, giao dịch long-short nhằm gia tăng lợi nhuận!
Bốn điểm chú ý trọng tâm
Trọng điểm 1: Doanh thu thương mại tăng tốc và mức độ áp dụng AIP
Kinh doanh thương mại là động lực tăng trưởng mạnh nhất của Palantir, dự báo doanh thu thương mại Q1 khoảng $771 triệu (+94,4% so với cùng kỳ), vượt xa mức tăng trưởng +56,9% của mảng chính phủ. Nền tảng AIP mở rộng thêm nhiều ứng dụng, thúc đẩy giữ chân khách hàng và ký hợp đồng mới. Nếu tăng trưởng thương mại vượt kỳ vọng, sẽ xác thực logic “con đường vàng nền tảng AI”, hỗ trợ câu chuyện vốn hóa ngàn tỷ dài hạn. Ngược lại, nếu tốc độ tăng trưởng chậm lại, có thể làm dấy lên lo ngại về tăng trưởng.
Trọng điểm 2: Sự bất đồng giữa các nhà phân tích và vùng giá mục tiêu
Dan Ives của Wedbush tiếp tục giữ xếp hạng Outperform, giá mục tiêu $230, nhấn mạnh nhu cầu AIP mạnh mẽ; Oppenheimer khởi động lại xếp hạng Outperform, giá mục tiêu $200; Baird duy trì Outperform, $200. Ở chiều ngược lại, RBC đưa ra mục tiêu thận trọng $90. Giá mục tiêu trung bình Phố Wall vào khoảng $196, cho thấy các tổ chức có quan điểm phân hóa về tính bền vững tăng trưởng. Giá mục tiêu cao phụ thuộc vào thực thi thương mại, giá thấp lo ngại về định giá và cạnh tranh.
Trọng điểm 3: Xu hướng hợp đồng chính phủ và giá trị gia tăng ròng
Kinh doanh chính phủ mang lại dòng tiền ổn định, nhưng giá trị hợp đồng gần đây có xu hướng chậm lại (giá trị hợp đồng hàng quý giảm từ $65,9M xuống $43,9M, giá trị hợp đồng ròng tăng mới âm hai quý liên tiếp). Dự báo doanh thu chính phủ Q1 là $764 triệu (+56,9% so với cùng kỳ), nếu giữ vững hoặc hồi phục sẽ giúp giảm rủi ro phụ thuộc tăng trưởng đơn lẻ; còn ngược lại sẽ làm gia tăng lo ngại về sự chậm lại chung của thị trường.
Trọng điểm 4: Phân tích kỹ thuật và vùng hỗ trợ kháng cự then chốt
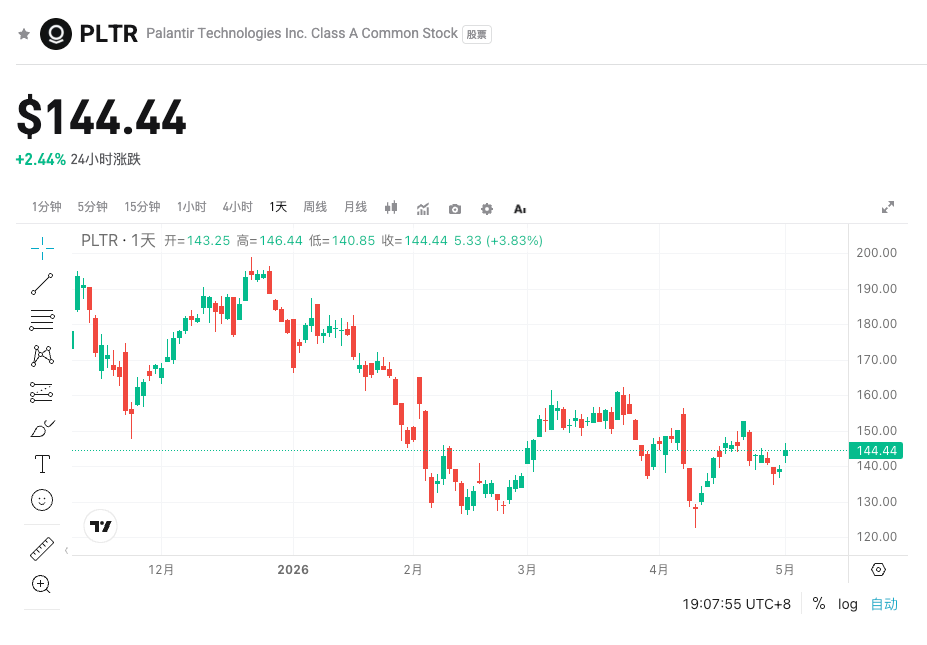
PLTR hiện ở giữa biên độ 52 tuần ($105,32-$207,52), dao động ngắn hạn quanh MA 20 ngày, nhưng vẫn thấp hơn MA 100 ngày, MACD cho thấy lực bán chiếm ưu thế. Kháng cự quan trọng $162 (vùng cung dày đặc gần đây), hỗ trợ $136,5 (vùng mua mạnh). Nếu báo cáo vượt kỳ vọng, có thể thử thách vùng kháng cự; nếu không đạt, có thể nhanh chóng kiểm tra lại vùng hỗ trợ.
Rủi ro và cơ hội cùng tồn tại
Catalyst tăng trưởng:
- Doanh thu thương mại và khách hàng/case mới AIP vượt xa kỳ vọng, ban lãnh đạo nâng cao dự báo cả năm.
- Hợp đồng chính phủ ròng trở lại dương, hoặc công bố hợp đồng lớn mới.
- Tổng biên lợi nhuận hoặc dòng tiền tự do vượt kỳ vọng của Phố Wall, giảm áp lực định giá.
Rủi ro giảm giá:
- Tốc độ tăng trưởng thương mại không đạt như kỳ vọng, hoặc nhắc đến cạnh tranh gia tăng từ Anthropic, Microsoft...
- Kinh doanh chính phủ tiếp tục chậm lại, giá trị hợp đồng ròng tiếp tục âm.
- Hướng dẫn sau báo cáo tài chính bảo thủ, hoặc thị trường định giá lại hệ số P/E trên 200 lần.
4. Gợi ý chiến lược giao dịch
Logic Long: Doanh thu và EPS đều vượt kỳ vọng, kinh doanh thương mại tăng tốc rõ rệt, ban lãnh đạo giữ quan điểm lạc quan về tăng trưởng cả năm, giá cổ phiếu có thể bứt phá kháng cự $162, mục tiêu ngắn hạn tiến tới vùng $180-200.
Rủi ro Short: Nếu tốc độ thương mại chậm lại hoặc đề cập nhiều đến áp lực cạnh tranh, cộng với rủi ro định giá cao, giá cổ phiếu có thể nhanh chóng giảm về hỗ trợ $136,5, thậm chí kiểm tra các vùng thấp hơn.
Dữ liệu then chốt:
- Tốc độ tăng trưởng doanh thu và phân khúc thương mại
- EPS điều chỉnh và biên lợi nhuận gộp
- Dự báo cả năm (đặc biệt là mục tiêu doanh thu mảng thương mại tại Mỹ)
- Chỉ số hợp đồng mới ký và giữ chân khách hàng
Gợi ý thao tác:
- Kịch bản tích cực: Sau báo cáo tài chính nếu bứt phá mạnh có thể cân nhắc vào vị thế Long, đặt stoploss gần đáy ngắn hạn.
- Kịch bản thận trọng: Nếu giá mở cửa thấp hoặc không giữ nổi hỗ trợ quan trọng, có thể chú ý cơ hội Short hoặc đứng ngoài quan sát.
- Đề nghị kiểm soát tỷ trọng vị thế trước và sau báo cáo tài chính
Hiện tại, ưu đãi sự kiện giới hạn thời gian chứng khoán Mỹ của bitget đang diễn ra!
- Giao dịch hợp đồng chứng khoán Mỹ miễn phí trọn đời, quay số trúng thưởng mỗi tuần
- Tham gia có cơ hội nhận miễn phí cổ phiếu hot như TSLA, NVDA v.v...
- Quỹ giải thưởng 30.000 USDT đang được phân phát
Tuyên bố miễn trách: Nội dung trên chỉ mang tính chất tham khảo, không phải là lời khuyên đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Mô hình nhỏ "chiếm lấy" nhu cầu tính toán đám mây, chi tiêu vốn trung tâm dữ liệu trị giá hàng nghìn tỷ đô la đang đối mặt với thử thách
Báo cáo của Jefferies chỉ ra rằng, hiệu suất của các mô hình ngôn ngữ nhỏ đang được cải thiện và chi phí giảm xuống, việc triển khai AI trong doanh nghiệp có thể chuyển dịch từ đám mây sang cục bộ, gây áp lực lên đầu tư vào các trung tâm dữ liệu siêu lớn. Hiệu suất sử dụng máy chủ giảm, chi tiêu vốn khổng lồ của các ông lớn công nghệ và nhu cầu tính toán không phù hợp dẫn đến một số trung tâm dữ liệu có thể trở thành "tài sản bị bỏ không". Nhu cầu về AI vẫn còn, nhưng quy mô và lợi nhuận của nhu cầu tính toán tập trung đang đối mặt với việc đánh giá lại.
Cơn sốt AI tái định hình cấu trúc gia công chip! UBS: Nhu cầu bùng nổ thúc đẩy mở rộng quy trình sản xuất tiên tiến nhanh hơn, quy trình sản xuất truyền thống bước vào chu kỳ tăng trưởng
UBS gần đây đã công bố một báo cáo nghiên cứu cho biết trong thị trường gia công chip, quy mô thị trường có thể phục vụ (TAM) của node N2 (2 nanomet) vượt xa dự đoán, việc mở rộng node A14 (1,4 nanomet) đang được đẩy nhanh và chu kỳ tăng trưởng cho các quy trình sản xuất chip đã trưởng thành đã bắt đầu.
iPhone màn hình gập giá 1.999 USD sắp ra mắt, nhưng Apple (AAPL.US) lại bị phạt hơn 5,7 tỷ USD vì vi phạm bằng sáng chế
Khi Apple đang tăng cường đầu tư vào màn hình gập và lĩnh vực AI, hãng phải đối mặt với phán quyết bồi thường bản quyền công nghệ cảm ứng trị giá hơn 5,7 tỷ USD. Vào ngày 25 tháng 9, một bồi thẩm đoàn liên bang tại California xác định rằng Taptic Engine được sử dụng trong một số mẫu iPhone và Apple Watch đã vi phạm hai bằng sáng chế của Taction Technology.
Triển vọng mở cửa Hormuz lại bị bao phủ bởi sương mù, trái phiếu châu Á chịu áp lực: Lợi suất trái phiếu Nhật Bản kỳ hạn 2 năm tiến gần 2%, lợi suất trái phiếu Hàn Quốc kỳ hạn 3 năm lên mức cao nhất kể từ năm 2022
Giá dầu tăng cao, lợi suất trái phiếu ngắn hạn của Hàn Quốc và Nhật Bản tăng.
Giá tiền điện tử
Thêm


