
Sau khi dự đoán chính xác sự sụt giảm của “cổ phiếu động lượng Mỹ”, Goldman Sachs thấy dấu hiệu “mua vào khi giá giảm”

Rổ động lượng beta cao của Goldman Sachs (GSPRHIMO) đã giảm mạnh tổng cộng 18% trong hai phiên giao dịch gần đây, đánh dấu mức giảm hai ngày lớn nhất kể từ năm 2020. Đợt giảm mạnh này phản ánh sự cộng hưởng của ba áp lực: thu hẹp thanh khoản, vị thế tập trung quá mức và yếu tố mùa vụ suy yếu.
Vài giờ trước đợt lao dốc, Goldman Sachs đã phát đi cảnh báo “mùa hè ảm đạm”, nêu rõ rủi ro điều chỉnh cho yếu tố động lượng trong tháng 7. Mặc dù mức giảm hiện tại đã tạo khoảng trống cho một đợt phục hồi chiến thuật trong ngắn hạn ― kinh nghiệm lịch sử cho thấy, việc mua vào yếu tố động lượng trong giai đoạn điều chỉnh thường ghi nhận lợi nhuận dương.
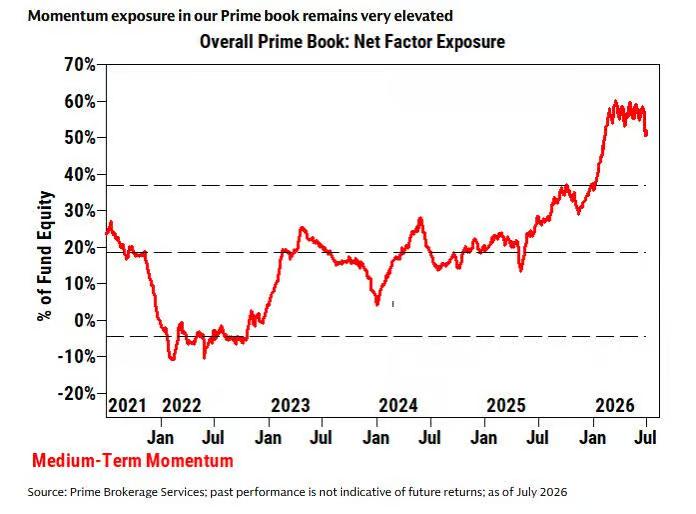
Bàn giao dịch của Goldman Sachs đồng thời nhấn mạnh, vị thế của yếu tố động lượng vẫn đang trong trạng thái tập trung cực độ. Nếu xu hướng giảm đòn bẩy tiếp diễn, mức giảm tiềm năng tối đa có thể gấp đôi mức giảm hiện tại. Nhìn tổng thể, thị trường đang ở giai đoạn đầu của quá trình xả vị thế chiến lược động lượng, và các diễn biến tiếp theo sẽ phụ thuộc chủ yếu vào nhịp phục hồi của môi trường thanh khoản và cảm xúc thị trường.
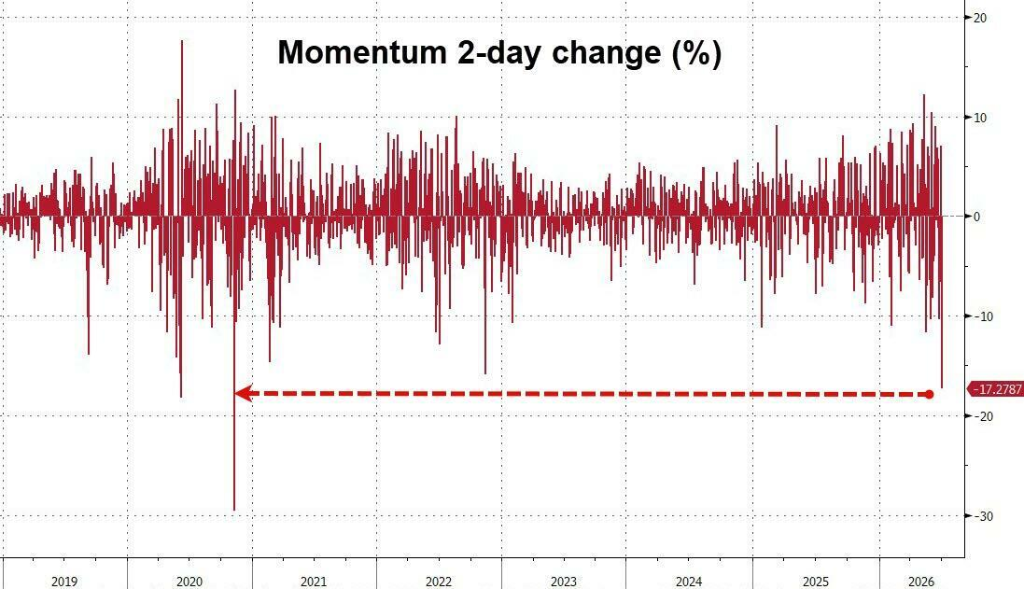
Mức giảm sâu nhất trong những năm gần đây, nhiều yếu tố cộng hưởng khuếch đại biến động
Chiến lược gia Guillaume Soria của Goldman Sachs cho biết trong báo cáo mới nhất, đợt điều chỉnh mạnh của yếu tố động lượng lần này không xuất phát từ một chất xúc tác riêng lẻ, mà là kết quả của nhiều điều kiện tiêu cực diễn ra đồng thời.
Lợi nhuận nổi bật tích lũy từ nửa đầu năm, thanh khoản thị trường thu hẹp rõ nét trước kỳ nghỉ cuối tuần, biến động của yếu tố tăng lên mức cao nhất trong 5 năm và áp lực tái cân bằng vị thế vào cuối quý, tất cả đã đẩy mức điều chỉnh của chiến lược động lượng beta cao lên đến mức cực đoan.
Theo số liệu, yếu tố động lượng đã giảm tổng cộng 24% kể từ đỉnh, đánh dấu mức điều chỉnh lớn nhất kể từ quý I/2023, cao hơn rõ rệt so với mức điều chỉnh bình quân lịch sử khoảng 12%. Xét về chu kỳ điều chỉnh, mức trung bình lịch sử kéo dài khoảng 24 ngày, trong khi lần này chỉ mới diễn ra 10 ngày.
Cần chú ý rằng, thị trường Hàn Quốc trong giai đoạn này ghi nhận dòng vốn ngoại bán ròng kỷ lục, trong khi các tổ chức trong nước lại tích cực mua vào để phòng ngừa áp lực bán từ nước ngoài, phản ánh đợt bán tháo động lượng lần này đã thể hiện rõ đặc điểm liên kết toàn cầu.
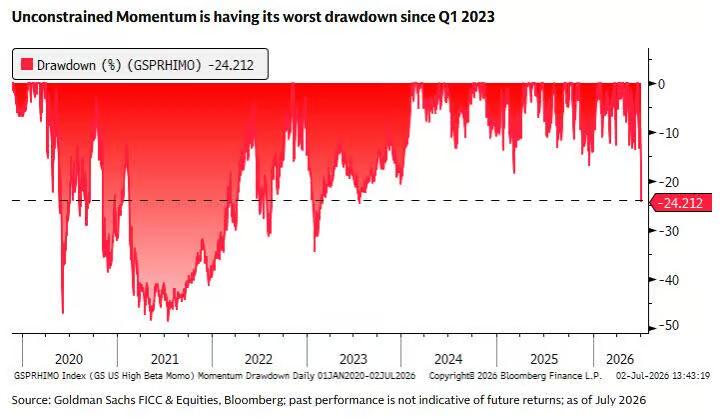
Yếu tố động lượng có cơ hội phục hồi chiến thuật, nhưng rủi ro giảm đòn bẩy và biến số câu chuyện AI vẫn hiện hữu
Bàn giao dịch của Goldman Sachs có quan điểm thận trọng lạc quan về triển vọng ngắn hạn. Ngân hàng này cho biết, từ năm 2026 đến nay, chiến lược động lượng beta cao đã nhiều lần trải qua các đợt giảm trên 10% trong hai ngày, và sau đó đều xuất hiện các nhịp phục hồi với mức độ khác nhau, diễn biến hiện tại có nhiều điểm tương đồng với các mô hình trước đó.
Ngân hàng cho rằng, đợt giảm lần này chủ yếu bị ảnh hưởng bởi các yếu tố mang tính cấu trúc như thanh khoản yếu và giao dịch mùa hè ảm đạm, chứ không xuất phát từ sự thay đổi căn bản của xu hướng nền tảng. Theo kinh nghiệm lịch sử, chiến lược mua vào khi giá rớt mạnh sẽ có xác suất thắng cao rõ rệt trong các giai đoạn FED chuyển sang chính sách nới lỏng (như thời kỳ đại dịch).
Goldman Sachs đã ghi nhận tín hiệu mua vào đầu tiên, cho rằng yếu tố động lượng có nền tảng cho một nhịp phục hồi chiến thuật. Tuy nhiên, rủi ro cũng không thể bỏ qua. Dù trải qua đợt điều chỉnh sâu, vị thế yếu tố động lượng vẫn ở trạng thái cực kỳ đông đúc. Goldman Sachs nhấn mạnh, nếu quá trình giảm đòn bẩy tiếp tục, mức giảm tiềm năng tối đa cho yếu tố này có thể lên tới 50%, tức gấp đôi mức giảm hiện tại.
Đồng thời, tính từ đầu năm đến nay yếu tố động lượng vẫn ghi nhận lợi nhuận dương khoảng 27%, nếu câu chuyện về AI xuất hiện sự thay đổi thực chất, phần lợi nhuận lớn hiện tại vẫn có thể đối mặt áp lực chốt lời đáng kể.
Goldman Sachs đặc biệt đề cập tới nghi ngờ của thị trường về tỷ suất hoàn vốn chi tiêu vốn của META khi chuyển hướng sang mảng đám mây, điều này tương tự như các đợt lo ngại trong quá khứ tác động lên tâm lý thị trường. Tuy nhiên, bộ phận giao dịch của ngân hàng hiện đánh giá câu chuyện cốt lõi về AI vẫn chưa có sự thay đổi mang tính cấu trúc đủ mạnh để dẫn đến một đợt điều chỉnh sâu hơn nữa.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nhật Bản lại chuẩn bị hành động? Ngân hàng trung ương Nhật được tiết lộ kiểm tra tỷ giá, đồng yên thu hẹp mức giảm
Truyền thông Nhật Bản đưa tin Ngân hàng Trung ương Nhật Bản đã hỏi các bên tham gia thị trường về mức tỷ giá hối đoái, sau đó đồng yên so với đô la Mỹ đã thu hẹp một nửa mức giảm hơn 1% trước đó. Ngân hàng Trung ương Nhật Bản đã tăng lãi suất vào thứ Sáu nhưng không thể thúc đẩy tỷ giá hối đoái, và hai thành viên trong ban lãnh đạo bỏ phiếu phản đối khiến thị trường nghi ngờ về lộ trình tăng lãi suất tiếp theo.
JPMorgan: Thị phần chip tùy chỉnh sẽ vượt GPU vào năm 2027, việc Broadcom TPU "ẩn mình trong chuỗi cung ứng" không có nghĩa là đơn đặt hàng bị nghi ngờ
JPMorgan dự báo rằng vào năm 2027, tỷ trọng xuất xưởng của ASIC/XPU sẽ đạt 54%, vượt qua GPU, các chip tùy chỉnh sẽ trở thành động lực tăng trưởng quan trọng cho năng lực tính toán AI. Thỏa thuận TPU 5 năm giữa Broadcom và Google bao gồm giai đoạn từ 2026 đến 2031, mặc dù thông tin chuỗi cung ứng không minh bạch, nhưng điều đó không đồng nghĩa với nghi ngờ về đơn hàng, mức độ chắc chắn về doanh thu vẫn cao. Trong cùng thời kỳ, nhu cầu về thiết bị wafer và bộ nhớ cũng tăng trưởng đồng bộ, hỗ trợ chu kỳ phát triển của ngành bán dẫn tiếp tục.
Chỉ số chứng khoán Mỹ vẫn chưa kết thúc đà giảm vào tháng 9? Chiến lược gia của Citadel cảnh báo: vẫn còn áp lực giảm cho đến cuối tháng, tháng 10 có thể đón nhận cơ hội chuyển biến.
Nhà chiến lược của Citadel Securities, Rubner, cho biết vào ngày "Ba phù thủy" thứ Sáu tuần này, trên thị trường chứng khoán Mỹ sẽ có 7 nghìn tỷ đô la quyền chọn đáo hạn, các chiến lược định lượng vẫn còn khả năng bán tháo, việc các công ty tạm dừng mua lại cổ phiếu kết hợp với quá trình cân bằng lại cuối quý của quỹ lương hưu khiến lực lượng phe bán vẫn chiếm ưu thế cho đến cuối tháng. Tuy nhiên, sự suy giảm mạnh của nhiệt tình giao dịch AI quá mức, cùng với nhiều yếu tố như thuận lợi mùa vụ quý IV, mùa báo cáo tài chính và việc tái khởi động mua lại cổ phiếu, khiến triển vọng thị trường quý IV được đánh giá tích cực.
Giá tiền điện tử
Thêm


