
Giá bạc đã giảm một nửa, nhưng các nhà phân tích lại đặt mục tiêu 130 USD: Đợt giảm mạnh có thể đang tạo đáy

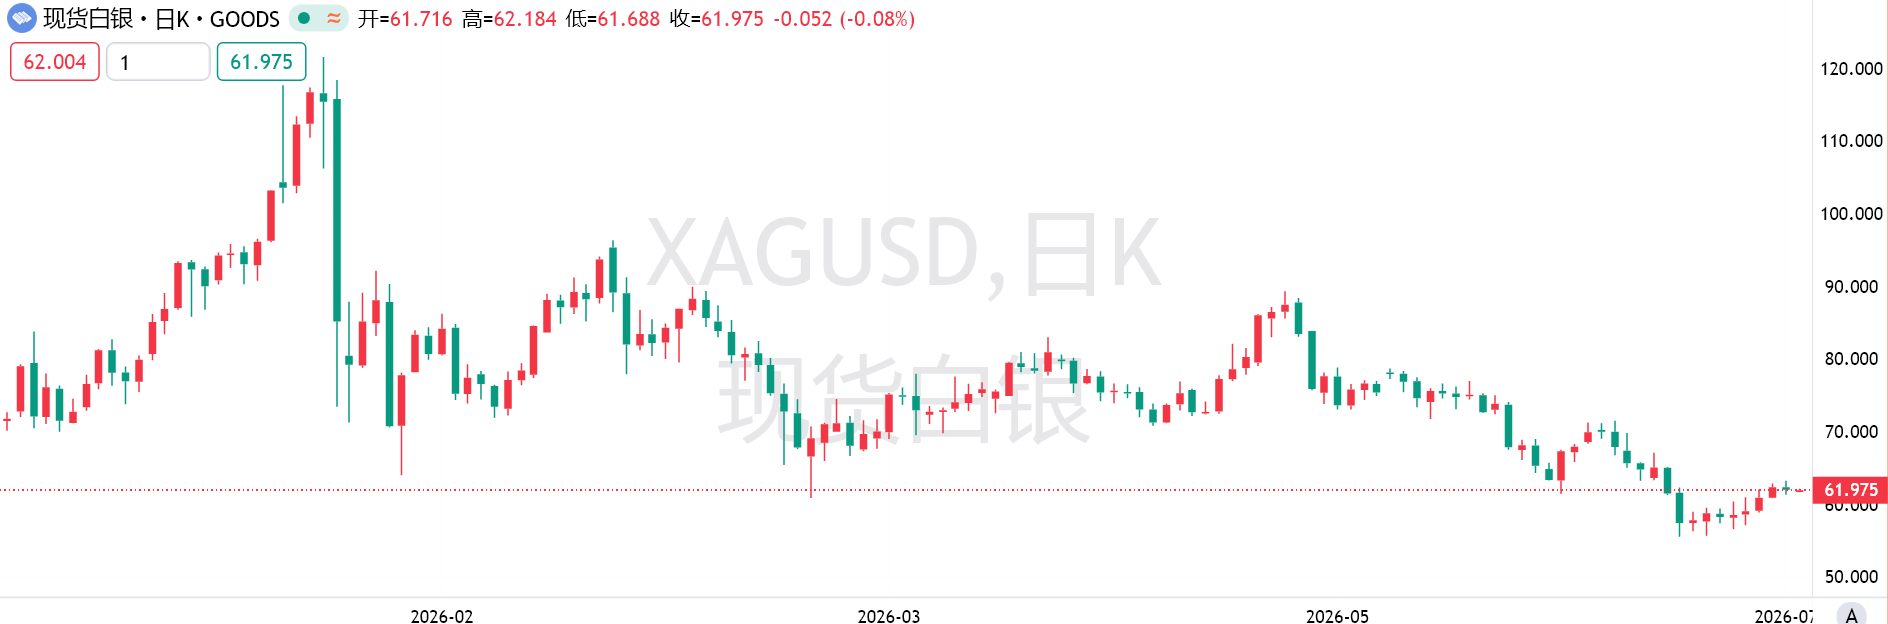
Vào tháng 1 năm nay, giá bạc đã từng tăng vọt lên mức cao kỷ lục trong lịch sử. Theo dữ liệu thị trường Dow Jones, giá bạc giao dịch nội phiên cao nhất đạt 121,79 USD mỗi ounce, giá đóng cửa cao nhất là 115,50 USD, nhưng sau đó nhanh chóng quay đầu giảm, hiện tại đã giảm gần một nửa so với đỉnh, xuống vùng khoảng 60 USD.
Sau khi đạt đỉnh, giá bạc đã từng giảm hơn 30% chỉ trong một ngày, ghi nhận mức giảm mạnh nhất trong gần 50 năm qua. Dù bạc vốn nổi tiếng về độ biến động, nhưng diễn biến năm nay được một số nhà phân tích mô tả là giao dịch kiểu “cổ phiếu meme”.
Jan Skoyles, giám đốc nghiên cứu của GoldCore, phát biểu với MarketWatch rằng biến động mạnh về giá không làm thay đổi cơ sở nhu cầu đối với bạc, bà nhấn mạnh rằng “câu chuyện nhu cầu cốt lõi” của bạc vẫn tồn tại. Bà cho biết, hiện tại thị trường kỳ hạn chủ yếu coi bạc là công cụ nhạy cảm với thay đổi lãi suất, trong khi chính phủ và ngành công nghiệp ngày càng xem đây là nguồn tài nguyên thiết yếu.
Sự khác biệt trong nhận thức này tạo ra sự lệch pha rõ rệt giữa cái giá hàng hóa tài chính và nhu cầu thực tế. Skoyles tin rằng đặc biệt trong bối cảnh các sản phẩm bạc trên giấy tờ—như hợp đồng tương lai—bị bán tháo, thì tầm quan trọng của bạc vật chất lại gia tăng.
Bà cũng cho biết, thị trường nhìn chung bất ngờ trước tốc độ và biên độ giảm giá bạc từ trên 120 USD về dưới 60 USD, bởi phía nhu cầu không có sự suy yếu tương xứng. Tuy thay đổi kỳ vọng lãi suất, đồng USD mạnh lên và các đợt điều chỉnh vị thế có thể ảnh hưởng đến giá, nhưng khó có thể giải thích toàn bộ biến động mạnh như vậy.
Bạc vừa là kim loại quý, vừa là kim loại công nghiệp, với ứng dụng trải rộng trong điện tử, năng lượng mặt trời, ô tô điện, trung tâm dữ liệu AI và quốc phòng. Những nhu cầu này gần đây không có dấu hiệu suy giảm rõ rệt.
Nhà phân tích Nick Cawley của Solomon Global phát biểu với MarketWatch rằng làn sóng tăng giá “hình parabol” vào cuối tháng 1 nhiều khả năng chủ yếu do động lực ngắn hạn chứ không phải do các yếu tố cơ bản, nên khi tăng đến cuối chu kỳ rất dễ xảy ra điều chỉnh mạnh. Ông nhận định với mức giảm gần 50%, nhà đầu tư giá trị dài hạn có thể bắt đầu chú ý tới thị trường này.
Tuy nhiên, Cawley cũng nhắc nhở rằng trong bối cảnh lãi suất toàn cầu có thể tiếp tục tăng để kiểm soát lạm phát, nhà đầu tư không nên vội vàng mua thêm tài sản bạc.
Xét trên toàn năm, bạc đã giảm khoảng 15%, mạnh hơn so với mức giảm hơn 4% của vàng, cả hai đều chịu áp lực từ đồng USD mạnh lên và kỳ vọng Fed có thể tiếp tục tăng lãi suất.
Robert Minter, giám đốc chiến lược đầu tư ETF tại Aberdeen Investments, phân tích rằng các yếu tố thúc đẩy giá bạc tăng đầu năm bao gồm: Ấn Độ lần đầu tiên cho phép quỹ hưu trí đầu tư vào vàng và bạc vào đầu tháng 12 năm ngoái, lo ngại về hạn chế xuất khẩu từ Trung Quốc (chiếm khoảng 60% nguồn cung toàn cầu), cũng như tình trạng thiếu hụt nguồn cung kéo dài suốt nhiều năm.
Ông chỉ ra những yếu tố này đã thu hút nhiều dòng tiền đầu cơ ngắn hạn vào thị trường, nhưng phần lớn nhà đầu tư đã rời đi nhanh chóng khi giá chuyển biến xấu. Tuy nhiên, việc dòng tiền đầu cơ rút lui lại có thể giúp cấu trúc thị trường trở nên ổn định hơn.
Nhìn dài hạn hơn về cung cầu, nền tảng cơ bản của bạc vẫn được nhiều bên đánh giá tích cực. Mike Parkin, phó chủ tịch chiến lược & quan hệ nhà đầu tư của Hecla Mining cho biết công ty đồng ý với nhận định nhu cầu bạc vẫn mạnh, trích dẫn dự báo của Silver Institute rằng năm 2026 sẽ là năm thứ 6 liên tiếp xảy ra thiếu hụt nguồn cung, khi sản lượng khai thác không đủ đáp ứng tốc độ tăng cầu.
Điều chỉnh giá cũng được một số bên trên thị trường xem là quá trình cần thiết. Paul Mladjenovic, tác giả sách “Investing in Gold and Silver for Dummies”, phát biểu với MarketWatch rằng “cơn sốt” đầu năm đã đẩy giá lên nhanh quá mức vào vùng ba chữ số, vì vậy giá giảm về vùng 58-62 USD mỗi ounce giúp thị trường tạo đáy vững chắc hơn.
Ông cho rằng diễn biến tiếp theo có thể sẽ nổi bật hơn ở cổ phiếu các công ty khai khoáng, với kỳ vọng các doanh nghiệp này sẽ công bố lợi nhuận mạnh mẽ. Dữ liệu cho thấy, tính đến thứ Hai, cổ phiếu Wheaton Precious Metals giảm khoảng 2% trong năm nay, Hecla Mining giảm gần 14%; nhưng xét trong chu kỳ 18 tháng, Wheaton Precious Metals tăng xấp xỉ 100%, còn Hecla Mining tăng khoảng 214%.
Mladjenovic cũng lưu ý, hợp đồng bạc tháng 9 trên sàn Comex hiện gần mức 62,50 USD mỗi ounce, một mức giá khá hấp dẫn. Ông dự đoán giá bạc có thể phục hồi lên khoảng 80 USD vào cuối năm nay, và năm tới kiểm tra lại vùng 110-130 USD.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
JPMorgan: Thị phần chip tùy chỉnh sẽ vượt GPU vào năm 2027, việc Broadcom TPU "ẩn mình trong chuỗi cung ứng" không có nghĩa là đơn đặt hàng bị nghi ngờ
JPMorgan dự báo rằng vào năm 2027, tỷ trọng xuất xưởng của ASIC/XPU sẽ đạt 54%, vượt qua GPU, các chip tùy chỉnh sẽ trở thành động lực tăng trưởng quan trọng cho năng lực tính toán AI. Thỏa thuận TPU 5 năm giữa Broadcom và Google bao gồm giai đoạn từ 2026 đến 2031, mặc dù thông tin chuỗi cung ứng không minh bạch, nhưng điều đó không đồng nghĩa với nghi ngờ về đơn hàng, mức độ chắc chắn về doanh thu vẫn cao. Trong cùng thời kỳ, nhu cầu về thiết bị wafer và bộ nhớ cũng tăng trưởng đồng bộ, hỗ trợ chu kỳ phát triển của ngành bán dẫn tiếp tục.
Chỉ số chứng khoán Mỹ vẫn chưa kết thúc đà giảm vào tháng 9? Chiến lược gia của Citadel cảnh báo: vẫn còn áp lực giảm cho đến cuối tháng, tháng 10 có thể đón nhận cơ hội chuyển biến.
Nhà chiến lược của Citadel Securities, Rubner, cho biết vào ngày "Ba phù thủy" thứ Sáu tuần này, trên thị trường chứng khoán Mỹ sẽ có 7 nghìn tỷ đô la quyền chọn đáo hạn, các chiến lược định lượng vẫn còn khả năng bán tháo, việc các công ty tạm dừng mua lại cổ phiếu kết hợp với quá trình cân bằng lại cuối quý của quỹ lương hưu khiến lực lượng phe bán vẫn chiếm ưu thế cho đến cuối tháng. Tuy nhiên, sự suy giảm mạnh của nhiệt tình giao dịch AI quá mức, cùng với nhiều yếu tố như thuận lợi mùa vụ quý IV, mùa báo cáo tài chính và việc tái khởi động mua lại cổ phiếu, khiến triển vọng thị trường quý IV được đánh giá tích cực.
Giá tiền điện tử
Thêm


