
Nvidia lại bị làm phiền bởi tin đồn?

Nvidia
Cuối tuần trước, SemiAnalysis đã liên tục đăng một số bài viết cho biết rack Kyber NVL144 của Nvidia đã gặp phải sự trì hoãn nghiêm trọng, thời gian trì hoãn có thể vượt quá 12 tháng, kéo dài thêm đến tận năm 2028 mới giao hàng. Tin tức này cũng thu hút nhiều sự chú ý, may mắn là hôm nay Nvidia không bị ảnh hưởng quá nhiều, mức tăng giá không cao nhưng ít nhất cũng không bị sụt giảm. Vậy thực chất thông tin này có ảnh hưởng gì đến Nvidia? Những rủi ro lớn nhất mà Nvidia phải đối mặt có thực sự chỉ đến từ chuỗi cung ứng? Hãy cùng nghe phân tích dưới đây.
SemiAnalysis cho biết, điểm nghẽn cho rack Kyber chính là tấm PCB trung gian liên kết GPU, hay còn gọi là backplane vuông góc mà Nvidia đã trình diễn tại hội nghị GTC. Chức năng của nó là giúp khay tính toán và khay chuyển đổi trực tiếp kết nối board-to-board với góc 90 độ, nhằm giảm thiểu tối đa việc sử dụng cáp truyền thống.
Ở đây mình giải thích đơn giản, trước tiên backplane vuông góc này hiện tại chỉ được dùng trên dòng flagship của Rubin là Rubin Ultra, chưa sử dụng cho các rack chuẩn VR NVL72 và NVL144, nên ảnh hưởng chủ yếu tới nhịp phát triển của dòng flagship. Thứ hai, logic thiết kế backplane vuông góc không quá phức tạp, nhưng phức tạp nằm ở quy trình chế tạo và độ chính xác khi sản xuất. Ví dụ, giả sử có 144 thành phố, mỗi thành phố đều phải được kết nối đôi với nhau qua cao tốc, cao tốc không chỉ cần thiết kế hiệu quả mà còn phải thật bằng phẳng, không có ổ gà hay khuyết điểm nào. Mục tiêu thiết kế là bảo đảm xe đầy tải vẫn chạy với vận tốc 120 km/h. Để thực hiện đồng thời kết nối và duy trì vận tốc cao là rất khó, bất kỳ khuyết điểm nào trên đường, độ rộng làn đường hay góc cua cũng có thể dẫn đến xe sau bị tắc do xe trước giảm tốc.
Do đó, điểm khó của backplane vuông góc là yêu cầu cực kỳ chính xác về xếp chồng dây điện bên trong, đồng thời phải đảm bảo không mắc lỗi khi hoạt động ở nhiệt độ cao. Hai lỗ tròn phía trên cùng hình ảnh là cổng đầu vào và đầu ra của chất làm mát dạng lỏng, mục đích là làm mát cho board này, vì khi nhiệt độ tăng cao, vật liệu sẽ biến đổi làm tín hiệu mất ổn định.
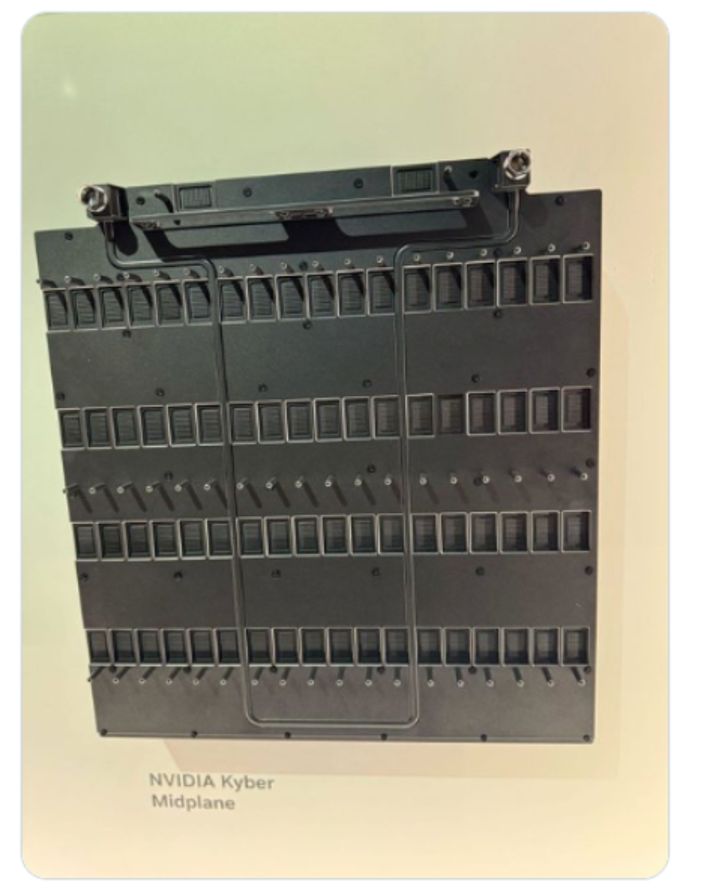
Ví dụ như SemiAnalysis đề cập, nếu tiếp tục sử dụng phương án dây đồng, cuối cùng rack có thể cần hơn 20.000 dây cáp, trọng lượng tăng hơn 30% và suy giảm tín hiệu cũng rõ rệt hơn. Do đó ý nghĩa của backplane vuông góc là dùng công nghệ chế tạo PCB phức tạp hơn để đổi lấy việc giảm dây cáp, tăng mật độ kết nối và giảm độ trễ tối đa. Đó chính là logic thương mại phía sau kỹ thuật này.
Khi Jason viết bài quan điểm này, phía Nvidia đưa ra thông báo chính thức nói rằng lộ trình sản phẩm không bị ảnh hưởng. Nhưng nếu xét theo kịch bản bi quan nhất, tôi cũng không nghĩ nó gây tác động ngắn hạn nào, và ảnh hưởng trung dài hạn cũng là có hạn.
Bởi vì Ultra là sản phẩm cao cấp nhất, giá bán cũng đắt nhất, dù nhờ nâng cao hiệu suất phần cứng làm giảm tổng chi phí sở hữu của khách hàng nhưng khi các hãng cloud lớn kiểm soát chặt chi phí cận biên, đồng thời bị cạnh tranh gắt gao từ lưu trữ, CPU và tăng tốc tự phát triển, tỷ lệ còn lại dành cho GPU phổ thông đang chịu áp lực liên tục.
Nên kể cả Nvidia cùng chuỗi cung ứng thượng nguồn giải quyết được vấn đề kỹ thuật, tôi cho rằng doanh thu flagship Ultra đem lại cho Nvidia cũng khó mạnh mẽ được như Blackwell Ultra hai năm về trước.
Ngược lại, nếu một ngày nào có tin dòng cơ bản của Vera Rubin bị trì hoãn, điều này mới thực sự đáng lo, vì phiên bản tiêu chuẩn mới là thành phần chính tạo doanh thu và thị phần. Hiện tại chỉ mới có tin đồn giảm cấu hình, chưa thấy có thông tin giao hàng bị trì hoãn.
Còn nguyên nhân khiến Nvidia không tăng mạnh cũng không giảm sâu là gì?
Theo tôi, không tăng mạnh là do không có chất xúc tác cho định giá, xuất phát từ thế cuộc Nvidia là bên phòng thủ, còn AMD và các dòng tăng tốc tự nghiên cứu là bên tấn công. Không giảm sâu là nhờ kết quả kinh doanh rất mạnh, nhưng phần lớn kết quả này chỉ từ từ thúc đẩy giá cổ phiếu. Cục diện này kể từ khi Gemini 3 ra mắt đã kéo dài hơn nửa năm và hiện tại cán cân giữa phòng thủ và tấn công vẫn chưa thực sự ổn định.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
JPMorgan: Thị phần chip tùy chỉnh sẽ vượt GPU vào năm 2027, việc Broadcom TPU "ẩn mình trong chuỗi cung ứng" không có nghĩa là đơn đặt hàng bị nghi ngờ
JPMorgan dự báo rằng vào năm 2027, tỷ trọng xuất xưởng của ASIC/XPU sẽ đạt 54%, vượt qua GPU, các chip tùy chỉnh sẽ trở thành động lực tăng trưởng quan trọng cho năng lực tính toán AI. Thỏa thuận TPU 5 năm giữa Broadcom và Google bao gồm giai đoạn từ 2026 đến 2031, mặc dù thông tin chuỗi cung ứng không minh bạch, nhưng điều đó không đồng nghĩa với nghi ngờ về đơn hàng, mức độ chắc chắn về doanh thu vẫn cao. Trong cùng thời kỳ, nhu cầu về thiết bị wafer và bộ nhớ cũng tăng trưởng đồng bộ, hỗ trợ chu kỳ phát triển của ngành bán dẫn tiếp tục.
Chỉ số chứng khoán Mỹ vẫn chưa kết thúc đà giảm vào tháng 9? Chiến lược gia của Citadel cảnh báo: vẫn còn áp lực giảm cho đến cuối tháng, tháng 10 có thể đón nhận cơ hội chuyển biến.
Nhà chiến lược của Citadel Securities, Rubner, cho biết vào ngày "Ba phù thủy" thứ Sáu tuần này, trên thị trường chứng khoán Mỹ sẽ có 7 nghìn tỷ đô la quyền chọn đáo hạn, các chiến lược định lượng vẫn còn khả năng bán tháo, việc các công ty tạm dừng mua lại cổ phiếu kết hợp với quá trình cân bằng lại cuối quý của quỹ lương hưu khiến lực lượng phe bán vẫn chiếm ưu thế cho đến cuối tháng. Tuy nhiên, sự suy giảm mạnh của nhiệt tình giao dịch AI quá mức, cùng với nhiều yếu tố như thuận lợi mùa vụ quý IV, mùa báo cáo tài chính và việc tái khởi động mua lại cổ phiếu, khiến triển vọng thị trường quý IV được đánh giá tích cực.
Giá tiền điện tử
Thêm


