
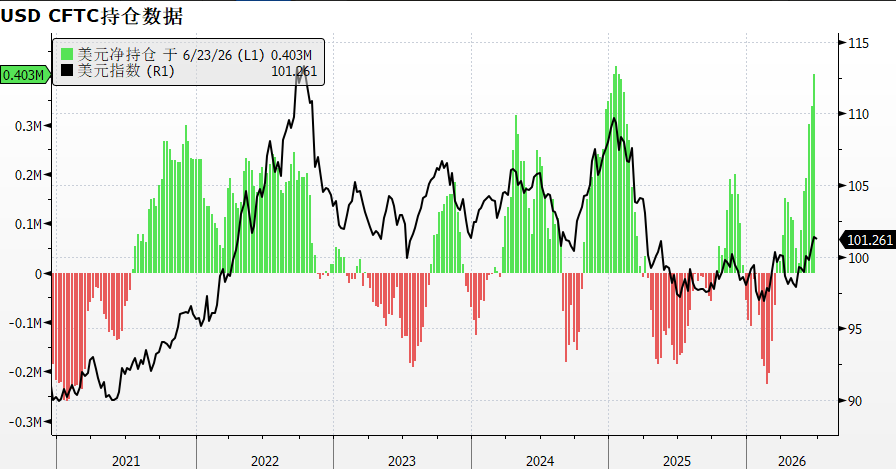
Những người đầu cơ mua vào USD quá đông

Morning FX
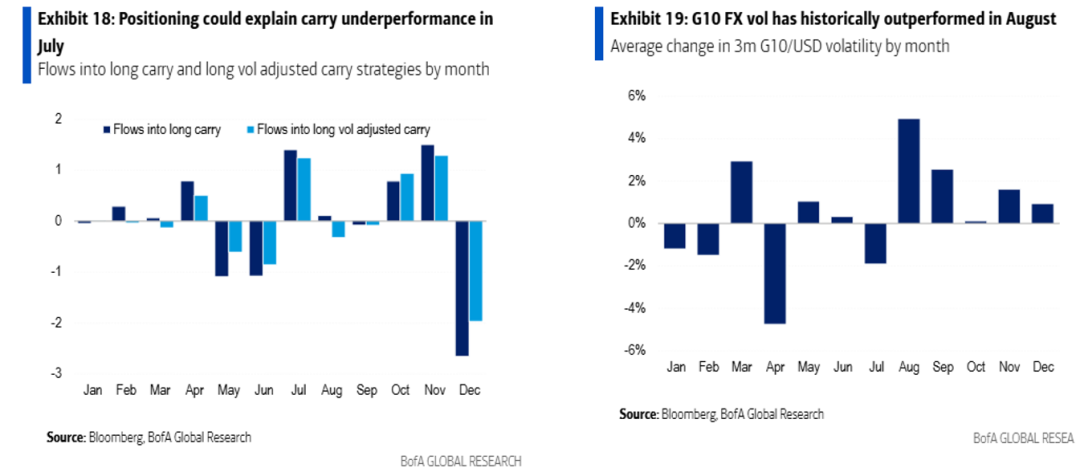
2. Giá dầu giảm, kỳ vọng tăng lãi suất khó duy trì
Đợt tăng giá USD lần này chủ yếu được thúc đẩy bởi việc thị trường định giá trước chính sách diều hâu của Fed,xu hướng chỉ số USD có mức tương quan cao với kỳ vọng tăng lãi suất của Fed trong năm tới.
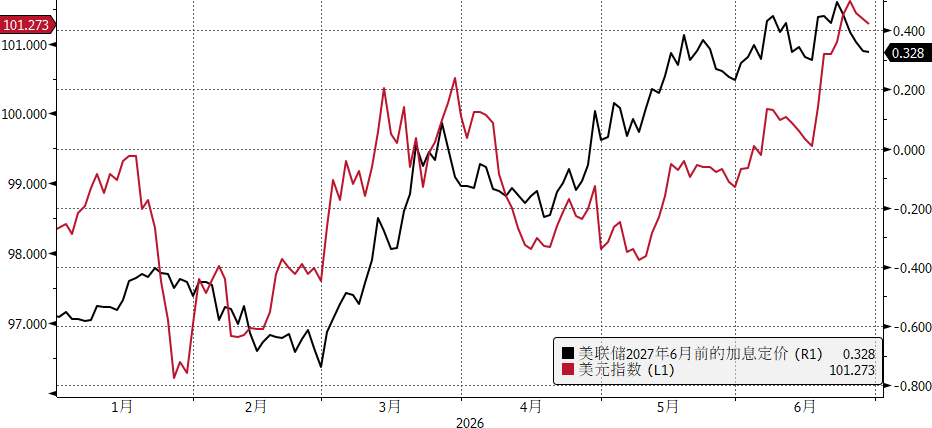
Hiện tại thị trường dự báo Fed sẽ tăng lãi suất 1,3 lần trong năm nay, xác suất tăng lãi suất trước tháng 9 lên đến 75%, tuy đã giảm so với mức cao sau cuộc họp FOMC tháng 6, nhưng mức giảm lãi suất USD vẫn chưa theo kịp đà giảm mạnh của giá dầu.Giá dầu giảm sẽ dần làm dịu lạm phát, làm giảm nhu cầu Fed phải tăng lãi suất,cơ sở hỗ trợ đồng USD từ lãi suất đang ngày càng yếu đi.
3. Cửa sổ dữ liệu kinh tế suy yếu theo mùa
Tháng 6-7, dữ liệu việc làm phi nông nghiệp nước Mỹ thường yếu theo mùa, một mặt do kỳ nghỉ hè trường học nên nhiều công việc giáo dục công bị tạm ngừng, nhiều phụ nữ rời thị trường lao động để chăm sóc con; mặt khác, tháng 7 là thời gian các nhà máy xe và sản xuất tập trung bảo trì, công nhân tạm nghỉ. Do vậy dữ liệu việc làm mùa hè thường có biến động giảm tự nhiên, các chỉ số tần suất cao như JOLTS, ISM sản xuất đều có khả năng suy yếu.
4. Lợi ích từ AI đã được phản ánh đủ vào giá, biên độ tích cực giảm dần
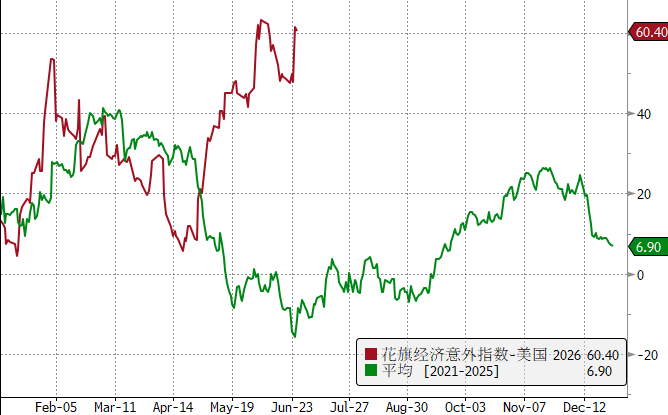
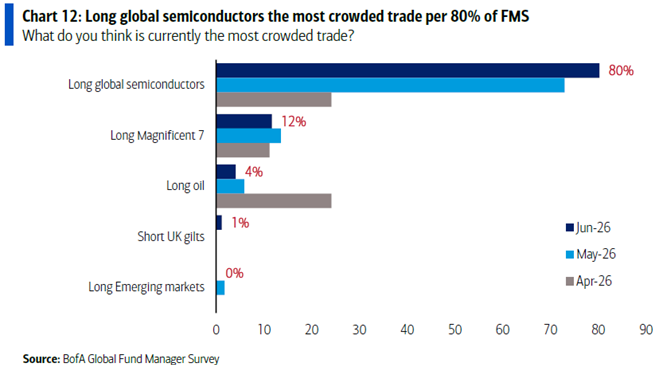
AI thúc đẩy năng suất Mỹ tăng là động lực trung-dài hạn hỗ trợ USD, nhưng lợi ích này đã được phản ánh vào giá USD mạnh trong ngắn hạn.Báo cáo khảo sát nhà đầu tư tháng 6 của Bank of America cho thấy, 80% tổ chức cho rằng mua bán bán dẫn toàn cầu là giao dịch đông đảo nhất hiện nay. Khibiến động cổ phiếu công nghệ tăng lên, dòng vốn ngoại rót vào tài sản USD có thể bị ảnh hưởng.
5. Phần bù rủi ro địa chính trị hỗ trợ USD tiếp tục giảm
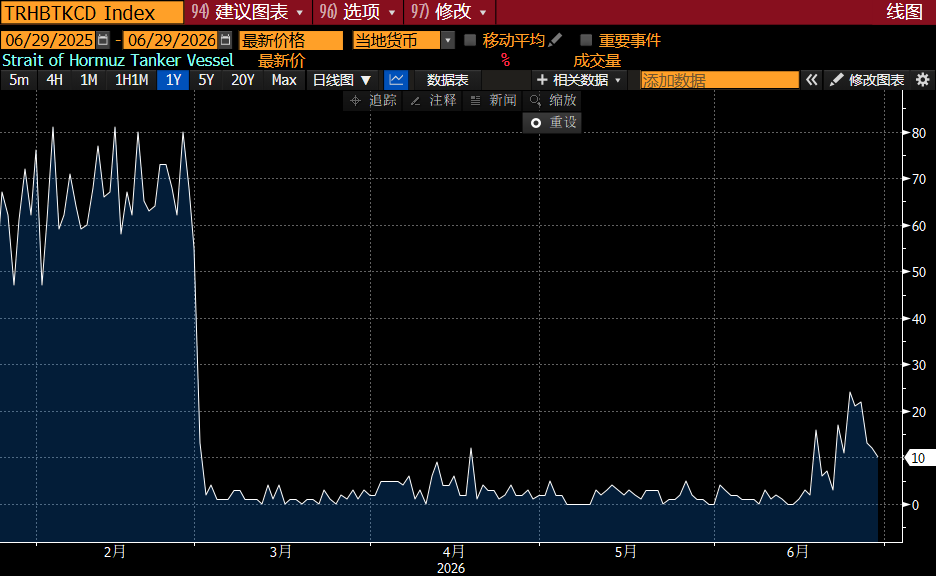
Khi Mỹ và Iran đạt được biên bản ghi nhớ ngừng bắn, tình hình Trung Đông hạ nhiệt rõ rệt, lưu lượng qua eo biển Hormuz phục hồi về mức bình thường khoảng 30%, lưu lượng qua các eo biển Trung Đông phục hồi về mức 60%, phần bù rủi ro địa chính trị từng hỗ trợ USD mạnh đang nhanh chóng sụt giảm.
Tóm tắt:
Hiện tạivị thế mua USD khá đông đúc, kết hợp với giá dầu giảm, dữ liệu kinh tế mùa hè suy yếu, lợi ích AI đã phản ánh vào giá, rủi ro địa chính trị giảm cùng nhiều nhân tố khác, áp lực điều chỉnh USD ngắn hạn ở mức cao càng gia tăng.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Xu hướng dòng tiền phía sau cuộc phản công mạnh mẽ của AI: Dòng vốn của JPMorgan tiết lộ sức mua của nhà đầu tư nhỏ lẻ đang "thu hẹp lại", đổ vào các cổ phiếu cốt lõi về năng lực tính toán như Nvidia, SanDisk
Điều được tiết lộ không phải là "nhà đầu tư nhỏ lẻ hoàn toàn rút khỏi AI", mà là dưới áp lực vĩ mô, tiến độ tham gia thị trường nói chung đã chậm lại đáng kể và việc lựa chọn cổ phiếu trở nên tập trung hơn. Đối với việc Cục Dự trữ Liên bang Mỹ nhất trí tăng lãi suất thêm 25 điểm cơ bản, nâng lãi suất chính sách lên 3,75%—4,00%, nhận định của J.P. Morgan là: Nếu đây chỉ là một chu kỳ tăng lãi suất nhẹ để rút lại chính sách "giảm lãi suất dự phòng" của năm ngoái, đồng thời lợi nhuận doanh nghiệp vẫn mạnh mẽ, tình hình Trung Đông không leo thang thêm, thì thị trường chứng khoán vẫn có khả năng hấp thụ việc lãi suất tăng.
Kết quả bỏ phiếu 7-2! Ngân hàng Trung ương Nhật Bản tăng lãi suất nhanh nhất kể từ năm 1990, không phát đi tín hiệu "diều hâu" rõ ràng hơn
Ngân hàng trung ương Nhật Bản đã nâng lãi suất lên 1,25%, mức cao nhất kể từ năm 1995 và là lần tăng lãi suất thứ sáu kể từ khi chấm dứt chính sách lãi suất âm vào tháng 3 năm 2024. Trong số chín thành viên của ủy ban, Asada và Sato đã bỏ phiếu phản đối với lý do tình hình kinh tế hiện tại, cho thấy vẫn còn bất đồng trong nội bộ về việc tiếp tục thắt chặt chính sách tiền tệ. Ngân hàng trung ương Nhật Bản cho biết sẽ tiếp tục tăng lãi suất và điều chỉnh mức độ nới lỏng, nhưng ngôn từ của hướng dẫn dự báo không thay đổi nhiều so với tuyên bố tháng 7, không đưa ra tín hiệu rõ ràng về việc sẽ áp dụng chính sách cứng rắn hơn.
Giá tiền điện tử
Thêm


