
Chính sách tiền tệ trở lại làm chủ đề chính của thị trường, cuộc họp FOMC đầu tiên của Waller trở thành tâm điểm toàn cầu

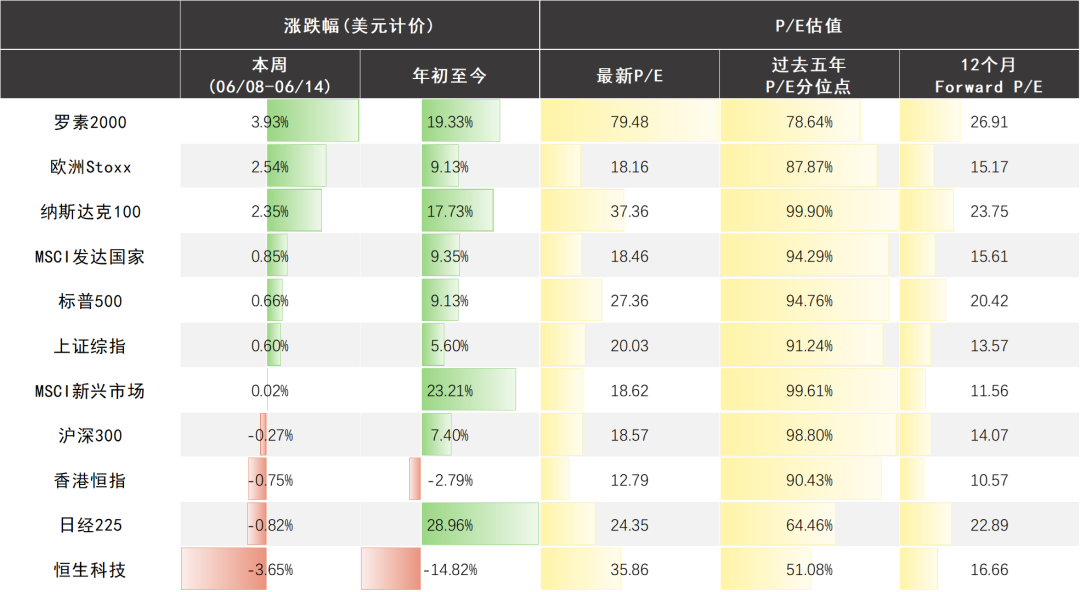
Tuần trước, dòng chảy chính của thị trường vốn toàn cầuđã chuyển từ rủi ro địa chính trị quay trở lại chính sách tiền tệ toàn cầu. Khi tình hình Mỹ-Iran tiến gần đến ngừng bắn, rủi ro ở cuối eo biển Hormuz giảm, cú sốc giá dầu và lo ngại lạm phát bên ngoài dịu lại ở mức biên, tiêu điểm thị trườngchuyển sangđường hướng chính sách của các ngân hàng trung ương lớn. Các ngân hàng trung ương ngoài Mỹ thiên về thắt chặt trở lại dưới áp lực lạm phát và tỷ giá, nhưng chúng tôi cho rằng, Cục Dự trữ Liên bang Mỹ theo khung Walsh năm nay không có đủ điều kiện để khởi động lại chu kỳ tăng lãi suất, nhiều khả năngduy trìtư thế quan sáthiện tại.
Tháng 5, CPI của Mỹ so với cùng kỳ năm trước tiếp tục tăng lên 4,2%, nhưng CPI lõi theo tháng chỉ 0,2%, thấp hơn dự báo, cho thấy lạm phát tăng chủ yếu do cú sốc năng lượng, chứ không phải do nhu cầu nội tại quá nóng toàn diện. Nếu giá dầu không tăng mất kiểm soát, tháng 5 có thể làđỉnh ngắn hạn của CPI so với cùng kỳtrong chu kỳ này. Ở góc độ ngành, mảng AI tuy bị tác động bởi tin đồn về chuỗi cung ứng, nhưng quá trình lặp lại mô hình, ứng dụng Agent và đầu tư chiến lược quốc gia lớn vẫn tiếp tục củng cố chủ đề chính. Ngắn hạn cần quản lý vị thế tốt, trung-dài hạn vẫn nên tập trung vào cơ hội chất lượng cao quanh năng lượng, chip, cơ sở hạ tầng, mô hình và ứng dụng.
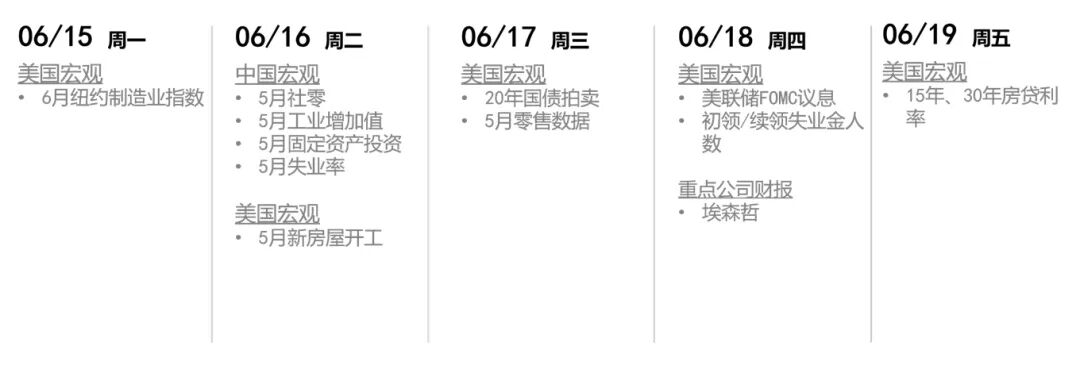
Tuần trước,dòng chảy chính của thị trường đang chuyển từ rủi ro địa chính trị sang chính sách tiền tệ toàn cầu. Quan hệ Mỹ-Iran gần như đã đạt được thỏa thuận ngừng bắn, sau khi rủi ro ở cuối eo biển Hormuz giảm, lo ngại của thị trường về cú sốc giá dầu và lạm phát bên ngoài dịu lại, tiêu điểm bắt đầu chuyển sang đường hướng chính sách của các ngân hàng trung ương lớn. Ngân hàng Trung ương châu Âu đã bắt đầu tăng lãi suất vào tuần trước, Ngân hàng Trung ương Nhật Bản nhiều khả năng cũng sẽ theo sát tuần này, cho thấy ngân hàng trung ương ngoài Mỹ đang phản ứng lại với áp lực lạm phát và tỷ giá bên ngoài.
Tuy nhiên, chúng tôi cho rằng,Cục Dự trữ Liên bang Mỹ theo khung Walsh năm nay không có đủ điều kiện để tăng lãi suất trở lại. Phiên họp FOMC đầu tiên dự kiến sẽ không đưa ra tín hiệu diều hâu rõ ràng một chiều, mà nhiều khả năng nhấn mạnh rằng “bước tiếp theo có thể là tăng hoặc giảm lãi suất”, để giữ linh hoạt chính sách. Kinh tế Mỹ hiện đang ở giai đoạn tăng trưởng vẫn duy trì độ bền, áp lực lạm phát bên ngoài chưa hoàn toàn tan biến, nhưng lạm phát nội sinh không đủ; trong tổ hợp này, FED có thể sẽ tiếp tục duy trì quan sát thay vì vội vã khởi động lại chu kỳ tăng lãi suất.
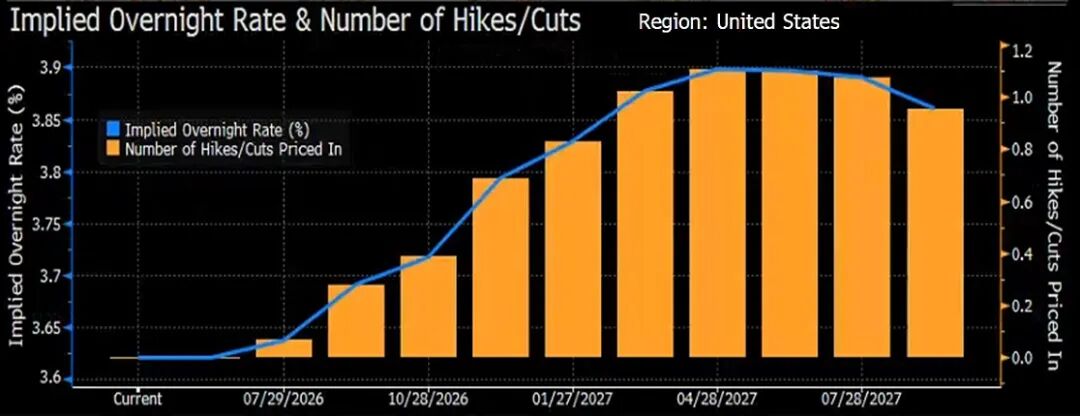
Trong khi đó, CPI Mỹ tháng 5 so với cùng kỳ tiếp tục tăng lên 4,2%, nhưng CPI lõi theo tháng chỉ 0,2%, thấp hơn dự báo, cho thấy lạm phát tăng chủ yếu do cú sốc năng lượng, không phải do nhu cầu nội tại quá nóng toàn diện. Về cấu trúc, các mục liên quan đến dầu như xăng, điện, vé máy bay là động lực chính, hàng hóa lõi theo tháng chuyển âm, lạm phát nhà ở quay lại bình thường, bảo hiểm xe cơ giới giảm cũng kéo CPI lõi dịch vụ xuống.Nhìn tổng thể, cú sốc năng lượng chưa phát triển thành lạm phát cấp hai, nếu giá dầu không tăng mất kiểm soát, tháng 5 có thể là đỉnh ngắn hạn của CPI so với cùng kỳ.
Ở phương diện ngành, gần đây mảng AI dù bị tác động bởi các tin đồn như nhu cầu lưu trữ bị điều chỉnh giảm, nhịp độ truyền dẫn quang và nguồn 800V bị trì hoãn,nhưng chúng tôi cho rằng đây chỉ là nhiễu động ngắn hạn, chủ đề ngành lại càng được củng cố. Một mặt, quá trình lặp lại khả năng của các mô hình lớn còn đang tăng tốc, Anthropic ở nước ngoài với Fable/Mythos được chú ý cao, OpenAI GPT-5.6 cũng có thử nghiệm thực tế và bị rò rỉ; trong nước, Zhiyu GLM-5.2 mở rộng hoàn toàn cho Coding Plan, đồng thời nâng cấp ZCode 3.0, cho thấy AI đang từ công cụ trò chuyện chuyển dần sang mã hóa, Agent và thực thi tác vụ phức tạp.
Mặt khác, AI đang nâng tầm thành chiến lược quốc gia cũng như tài sản an ninh, giá trị ngành không cần bàn cãi, Trung Quốc được cho là sẽ đầu tư khoảng 2.000 tỷ NDT xây dựng trung tâm dữ liệu AI và nhấn mạnh nội địa hóa, trong khi Mỹ hạn chế quyền truy cập nước ngoài vào các mô hình tiên tiến như Fable/Mythos với lý do an ninh quốc gia. Ngắn hạn chúng tôi sẽ quản lý vị thế tốt để ứng phó biến động do tin đồn chuỗi cung ứng gây ra;trung-dài hạn vẫn tập trung vào năm tầng cơ hội do tiến bộ mô hình mang lại (năng lượng, chip, cơ sở hạ tầng, mô hình và ứng dụng), tiếp tục tìm kiếm các mục tiêu đầu tư chất lượng cao.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Xu hướng dòng tiền phía sau cuộc phản công mạnh mẽ của AI: Dòng vốn của JPMorgan tiết lộ sức mua của nhà đầu tư nhỏ lẻ đang "thu hẹp lại", đổ vào các cổ phiếu cốt lõi về năng lực tính toán như Nvidia, SanDisk
Điều được tiết lộ không phải là "nhà đầu tư nhỏ lẻ hoàn toàn rút khỏi AI", mà là dưới áp lực vĩ mô, tiến độ tham gia thị trường nói chung đã chậm lại đáng kể và việc lựa chọn cổ phiếu trở nên tập trung hơn. Đối với việc Cục Dự trữ Liên bang Mỹ nhất trí tăng lãi suất thêm 25 điểm cơ bản, nâng lãi suất chính sách lên 3,75%—4,00%, nhận định của J.P. Morgan là: Nếu đây chỉ là một chu kỳ tăng lãi suất nhẹ để rút lại chính sách "giảm lãi suất dự phòng" của năm ngoái, đồng thời lợi nhuận doanh nghiệp vẫn mạnh mẽ, tình hình Trung Đông không leo thang thêm, thì thị trường chứng khoán vẫn có khả năng hấp thụ việc lãi suất tăng.
Kết quả bỏ phiếu 7-2! Ngân hàng Trung ương Nhật Bản tăng lãi suất nhanh nhất kể từ năm 1990, không phát đi tín hiệu "diều hâu" rõ ràng hơn
Ngân hàng trung ương Nhật Bản đã nâng lãi suất lên 1,25%, mức cao nhất kể từ năm 1995 và là lần tăng lãi suất thứ sáu kể từ khi chấm dứt chính sách lãi suất âm vào tháng 3 năm 2024. Trong số chín thành viên của ủy ban, Asada và Sato đã bỏ phiếu phản đối với lý do tình hình kinh tế hiện tại, cho thấy vẫn còn bất đồng trong nội bộ về việc tiếp tục thắt chặt chính sách tiền tệ. Ngân hàng trung ương Nhật Bản cho biết sẽ tiếp tục tăng lãi suất và điều chỉnh mức độ nới lỏng, nhưng ngôn từ của hướng dẫn dự báo không thay đổi nhiều so với tuyên bố tháng 7, không đưa ra tín hiệu rõ ràng về việc sẽ áp dụng chính sách cứng rắn hơn.
Giá tiền điện tử
Thêm


