
"Ra mắt" ở nước ngoài, Didi cuối cùng cũng đến ngày "ngẩng cao đầu"

Hãng gọi xe hàng đầu $滴滴出行 (DIDIY.US) đã công bố báo cáo tài chính quý 2 năm 2026 vào tối ngày 13 tháng 8. Nhìn chung, kết quả kinh doanh lần này khá tốt, cả GTV và lợi nhuận điều chỉnh đều vượt kỳ vọng của Bloomberg.
Xét về xu hướng, hoạt động trong nước tăng trưởng ổn định nhưng có phần chậm lại, biên lợi nhuận cũng giữ mức ổn; điểm sáng là hoạt động quốc tế tiếp tục tăng trưởng nhanh, khoản lỗ tuyệt đối đã đạt đỉnh, phía công ty cũng đã cung cấp bảng lộ trình lợi nhuận cho thị trường nước ngoài trong một buổi trao đổi quy mô nhỏ.
Nói cách khác, sau giai đoạn “xả dưới đáy” kéo dài, định giá lại với Didi cuối cùng cũng sắp tới!
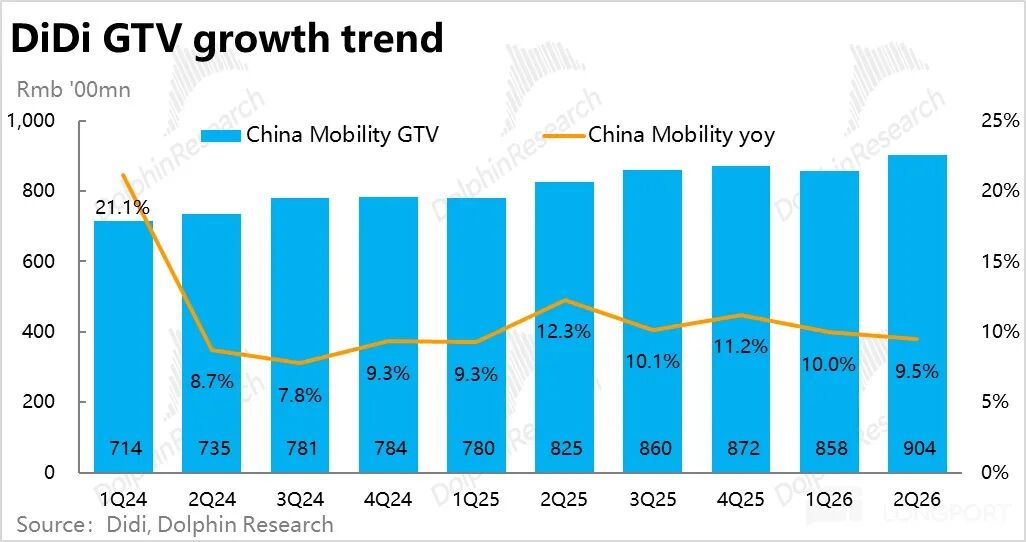
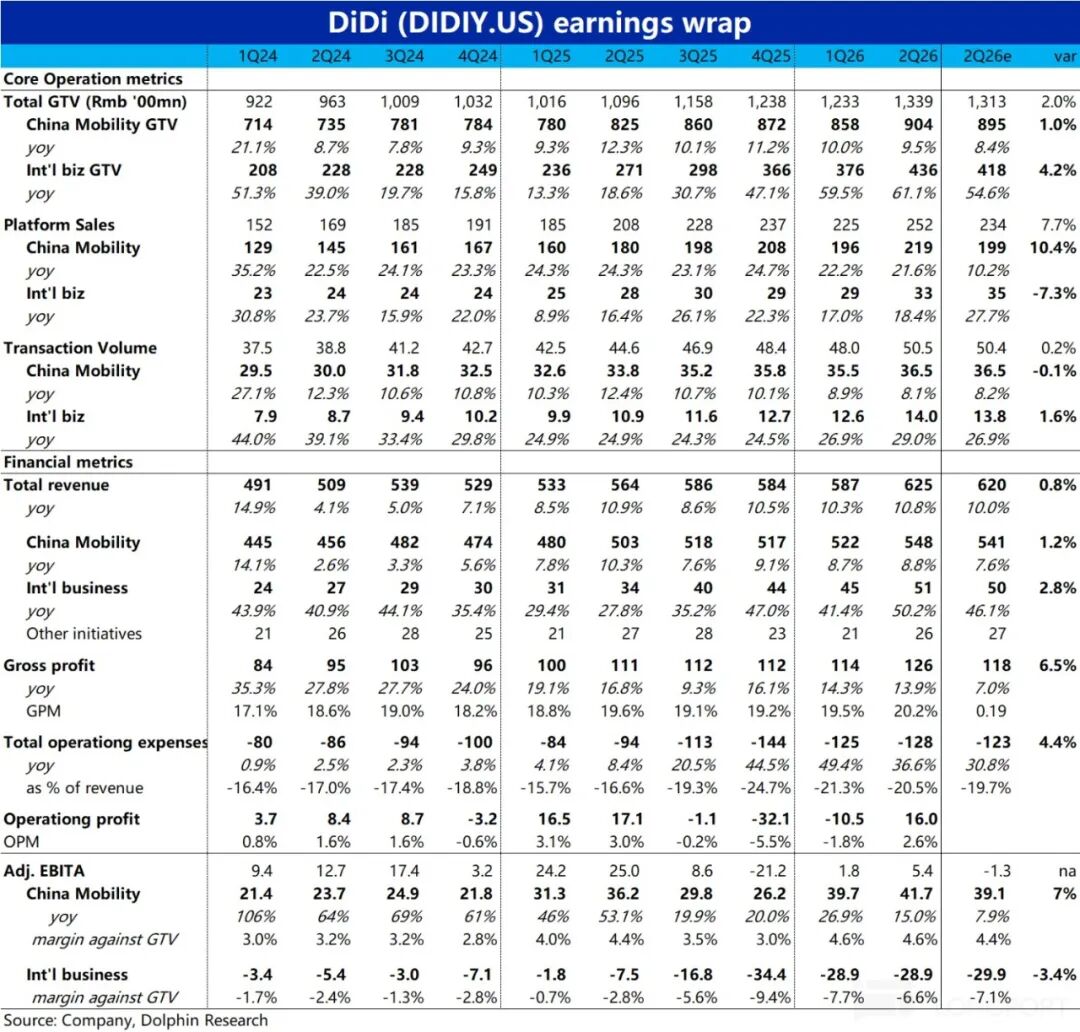
1. Thị trường nội địa trưởng thành: Quý này GTV trong nước của Didi đạt 90,4 tỷ, tăng 9,5% so với cùng kỳ, cơ bản ổn định so với quý trước, tốc độ tăng trưởng có phần chậm lại nhưng vượt nhẹ dự báo 8,4% của Bloomberg.
Xét tách yếu tố giá - khối lượng, số đơn đặt xe trong nước tăng 8,1% so với cùng kỳ, cũng đồng nghĩa khoảng 1,4% tăng trưởng còn lại đến từ việc giá vé trung bình tăng cao.
Tổng thể, hoạt động nội địa khá ổn định, đang ở giai đoạn "trưởng thành muộn" với đà tăng chậm lại khi quy mô nền lớn dần.
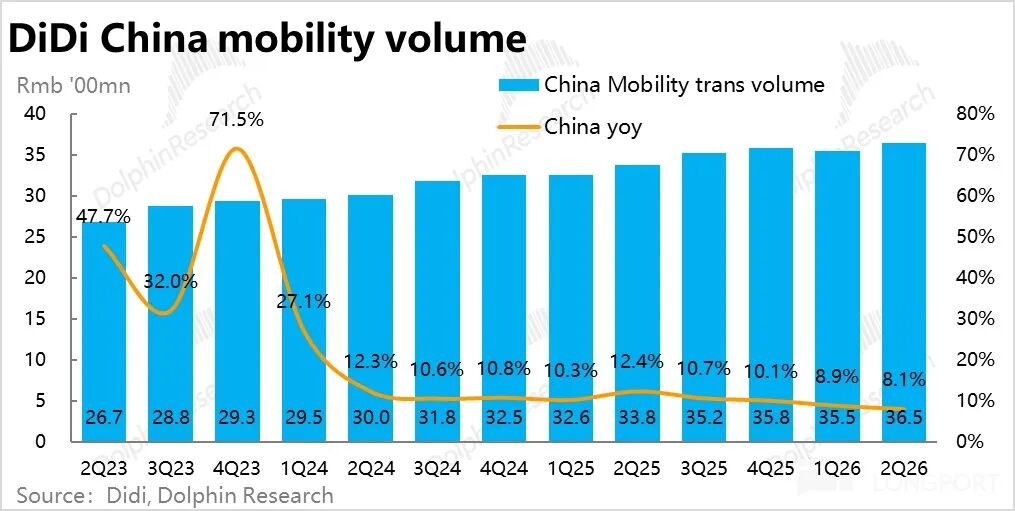
2. Tỷ lệ hiện thực hóa trong nước về cơ bản ổn định: Quý này, doanh thu của mảng gọi xe trong nước (GTV loại trừ thuế phí, trợ cấp hành khách...) khoảng 54,8 tỷ, tăng 8,8% so với cùng kỳ, tăng nhẹ 0,1pct so với quý trước, thu hẹp khoảng cách với tốc độ tăng GTV.
Đối với doanh số bán nền tảng trong nước (GTV loại trừ chia sẻ tài xế và phí) thì tăng 21,6% so với cùng kỳ, cùng xu hướng với GTV, tuy cũng giảm tốc nhẹ (-0,6pct), nhưng tốc độ tuyệt đối vẫn cao hơn nhiều so với GTV.
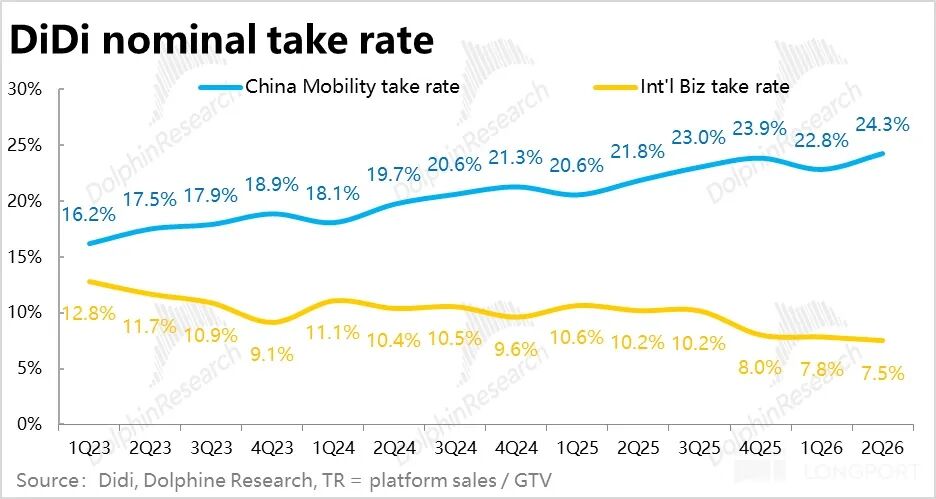
Theo tỷ lệ hiện thực hóa = doanh số nền tảng/GTV trong nước đạt 24,3%, tăng 2,4pct so với cùng kỳ và mức tăng khá ổn định,
Có thể suy ra rằng, tỷ lệ chia sẻ trung bình cho tài xế hiện đã khá ổn định gần đây , không còn giảm rõ rệt so với quý trước. Trong khi đó, trợ cấp cho người dùng có thể đã thu hẹp nhẹ so với quý trước.
Tổng thể, tỷ lệ hiện thực hóa ròng cuối cùng giữ ổn định, do đó biên lợi nhuận adj.EBITA ở phần sau cũng ổn định so với quý trước.
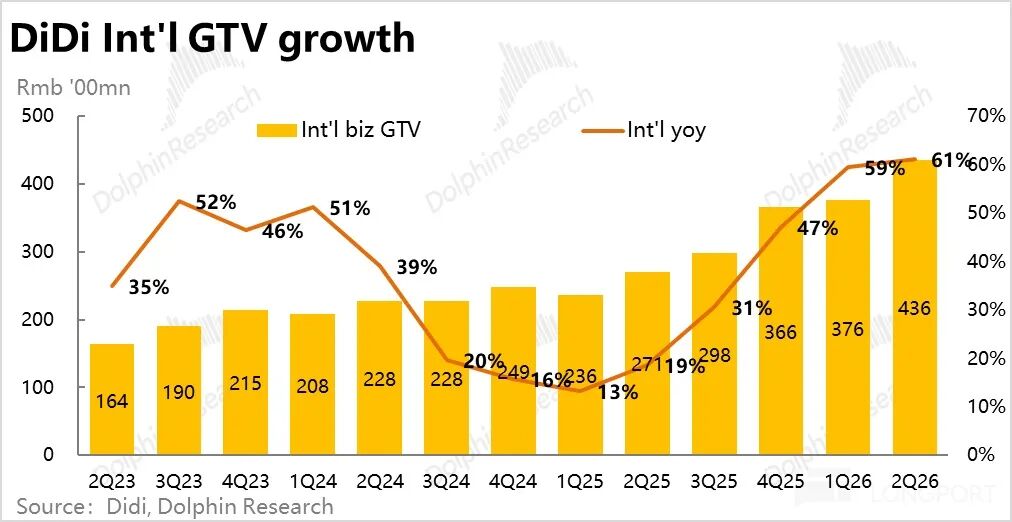
3. Hoạt động quốc tế tiếp tục phát triển nhanh, doanh thu chủ yếu để kích cầu: Quý này, GTV quốc tế của Didi tăng tiếp tục tăng tốc, đạt 61%, cao hơn hẳn dự báo gần 55% của Bloomberg.
Trừ đi yếu tố tỷ giá, tốc độ tăng vẫn đạt 53%, tăng nhanh hơn khoảng 4pct so với quý trước. Dù tốc độ tăng tốc đã chậm lại (so với 11pct quý trước), với quy mô nền leo thang thì tăng trưởng của hoạt động quốc tế vẫn rất mạnh.
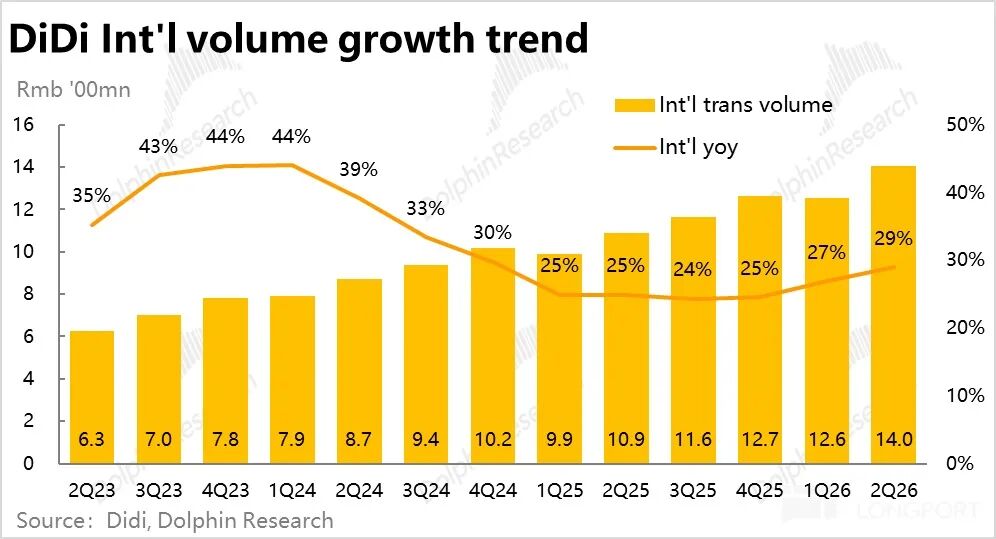
Tương tự, số đơn đặt hàng quốc tế tăng 29% so với cùng kỳ, tăng 2pct so với quý trước. Giá vé trung bình đạt 31,1 tệ, tăng nhẹ 1,2 tệ so với quý trước, kết hợp các chỉ số này có thể thấy quý này Didi ở các thị trường như Brazil, mảng food delivery phát triển khá tích cực.
Tuy vậy, vẫn như trước, vì chia sẻ đối tác/và trợ cấp khách, lợi nhuận nền tảng hoạt động quốc tế (Platform sales) quý này chỉ tăng 18% so với cùng kỳ, tăng nhẹ 1pct so với quý trước, vẫn thấp hơn nhiều so với GTV. Nói cách khác, hoạt động food delivery vẫn đang "đốt tiền để lấy thị phần".
Dựa trên doanh số nền tảng/GTV, tỷ lệ hiện thực hóa tổng hợp hoạt động quốc tế khoảng 7,5%, và đây là quý thứ 3 liên tiếp giảm.
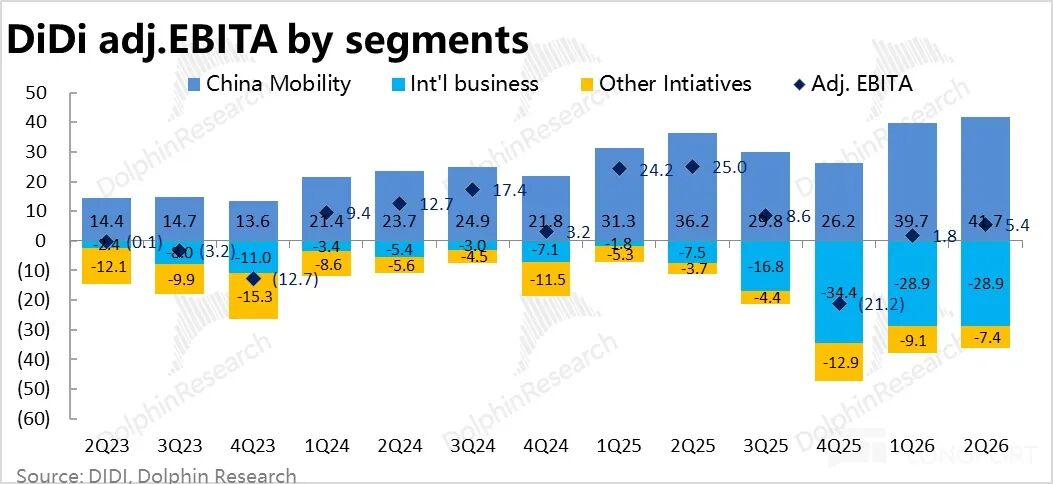
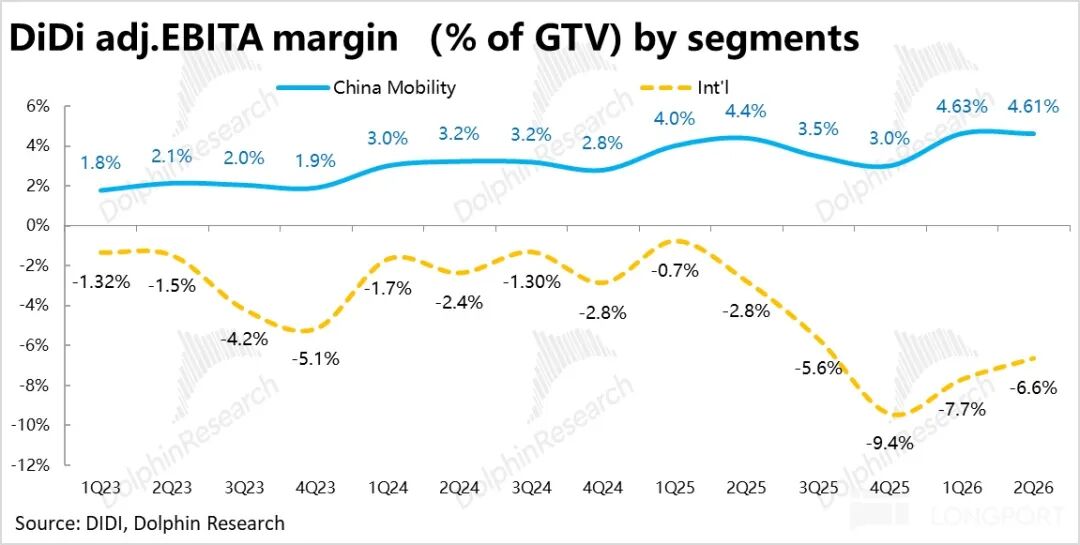
4. Lợi nhuận cải thiện “đáng kể”, vượt mong đợi: Về lợi nhuận, chính nhờ tỷ lệ hiện thực hóa hoạt động nội địa ổn định quý này, theo tỷ lệ adj.EBITA/GMV, biên lợi nhuận đạt 4,6%, gần như không thay đổi so với quý trước. So với cùng kỳ tăng khoảng 0,2pct, lợi nhuận tuyệt đối đạt 4,17 tỷ, tăng 15% so với cùng kỳ, cũng vượt dự báo 3,9 tỷ của Bloomberg.
Khoản lỗ ở hoạt động quốc tế vẫn là 2,89 tỷ, gần như không thay đổi so với quý trước. Dù quy mô tăng trưởng nhanh, nhưng khoản lỗ không còn mở rộng – tỷ lệ lỗ đã giảm, từ 7,7% quý trước xuống còn 6,6%.Điều này có thể cho thấy khoản lỗ cao điểm ở thị trường nước ngoài đã qua, cũng vượt nhẹ kỳ vọng.
Bên cạnh đó, các mảng kinh doanh khác quý này cũng thu hẹp lỗ, giảm từ 910 triệu xuống còn 740 triệu. Bởi lợi nhuận các mảng đều tốt hơn kỳ vọng, tổng adj.EBITA công ty quý này đạt 540 triệu. Dù giá trị tuyệt đối vẫn “cực nhỏ”, nhưng so với dự báo và quý trước âm, thì là cải thiện lớn.
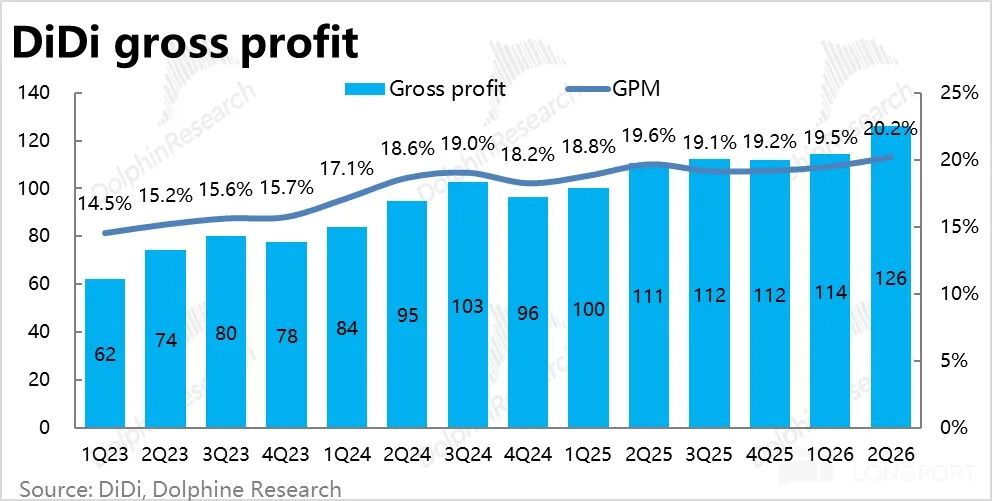
5. Biên lợi nhuận gộp bị áp lực, tốc độ tăng chi phí đạt đỉnh: Xét theo chi phí, biên lợi nhuận gộp tổng thể quý này của Didi là 20,2%,tăng khoảng 0,5pct so với cùng kỳ, nhưng mức tăng dần thu hẹp so với hai quý trước (0,9pct và 0,7pct). Điều này phản ánh sự tác động của chi phí đầu tư quốc tế lên biên lợi nhuận gộp.
Do biến động mùa vụ (quý 2 thường là cao điểm biên lợi nhuận gộp) nên xét theo quý thì quý này biên lợi nhuận gộp tăng khá mạnh.
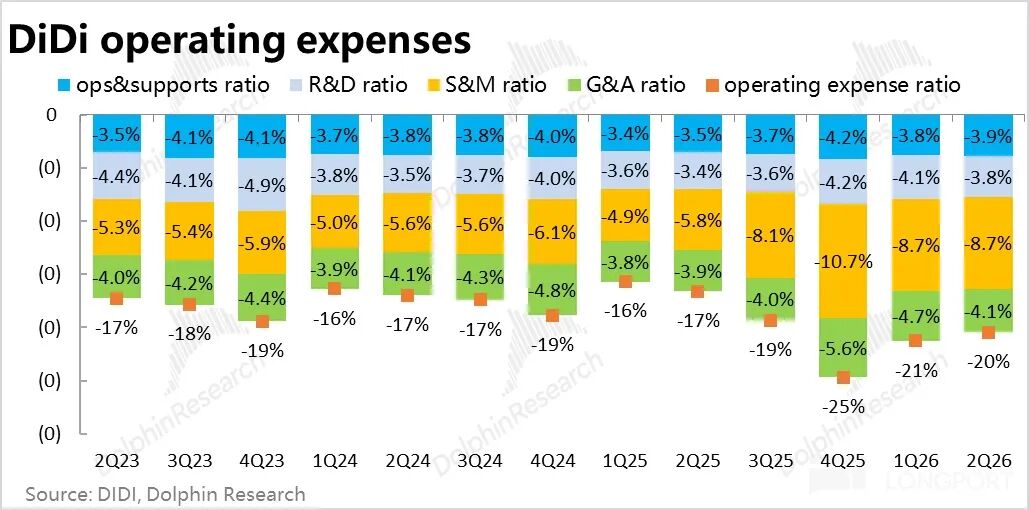
Về chi phí, quý này tổng chi phí vận hành tăng 37% so với cùng kỳ, dù vẫn ở mức cao nhưng thấp hơn mức 49% quý trước, tốc độ tăng đã giảm xuống.
Trong đó, tốc độ tăng chi phí marketing lớn nhất, giảm từ 96% xuống còn 67%, giá trị chi tăng thêm chỉ hơn 300 triệu so với quý trước. Điều này, theo phân tích của Dolphin Research, phản ánh việc lỗ ở nước ngoài đã đạt đỉnh, quy mô đầu tư nước ngoài cũng gần đạt trần.
Các chi phí khác tăng trưởng quanh 20% so với cùng kỳ, có phần giảm nhẹ so với quý trước.
6. Lợi nhuận dành cho cổ đông không tích cực: Theo công bố, từ cuối tháng 5 tới gần cuối tháng 7 năm nay, công ty đã mua lại cổ phiếu trị giá gần 86 triệu đô, cộng thêm gần 195 triệu đô của quý,, tính theo năm chỉ chiếm khoảng 4% vốn hóa hiện tại của công ty. Trong giai đoạn giá cổ phiếu công ty yếu như gần đây, lợi nhuận cổ đông vẫn không đáng kể.
Tất nhiên, có thể hiểu việc đầu tư quốc tế đòi hỏi cần nguồn lực, dòng tiền thuần các quý gần đây cũng thực ra là âm.
7. Điểm tựa chính của báo cáo tài chính
Quan điểm của Dolphin Research
Tóm lại, hiệu quả kinh doanh lần này của Didi xét theo mức thay đổi biên và kỳ vọng là khá tốt. Điểm sáng chính là trong khi lỗ ở mảng quốc tế, các mảng khác vẫn diễn ra, trụ cột lợi nhuận trong nước vẫn tăng trưởng ổn định. Khi hoạt động quốc tế tiếp tục mở rộng, đòn bẩy hoạt động và lợi nhuận cải thiện đáng kể, áp lực tới lợi nhuận hợp nhất sẽ giảm đi.
Thị trường có thể sẽ chuyển từ góc nhìn “quốc tế ăn hết lợi nhuận nội địa” (áp lực định giá), sang định giá từng phân khúc:
a. Hoạt động nội địa tiếp tục tạo ra lợi nhuận ổn định sau khi đã trưởng thành hoàn toàn;
b. Hoạt động quốc tế nếu không thành công thì cũng không kéo giảm lợi nhuận hợp nhất quá nhiều, nếu theo hướng dẫn lợi nhuận của công ty, thậm chí có thể được chiết khấu thêm khi định giá.
Do đó, sau khi giá cổ phiếu công ty đã giảm mạnh khoảng 40% và giao dịch quanh vùng đáy, sau kỳ báo cáo này, khả năng cao sẽ là giai đoạn hồi phục dần.
Về định giá, khi khoản lỗ quốc tế tới trần, phương pháp thị trường đánh giá với Didi sẽ chuyển dần về phương pháp SOTP thay vì gộp cùng lợi nhuận dòng. Cụ thể,
a. Hoạt động trong nước khá ổn định, nên tiếp tục giữ dự báo lợi nhuận cả năm 2026 (adj.EBITA) khoảng 15,5 tỷ.
Nếu lấy lợi nhuận adj.EBITA khoảng 15,5 tỷ của nội địa năm 2026, trừ đi khoảng 2,5 tỷ chi phí ESOP (thu nhập ngoài hoạt động lớn hơn thuế phí nên không cần loại thêm thuế).
b. Hoạt động quốc tế năm 2026 lỗ giữ nguyên nhưng tốc độ lỗ giảm dần theo tăng trưởng doanh thu, mục tiêu gọi xe, tài chính quốc tế năm 2027 là lãi 100 triệu USD, năm 2028 lãi 300 triệu USD.
Hiện tại chưa lãi thì chưa cần định giá; nhưng như công ty định hướng nếu quốc tế dần có lãi, theo hướng dẫn năm 2028 đạt 300 triệu USD, cấp PE trên 20 lần, triết khấu 15% về 2026 thì tương ứng khoảng 30 tỷ RMB. Nói cách khác, khi hoạt động quốc tế dần trưởng thành, Didi vẫn còn tiềm năng tăng trưởng khá chắc chắn.
- KẾT THÚC -
Bài viết không dễ, hãy “chia sẻ” để tiếp thêm động lực cho mình nhé~
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Ngân hàng Trung ương Anh được cho là sẽ tạm dừng bán trái phiếu dài hạn, “người thắt chặt bảng cân đối” mạnh mẽ nhất giữa cơn bão trái phiếu toàn cầu đã đạp phanh.
Bán một lần là mất một nửa, ngân hàng trung ương Anh đã phanh lại chính sách thắt chặt định lượng.

Việc tăng lãi suất của Fed vào thứ Năm gần như đã đạt được sự đồng thuận, vậy tại sao Standard Chartered lại từ chối “đầu hàng”?
Ngân hàng Standard Chartered cho rằng áp lực lạm phát lõi có thể đã bị đánh giá quá cao, việc tăng lãi suất vẫn là “lựa chọn chính sách sai lầm”: Thuế quan đã đẩy chỉ số PCE lên khoảng 0,7 điểm phần trăm, nhưng tác động này được kỳ vọng sẽ giảm dần; chỉ số CPI siêu lõi đã trở về mức bình thường, áp lực từ phía tiêu dùng là hạn chế. Trong tháng 7, chỉ có 3 thành viên bỏ phiếu ủng hộ việc tăng lãi suất, dữ liệu hiện tại vẫn chưa đủ để thúc đẩy nhiều thành viên khác thay đổi quan điểm. Cách làm hợp lý hơn là chờ tác động từ thuế quan và sửa đổi dữ liệu lắng xuống, rồi mới đánh giá xu hướng lạm phát.
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm vượt mức 5%, lợi suất trái phiếu Nhật Bản cũng tụt dưới 3%, áp lực trên thị trường trái phiếu toàn cầu gia tăng mạnh!
Thị trường trái phiếu toàn cầu phát tín hiệu cảnh báo, lợi suất trái phiếu Mỹ vượt mốc 5% lập đỉnh cao nhất kể từ năm 2007, trái phiếu Nhật Bản đạt mức cao nhất trong 30 năm. Giá dầu tăng vọt, lạm phát cao và gánh nặng nợ khổng lồ cùng lúc gây áp lực buộc thị trường phải bán tháo. Các tổ chức cảnh báo: 5% không phải là điểm dừng, 6% đã nằm trong tầm ngắm! Quyết định của ngân hàng trung ương Mỹ và Nhật Bản dự kiến sẽ được công bố trong tuần này, một cơn bão tài sản lớn hơn có thể vừa mới bắt đầu.
Giao dịch AI chững lại! Goldman Sachs cảnh báo giao dịch động lực xuất hiện sự phân hóa lớn nhất trong 5 năm, vốn chuyển từ chip sang phần mềm
Goldman Sachs cảnh báo rằng giao dịch AI đang đối mặt với thử thách mang tính cấu trúc, sự lệch pha giữa hiệu suất động lượng 3 tháng và 12 tháng đã đạt mức cao nhất trong 5 năm, chỉ số AI đã giảm gần 45% so với đỉnh. Trong lúc đó, dòng tiền đang chuyển từ lĩnh vực bán dẫn sang phần mềm, thúc đẩy các yếu tố động lượng phân hóa nhanh hơn. Goldman Sachs cho rằng, nếu xu hướng động lượng này tiếp tục, mối quan hệ tương quan lâu dài giữa lĩnh vực AI và động lượng có thể dần suy yếu.
Giá tiền điện tử
Thêm


