
Ngay cả khi dữ liệu lạm phát tốt hơn dự kiến, lợi suất trái phiếu Mỹ vẫn tăng, Phố Wall suy đoán "Nhật Bản là người đứng sau"

Làn sóng bán tháo trái phiếu Mỹ tiếp tục kéo dài, thị trường đang chuyển sự chú ý sang Nhật Bản. Dù dữ liệu lạm phát bất ngờ giảm nhẹ, lợi suất trái phiếu Mỹ kỳ hạn 10 năm vẫn leo lên mức cao nhất trong nhiều thập kỷ ở 5,28%. Các nhà phân tích phố Wall đang tranh luận gay gắt về cách thức Nhật Bản thực sự khiến thị trường trái phiếu toàn cầu biến động mạnh ra sao.
Vào thứ Năm, dù dữ liệu PCE lõi thấp hơn dự kiến, lợi suất trái phiếu Mỹ vẫn tiếp tục tăng, khiến kỳ vọng của thị trường về việc “hạ nhiệt lạm phát sẽ làm giảm áp lực bán tháo” không trở thành hiện thực. Yardeni Research và Deutsche Bank đều chỉ ra Nhật Bản là yếu tố then chốt, nhưng phán đoán về cơ chế truyền dẫn hoàn toàn trái ngược – phía trước cho rằng việc đóng các vị thế giao dịch chênh lệch lãi suất bằng yên là nguyên nhân chính, trong khi phía sau cho rằng chìa khóa là chính lợi suất trái phiếu chính phủ Nhật Bản (JGB) tăng lên.
Trọng tâm ảnh hưởng của cuộc tranh luận này là: Khi nào làn sóng bán tháo trái phiếu Mỹ mới dừng lại, có thể phụ thuộc vào việc Nhật Bản có thể giữ ổn định thị trường trái phiếu nước mình hay không. Báo cáo mới nhất của Goldman Sachs cho biết, các Quỹ theo xu hướng CTA hiện đã mở vị thế bán ròng trên thị trường trái phiếu toàn cầu lên tới -170 tỷ USD (tính theo DV01), và vẫn tiếp tục mở rộng, cho thấy tâm lý bi quan về triển vọng trái phiếu đã lan rộng tới mức cực hạn của lịch sử.
Hai cách lý giải: Đóng các vị thế giao dịch chênh lệch hay tái định giá lãi suất?
Chủ tịch kiêm chiến lược gia trưởng đầu tư của Yardeni Research – Ed Yardeni chỉ ra trong báo cáo rằng, các nhà đầu tư sử dụng yên làm tiền tệ tài trợ cho giao dịch chênh lệch lãi suất có thể đang làm trầm trọng thêm làn sóng bán tháo trái phiếu toàn cầu. Ông cho rằng, khi Ngân hàng Trung ương Nhật Bản (BOJ) tăng lãi suất, các nhà giao dịch chênh lệch buộc phải bán các loại trái phiếu chính phủ toàn cầu được mua trước đó bằng khoản vay yên giá rẻ, “Giao dịch này từng giúp nhiều chính phủ có thể duy trì hoạt động thâm hụt tài khóa mà không đẩy lợi suất trái phiếu lên cao, giờ là lúc phải trả nợ.”
Ed Yardeni còn nhấn mạnh, trong giai đoạn BOJ cùng các ngân hàng trung ương lớn khác giữ chi phí vay vốn ở mức siêu thấp, các chính phủ đã vay mượn ồ ạt, tích lũy nợ công khổng lồ. Ông gọi tình cảnh hiện tại là “sự trả thù của những cảnh sát trái phiếu” – một khái niệm do chính ông đưa ra và phổ biến từ thập niên 1980.
Tuy nhiên, chiến lược gia trưởng bộ phận thu nhập cố định Nhật Bản của Deutsche Bank – Shoki Omori lại đặt câu hỏi về logic trên. Ông cho rằng về mặt cơ chế, đóng giao dịch chênh lệch sẽ khiến đồng yên lên giá đồng thời để lại “dấu vết” cố định trên thị trường: yên nhảy vọt, các vị thế bán khống yên đầu cơ sụp đổ, chứng khoán giảm và trái phiếu Mỹ tăng do nhu cầu trú ẩn an toàn. “Nhưng hiện tại thị trường lại có đặc điểm hoàn toàn trái ngược,” ông nói, “Trái phiếu và đồng yên cùng giảm giá, đây là dấu hiệu của lạm phát và tái định giá lãi suất, chứ không phải giải đòn bẩy.”
Dòng tiền cũng củng cố nhận định trên. Dữ liệu hàng tuần của Bộ Tài chính Nhật chỉ ra, trong hai tuần trước ngày 12/9, người dân Nhật là bên mua ròng trái phiếu nước ngoài kỳ hạn dài (riêng tuần 6 - 12/9 mua ròng 1,1 nghìn tỷ yên), nửa cuối tháng 8 từng bán ròng 2,8 nghìn tỷ yên; trong khi đó, khối ngoại liên tiếp bốn tuần mua ròng trái phiếu dài hạn Nhật, chỉ tuần 12/9 đã mua 2,2 nghìn tỷ yên. Shoki Omori diễn giải điều này là “vốn ngoại chảy vào JGB, vốn Nhật lại chảy ra nước ngoài”, trái ngược với logic vốn hồi hương.
Đồng thuận trong bất đồng: Gốc rễ xuất phát từ thị trường trái phiếu Nhật
Dù tranh cãi về cơ chế truyền dẫn, cả hai phe phân tích đều đồng thuận ở một điểm: gốc rễ của làn sóng bán tháo trái phiếu Mỹ vẫn nằm ở Nhật Bản, cốt lõi là sự bất ổn của thị trường trái phiếu trong nước Nhật.
Isabella Rosenberg, chiến lược gia của Goldman Sachs nhấn mạnh trong báo cáo mới nhất “Chênh lệch lợi suất Nhật Bản phản ánh tín hiệu rủi ro tài khóa gì?” rằng, từ tháng 5 tới nay, chênh lệch hoán đổi JGB tăng dọc cả đường cong lợi suất khi lợi suất tăng. Bà để ý rằng, JGB có diễn biến vượt kỳ vọng so với hoán đổi – tức lợi suất hoán đổi tăng mạnh hơn lợi suất trái phiếu – điều này khiến luận điểm “cung ứng và hấp thụ JGB là nguyên nhân đẩy bán tháo” khó có thể đứng vững, trái ngược với trạng thái thị trường sau khi loại bỏ chính sách kiểm soát đường cong lợi suất (YCC) trước đó.
Goldman Sachs cho rằng sức mạnh tương đối của JGB có thể do nhiều yếu tố: khối lượng phát hành dài hạn giảm, tâm lý lạc quan về nhu cầu nội địa (đặc biệt từ các động thái chính sách liên quan GPIF và NISA), cùng những nỗ lực làm dịu áp lực cung lợi suất dài hạn ở Nhật, Mỹ, Anh và các nước lớn khác.
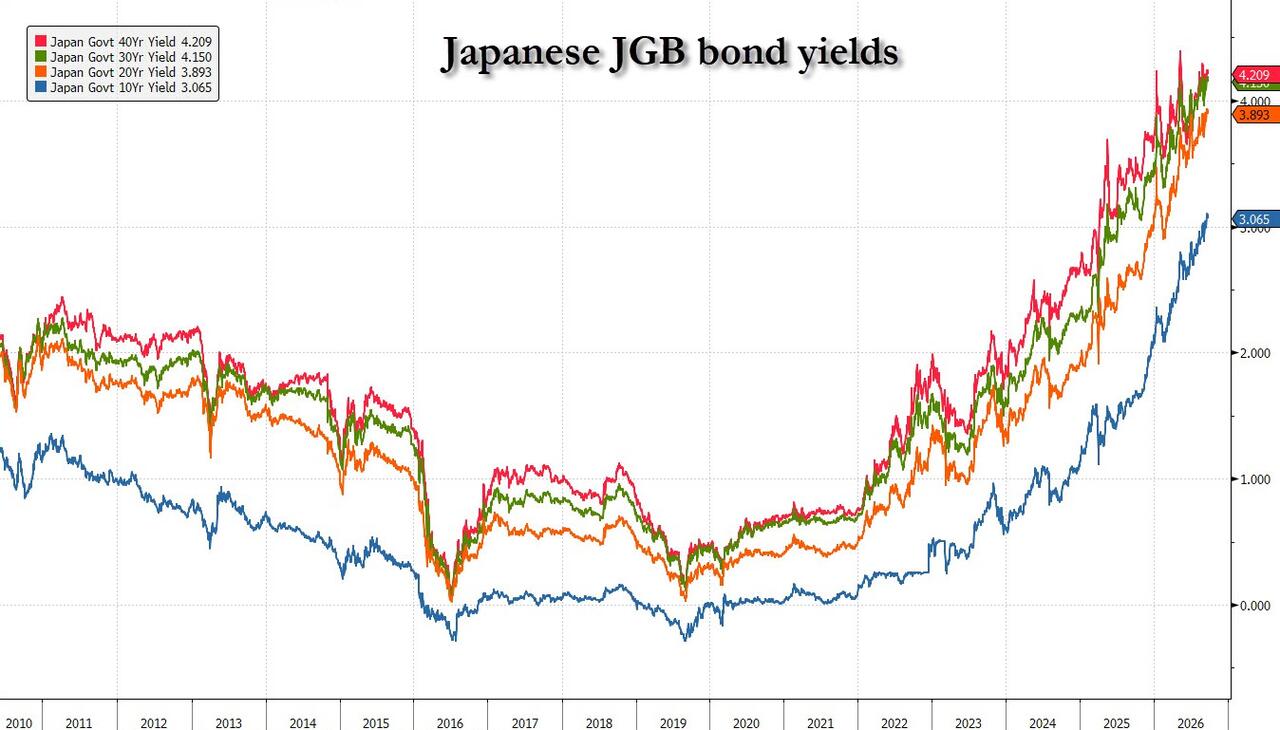
Tuy nhiên, Goldman Sachs cũng cảnh báo, về trung hạn, khi dự báo lượng phát hành JGB sẽ tăng và BOJ tiếp tục giảm quy mô bảng cân đối kế toán vào năm tới, chênh lệch hoán đổi nên thu hẹp trở lại. Nói cách khác, nếu thị trường trái phiếu Nhật không ổn định trở lại, áp lực bán tháo trái phiếu Mỹ khó có thể được giải tỏa thực sự, hiện tại đa số lợi suất trái phiếu dài hạn Nhật đều ở mức đỉnh lịch sử.
Trở ngại chính trị khiến BOJ khó hành động
Điều khiến thị trường lo ngại hơn là không gian chính sách của Ngân hàng Trung ương Nhật Bản.
Thủ tướng mới Sanae Takaichi đã bày tỏ sự không hài lòng với động thái nâng lãi suất gần đây, đồng thời dự định thay thế một số thành viên Hội đồng BOJ bằng các nhân vật theo trường phái ôn hòa hơn, đồng nghĩa BOJ thiếu ý chí siết chặt chính sách hơn về mặt chính trị.
Trong bối cảnh này, lợi suất JGB kỳ hạn 10 năm đã lên mức cao hiếm thấy trong lịch sử, thị trường rõ ràng cho rằng mức độ nâng lãi suất của BOJ là không đủ để kiềm chế lạm phát đang tăng cao ở Nhật. Sự quan tâm sát sao gần đây từ Bộ trưởng Tài chính Beisent về tình hình Nhật phần nào cho thấy tầm ảnh hưởng sâu rộng của thị trường trái phiếu Nhật tới diễn biến trái phiếu Mỹ.
Hiện tại, các quỹ theo xu hướng CTA đã mở vị thế bán ròng trên thị trường trái phiếu toàn cầu lên tới -170 tỷ USD, và vẫn mở rộng từng tuần, cho thấy đặt cược bi quan vào trái phiếu đã tới cực hạn lịch sử. Tuy nhiên, Goldman Sachs cũng lưu ý, một khi xuất hiện tín hiệu giảm phát hoặc kinh tế suy giảm rõ rệt, các vị thế bán khống trái phiếu Mỹ và JGB có thể sẽ trải qua một đợt “ép mua” lịch sử mạnh mẽ nhất từ trước đến nay.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Sau khi trải nghiệm Muse, tôi đã bán hết Airbnb
Một nhà phân tích kỳ cựu đầu tư mạnh vào Airbnb đã quyết định bán toàn bộ cổ phần Airbnb chỉ sau 10 ngày trải nghiệm ứng dụng Meta AI có tên Muse. Ông cho rằng, Muse không chỉ hiểu rõ sở thích của ông mà còn giúp ông đặt phòng trực tiếp, bỏ qua Airbnb, với giá rẻ hơn 60%. Khi những AI thông minh bắt đầu giúp bạn so sánh giá, hoàn đơn và đặt lại, "hào phòng lưu lượng" mà các nền tảng Internet vốn dựa vào đang bị đe dọa và thời đại “thương mại chủ động” có thể đang mở ra.
Goldman Sachs: Trí tuệ nhân tạo phải trải qua gian khó trước khi đạt thành công
“AI tự quản lý” của Trump có ý nghĩa gì? Lão Hoàng "đại thắng", hậu trường dẫn đầu chất vấn Anthropic Amodei
Trump thúc đẩy việc “tự giám sát” AI, tưởng như tăng cường an toàn nhưng thực chất lại mở đường cho việc mở rộng năng lực tính toán: Các yêu cầu về “an toàn tuân thủ” như kiểm tra, kiểm toán và giám sát sẽ thúc đẩy nhu cầu mới về suy luận, kết nối quang học, và NVIDIA có thể trở thành bên hưởng lợi lớn nhất. Jensen Huang thậm chí còn bắt tay với Mark Zuckerberg để phản đối việc siết chặt quản lý, đồng thời trực tiếp chất vấn Amodei - lãnh đạo Anthropic - về lý do tại sao lại công khai nhấn mạnh các rủi ro của AI.
Triển vọng cổ phiếu mới của Mỹ | Henghong Technology (HCPC.US): Đối mặt với tình trạng tăng doanh thu nhưng không tăng lợi nhuận, liệu câu chuyện đa chiều có đủ sức nâng đỡ định giá IPO?
Sau khi định giá được nâng lên, liệu thị trường có sẵn lòng đăng ký mua đầy đủ với mức giá này không?
Giá tiền điện tử
Thêm


