
Trái phiếu Mỹ đã giảm đủ chưa? Trưởng bộ phận giao dịch của Goldman Sachs: Trái phiếu dài hạn “vẫn hoàn toàn không ai quan tâm”

Thị trường trái phiếu kho bạc Mỹ hiện đang phải đối mặt với nhiều áp lực chồng chéo. Lợi suất trái phiếu chính phủ kỳ hạn dài tiếp tục tăng cao, lực mua vẫn chưa xuất hiện, và sự phân hóa giữa trái phiếu và cổ phiếu ngày càng gây chú ý.
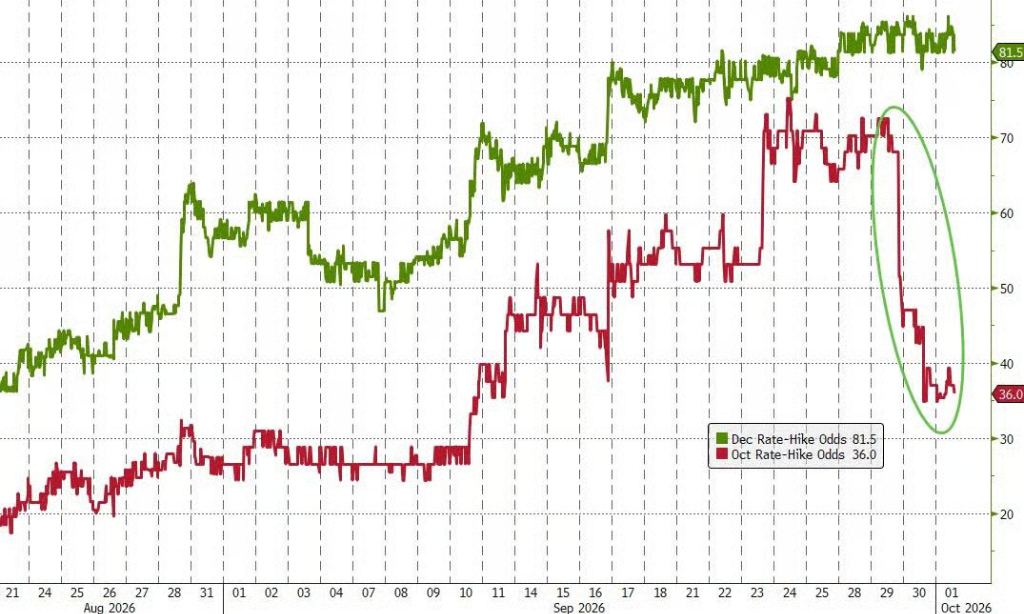
Rich Privorotsky, trưởng bàn giao dịch của Goldman Sachs, đã thẳng thắn cho biết, trái phiếu kho bạc Mỹ kỳ hạn dài “vẫn hoàn toàn không ai đoái hoài”. Mặc dù dữ liệu PCE mới nhất thấp hơn dự báo, phần nào làm giảm khả năng tăng lãi suất vào tháng 10, nhưng điều này hầu như không ảnh hưởng thực chất đến xu hướng lợi suất trái phiếu kỳ hạn dài—kỳ vọng tăng lãi suất ngắn hạn đã được thị trường hấp thụ, áp lực thực sự hiện nay vẫn tập trung ở đầu xa của đường cong lợi suất.
Đồng thời, kỳ vọng biến động của trái phiếu kỳ hạn dài cũng đã tách rời hẳn khỏi sự lo ngại của thị trường lãi suất ngắn hạn, Privorotsky kết luận: “Trạng thái này cần sớm được giải tỏa.”
Lợi suất tăng mạnh cũng đang kích hoạt nhiều tín hiệu cảnh báo dựa trên dữ liệu lịch sử. Florian Roger từ BNP Paribas CIB cho biết, mức 5,5% đã được xác định là ngưỡng giới hạn khiến lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm gây áp lực thực sự lên thị trường cổ phiếu, “chúng ta đang tiến rất gần, khi đó định giá cổ phiếu sẽ bắt đầu trở nên quá cao”.
Chiến lược gia vĩ mô của Bloomberg, Simon White, cũng nhắc nhở các nhà đầu tư không nên bị mê hoặc bởi mức định giá thấp trên bề mặt—dựa vào xu hướng lịch sử của trái phiếu kho bạc Mỹ, lợi suất có lẽ vẫn chưa chạm đáy.
Trái phiếu kho bạc kỳ hạn dài thiếu lực mua, thị trường trái phiếu chưa thể phục hồi
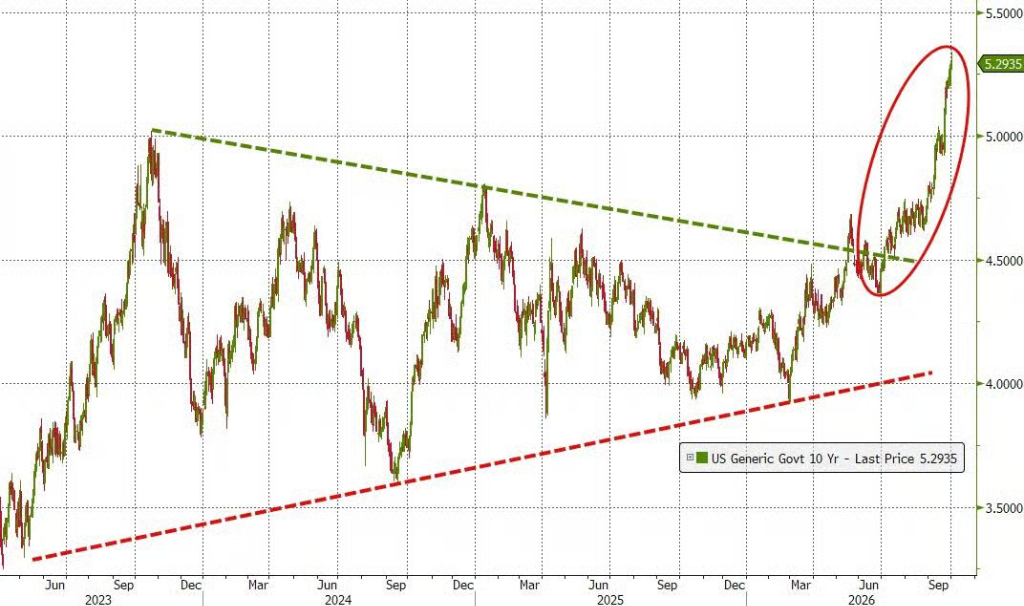
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng lên 5,34%, nhưng mức này vẫn chưa kích hoạt lực mua rõ rệt. Mặc dù xét ở nhiều chiều cạnh, định giá trái phiếu kho bạc Mỹ đã có sức hút nhất định, song tâm lý chờ đợi vẫn chiếm ưu thế trên thị trường.
Theo phân tích của Simon White – chiến lược gia vĩ mô tại Bloomberg, nếu lấy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm so với trung bình của GDP danh nghĩa Mỹ và lợi suất trái phiếu Đức kỳ hạn 10 năm (sau khi loại trừ hai giai đoạn bất thường là dịch bệnh và cuộc khủng hoảng tài chính toàn cầu), thì xu hướng lịch sử của chúng rất sát nhau, trong khi hiện tại lợi suất trái phiếu kho bạc Mỹ đã vượt xa trung bình này.
Đồng thời, lợi suất kỳ hạn 10 năm cũng vượt mô hình giá trị hợp lý (được xây dựng từ tốc độ tăng lãi suất toàn cầu của ngân hàng trung ương, đường cong lợi suất, giá dầu và lãi suất chính sách) hơn 60 điểm cơ bản, nhưng dòng tiền ngoại và nội cũng chưa thực sự quay lại.
Giá trị tương đối giữa cổ phiếu và trái phiếu cũng phát ra tín hiệu tương tự. Chênh lệch giữa lợi suất/lợi nhuận trên mỗi cổ phiếu trong 12 tháng qua với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm—được gọi là “phần bù rủi ro cổ phiếu”—đã giảm xuống mức thấp nhất trong hơn 20 năm, cho thấy sức hấp dẫn của cổ phiếu so với trái phiếu đang ở mức cực thấp so với lịch sử. Ngay cả tính theo lợi nhuận dự phóng, chỉ báo này cũng tiệm cận đáy lịch sử năm 2025.
White chỉ ra rằng, nếu điều chỉnh lợi suất theo phần bù kỳ hạn, trái phiếu kho bạc Mỹ vẫn có sức hấp dẫn nhất định trong so sánh công bằng, tuy nhiên lợi thế này đang ngày càng bị thu hẹp.
Hồi quy theo trung bình lịch sử cho thấy, tình trạng quá bán vẫn chưa xuất hiện
Dù các chỉ số định giá kể trên cho thấy trái phiếu kho bạc Mỹ hiện đang bị định giá thấp, khung phân tích đơn giản hơn của White – dựa trên hồi quy theo trung bình lịch sử lợi nhuận cả năm của trái phiếu kho bạc Mỹ – lại đưa ra tín hiệu thận trọng hơn.
Theo khuôn khổ này, lợi nhuận cả năm của trái phiếu kho bạc Mỹ biến động quanh mức trung bình dài hạn, và thường xuất hiện các pha điều chỉnh giảm sâu dưới trung bình trong giai đoạn đi xuống. Hiện nay lợi nhuận cả năm đã quay về gần đường xu hướng trung bình, song dữ liệu lịch sử cho thấy vị thế này không đồng nghĩa thị trường đã tạo đáy. Xét dữ liệu hơn 50 năm, trong những trường hợp lợi nhuận sáu tháng liên tục giảm và chạm vùng trung bình, khoảng 3/4 các trường hợp cho thấy lợi nhuận vẫn tiếp tục giảm sau ba tháng nữa.
Diễn biến của lợi suất thực tế cũng củng cố nhận định này. Đợt tăng lợi suất danh nghĩa lần này chủ yếu do lợi suất thực tế dẫn dắt, trong khi lãi suất hòa vốn với lạm phát vẫn ở mức vừa phải. Chỉ báo lợi suất thực tế kỳ hạn 10 năm do White xây dựng, tổng hợp các yếu tố như thanh khoản dư thừa, mức độ tăng lãi suất toàn cầu và lãi suất chính sách Fed, cho thấy lợi suất thực tế vẫn còn không gian tăng thêm. Chỉ báo này có chu kỳ dẫn dắt lợi suất thực tế khoảng 3-4 tháng.
Áp lực tài khóa và rủi ro thanh khoản không thể xem nhẹ
Các bên mua tiềm năng còn phải đối diện tình hình tài khóa nghiêm trọng của Mỹ trước khi quyết định tham gia thị trường.
Trong các thị trường mới nổi và các nền kinh tế phát triển lớn, tỷ lệ thâm hụt ngân sách trên GDP của Mỹ thuộc nhóm cao nhất toàn cầu, chỉ kém Brazil, Ba Lan, Hungary và Colombia. Nếu loại trừ chi phí lãi vay, thâm hụt ngân sách lõi của Mỹ cũng cao nhất thế giới, ngang với Anh, tạo ra sức ép tài khóa không thể xem nhẹ.
Khi lợi suất tiếp tục gia tăng, rủi ro thị trường còn có thể tự củng cố. Lợi suất tăng sẽ kéo theo biến động mạnh hơn, tác động đến yêu cầu ký quỹ và hạn mức rủi ro của trái phiếu kho bạc, và lịch sử cho thấy mỗi lần biến động tăng đều đi cùng với thanh khoản thị trường trái phiếu kho bạc suy giảm.
White cũng chỉ rõ, khi lợi suất kỳ hạn 10 năm duy trì trên 5,25%-5,50%, mối tương quan giữa trái phiếu kho bạc Mỹ và cổ phiếu trong lịch sử thường chuyển sang dương kéo dài, làm giảm vai trò phòng thủ của trái phiếu kho bạc trong danh mục đầu tư.
Kỳ vọng can thiệp của chính phủ tăng lên, nhưng chưa đủ là lý do mua vào
Trước hàng loạt áp lực, thị trường cũng đang nâng kỳ vọng về khả năng can thiệp chính sách. Được biết Bộ Tài chính Mỹ tuần này đã mời David Zervos—giám đốc chiến lược thị trường tại Jefferies—làm cố vấn, động thái này có thể không phải ngẫu nhiên. Zervos phát biểu trong một cuộc phỏng vấn rằng Bộ Tài chính đang tái lập quyền chủ động trong quản lý hạn mức nợ, đồng thời nhấn mạnh “cần hết sức quan sát quá trình này được triển khai ra sao”.
Tuy nhiên, White lưu ý, dù kỳ vọng can thiệp của chính phủ làm tăng rủi ro bị bán khống, nhưng lại không đủ là lý do để mạnh dạn mua vào. Một khi thị trường hình thành tâm lý chính phủ “chống lưng”, thị trường có thể rơi vào thế tiến thoái lưỡng nan—khó bán khống, cũng không dám mua mạnh, nên nhà đầu tư vẫn cần cảnh giác.
Mâu thuẫn cốt lõi của thị trường trái phiếu kho bạc Mỹ hiện nay là: định giá đã cải thiện, nhưng hàng loạt yếu tố kỹ thuật, tài khóa và thanh khoản vẫn chưa được hóa giải, việc liệu lợi suất đã chạm đáy thực sự hay chưa vẫn cần thêm xác nhận.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích

Giải thích báo cáo tài chính Q1 của Nike (NKE.US): Từ giảm chi phí và tăng hiệu quả đến tái cấu trúc tăng trưởng, Pace phát ra tín hiệu mới
Trong quý đầu tiên, kết quả kinh doanh của công ty phù hợp với kỳ vọng nội bộ của ban lãnh đạo, cải thiện cơ cấu biên lợi nhuận gộp và kiểm soát chi phí thận trọng đã trở thành trụ cột chính của báo cáo lợi nhuận.
Giá HBM4 của Samsung cao gấp ba lần HBM3E, đặt cược vào cuộc đua sức mạnh AI để tái tạo quyền định giá
Giá HBM4 của Samsung đạt 4 USD mỗi gigabit, hơn gấp ba lần HBM3E (khoảng 1,5 USD), nhờ vào khả năng ổn định đạt tốc độ truyền dữ liệu cao nhất ngành là 11,7 Gbps, đỉnh điểm lên đến 13 Gbps. TrendForce dự đoán giá trung bình của HBM năm tới sẽ tăng mạnh 121%, Micron cũng xác nhận xu hướng tăng giá này. Động thái của Samsung nhằm dựa vào sự khác biệt về hiệu suất để phá vỡ vị thế thống trị thị trường của SK Hynix, chuyển đổi logic cạnh tranh HBM từ “năng lực cung ứng” sang “phần thưởng hiệu suất”.
Triển vọng chứng khoán Mỹ | Ba chỉ số chứng khoán chính cùng tăng, dữ liệu việc làm phi nông nghiệp sắp được công bố, kế hoạch mở rộng sản xuất HDD của Toshiba gây ảnh hưởng nặng đến lĩnh vực lưu trữ.
Vào sáng ngày 2 tháng 10 (thứ Sáu) trước giờ mở cửa thị trường chứng khoán Mỹ, hợp đồng tương lai của ba chỉ số chính trên thị trường chứng khoán Mỹ đều tăng.
Giá tiền điện tử
Thêm


