
SK Hynix điểm nổi bật báo cáo tài chính Q3 năm 2026: doanh thu lần đầu vượt 100 nghìn tỷ won, lợi nhuận kinh doanh tăng 632% so với cùng kỳ lập kỷ lục, công bố mức trả cổ đông sử thi khoảng 100 nghìn tỷ won
 2026/10/28 06:19
🔥 Radar điểm nóng cổ phiếu Mỹ đã ra mắt! 3 chủ đề chính cổ phiếu Mỹ + 6 cổ phiếu nổi bật + 7 sự kiện lớn trong lịch, tuần này có gì cho cổ phiếu Mỹ? Bấm vào liên kết để xem toàn bộ 22 hướng giao dịch→
Quan điểm cốt lõi
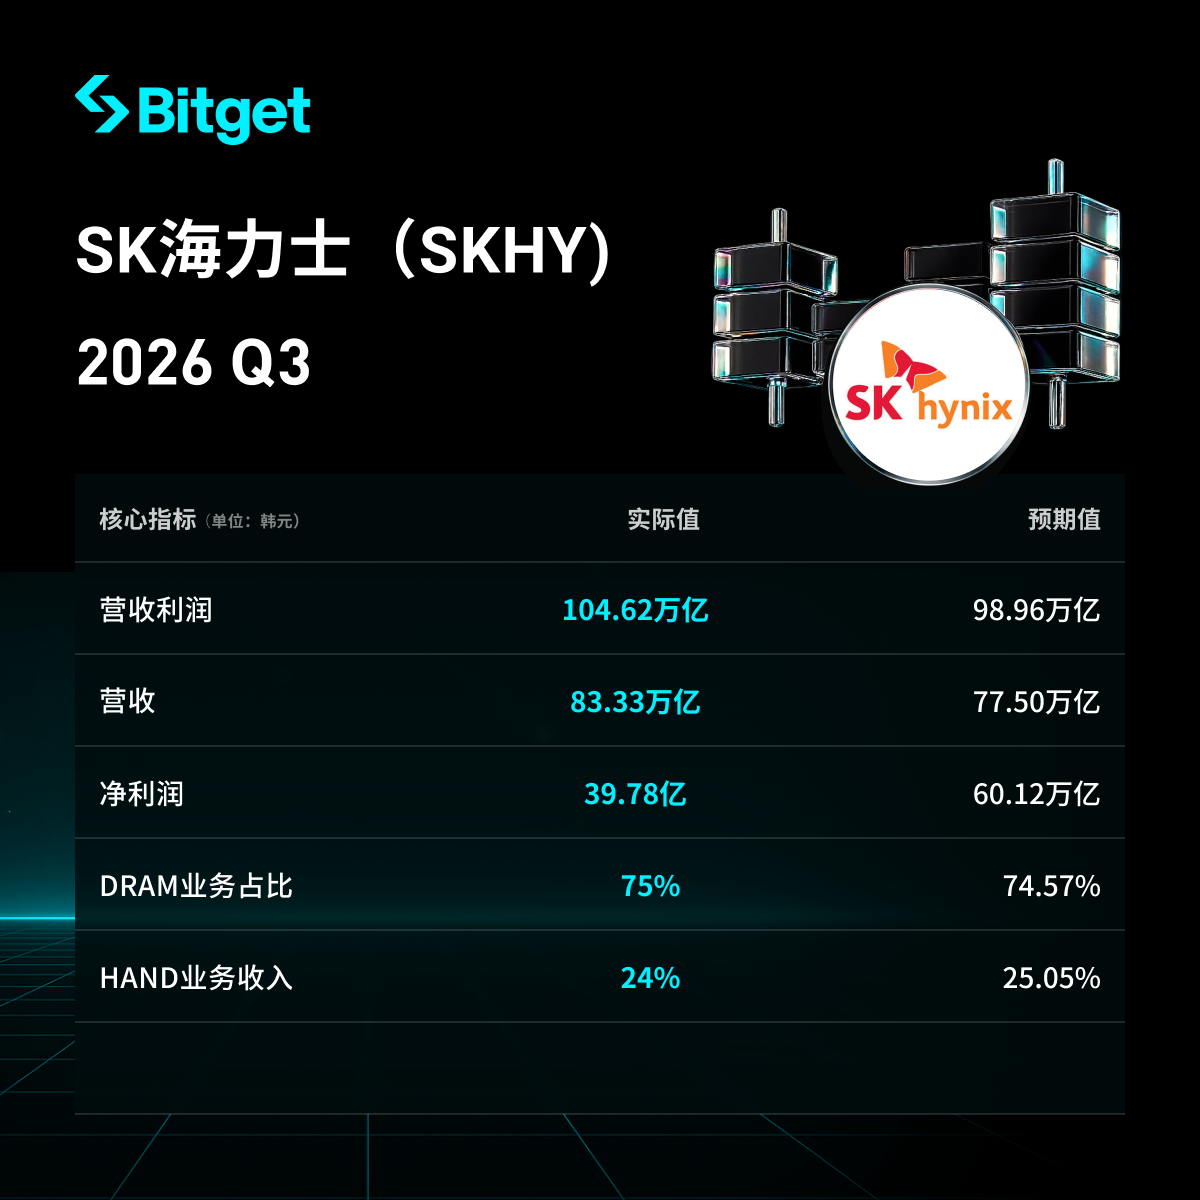
SK hynix (SK hynix) quý 3 năm 2026 (3Q26) đạt thành tích kỷ lục: doanh thu lần đầu vượt mốc 100 nghìn tỷ KRW, lợi nhuận kinh doanh tăng gần 7 lần so với cùng kỳ và đạt mức cao lịch sử, tỷ suất lợi nhuận hoạt động đạt khoảng 80% - mức cực kỳ cao, chủ yếu được thúc đẩy bởi nhu cầu HBM và lưu trữ máy chủ liên quan đến AI, cộng với sự hỗ trợ từ giá sản phẩm tăng. Tuy nhiên, lợi nhuận ròng thấp hơn đáng kể so với dự kiến, nguyên nhân chính do tổn thất từ tỷ giá hối đoái và các yếu tố phi hoạt động khác. Công ty đồng thời công bố kế hoạch hoàn vốn cổ đông lớn tổng cộng khoảng 100 nghìn tỷ KRW (khoảng 75 tỷ USD) cho năm tài chính 2026. Thị trường phản hồi tích cực, giá cổ phiếu tăng mạnh. Công ty lạc quan về thiếu hụt nguồn cung dài hạn và triển vọng nhu cầu, cho rằng thiếu hụt sẽ kéo dài đến năm 2030, và năng lực DRAM/HBM thực tế đã bán hết đến năm 2029.
Phân tích chi tiết
1. Tình hình doanh thu và lợi nhuận tổng thể
- Doanh thu: 104.6155 nghìn tỷ KRW, tăng 32% so với quý trước (Q2 là 79.3187 nghìn tỷ KRW), tăng 328% so với cùng kỳ năm trước (Q3 2025 là 24.4489 nghìn tỷ KRW), lần đầu trong lịch sử vượt mốc 100 nghìn tỷ KRW trong một quý. Vượt kỳ vọng thị trường (Futu dẫn số khoảng 97.34 nghìn tỷ KRW, vượt khoảng 7%; các kỳ vọng khác như FnGuide khoảng 98.23 nghìn tỷ KRW).
- Lợi nhuận kinh doanh: 83.3338 nghìn tỷ KRW, tăng 38% so với quý trước (Q2 là 60.5426 nghìn tỷ KRW), tăng 632% so với cùng kỳ năm trước (Q3 2025 là 11.3834 nghìn tỷ KRW), thiết lập kỷ lục mới. Vượt kỳ vọng thị trường (Futu dẫn số khoảng 76.27 nghìn tỷ KRW, vượt khoảng 9%; LSEG SmartEstimate khoảng 76.7 nghìn tỷ KRW). Tỷ suất lợi nhuận hoạt động khoảng 80% (tăng 3-4 điểm phần trăm so với quý trước, tăng mạnh so với 47% cùng kỳ năm trước).
- Lợi nhuận ròng: 39.7756 nghìn tỷ KRW, tăng 216% so với cùng kỳ năm trước (Q3 2025 là 12.5975 nghìn tỷ KRW), giảm 58% so với quý trước (Q2 là 93.9226 nghìn tỷ KRW), tỷ suất lợi nhuận ròng 38%. Thấp hơn đáng kể so với kỳ vọng thị trường (Futu dẫn số khoảng 60.73 nghìn tỷ KRW, thấp khoảng 35%).
- Khác: Cuối kỳ tiền mặt và tương đương tiền là 114.5 nghìn tỷ KRW (tăng 26.5 nghìn tỷ KRW so với quý trước), khoản vay 15.8 nghìn tỷ KRW (giảm 2.8 nghìn tỷ KRW so với quý trước), tiền mặt ròng 98.7 nghìn tỷ KRW. Quý 3 ghi nhận tổn thất tỷ giá khoảng 11.6-11.63 nghìn tỷ KRW (do tỷ giá USD/KRW giảm khoảng 12%, KRW tăng giá), cùng với tổn thất định giá tài sản đầu tư và các khoản phi hoạt động (tổng phi hoạt động khoảng 32.6 nghìn tỷ KRW). Sáu quý liên tiếp doanh thu và lợi nhuận kinh doanh lập đỉnh mới.
2. DRAM và HBM (lĩnh vực chính về lưu trữ AI)
- Kết quả DRAM được thúc đẩy bởi doanh số DDR5 máy chủ tăng mạnh cùng với HBM4 bắt đầu giao hàng số lượng lớn.
- HBM4 bắt đầu giao hàng chính thức, dự kiến từ quý 4 sẽ trở thành sản phẩm chủ lực, doanh số và doanh thu đều vượt qua HBM3E. Công ty dự kiến đẩy công suất M15X lên mức tối đa vào cuối năm để tăng sản lượng HBM4.
- Giá DRAM trung bình tăng khoảng 20% so với quý trước, ở mức cao.
- Công ty cho biết năng lực DRAM và HBM thực tế đã bán hết đến năm 2029 (ba năm tới). Nhu cầu HBM cao gấp đôi so với khả năng cung cấp. Hợp đồng dài hạn (LTA) đã ký với 14 khách hàng chính (bao gồm các nhà cung cấp dịch vụ đám mây toàn cầu), bao phủ hơn 50% công suất dự kiến 2027-2028, hợp đồng thường có thời hạn năm năm với cơ chế giá phản ánh điều kiện thị trường.
3. Kết quả các lĩnh vực kinh doanh khác (NAND)
- NAND: Doanh số ổ cứng eSSD TLC 321 lớp doanh nghiệp tăng, các sản phẩm giá trị gia tăng cao phục vụ trung tâm dữ liệu tăng trưởng toàn diện.
- Giá trung bình NAND tăng khoảng 20% so với quý trước, ở mức trung bình.
- Dự kiến quý 4 sẽ nâng tỷ trọng quy trình 321 lớp lên hơn một nửa công suất nội địa, nhằm tăng nguồn cung eSSD hiệu năng cao, dung lượng lớn. Trung & dài hạn, công ty sẽ phát triển NAND thành giải pháp cốt lõi AI dựa trên HBF và tối ưu hệ thống.
4. Kế hoạch hoàn vốn cổ đông và triển vọng chi tiêu vốn
- Năm tài chính 2026 số tiền hoàn vốn cổ đông tổng cộng khoảng 100 nghìn tỷ KRW: chia cổ tức tiền mặt trên 30 nghìn tỷ KRW + mua lại và hủy cổ phiếu trên 60 nghìn tỷ KRW (gồm 40 nghìn tỷ KRW đã thông báo mua lại tháng 8, đã hoàn thành tuần trước và sẽ hủy). Cam kết hoàn trả 50% hoặc hơn dòng tiền tự do.
- Quý 3 cụ thể: chia cổ tức tiền mặt 14 nghìn tỷ KRW (20.000 KRW/cổ phiếu, trong đó 10.000 KRW phản ánh cải thiện kết quả quý, 10.000 KRW là cổ tức đặc biệt từ đầu tư tại Kioxia); phê duyệt mới mua lại 20 nghìn tỷ KRW (khoảng 10 nghìn tỷ KRW phục vụ hoàn vốn cổ đông và sẽ hủy toàn bộ, khoảng 10 nghìn tỷ KRW cho thưởng nhân viên, không tính vào tổng hoàn vốn cổ đông). Phần lớn lợi nhuận từ đầu tư Kioxia sẽ hoàn lại cho cổ đông bằng cổ tức đặc biệt.
- Chi tiêu vốn: Năm sau sẽ tăng đầu tư mạnh mẽ (Giai đoạn 1 Longin vận hành toàn diện và cơ sở hạ tầng trong và ngoài nước), nhưng quy mô và tiến độ sẽ điều chỉnh linh hoạt theo nhu cầu khách hàng, sức cạnh tranh sản phẩm, khả năng sinh lời và hiệu quả đầu tư. Công ty nhấn mạnh cần tăng tốc mở rộng sản xuất để duy trì đà tăng trưởng. Trước đó kế hoạch IPO Solidigm tại Mỹ bị hoãn do phản đối của cổ đông và kiểm tra giám sát.
5. Triển vọng tương lai và hướng dẫn nhu cầu
- Thiếu hụt chip lưu trữ dự kiến kéo dài đến năm 2030 (do khó khăn về công nghệ tiến trình tiên tiến và chu kỳ xây dựng năng lực mới lâu dài), cấu trúc mất cân đối cung-cầu tiếp diễn. Lợi nhuận hàng quý chưa đạt đỉnh, xu hướng đi lên ít nhất chưa đảo chiều trước năm 2027.
- Dự báo năm 2027 nhu cầu DRAM tăng khoảng 20% so với năm trước, nhu cầu NAND tăng ở mức hai chữ số cao. Thị trường cơ sở hạ tầng trung tâm dữ liệu AI sẽ tăng trưởng ổn định, ngắn hạn được dẫn dắt bởi AI doanh nghiệp & cá nhân, dài hạn được hỗ trợ bởi AI vật lý (lái xe tự động, robot, v.v.).
- HBM4 sẽ trở thành chủ lực từ quý 4. Khi giá bộ nhớ tăng và thiếu hụt nghiêm trọng, sản lượng PC và điện thoại thông minh dự kiến giảm. Công ty tự tin vào năng lực sinh lời dài hạn và sẽ tăng tốc mở rộng công suất cùng nâng cao sức cạnh tranh sản phẩm.
6. Bối cảnh thị trường và mối lo của nhà đầu tư
- Mâu thuẫn cốt lõi: Siêu chu kỳ AI thúc đẩy nhu cầu và giá HBM cùng bộ nhớ thêm giá trị mạnh mẽ, nhưng lợi nhuận ròng và lợi nhuận kinh doanh xuất hiện chênh lệch lớn, chủ yếu do tổn thất tỷ giá, xử lý đầu tư/thuế liên quan đến Kioxia, các khoản phi hoạt động, ảnh hưởng kế toán từ hoàn vốn cổ đông quy mô lớn. Nhà đầu tư cần phân biệt chất lượng hoạt động và lợi nhuận ròng.
- Phản ứng thị trường: Kết quả vượt dự kiến cộng với hoàn vốn “hoành tráng”, giá cổ phiếu trong phiên tăng tối đa khoảng 9,4% (hoặc vượt 8%), vượt trội so với KOSPI (tăng khoảng 6% trong ngày). Sau Q2, giá cổ có lúc chịu áp lực, nhưng lần này đã giúp xoa dịu lo ngại về chu kỳ đạt đỉnh.
- Điểm quan tâm của nhà đầu tư: Tính bền vững của sự thiếu hụt nguồn cung, cạnh tranh HBM (cùng Samsung v.v.), khả năng hoàn vốn vốn, ảnh hưởng của biến động tỷ giá đối với chất lượng lợi nhuận, và nhu cầu từ các đầu cuối truyền thống (PC/điện thoại) có thể giảm vì tăng giá. Phân tích cho rằng các báo cáo tài chính chuỗi ngành AI gần đây dù vượt dự kiến cũng khó tái đẩy cảm hứng phấn khích trước đó, nhưng công ty có sự bảo đảm nhờ khóa lâu khách hàng và công suất đã bán hết.
Tuyên bố miễn trách nhiệm: Nội dung bài viết chỉ mang tính tham khảo, không phải là khuyến nghị đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Doanh thu quý 3 của Vertiv, công ty hàng đầu về làm mát bằng chất lỏng AI, tăng 61% so với cùng kỳ năm ngoái, số lượng đơn đặt hàng tăng hơn 100%, giá cổ phiếu tăng hơn 15% trước giờ giao dịch | Báo cáo tài chính
Doanh thu thuần quý III của Vertiv đạt 4,313 tỷ USD, tăng 61% so với cùng kỳ năm trước; lợi nhuận điều chỉnh trên mỗi cổ phiếu đạt 2,21 USD, tăng 78% so với cùng kỳ, cả hai đều vượt xa kỳ vọng. Đơn hàng hữu cơ tăng trưởng hơn 100% so với cùng kỳ, cho thấy triển vọng tích cực nhiều khả năng sẽ tiếp tục. Công ty đã nâng dự báo cả năm, với giá trị doanh thu thuần trung bình là 14,65 tỷ USD và lợi nhuận trên mỗi cổ phiếu trung bình là 7,15 USD. Giá cổ phiếu trước giờ mở cửa từng tăng hơn 15%.
Đèn cảnh báo đáng tin cậy nhất của thị trường chứng khoán Mỹ đã sáng! Trong lịch sử, sau hai lần nhấp nháy đều dẫn đến thị trường gấu lớn.
Chỉ số QMJ - yếu tố chất lượng theo dõi thị trường chứng khoán Mỹ trong gần 70 năm đang phát ra cảnh báo hiếm gặp. Tháng 7 năm nay, chỉ số này ghi nhận mức tăng trưởng hàng tháng lớn nhất kể từ năm 1957 với 14,3%. Trước đó, chu kỳ tăng trưởng vượt trội của cổ phiếu rác kéo dài hơn hai năm đã bất ngờ đảo ngược. Trong quá khứ, những lần đảo chiều mạnh mẽ tương tự của QMJ từng xuất hiện vào thời điểm bong bóng internet năm 2000 vỡ và khủng hoảng tài chính năm 2008.

Đêm nay, Fed giữ nguyên lãi suất không có bất ngờ, thị trường lựa chọn "mua mọi thứ" (trừ dầu thô)
Cục Dự trữ Liên bang Mỹ đêm nay gần như chắc chắn sẽ tạm dừng tăng lãi suất, nhưng các số liệu kinh tế mạnh mẽ của Mỹ đang đẩy xác suất tăng lãi suất vào tháng 12 lên trên 80%, làm gia tăng kỳ vọng “lãi suất cao sẽ duy trì lâu hơn”. Điều bất thường là cổ phiếu, đô la Mỹ, vàng và bitcoin đều tăng đồng thời, thị trường chứng kiến hiện tượng “mua tất cả”, chỉ riêng dầu thô lại giảm ngược chiều. Đằng sau sự tăng giá đồng loạt này, áp lực tài trợ AI và rủi ro tín dụng vẫn chưa biến mất, phố Wall cảnh báo nguy cơ điều chỉnh thị trường.
Cuộc họp điện thoại Q3 của Coca-Cola (KO.US): Việc tăng giá vẫn trong tầm kiểm soát, nhưng việc giảm tồn kho và áp lực tỷ giá làm giảm khả năng dự báo cho Q4 và năm tới, việc tách rời CCBA giúp tái cấu trúc nguồn thu nhập
Coca-Cola đã công bố kết quả tài chính quý 3 năm 2026 và tổ chức cuộc họp điện thoại về kết quả kinh doanh.
Giá tiền điện tử
Thêm


