
Sau sự sụt giảm mạnh của vàng vào tháng 10: Giá dầu nắm quyền kiểm soát định giá, Goldman Sachs tiết lộ 19,5 tỷ USD vốn đầu cơ đã rút lui

Hợp đồng vàng giao tháng 12 ngày 30 tháng 10 đóng cửa ở mức 3898,90 đô la Mỹ, phá vỡ ngưỡng 4000 đô la. Nửa cuối tháng 10, hiệu suất của vàng đã rõ ràng lệch hướng so với các tài sản phòng ngừa rủi ro truyền thống: lợi suất thực tế của Mỹ giảm, thị trường chứng khoán suy yếu, rủi ro xung đột quân sự ở Trung Đông lại tăng cao, tất cả đều không ngăn được giá vàng giảm.
Phía sau đợt bán tháo này, logic giao dịch của thị trường đang thay đổi. Hợp đồng dầu Brent tăng lên gần 118 đô la, phần thưởng rủi ro địa chính trị lan rộng dọc theo đường cong hợp đồng dầu thô, ngày càng nhiều nhà giao dịch chọn trực tiếp sử dụng dầu để biểu hiện rủi ro chiến tranh thay vì mua vàng.
Đồng thời, nhà phân tích của Goldman Sachs, Robert Quinn, phân tích dữ liệu vị thế của Ủy ban giao dịch hàng hóa kỳ hạn Mỹ (CFTC) cho thấy, kể từ ngày 22 tháng 9, hợp đồng vàng đã ghi nhận tổng cộng khoảng 19,5 tỷ đô la Mỹ bán tháo đầu cơ ròng. Chỉ riêng trong một tuần từ ngày 20 đến 27 tháng 10, quy mô bán tháo đã đạt tới 8 tỷ đô la.
Điều đáng chú ý hơn là nguồn vốn. Trong đợt bán tháo gần đây, các nhà giao dịch có thể báo cáo khác (Other Reportables) và không thể báo cáo (Non-Reportables) đóng góp khoảng 95%, trong khi tổng vị thế mua của các nhóm khác vẫn ở mức cao lịch sử.
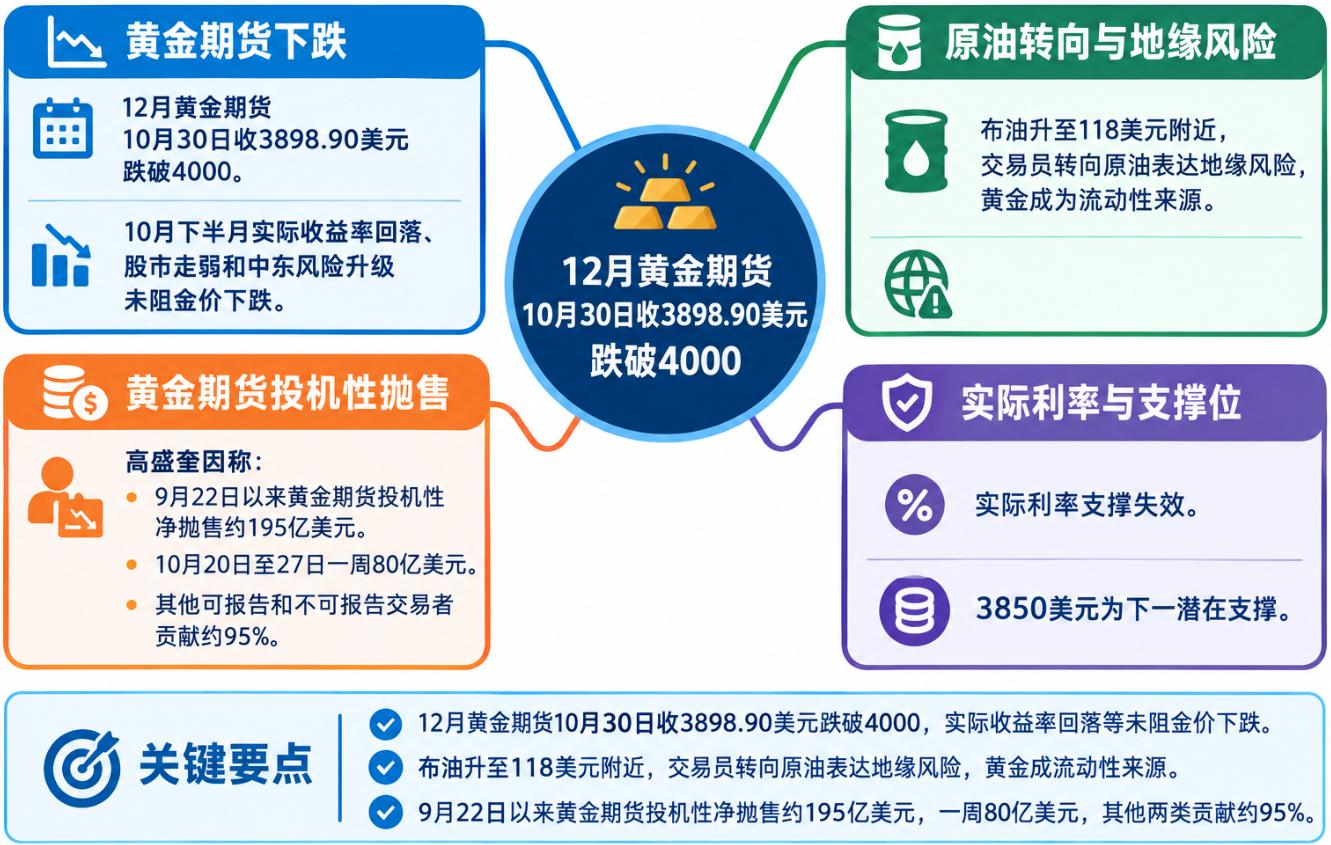
Giá dầu thay thế vàng, trở thành phương tiện quan trọng để giao dịch rủi ro địa chính trị
Hiệu suất bất thường của vàng trong tháng 10, trước tiên cần tìm lời giải thích từ thị trường dầu.
Hợp đồng Brent giao tháng 1 từng dao động quanh 118 đô la, phản ánh thị trường đang định giá phần thưởng rủi ro cao hơn cho việc xung đột quân sự ở Trung Đông leo thang trở lại. Điều đáng chú ý không chỉ là giá dầu, mà còn là xu hướng phần thưởng này lan sang các hợp đồng kỳ hạn xa hơn.
Khi phần thưởng rủi ro chiến tranh từ hợp đồng gần chuyển dần sang hợp đồng xa, nghĩa là thị trường không chỉ lo lắng về gián đoạn cung ứng ngắn hạn, mà còn cả nguy cơ xáo trộn cung ứng, leo thang quân sự và bất ổn hậu cần kéo dài.
Sự thay đổi này cũng ảnh hưởng đến cách nhà đầu tư biểu hiện rủi ro địa chính trị. Nhà giao dịch ngày càng có xu hướng trực tiếp mua dầu, đồng thời coi vàng như nguồn thanh khoản. Họ có thể bán vàng để cung cấp nguồn vốn cho các vị thế đầu tư khác, đáp ứng yêu cầu ký quỹ hoặc giảm rủi ro tổng thể của danh mục.
Dù vận chuyển dầu thô thực ở vịnh Ba Tư về cơ bản đã trở lại bình thường, thị trường dầu vẫn định giá phần thưởng rủi ro leo thang xung đột quân sự ở Trung Đông một cách đáng kể.
Đi kèm với đó là mối quan hệ ngược giữa Brent và kim loại quý ngày càng rõ. Trước đây, căng thẳng địa chính trị thường thúc đẩy dòng vốn vào vàng và bạc; nhưng nửa cuối tháng 10, khi dầu tăng, kim loại quý lại liên tục chịu sức ép.
Diễn biến thị trường cho thấy, nếu mối quan hệ này tiếp tục, mỗi khi Brent tăng 10%, vàng có thể giảm khoảng 4% tương ứng. Đây chỉ là quan sát cho diễn biến gần đây, không phải quy luật giao dịch có thể áp dụng máy móc. Đặc biệt trong điều kiện giá dầu đã định giá nhiều rủi ro địa chính trị, mối tương quan này có thể đảo ngược nhanh chóng theo môi trường cơ bản.
Điều này cũng giải thích vì sao vàng không thể hiện đặc điểm tài sản phòng ngừa truyền thống trong đợt căng thẳng Trung Đông lần này. Dầu dần trở thành phương tiện quan trọng để thị trường đo lường rủi ro địa chính trị, còn vàng thì biến thành công cụ tài trợ và điều chỉnh mức phơi rủi ro trong một số giao dịch.
Tuy nhiên, giá dầu chỉ giải thích một phần nguyên nhân khiến vàng giảm. Điều cần làm rõ thêm là, rốt cuộc nhà đầu tư nào đang tập trung bán tháo vàng.
Bán tháo ròng 19,5 tỷ đô la trong năm tuần, vốn ngoài các quỹ phòng hộ truyền thống là chủ lực
Quinn trong báo cáo mang tên "Hợp đồng vàng: Bán tháo đầu cơ liên tiếp năm tuần" đã phân tích dữ liệu vị thế của CFTC đến ngày 27 tháng 10.
Dữ liệu cho thấy, kể từ ngày 22 tháng 9, hợp đồng vàng đã ghi nhận tổng cộng khoảng 19,5 tỷ đô la Mỹ bán tháo đầu cơ ròng. Trong đó, một tuần thống kê từ 20 đến 27 tháng 10 đặc biệt khốc liệt, các quỹ quản lý (Managed Money), nhà giao dịch có thể báo cáo khác và không thể báo cáo hợp lại giảm khoảng 8 tỷ đô la Mỹ vị thế.
Trong 8 tỷ đô la này, 5,2 tỷ đô la đến từ việc đóng vị thế hiện tại, còn 2,8 tỷ đô la đến từ mở mới vị thế bán.
Sự khác nhau giữa hai loại này rất quan trọng. Loại đầu tiên nghĩa là nhà đầu tư rút khỏi vị thế cũ, loại thứ hai cho thấy một phần vốn đã chủ động chuyển sang đặt cược giá vàng giảm, không chỉ đơn giản là chốt lời khi giá tăng.
Nếu lấy giá vàng 4000 đô la mỗi ounce làm chuẩn, 19,5 tỷ đô la tương đương khoảng 150 tấn vàng về danh nghĩa. Nhưng đây chỉ là giá trị trên thị trường hợp đồng, không phải thực tế có 150 tấn vàng vật chất bán ra.
Xét về biến động vị thế, vị thế đầu cơ vàng tích lũy nhanh vào thời điểm vàng tăng giá tháng 9, sau đó quay đầu nhanh khi vàng giảm trở lại.
Thành phần bên bán thực sự gây bất ngờ.
Thị trường thường tập trung vào quỹ phòng hộ, nhà tư vấn giao dịch hàng hóa (CTA) cũng như các tài khoản giao dịch vĩ mô sử dụng đòn bẩy. Những nguồn vốn này thường bị cho là lực lượng chính bán tháo khi động lực thị trường đảo chiều và giá giảm nhanh.
Nhưng dữ liệu của Quinn cho thấy, trong tuần thống kê gần nhất, các nhà giao dịch có thể báo cáo khác và không thể báo cáo đóng góp khoảng 95% lượng bán tháo đầu cơ. Trong đó, các nhóm khác đóng góp gần 4 tỷ đô la Mỹ từ việc đóng vị thế mua.
Nhóm nhà giao dịch có thể báo cáo khác đặc biệt đáng chú ý. Nhóm này gồm một số tổ chức lớn nhưng không thể dễ dàng xếp vào quỹ quản lý truyền thống, nhà giao dịch hoán đổi hoặc nhóm phòng ngừa thương mại.
Các thành phần này có thể bao gồm tổ chức tự doanh, văn phòng gia đình, cũng như các tài khoản tổ chức khác. Tuy nhiên, CFTC không công bố danh tính cụ thể trong dữ liệu phân loại.
Điều này đồng nghĩa áp lực bán trên thị trường vàng không chỉ đến từ quỹ phòng hộ truyền thống. Dù các tài khoản đầu cơ được quan tâm nhất đã giảm mạnh vị thế, những nhà đầu tư khác vẫn có thể giữ vị thế mua lớn.
Dữ liệu khác trong báo cáo của Quinn cho thấy rủi ro tiềm ẩn.
Trong tháng 10, tổng vị thế mua nhóm khác đã vượt quá 20% tổng số hợp đồng vàng chưa giao dịch. Đến ngày 27 tháng 10, tỷ lệ này giảm còn khoảng 18%, nhưng vẫn cao hơn rõ rệt so với mức 11-12% hồi đầu năm.
Nói cách khác, thị trường đã trải qua một đợt đóng vị thế lớn, nhưng áp lực dư thừa vị thế tiềm năng vẫn chưa biến mất. Điều nhà đầu tư cần quan tâm không chỉ là quỹ phòng hộ có thanh lý hết chưa, mà còn cả nguồn vốn điều chỉnh chậm liệu có tiếp tục rút lui.
Ngoài ra, báo cáo vị thế của CFTC chỉ phản ánh tình trạng vào thứ Ba ngày 27 tháng 10. Sau đó vàng tiếp tục giảm. Vì vậy, dữ liệu hiện tại chỉ cho thấy mô hình bán tháo trước khi giá vàng phá ngưỡng, không phản ánh chính xác có bao nhiêu vị thế nữa đã đóng trong vài ngày giao dịch cuối. Báo cáo vị thế tiếp theo sẽ cung cấp thông tin đầy đủ hơn.
Lợi suất thực tế không thể hỗ trợ giá vàng, chi phí bảo vệ giá giảm rõ rệt tăng
Các yếu tố định giá vĩ mô truyền thống cũng cho thấy đợt điều chỉnh vàng này không còn chỉ giải thích bằng lợi suất thực tế và xu hướng đô la Mỹ.
Quinn chỉ ra, trong tuần từ 20 đến 27 tháng 10, lợi suất thực tế trái phiếu 10 năm Mỹ giảm 11 điểm cơ bản, nhưng vàng vẫn giảm khoảng 1,6%. Cùng thời điểm, dầu Brent tăng 4,1%, đô la Mỹ mạnh lên 0,6%.
Lợi suất thực tế giảm thường giúp vàng (vì vàng không sinh lãi suất), đô la mạnh và giá dầu tăng có thể gây áp lực. Nhưng trong tuần này, lợi suất thực tế không đủ để cân bằng tác động từ các yếu tố khác.
Từ ngày 27 đến 30 tháng 10, vàng tiếp tục giảm 4,3%, Brent tăng thêm 3,7%, đô la và lợi suất thực tế quay về mức trước đó.
Tổ hợp này cho thấy, giao dịch thị trường ngày càng chịu ảnh hưởng từ điều chỉnh vị thế và nhu cầu thanh khoản địa chính trị, mối liên hệ định giá với lợi suất thực tế tạm thời mất vai trò chủ đạo.
Quản lý thanh khoản của chủ quyền cũng có thể là kênh truyền dẫn rủi ro tiềm ẩn. Giá năng lượng tăng có thể làm tăng nhu cầu tài trợ bằng đô la của quốc gia nhập khẩu dầu, bất ổn địa chính trị có thể thay đổi ưu tiên về thanh khoản của các cơ quan quản lý dự trữ quốc gia.
Trong cuộc chiến Iran tháng 3 năm 2026, Thổ Nhĩ Kỳ từng bán vàng và dùng giao dịch hoán đổi được bảo đảm bằng vàng để lấy thanh khoản, bảo vệ lira Thổ Nhĩ Kỳ. Điều này cho thấy, vàng được nắm giữ như tài sản dự trữ trong một số trường hợp cũng có thể sử dụng để đổi lấy thanh khoản.
Tuy nhiên, dữ liệu vị thế của CFTC không thể xác định liệu các tổ chức chủ quyền đã bán hợp đồng hay chưa, phân tích của Quinn cũng chưa chứng minh ngân hàng trung ương các nước đang bán vàng vật chất. Đây chỉ là cơ chế truyền dẫn rủi ro có thể xảy ra, chứ không phải nguồn bán tháo đã xác thực.
Cần phân biệt giữa mua vào cơ cấu của bộ phận chính thức và đóng vị thế của vốn đòn bẩy trên thị trường hợp đồng. Ngân hàng trung ương các nước có thể vẫn mua vàng vật chất để cấu trúc dự trữ dài hạn, trong khi nhà đầu tư đầu cơ vẫn có thể bán hợp đồng với quy mô lớn, ép giá xuống. Động lực và chu kỳ giao dịch của hai loại vốn không giống nhau.
Thị trường quyền chọn cung cấp một góc quan sát khác: nhà đầu tư đang trả chi phí cao hơn cho việc bảo vệ vàng khi giá giảm.
Quinn chỉ ra, biến động ngầm ba tháng của vàng cùng độ lệch chuẩn hóa quyền chọn bán/call 25 delta (25-delta put-call skew) đều tăng lên. Độ lệch này đã đạt khoảng phân vị thứ 85 trong vòng biến động năm qua.
Điều đó cho thấy, nhà đầu tư ngày càng lo ngại về rủi ro giá vàng giảm. Trước đó, khi giá vàng tăng, dòng vốn sẵn sàng trả phí để tham gia chu kỳ tăng giá; thị trường yếu dần, nhà đầu tư chú trọng hơn vào phòng ngừa rủi ro giá giảm tiếp.
Tuy nhiên, bản thân định giá quyền chọn không thể phân biệt các giao dịch này là để mua bảo vệ giá giảm, hay là đầu cơ trực tiếp đặt cược vàng giảm giá.
Mô tả thị trường hôm thứ Sáu tuần trước của bộ phận giao dịch hàng hóa Goldman Sachs cũng cho thấy nhà đầu tư vẫn thiếu định hướng rõ ràng.
Bộ phận này cho biết, một số nhà đầu tư vị thế mua đã lo lắng vì giá vàng giảm, người mua tiềm năng đang đánh giá liệu mức giá hiện tại có phải cơ hội mua vào hay không, nhưng mức độ tham gia thực sự của khách hàng vào giao dịch còn hạn chế.
Phần lớn lượng bán thực hiện qua thị trường giao dịch điện tử, hoạt động trên Chicago Mercantile Exchange (CME) tăng rõ rệt, khối lượng giao dịch của ETF vàng - SPDR Gold Trust (GLD) cũng tăng mạnh.
Bộ phận giao dịch hàng hóa của Goldman Sachs xem mức 3850 đô la là vùng hỗ trợ tiếp theo tiềm năng, đồng thời thừa nhận việc mất hỗ trợ ở 3950 đô la trước đó là ngoài dự đoán.
3850 đô la vì vậy trở thành mức giá đáng chú ý, nhưng không đồng nghĩa đợt điều chỉnh này chắc chắn kết thúc tại đây. Để xác định bán tháo đã gần chấm dứt hay chưa, cần quan sát tốc độ bán hợp đồng vàng có chậm lại không, chi phí bảo vệ giá giảm trên thị trường quyền chọn có giảm không, và mối quan hệ nghịch giữa giá dầu và vàng có bắt đầu suy yếu hay không.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Đánh giá cổ phiếu mới Mỹ | Bản thiết kế tăng trưởng của AOJE.US được vẽ nên bởi ba logic chính, kết hợp hai lĩnh vực tiêu dùng và công nghiệp
Trong bối cảnh doanh thu và lợi nhuận đồng loạt giảm, Ojie Corporation sẽ kể câu chuyện tăng trưởng như thế nào để thuyết phục các nhà đầu tư trên Nasdaq rót vốn?

Chi tiêu vốn AI đã đạt đỉnh? Goldman Sachs: Điểm ngoặt đã đến gần, AI đang chuyển từ “siêu chủ đề” thành “câu chuyện thường nhật”
Goldman Sachs đánh giá rằng tốc độ tăng trưởng cao nhất của chi tiêu vốn cho AI đang đến gần, chủ đề này đang chuyển từ câu chuyện "siêu tăng tốc" kéo dài ba năm sang một "câu chuyện bình thường" với cả mặt tốt và xấu đều được xem xét, thị trường không còn định giá một chiều cho nó nữa. Đồng thời, S&P 500 và Nasdaq gần như không thay đổi trong sáu tháng qua; mùa báo cáo tài chính lần này “đủ để giữ vững vị trí, nhưng không đủ để châm ngòi cho một đợt bứt phá mới.”

Giá tiền điện tử
Thêm


