
Tại sao Marvell lại muốn thâu tóm Lumentum với giá hàng trăm tỷ USD? Nguyên nhân đằng sau!

115 tỷ USD để mua lại, nhưng đổi lại là cổ phiếu của hai công ty cùng nhau giảm mạnh. Tại sao Marvell vẫn muốn mua Lumentum?
Đánh giá đằng sau lý do rất trực tiếp: Chip AI dù có được săn đón đến đâu, nếu thiếu một bộ laser quan trọng, cả hệ thống cũng có thể không thể giao hàng. Marvell muốn kiểm soát nút thắt cung ứng này, nhưng cổ đông lo lắng: Liệu có phải Marvell đã trả giá quá cao để tránh bị phụ thuộc vào nguồn cung cấp bên trên?
115 tỷ USD, Marvell muốn mua lại năng lực sản xuất thiết bị quang học trọng yếu mà khách hàng đã đặt đến tận năm 2029.
Ngày 2 tháng 11, Marvell (MRVL) thông báo đã ký thỏa thuận mua lại Lumentum (LITE) bằng hình thức hoán đổi cổ phiếu toàn phần, giá trị doanh nghiệp trong giao dịch khoảng 115 tỷ USD, bao gồm cả khoản nợ. Lưu ý đây không phải là khoản thanh toán bằng tiền mặt, cũng không có nghĩa giao dịch đã hoàn tất, dự kiến sẽ chuyển giao vào đầu năm 2028, vẫn cần sự phê duyệt của cổ đông và cơ quan quản lý.
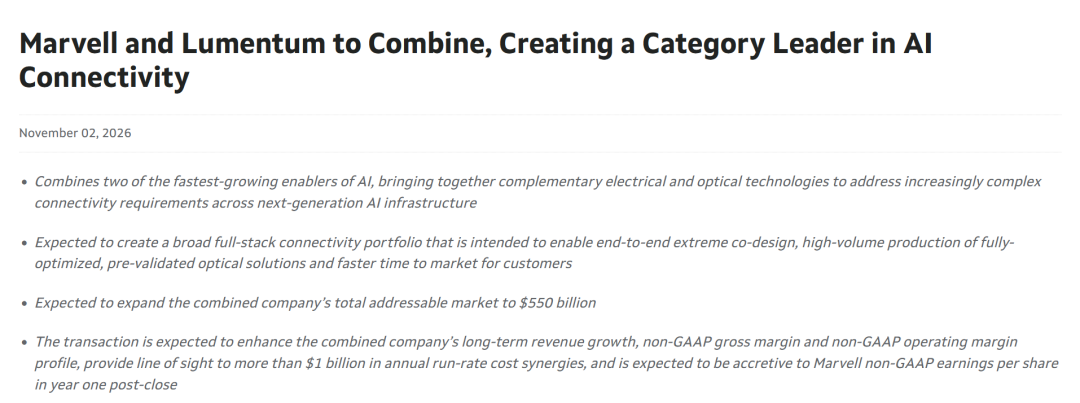
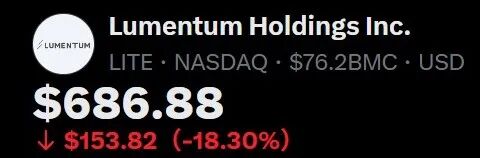
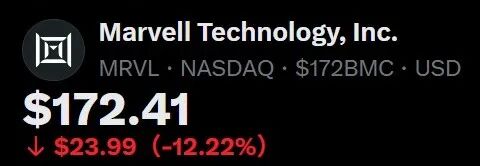
Nhưng thị trường không hề tán thưởng cho thương vụ lớn này. Sau khi thông tin được công bố, cổ phiếu của Marvell và Lumentum đều giảm mạnh. Nhà đầu tư công nhận vai trò quan trọng của quang thông, nhưng chưa chắc đã chấp nhận mức giá của thương vụ này.
Đó chính là hai vấn đề cần phân tích: Vì sao Marvell nhất quyết phải mua, và liệu cổ đông có đáng để trả nhiều tiền như vậy.
1. Điểm nghẽn của AI: từ tính toán mở rộng sang truyền dẫn
Cụm AI ngày càng lớn, áp lực trao đổi dữ liệu giữa các chip ngày càng cao, kết nối quang học vì thế được ứng dụng trong nhiều kịch bản hơn. Laser và năng lực sản xuất mà Lumentum sở hữu chính là mắt xích quan trọng trong đó.
Trang mạng đầu tư chứng khoán Mỹ cho rằng,Marvell muốn lấy được phần ngân sách bổ sung của khách hàng ngoài chip tính toán: cung cấp đồng thời chip kết nối và thiết bị quang học, tranh thủ làm thêm nhiều thương vụ trong cùng một hệ thống AI.
2. Vì sao không chỉ mua linh kiện mà lại phải mua cả công ty?
Nếu có thể mua laser bất kỳ lúc nào, thì ký hợp đồng mua sắm chắc chắn đơn giản hơn mua lại cả công ty.
Vấn đề là nguồn cung không dồi dào.
Tổng giám đốc Lumentum từng cho biết, một số bộ phận quang học đã kín lịch sản xuất đến đầu năm 2029, khách hàng bắt đầu khóa đơn đặt hàng tận năm 2030.
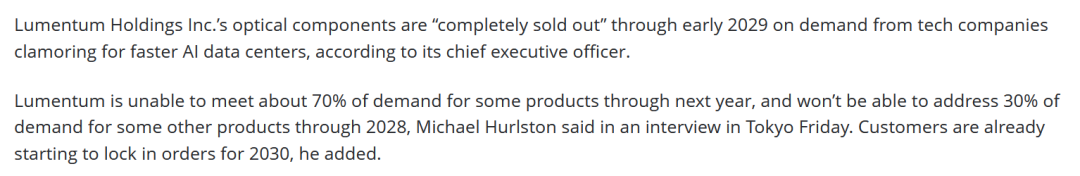
Điều này có nghĩa, dù Marvell nhận được đơn hàng thiết kế của khách hàng cuối, họ vẫn cần linh kiện từ bên trên mới có thể giao đúng hẹn.
Ý nghĩa của việc mua lại không chỉ đơn thuần là “đảm bảo đủ hàng”.
Marvell giỏi chip kết nối, chuyển mạch mạng, chip tùy chỉnh; Lumentum có laser, bộ thu phát quang học và năng lực sản xuất chuyên biệt như phosphide indium. Khi kết hợp các mắt xích này, mục tiêu là để chip điện và thiết bị quang học được tối ưu cùng lúc ngay từ khâu thiết kế, giảm bớt công việc ghép nối, kiểm chứng các sản phẩm của nhiều nhà cung cấp cho khách hàng.
Bạn có thể hiểu đơn giản là:Thay vì trước đây mua từng linh kiện rồi phải mất thời gian căn chỉnh, giờ nhà cung cấp trực tiếp giao luôn giải pháp kết nối đã được đồng bộ.
Nếu làm được điều đó, khách hàng không chỉ đơn thuần mua chip, mà còn mua tốc độ ra mắt sản phẩm nhanh hơn, giao hàng ổn định hơn và hiệu quả của cả hệ thống. Đây mới là lợi thế cạnh tranh bền vững.
3. Marvell muốn thay đổi cách cạnh tranh với Broadcom
Thương vụ này cũng giúp Marvell tiến gần hơn đến việc trở thành nhà cung cấp giải pháp kết nối AI hoàn chỉnh, củng cố cạnh tranh với Broadcom.
Khi khách hàng thiết kế thế hệ trung tâm dữ liệu mới, quyết định mua hàng ngày càng coi trọng việc giải pháp tổng thể có đồng bộ hay không, chứ không chỉ thông số của từng linh kiện.
Dải sản phẩm càng đa dạng thì càng có cơ hội tham gia vào khâu thiết kế hệ thống của khách hàng từ sớm, nhận được nhiều đơn hàng hơn. Ngược lại, nếu chỉ có một vài sản phẩm thì dù tốt đến đâu cũng có thể bị hạn chế bởi các mắt xích cung cấp khác.
Đó là lý do tôi cho rằng, không thể hiểu thương vụ này đơn giản là “mua thêm một công ty laser”. Marvell đang giành lấy thị phần lớn hơn trong hạ tầng AI thế hệ tiếp theo.
4. Vì sao cả hai công ty đều giảm?
Điều cần làm rõ là cấu trúc giao dịch hoán đổi cổ phiếu toàn phần.
Theo thỏa thuận, mỗi cổ phiếu Lumentum sẽ đổi lấy 4,5 cổ phiếu Marvell. Sau giao dịch, cổ đông cũ của Lumentum dự kiến sẽ nắm giữ khoảng 33% cổ phần của công ty hợp nhất, cổ đông cũ của Marvell nắm khoảng 67%.
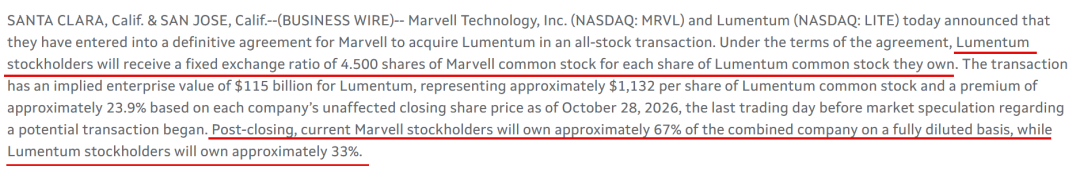
Vậy, cổ đông của Lumentum không nhận được một khoản tiền mặt cố định.Khi cổ phiếu Marvell đi xuống, giá trị 4,5 cổ phiếu Marvell đổi theo cũng giảm. Đó là lý do tại sao, khi thông báo mua lại, cả bên mua và bên bán đều giảm.
Đối với cổ đông của Marvell, vấn đề là: Nhượng lại khoảng 1/3 cổ phần của công ty hợp nhất, đổi lại nghiệp vụ này có mang đến đủ thu nhập trên mỗi cổ phiếu và nguồn tiền mặt không?
Công ty dự kiến việc hợp nhất sẽ tạo ra lợi nhuận hợp tác chi phí trên 1 tỷ USD mỗi năm, và tăng thu nhập trên mỗi cổ phiếu ngoài GAAP ngay năm đầu sau giao dịch.
Chưa kể, giao dịch dự kiến đến đầu năm 2028 mới hoàn tất. Khoảng thời gian này, chi tiêu vốn cho AI, nguồn cung thiết bị quang học và lộ trình công nghệ đều có thể thay đổi.
Khoản tiền trả thêm cho năng lực sản xuất khan hiếm ngày hôm nay, sẽ phải được thu về từ lợi nhuận kinh doanh trong nhiều năm tới.
Đánh giá của tôi: Hướng đi hợp lý, giá cần chứng minh
Trang mạng đầu tư chứng khoán Mỹ cho rằng, thương vụ này càng củng cố nhận định ngành: Đầu tư AI đang lan tỏa sang kết nối quang học, các thiết bị và năng lực sản xuất trọng yếu ngày càng quyết định khả năng giao hàng của cả hệ thống.
Nhưng tôi sẽ không vì thương vụ có quy mô lớn mà ngay lập tức đánh giá cao Marvell, cũng không vì giá cổ phiếu Lumentum thấp hơn mức giá ban đầu mà tưởng chênh lệch đó là lợi nhuận chắc chắn. Với tỷ lệ đổi cổ phiếu cố định, giá cổ phiếu bên mua chính là yếu tố thay đổi giá trị vụ giao dịch.
Sắp tới, tôi sẽ quan tâm ba điều:
Sau khi Lumentum mở rộng sản xuất, liệu có chuyển nguồn cung khan hiếm thành giao hàng thực tế và nguồn tiền mặt không.
Hai bên có thể đưa ra bằng chứng sản phẩm hợp tác và được khách hàng sử dụng, chứ không chỉ dựa trên dự báo quy mô thị trường mở rộng.
Lợi nhuận tăng thêm nhờ hợp nhất liệu có thể bù đắp cho việc pha loãng cổ phiếu, chi phí hợp nhất và các khoản đầu tư sản xuất tiếp theo không.
Quan điểm của tôi là vẫn lạc quan về nhu cầu kết nối quang học, nhưng giữ kỉ luật về giá đối với thương vụ này. Khi chưa có lộ trình kiếm lợi nhuận rõ ràng hơn, tôi sẽ không chỉ vì “AI cần đến quang học” mà lao vào mua.
Marvell muốn dùng hàng trăm tỷ USD để mua quyền chủ động trong cuộc cạnh tranh kết nối AI giai đoạn tiếp theo. Đối với cổ đông, cuối cùng chỉ kiểm tra một tiêu chí:Quyền chủ động này có giúp mỗi cổ phần bạn nắm giữ sinh lời tốt hơn không.
Tham gia VIP Trang mạng đầu tư chứng khoán Mỹ
Nhận thông tin độc quyền từ phố Wall, sử dụng công cụ nghiên cứu định lượng riêng
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Giá cổ phiếu Intel giảm 45% trong một tháng, PC vẫn chiếm khoảng một nửa doanh thu của công ty, lòng tin của khách hàng gia công bị lung lay
Nguyên nhân chính là thị trường PC của Intel tiếp tục ảm đạm và chi phí linh kiện như bộ nhớ vẫn ở mức cao, trong khi mảng kinh doanh PC vẫn chiếm khoảng một nửa tổng doanh thu. Để giảm bớt tình trạng thiếu hụt công suất trung tâm dữ liệu, Intel đã chuyển một phần công suất của nhà máy tại bang Oregon từ tiến trình 18A sang Intel 3, điều này khiến niềm tin vào hoạt động gia công của hãng tiếp tục bị thử thách. Các chuyên gia cho rằng, nếu Intel không có công suất dư thừa ngoài nhu cầu của chính mình, thì hãng không thể được coi là một nhà cung ứng đáng tin cậy.
Doanh thu quý ba của Anthropic tăng trưởng chậm lại, rủi ro tài trợ cam kết sức mạnh tính toán gần 900 nghìn tỷ xuất hiện trước IPO
Doanh thu của Anthropic tăng trưởng chậm lại, rủi ro huy động vốn trước IPO ngày càng tăng.
Nomura: Trung tâm dữ liệu AI cực kỳ sinh lời, cổ phiếu công nghệ giảm giá là do thị trường "đánh giá sai"
Nomura cho biết, thị trường đã hiểu sai dòng tiền tự do âm của các ông lớn công nghệ là "AI không tạo ra lợi nhuận", thực chất là sự nhầm lẫn cơ bản giữa khái niệm lợi nhuận và dòng tiền. AWS đạt biên lợi nhuận 38,7%, Google Cloud tăng trưởng vượt bậc 103% so với cùng kỳ năm trước – trong bối cảnh mảng cloud phát triển mạnh mẽ, FCF âm chỉ là độ trễ của hiệu ứng chữ J. Nomura nhấn mạnh, nếu giá cổ phiếu vì lý do này mà giảm, thì đó chính là cơ hội tốt để các nhà đầu tư dài hạn tham gia.

Giá tiền điện tử
Thêm


