
Dự báo kết quả kinh doanh quý 3 của AMD: Trung tâm dữ liệu AI liệu có thể bù đắp lo ngại về mảng PC? Tốc độ tăng trưởng của Helios và tỷ suất lợi nhuận gộp là yếu tố then chốt để xác thực
 Bitget2026/11/03 03:09
🔥 Radar điểm nóng chứng khoán Mỹ đã ra mắt! 3 chủ đề chính của chứng khoán Mỹ + 6 mã cổ phiếu lựa chọn + 7 lịch sự kiện lớn, cơ hội chứng khoán Mỹ tuần này nằm ở đâu? Nhấn vào liên kết để xem toàn cảnh 22 hướng giao dịch→
1. Tóm tắt điểm đầu tư
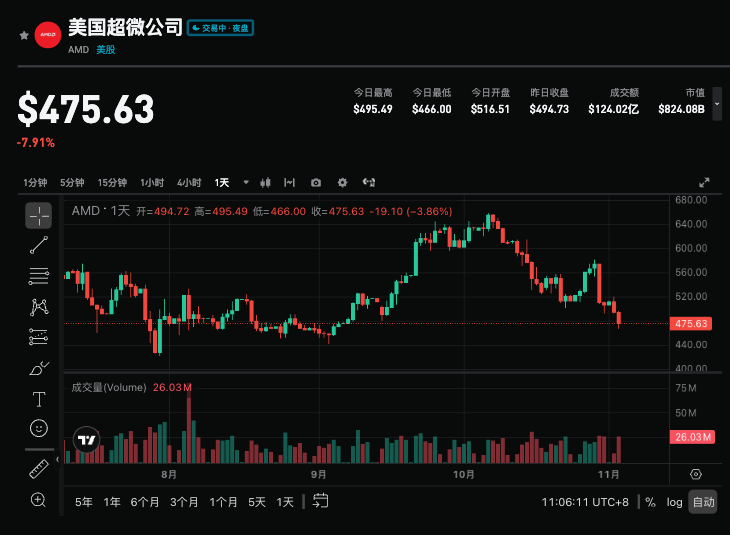
AMD sẽ công bố kết quả tài chính quý III năm 2026 sau phiên giao dịch ngày 3/11/2026 theo giờ miền Đông (cuộc họp điện thoại lúc 17h cùng ngày). Công ty đã đưa ra dự kiến doanh thu khoảng 13 tỷ USD (±300 triệu USD, trung bình tăng khoảng +41% so với năm trước, +13% so với quý trước), tỷ suất lợi nhuận gộp không theo GAAP khoảng 56%; dự đoán đồng thuận của Phố Wall doanh thu khoảng 13,08-13,12 tỷ USD (+42% YoY), lợi nhuận điều chỉnh trên mỗi cổ phiếu khoảng 1,94-1,95 USD (+62% YoY, cùng kỳ năm ngoái là 1,20 USD). Báo cáo tài chính này là cuộc kiểm định quan trọng sau Q2 phá kỷ lục, cộng thêm sự hoảng loạn của phân khúc PC do dự báo yếu của Intel và giá cổ phiếu gần đây điều chỉnh, thị trường đặc biệt chú ý liệu trung tâm dữ liệu AI (bao gồm nền tảng Helios) có tiếp tục tăng tốc và bù đắp hiệu quả lo ngại về PC, cũng như chất lượng tỷ suất lợi nhuận và dự báo Q4 có hỗ trợ việc hồi phục giá trị định giá không.
2. Bốn điểm trọng tâm cần theo dõi
Trọng tâm 1: Liệu trung tâm dữ liệu và mảng AI có giữ được mức tăng trưởng cao?
Trung tâm dữ liệu vẫn là động lực tăng trưởng cốt lõi. Q2 mảng này đã đạt khoảng 6,7 tỷ USD (chiếm 58% doanh thu, +107% YoY), doanh số Instinct tăng gấp đôi, nhu cầu EPYC cao. Thị trường dự đoán doanh thu trung tâm dữ liệu Q3 đạt khoảng 8,2-8,3 tỷ USD. Quan hệ hợp tác AI với OpenAI, Meta, Anthropic, Microsoft... mang lại sự rõ nét, nền tảng Helios cấp rack có vai trò then chốt — lãnh đạo đã nói sẽ bắt đầu xuất hàng cuối Q3, tăng tốc trong Q4 và nửa đầu năm 2027. Nếu mảng này tiếp tục vượt kỳ vọng, có thể củng cố câu chuyện dẫn đầu AI; nếu tốc độ chậm lại có thể làm dấy lên nghi ngờ về tính bền vững của tăng trưởng.
Trọng tâm 2: Tăng trưởng AI có bù được lo ngại PC và khách hàng không?
Intel tuần trước giảm mạnh do dự báo yếu, gây hoảng loạn cho phân khúc chip PC và kéo chuỗi ngành chip giảm. Bộ phận khách hàng và gaming của AMD đối diện rủi ro suy giảm nhu cầu PC, mảng gaming quý trước đã giảm. Thị trường chú ý liệu doanh thu khách hàng có giữ được mức bền vững (dự kiến quanh 3 tỷ USD), và mức tăng trưởng cao của trung tâm dữ liệu có bù được phần kéo tụt từ PC không. Nếu mảng khách hàng vượt kỳ vọng hoặc mức kéo tụt nằm trong kiểm soát, có lợi cho tâm lý phân khúc; ngược lại có thể làm tăng lo ngại về mảng kinh doanh truyền thống.
Trọng tâm 3: Tỷ suất lợi nhuận và chất lượng tăng trưởng
Mảng AI tăng trưởng nhanh không đồng nghĩa lợi nhuận cải thiện đồng bộ. Công ty chỉ dẫn tỷ suất lợi nhuận gộp không theo GAAP quý này khoảng 56%, thị trường sẽ đánh giá kỹ sự thay đổi cấu trúc sản phẩm: liệu đóng góp lợi nhuận cao từ CPU EPYC cao cấp có bù được những áp lực tiềm ẩn từ Instinct GPU và hệ thống cấp rack, cùng với chi phí ngày càng tăng của HBM và đóng gói tiên tiến ảnh hưởng thế nào đến tỷ suất lợi nhuận. Hạn chế về cung ứng (wafer, đóng gói...) cũng là biến số then chốt. Nếu tỷ suất lợi nhuận ổn định hoặc vượt kỳ vọng sẽ xác nhận chất lượng tăng trưởng; nếu chịu áp lực rõ sẽ hạn chế sự linh hoạt về lợi nhuận.
Trọng tâm 4: Dự báo Q4 và tiến độ mở rộng Helios
Thị trường quan tâm nhiều hơn tới dự báo Q4 và triển vọng sau đó. Dự kiến đồng thuận Q4 doanh thu khoảng 16-16,3 tỷ USD (tăng đáng kể theo quý), một số tổ chức như Jefferies còn lạc quan hơn. Tiến độ xuất hàng Helios và tăng tốc trung tâm dữ liệu sẽ là trọng điểm của cuộc họp điện thoại. AMD đã tăng mạnh trong năm và từng chạm vốn hóa 1 nghìn tỷ USD, nhưng gần đây giảm đáng kể, biên độ điều chỉnh dự báo và phát ngôn của lãnh đạo về tầm nhìn cuối năm và 2027 sẽ ảnh hưởng trực tiếp đến điểm chuyển biến tâm lý thị trường.
3. Rủi ro và cơ hội
Động lực tăng giá:
- Doanh thu trung tâm dữ liệu vượt kỳ vọng rõ rệt (đặc biệt Instinct/Helios), xác nhận nhu cầu AI mạnh mẽ.
- Tổng doanh thu tiếp cận hoặc vượt mức chỉ dẫn, đồng thời điều chỉnh dự báo Q4 hoặc cả năm đi lên.
- Tỷ suất lợi nhuận duy trì hoặc tốt hơn mức chỉ dẫn 56%, khách hàng kéo tụt trong kiểm soát, tiến độ hợp tác AI tích cực.
Rủi ro giảm giá:
- Mảng PC/khách hàng tiếp tục suy yếu, tăng trưởng trung tâm dữ liệu không bù hết được.
- Tỷ suất lợi nhuận thấp hơn dự kiến vì áp lực cấu trúc sản phẩm hoặc chi phí, hoặc hạn chế cung ứng cản trở mở rộng.
- Chỉ đạt mức trung bình chỉ dẫn, không nâng dự báo, cộng với định giá cao và tâm lý phân khúc tiêu cực.
4. Đề xuất chiến lược giao dịch
Logic mua lên: Nếu doanh thu trung tâm dữ liệu và tổng doanh thu vượt đồng thuận rõ rệt, lãnh đạo xác nhận tiến độ mở rộng Helios thuận lợi, nâng dự báo và đưa ra triển vọng tích cực, có thể củng cố niềm tin thị trường vào AMD như người chơi cơ sở hạ tầng AI then chốt, hỗ trợ hồi phục định giá.
Rủi ro bán xuống: Nếu dữ liệu cốt lõi chỉ đạt hoặc thấp hơn kỳ vọng, lo ngại PC thành hiện thực hoặc dự báo thận trọng, có thể xuất hiện chốt lời, đặc biệt trong bối cảnh phân khúc chip biến động mạnh. Biến động trung bình giá cổ phiếu sau báo cáo tài chính là khoảng ±11,4%, biến động ẩn trong quyền chọn khoảng 9%.
Dữ liệu chủ chốt:
- Tổng doanh thu và tốc độ tăng theo năm/quý
- Doanh thu trung tâm dữ liệu (đặc biệt liên quan Instinct và Helios)
- Tỷ suất lợi nhuận gộp không theo GAAP và ảnh hưởng cấu trúc sản phẩm
- Dự báo doanh thu Q4 và triển vọng cả năm có được nâng lên không
Đề xuất thao tác: Khi kết quả vượt kỳ vọng và dự báo tích cực, có thể chú ý cơ hội xây dựng vị thế sau điều chỉnh; nếu dữ liệu bình thường hoặc dự báo kém, nên chú ý rủi ro biến động ngắn hạn và tránh mua giá cao. Tỷ lệ vị thế và dừng lỗ cần linh hoạt điều chỉnh theo năng lực chịu rủi ro từng cá nhân.
Tuyên bố miễn trách nhiệm: Nội dung trên chỉ để tham khảo, không phải lời khuyên đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nguy cơ tiềm ẩn về quản trị phía sau năng suất! Goldman Sachs (GS.US) hạn chế nhân viên không chuyên kỹ thuật sử dụng công cụ lập trình AI tiên tiến
Theo báo cáo, Goldman Sachs đã cấm một số nhân viên sử dụng các công cụ trí tuệ nhân tạo (AI) tiên tiến được thiết kế đặc biệt cho lập trình sau khi đánh giá những lo ngại liên quan đến năng suất và rủi ro.

Thị trường đồng thời tồn tại hai logic thị trường gấu hoàn toàn trái ngược: "thiếu hụt sức mạnh tính toán và dư thừa sức mạnh tính toán"
Goldman Sachs chỉ ra khó khăn trên thị trường AI: hai lý do bán tháo giao dịch AI là thiếu điện và thừa sức mạnh tính toán, mặc dù hai logic này loại trừ lẫn nhau. Nhu cầu từ các nhà cung cấp dịch vụ đám mây vẫn mạnh, nhưng chi tiêu vốn hướng tới 1,2 nghìn tỷ USD, dòng tiền mặt âm kết hợp với đòn bẩy cao; cuối năm có thể xuất hiện đợt phục hồi ngắn hạn do bán khống bị ép giá, nhưng phục hồi cũng có thể trở thành cơ hội bán ra.

Hiệu suất Q3 vượt kỳ vọng + nâng dự báo cả năm! Grab (GRAB.US) sau báo cáo tài chính được Citi đánh giá tích cực: Giá cổ phiếu có thể tăng hơn 92%
Citigroup đã đưa ra xếp hạng "Mua" cho Grab, với giá mục tiêu là 5,50 USD. Mức giá mục tiêu này cao hơn hơn 92% so với giá đóng cửa ngày thứ Hai của cổ phiếu là 2,86 USD.
Giá tiền điện tử
Thêm


