
解读:7月结售汇数据的信号

Morning FX
7月,炎热的夏季,企业结汇热情却来了波降温。
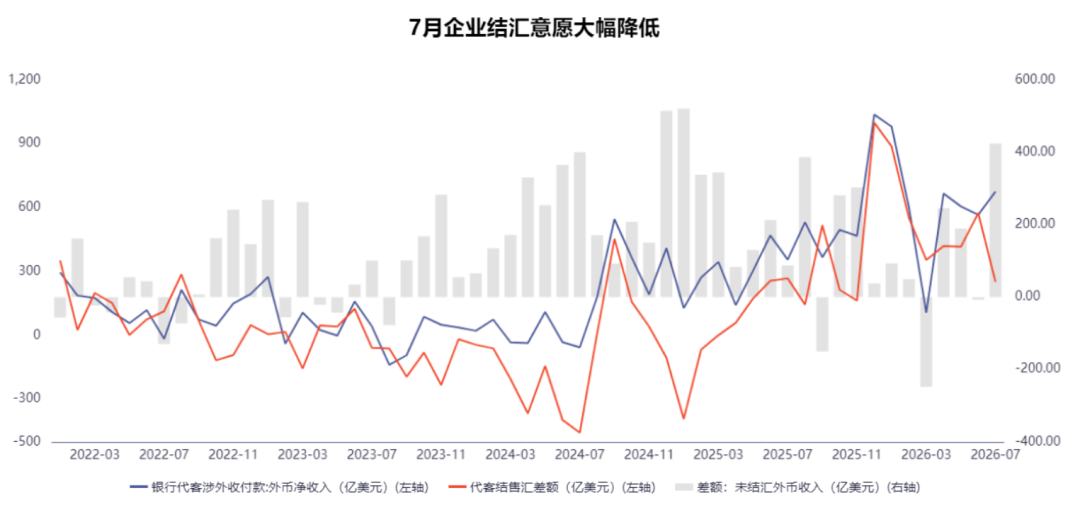
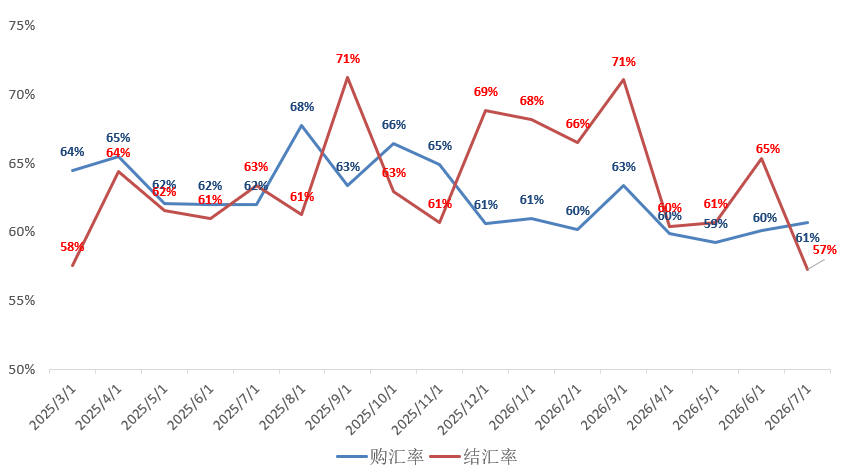
一方面体现在结汇率的明显回落。在外币涉外净收入环比反弹的情况下,代客净结汇规模却创下2025年12月以来新低,单月未结汇外币收入424亿美元接近历史高位,结汇率跌至57%。
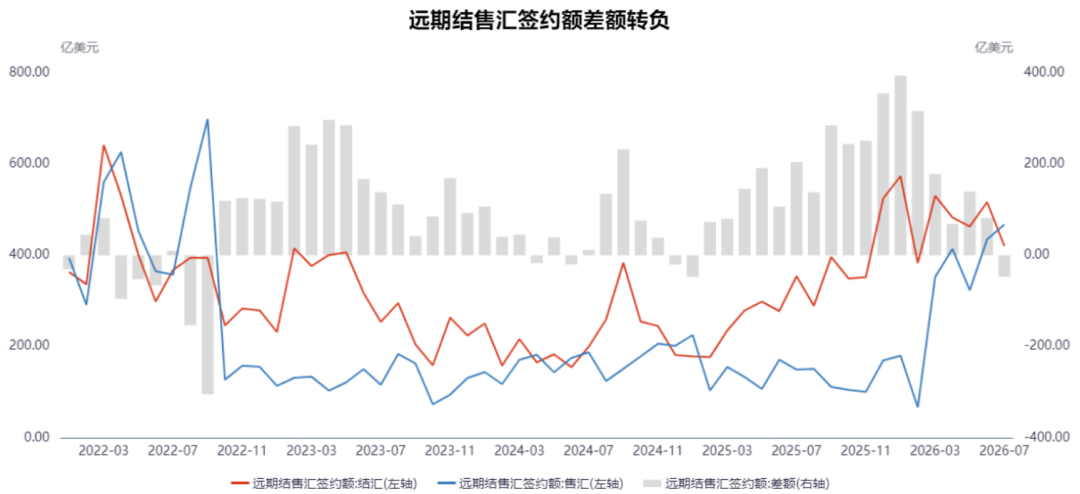
另一方面体现在远期结售汇签约额差额回落转负。新签远期结汇下降,叠加新签远期购汇的持续增长,导致远期签约差额自2025年2月以来首次转负。
为何呈现如此状态?是企业对人民币汇率的升值观点发生了逆转吗?
从以下2项“历史之最”的细分数据来看,似乎并非如此:
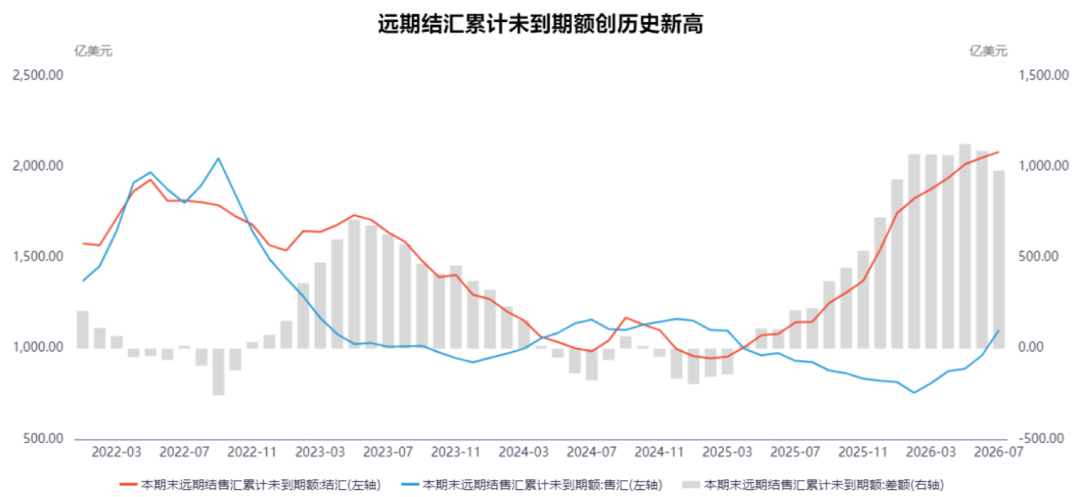
远期结汇累计未到期额2082.7亿美元,创历史新高,即便远期购汇累计未到期额也在增加,但二者差额依然处于较高水平。
未到期期权delta净敞口为历史第二高,仅次于今年6月。该数据反映的是银行承接代客期权所产生的delta净敞口方向,当客户大量买入看跌期权/卖出看涨期权时,银行对客体现为卖出看跌期权/卖出看涨期权,因此为delta净多头。该数据为正且保持在历史高位,说明企业端仍持有大量未到期的看升人民币方向期权。
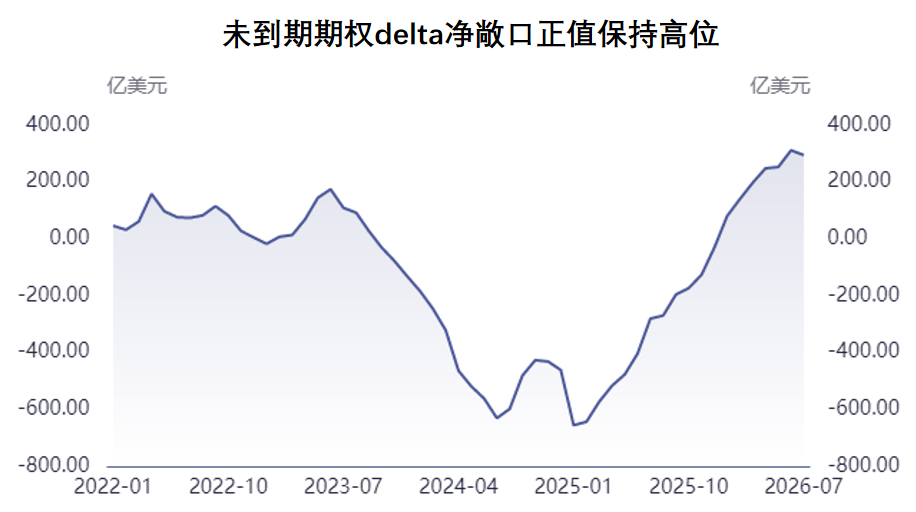
可以看出,企业结汇方向的衍生品套保力度并不弱。
再结合近期人民币汇市的两大特征,会发现7月企业端的结汇降温与购汇升温其实都是“性价比之选”:
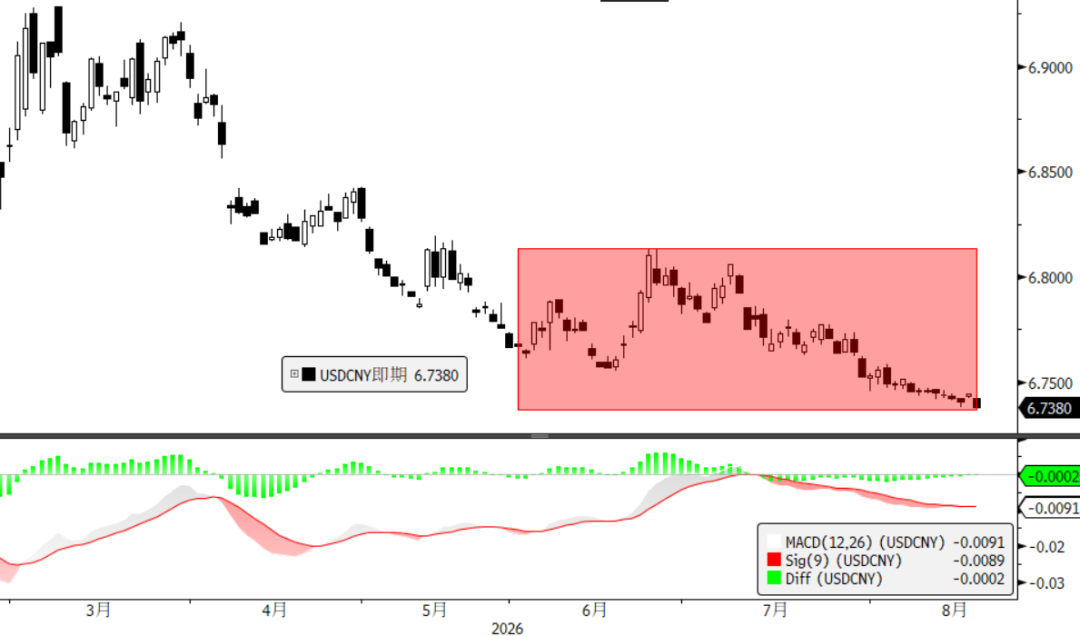
升值节奏放缓,掉期贴水影响力放大。6月以来受季节性分红购汇、美伊冲突再起等因素综合影响,人民币升值步伐较年初显著放缓,使得月均-140pips的掉期成本变得格外醒目。再加上6.75附近的USDCNY绝对点位不算高,结汇客户又已经锁定了不少仓位,进一步加仓的动力自然减弱。反过来,对于购汇客户则是加仓锁定的好时机,更何况购汇方向早一天锁定就多赚一天掉期点。
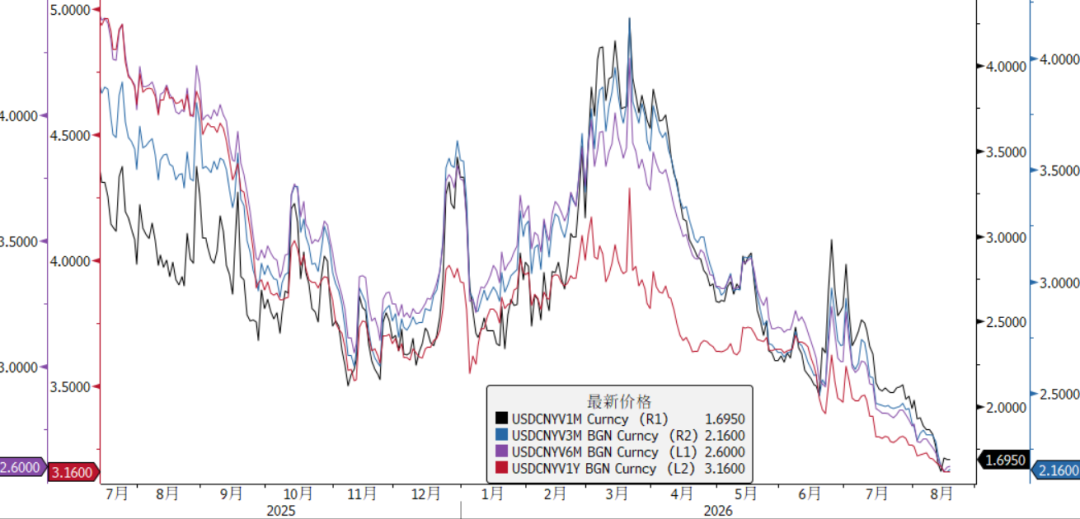
期权波动率一路创新低,反映了市场对人民币运行稳健、尾部风险下行的观点,对企业而言自然也没有加仓紧迫性。
综上,笔者的观点是:7月企业净结汇热情的边际降温,只是从“加速建仓”进入“高位保持”的节奏转变,而非企业对人民币升值观点的反转。
总结:
7月银行代客结售汇差额与结汇率大跌,远期新签约结售汇差额转负,是企业结汇热情降温的体现。
但从远期结汇累积未到期额与未到期期权delta净敞口均处于历史高位来看,出口企业结汇套保比例并不低。
6月以来人民币波动减小、掉期点影响放大,边际压低了企业结汇端热情并推高了购汇端意愿。但笔者认为,7月净结汇的边际降温只是节奏转变,而非企业对人民币升值观点的反转。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
9.18张历辉:今日以太坊(ETH)行情分析及操作建议参考!
英伟达推出新产品,旧的 GPU 会迅速过吗
美国股市计划于 12 月 6 日延长交易时间至每周 23 小时
价值719万美元,某地址939.74枚SP500空单被全数清算
加密货币价格
更多


