
三座大山逐步消解!小米的“拐点”到了吗?

过去12个月,有三件事一直压着小米的股价:内存价格暴涨侵蚀手机利润、IoT业务连续多季度萎靡、电动车交付量增长缓慢。
如今,这三个问题正在同时出现转机。
据追风交易台消息,巴克莱资本11月2日发布小米三季度业绩前瞻报告,维持"增持"评级及30美元目标价不变。报告明确指出:"所有三个压制股价的因素,要么正在触底,要么已经开始逆转。"
手机:出货量跌了,但赚钱能力没跌
三季度,小米手机出货量约3070万部,同比下降约29%。
数字难看,但背后逻辑并不悲观。根据巴克莱的渠道调研,这一下滑是管理层主动为之——在内存价格同比飙升约5倍的背景下,小米有意减少低端机型供应,转而向中高端产品倾斜,同时通过提价来对冲成本压力。
结果是:小米三季度智能手机的混合均价(ASP)可能已创历史新高。
尽管出货量大幅萎缩,巴克莱估计小米三季度手机营收同比降幅仅在中个位数百分比,较二季度明显收窄。毛利率方面,预计三季度手机毛利率环比有所改善,"好于此前预期"。
IoT:最难熬的时候可能过去了
IoT业务此前连续三个季度同比下滑幅度均在20%或以上。
拖累的根源,是中国在2024年底至2025年初推出的大规模消费刺激政策——政策催生了一波强劲的IoT销售增长,但也为2026年同期制造了极高的比较基数。
这个"高基数效应"正在消退。
巴克莱预计,三季度IoT营收同比降幅已收窄至低个位数百分比。随着刺激政策的基数效应逐步消化,"IoT业务的增长最早可能在今年四季度恢复"。
与此同时,小米海外IoT市占率远低于国内,这反而成了增量空间。报告指出,三季度小米国际IoT业务的增速继续快于国内——这一趋势在近期多数季度中持续存在。
电动车:5万辆,一个重要信号
电动车业务的数据,是这份报告里最直接的亮点。
今年9月,小米单月交付量突破4万辆;10月进一步突破5万辆——这是自2025年底以来首次单月交付超过5万辆。
巴克莱将这一回升归因于9月初上市的新车型Skynomad EREV SUV(增程式SUV)。报告认为,该车型的毛利率与此前轿车车型相当,"Skynomad系列的毛利率并不低于轿车车型",三季度电动车整体毛利率环比基本持平。
向前看,小米计划于2027年下半年开始向欧洲出口电动车,巴克莱认为这将进一步加速增长并扩大电动车业务的利润空间。
不过,随着销量扩大带来的研发及销售费用增加,巴克莱估计三季度电动车及AI业务的分部亏损环比有所扩大,超过30亿元人民币。
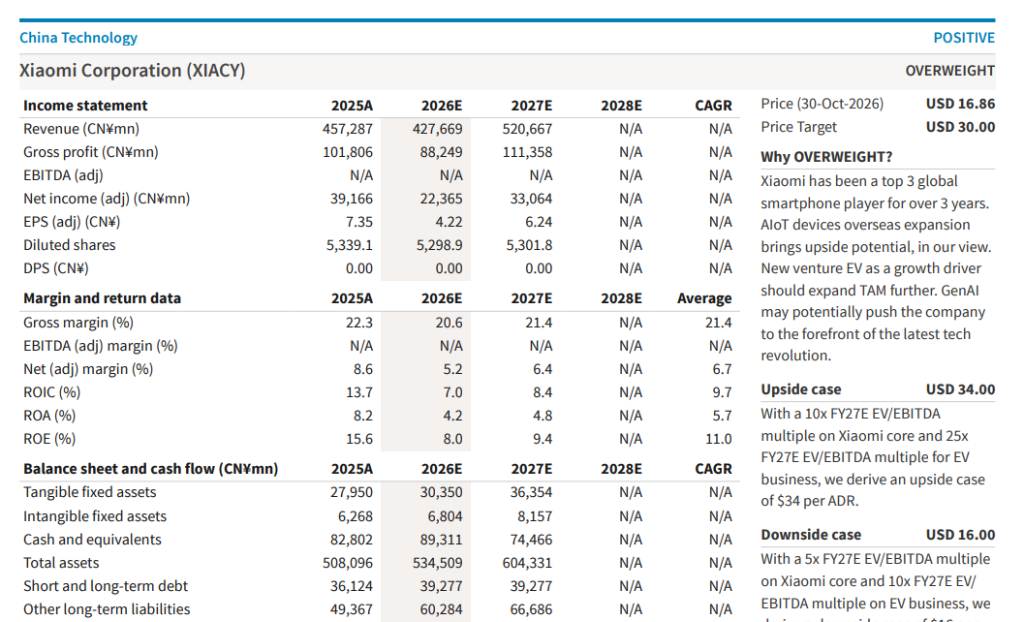
估值:目标价30美元,当前股价16.86美元
在盈利预测方面,巴克莱此次小幅下调了三季度及全年预测。
三季度调整后每股收益(EPS)从此前预计的0.89元人民币下调(原预测1.13元人民币),降幅约21%;全年2026年EPS预测从4.57元人民币下调至4.22元人民币,降幅约8%。
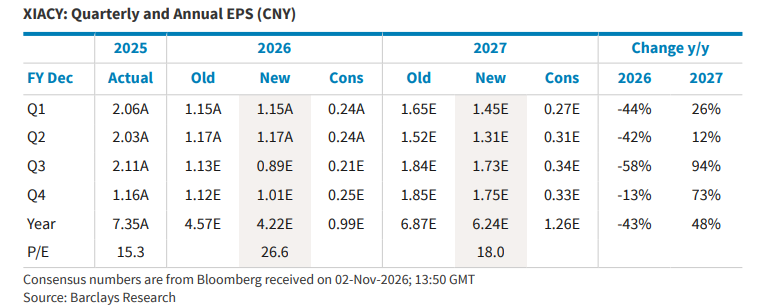
2027年预测基本维持不变,全年EPS预期为6.24元人民币,同比增幅约48%。
估值方法上,巴克莱对小米核心业务(不含电动车)采用2027年预期EV/EBITDA 10倍,对电动车及AI业务采用20倍,由此得出每股ADR目标价30美元。
以10月30日收盘价16.86美元计算,目标价对应潜在上行空间约78%。
巴克莱同时给出了情景分析:乐观情形下,核心业务和电动车业务分别给予10倍和25倍估值,目标价为34美元;悲观情形下,分别给予5倍和10倍估值,目标价为16美元。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
AMD财报超出预期,盘后大涨9%+! Q3营收超预期增45%,数据中心近翻倍,Q4指引直接提到170亿美元
Bitget UEX 日报|比特币跌破 7.7 万美元;芯片反弹推升纳指;AMD 指引凸显 AI 需求
高盛研报解读:标普三季度盈利增 33% 却不再加速,AI 之外的股票开始补涨
加密货币价格
更多


