Bitget App
交易「智」變
快速買幣市場交易合約股票理財機構AI & 更多
Dogecoin價格預測:Elon Musk新市集能否推動DOGE衝上1美元?

Dogecoin價格預測:Elon Musk新市集能否推動DOGE衝上1美元?

CoinspeakerCoinspeaker2025/10/20 07:04
顯示原文
作者:By Ibrahim Ajibade Editor Kirsten Thijssen

Dogecoin價格於10月19日星期日上漲5%,至0.20美元,因Elon Musk的X推出閒置用戶名稱交易市場,帶動DOGE的投機活動增加。

重點摘要

  • Dogecoin價格於10月19日(週日)反彈3%,至$0.20,因Elon Musk旗下X宣佈推出未使用用戶名的新市場。
  • 隨著未平倉合約上升10.62%,交易者猜測Dogecoin將整合進XHandles支付。
  • 儘管週末價格回升,空頭交易者仍主導衍生品市場。

Dogecoin價格於10月19日(週日)上漲5%,至$0.20,受Elon Musk旗下X推出未使用用戶名新市場的消息提振。

Dogecoin價格已連續第二週收跌,收於$0.18,較10月6日錄得的本地高點$0.27下跌35%。本月Dogecoin對市場情緒的敏感性再次顯現,宏觀經濟逆風及主要市場清算導致其過去兩週表現不佳。

Dogecoin價格上漲,Elon Musk的X市場引發整合猜測

XHandles市場的推出,再次引發市場對Dogecoin將整合至Musk領導的平台作為支付方式的猜測。

根據X的官方聲明,X Handle Marketplace將重新分配不再使用的用戶名。符合條件的訂閱者將能夠搜尋、申請並購買未使用的用戶名。

Handles are coming…

Join the waitlist at pic.twitter.com/XOa9b2lfkN

— Handle Marketplace (@XHandles) October 19, 2025

XHandles已經推出官方網站,讓有意用戶在全面上線前加入候補名單。

Elon Musk與Dogecoin的關聯多年來廣為人知,並在2025年1月美國總統Trump任命他擔任DOGE(Department of Government Agency,政府機構部門)負責人後更加明顯,該部門為金融監管機構。

Musk於五月離任,但仍活躍於Dogecoin社群。

Dogecoin空頭交易者儘管反彈預期仍保持韌性

儘管Dogecoin與XHandles的關聯尚未確認,衍生品交易者對DOGE短期走勢看法分歧。

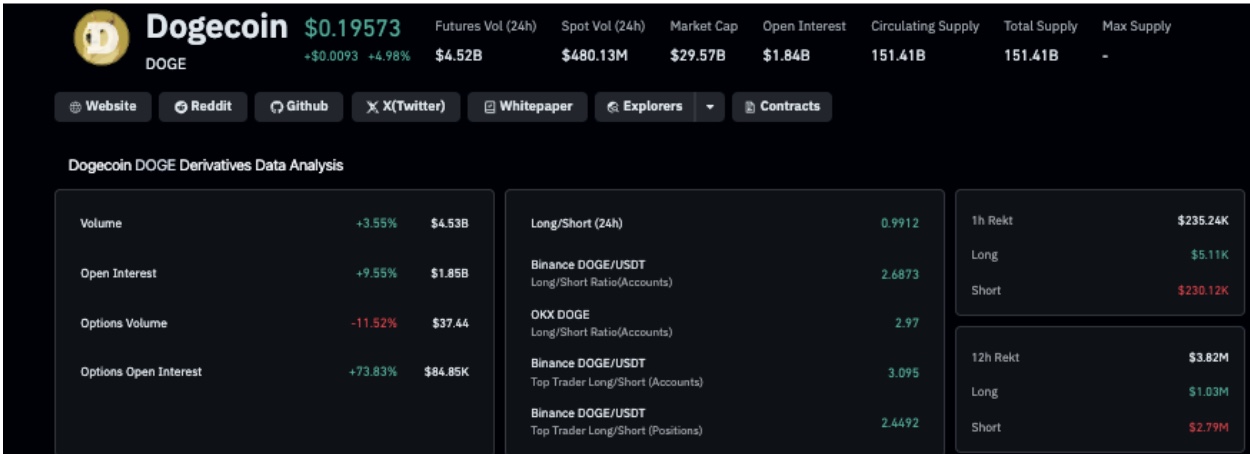
根據Coinglass數據,Dogecoin未平倉合約當日上升10.62%,於撰寫時達到19億美元,交易量亦上升6.19%至46億美元。
Dogecoin價格預測:Elon Musk新市集能否推動DOGE衝上1美元? image 0

Dogecoin衍生品市場數據,截至2025年10月19日 | 資料來源:Coinglass

過去24小時內總計470萬美元的清算中,空頭交易者佔當日損失的70%,約330萬美元,而多頭倉位則為140萬美元。

Dogecoin的多空比為0.99,顯示看跌交易者尚未完全退場。這意味著儘管多頭買入反彈,空頭仍在補倉,預期此次反彈僅為短暫現象。

市場對Dogecoin可能整合進XHandles市場的猜測,可能推動更多看漲押注。正如2023年8月,X在多個美國州獲得支付傳輸牌照時所觀察到的情況。

隨著美國政府關門對金融市場造成壓力,衍生品市場數據顯示,交易者預期Dogecoin價格在未來一週將出現更大波動。

Dogecoin價格預測:多頭能否守住$0.18支撐區?

自月內高點回調34.6%後,Dogecoin於週末自週五低點反彈11.9%。DOGE目前交易於中間布林帶($0.19–$0.20)附近,顯示價格已回歸中性區域,從週五12億美元加密市場清算的餘震中恢復。

RSI(14)為40.77,同時RSI均線為42.19,顯示上行動能溫和,但仍低於中性50,意味Dogecoin仍處於修復階段,尚未確認轉為多頭趨勢。

成交量穩定在1.543億DOGE左右,反映出10月中旬拋售後需求雖然低迷但保持穩定。若能突破$0.22(中軌阻力),則有望確認多頭延續,目標區間為$0.26–$0.28,對應上軌布林帶。

相反,若$0.18支撐失守,DOGE將再次面臨下軌目標區$0.16。

若動能增強且Musk的X市場實現Dogecoin支付整合,則有望推動長期反彈,挑戰心理關口$1。

next
0
0

免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。

PoolX: 鎖倉獲得新代幣空投
不要錯過熱門新幣,且APR 高達 10%+
立即參與

您也可能喜歡

如果美國國債收益率持續上升,華盛頓接下來會採取什麼行動?

財政部已透過增加短期國庫券發行及進行小規模回購來維持流動性,有人主張透過削減開支解決債務負擔,政治制約使風險趨向於通脹,損害債券持有人利益。 Karen Brettell 路透10月5日報導——美國政府借貸成本正逐漸上升,且已幾乎用盡控制借貸成本的簡易手段。長期國債殖利率接近二十年來最高水平,且其成因並非暫時性。華盛頓大幅發行國債以填補未有縮減的財政赤字。通脹降溫緩慢。此外,雖然房地產及汽車業舉步維艱,人工智慧投資熱潮仍令經濟維持強勁,導致利率未能下調。 結果是,在超過40萬億美元的債務中,光利息支出每年即高達約1萬億美元。華盛頓有出路,從更依賴短期借款,到極端情況下由美聯儲對長期殖利率設限。但決策者越深入動用手段,助長通脹風險就越大,這可能意味債券持有人將來面臨更多痛苦。 Apollo全球管理公司首席經濟學家托斯滕·斯洛克表示,政府每收到5美元稅收,就有1美元用於償還國債。“這是非常非常高的數字,而且仍在增加。” 美國總統唐納德·特朗普9月28日接受《Time》雜誌訪問時表示,可以透過經濟增長或通脹等方式償還債務。但如果這些方法無效,財政部還有其他從溫和到激進的多種選擇。目前,財政部已更多依賴短期國庫券發行,並小規模回購舊債,以提振市場流動性。 更糟情況下,下一步將需要美聯儲採取行動。一種做法是大規模購買長期債券,類似1961年“扭轉操作”;另一種則是直接對長期殖利率設限,這是美國自二戰以來未曾採取過的措施。決策者措施越激進,利率壓得越低,但也面臨加劇通脹風險。 “我們逐漸走到這樣一個地步,政府很明顯對當前利率水平感到不安,”DoubleLine Capital 首席執行長傑弗里·岡德拉克在最近一次投資活動上表示。 扭轉操作 根據過往經驗,第一步升級措施可能是全面重啟“扭轉操作”。這是1961年推出的策略,透過出售短期國債、購買長期國債來壓平殖利率曲線。 要有效實施“扭轉操作”,需要美聯儲協助,但除非出現明顯金融緊急狀況,否則美聯儲可能按兵不動。斯洛克表示,如果沒有美聯儲資產負債表,財政部“降低利率的資源十分有限”。 然而,美聯儲主席凱文·沃什曾批評美聯儲持有大量國債及其他證券,認為大規模購債會模糊貨幣政策與政府債務管理的界線。他呼籲達成新的財政部與美聯儲協議,根據協議,美聯儲主席及財政部長將公開溝通美聯儲資產負債表及財政部債券發行目標。 殖利率曲線控制 如果“扭轉操作”購債未能奏效,下一步將是明確的殖利率曲線控制。在此情況下,央行承諾無限量購買政府債務,以將長期殖利率維持在設置的上限之下。1942至1951年《財政部-美聯儲協議》期間,美聯儲曾將長期國債殖利率上限設為2.5%,以援助二戰及戰後經濟復甦籌集資金。日本央行2016至2024年期間亦採取此政策變體。 透過人為壓低利率,殖利率曲線控制緩解了財政赤字的政治壓力。但該政策僅在投資者不擔心最終收到因通脹貶值的美元償付時才有效。一旦信心動搖,原意望壓低利率的購債反而會助長本意要掩蓋的通脹。 喬治梅森大學梅卡圖斯中心高級研究員維羅妮克·德·魯吉表示,歸根究底,解決債務問題的唯一途徑是削減支出。“國會需要進行財政調整,也就是實施緊縮政策。美聯儲無法獨自完成這項任務。” 分道揚鑣 Capital Economics首席經濟顧問約翰·希金斯指出,自二戰以來,美國僅有兩次顯著降低了債務與GDP比率,而每次債券持有者境遇大相逕庭。戰後,債務佔GDP比率由1946年約106%降至1974年23%,而10年期國債殖利率則由2.2%升至7.5%。 1990年代,債務佔GDP比率由48%降至32%,殖利率亦隨之下降。 究竟什麼造成差異?戰後,受限的借貸成本及相對較高的通脹率推動了名義經濟增長,其增速超過國債殖利率,在無需嚴格財政紀律下降低債務率。而1990年代則利率略高於經濟增長率,因此支出控制和財政收入增長發揮關鍵作用。 當前選項仍循兩條路:一是隨著殖利率下降的緊縮政策,二是金融壓制與通脹並存——即使債務率改善,殖利率仍上升。如今,強制性支出在預算中的比例高於1990年代,國會既不願增稅也不願削減支出。因此,希金斯認為風險“傾向於”通脹路徑,這將損害債券持有人的利益。 美國債務及利率成本 https://tmsnrt.rs/4xRqWot (為便利非英文母語者,路透將其報導自動翻譯為數種其他語言。由於自動翻譯可能有誤、未必含所需語境,路透不保證翻譯文本準確性,僅為便利讀者提供。)

路透社•2026/10/05 10:11

「高美債收益率+強美元」考驗新興市場

大摩認為,美國國債收益率累計上升近90個基點,再加上美元走強,已將新興市場對外部衝擊的敏感度從25%推升至55%-60%的歷史高位。目前主權利差約為200個基點,估值緩衝已耗盡,本地貨幣債券資金流入與回報背離程度創下自2013年以來的新高。基準預測是回報低迷,而非無序拋售,重點對沖南非蘭特和墨西哥比索;巴西大選結果或成關鍵變數。

华尔街见闻•2026/10/05 06:31