

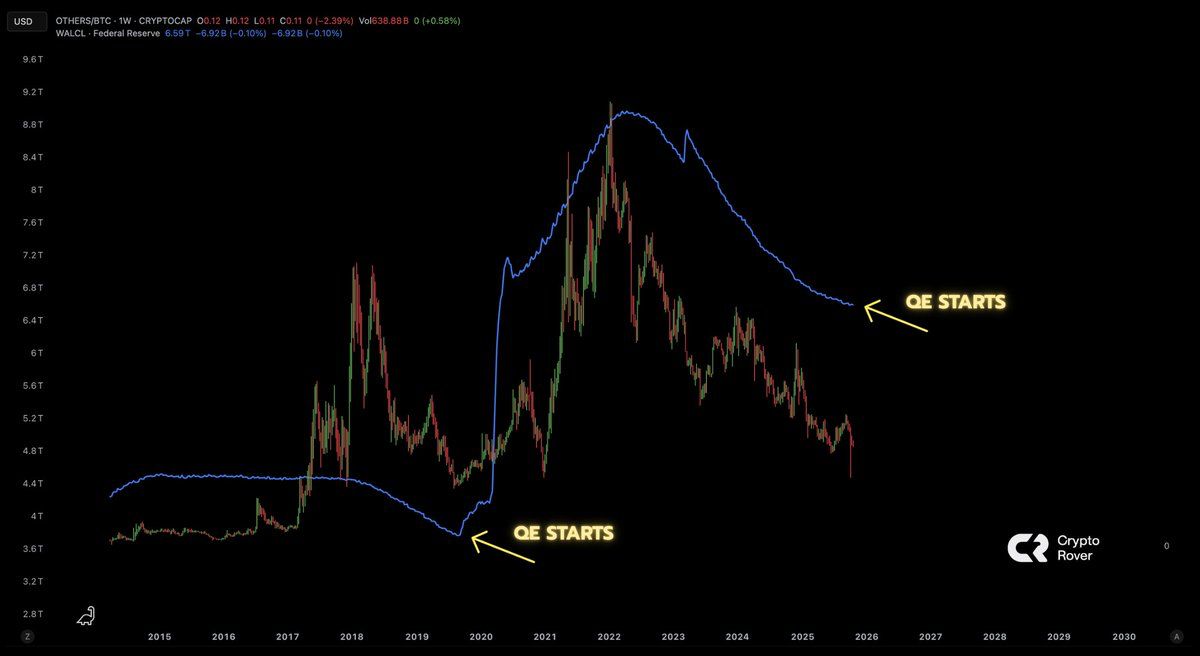
- 分析師認為,目前聯準會可能轉向的情況,與2019年8月停止量化緊縮(QT)後引發2021年altseason的情形有相似之處。
- 預期QT結束加上預期的降息,可能為山寨幣注入大量流動性。
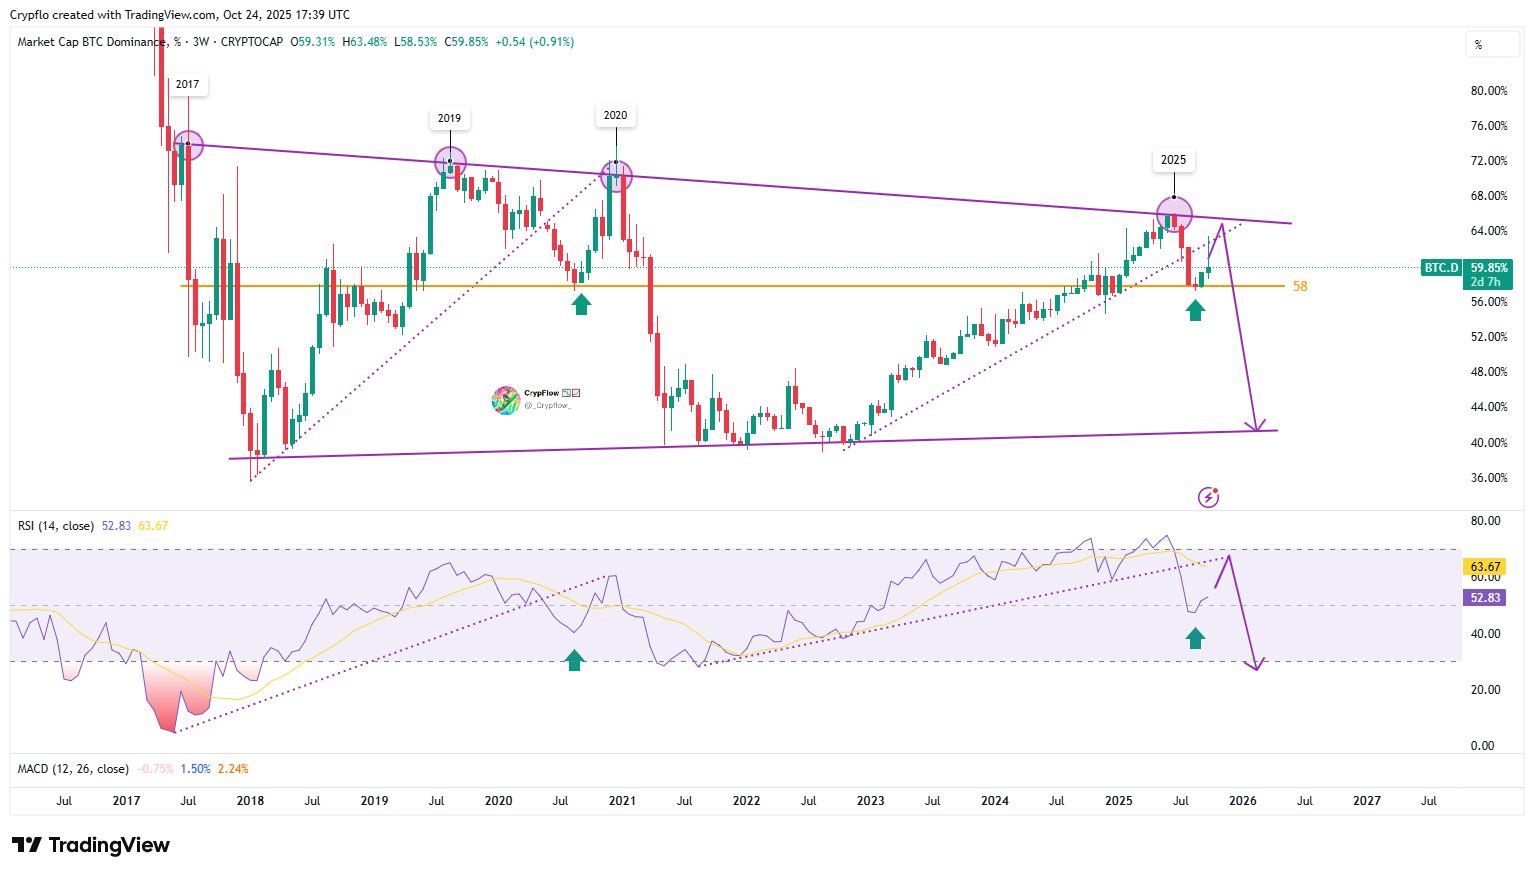
- 比特幣主導率圖表顯示潛在的下破,這是一個經典的技術信號,有利於山寨幣。
隨著市場參與者關注即將到來的聯準會政策轉向,有關潛在altseason的討論正迅速升溫,這與2021年以Ethereum(ETH)為首的山寨幣爆發行情前的條件高度相似。
市場分析師Crypto Rover將預期下週開始的量化寬鬆(QE)與2019-2021年的事件進行了類比。2019年8月聯準會結束資產負債表縮減後,OTHERS/BTC交易對出現市場反轉,隨後幾個月山寨幣市場大幅爆發。
相關閱讀: CPI數據公布與CZ獲赦後,全面altseason即將來臨?
 Source: X
山寨幣有望於下週FOMC會議後上漲的原因
聯準會10月及12月即將降息,流動性激增
隨著下週量化緊縮結束,全球貨幣供應預計將大幅增長。過去兩年,全球貨幣供應持續上升,這一趨勢受到地緣政治不穩定以及由BRICS運動推動的去美元化影響。
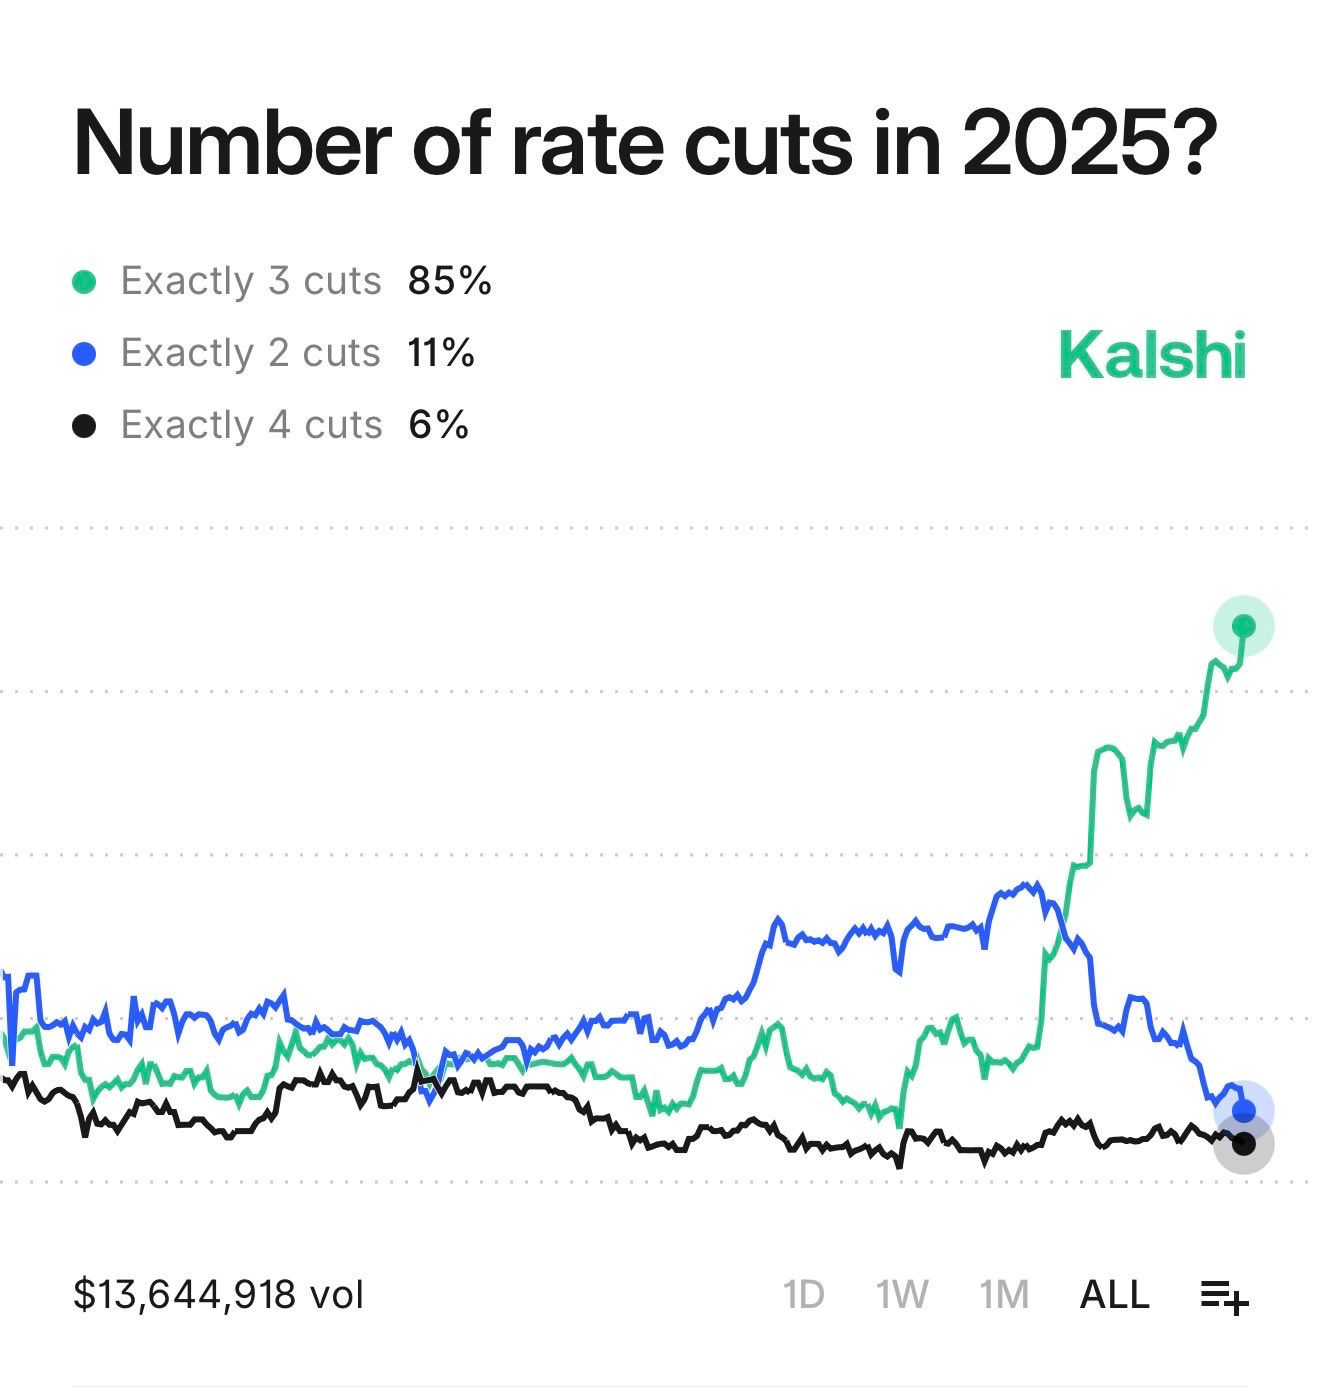
預期聯準會QE的啟動將與2025年第二次降息同時發生,Kalshi和Polymarket的交易者預測10月和12月將各降息25個基點。
 Source: Kalshi
值得注意的是,聯準會總資產佔名義GDP的比例已降至21.6%,為2020年第四季以來最低。具體來說,聯準會總資產在此期間減少了約2.37兆美元,目前約為6.60兆美元,為2020年4月以來最低。
技術信號閃現:比特幣主導率下破是否確認altseason?
除了宏觀面,幣圈本身也出現了關鍵技術信號。比特幣主導率——即比特幣市值佔加密貨幣總市值的比例——在過去兩年大部分時間裡持續上升,因為機構資金偏好BTC。
 Source: X
然而,近期圖表分析顯示這一主導率趨勢可能正在瓦解。技術分析師指出,比特幣主導率有可能跌破一條多年來持續上升的支撐線。若確認下破,這通常是資金從比特幣大舉流向山寨幣(altseason)前的經典信號。
 Source: X
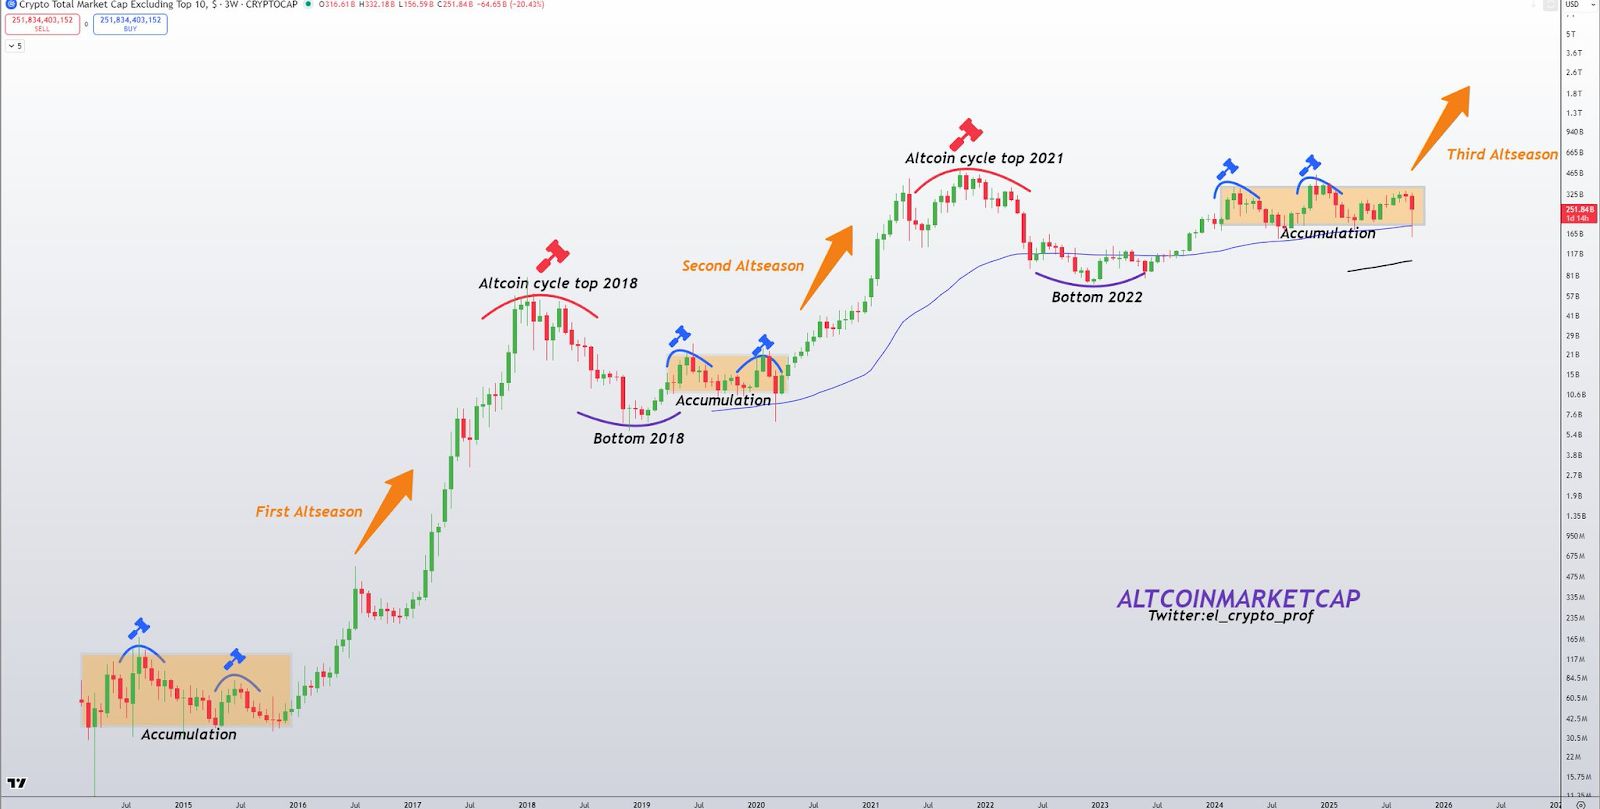
據報導,總山寨幣市值圖表顯示出與過去主要牛市週期前類似的分形結構,暗示市場結構本身已蓄勢待發,可能迎來爆發性行情。
反方觀點:牛市頂部已現?(Ali Martinez)
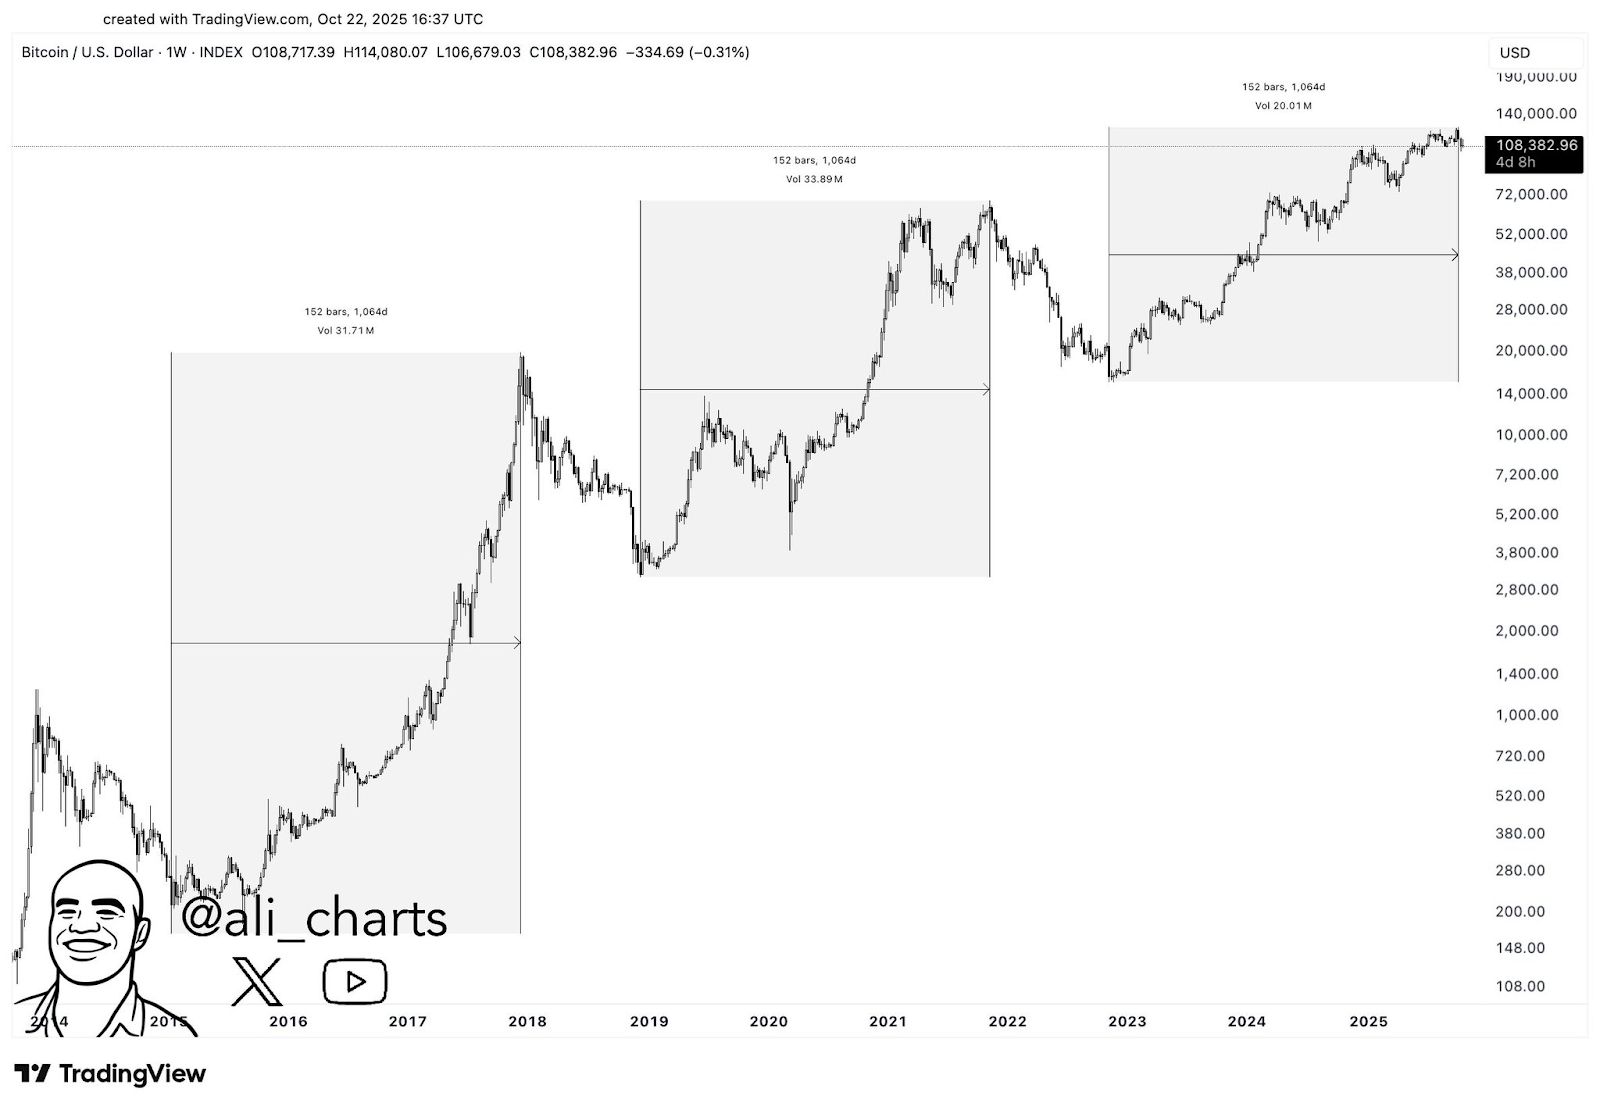 Source: X
同時,加密分析師Ali Martinez警告,牛市週期可能已經結束。該分析師指出,在過去兩輪牛市中,比特幣價格均在熊市底部後第1,064天觸及牛市頂部。
自BTC價格於2022年11月觸底至其約126,220美元的歷史新高,剛好歷時1,064天。因此,未來幾週及幾個月內加密貨幣市場下行的可能性不能完全排除。
相關閱讀: 2025年10月altseason展望:BTC主導率回落,ETF與降息成轉折點



