
馬斯克的下一個目標:太空 AI 衛星?

馬斯克暗示將啟動一項名為「Galaxy Mind」的新計劃,旨在整合 SpaceX、特斯拉和 xAI 三大公司的核心能力,向深空部署由太陽能驅動的 AI 衛星。
馬斯克暗示將啟動一項名為「銀河之心」(Galaxy Mind)的新計劃,旨在整合 SpaceX、特斯拉和 xAI 三大公司的核心能力,向深空部署由太陽能驅動的 AI 衛星。
撰文:龍玥
來源:Wallstreetcn
Elon Musk 商業帝國的下一個宏大目標可能是將人工智能帶入深空(Deep Space)。
最新的信號來自馬斯克近期與投資者 Nikhil Kamath 的一場訪談。馬斯克暗示未來或整合 SpaceX、特斯拉和 xAI 的核心技術,以在深空部署由太陽能驅動的人工智能衛星。
馬斯克在訪談中明確表示,他看到 SpaceX、特斯拉和 xAI 之間正出現「日益增強的融合」。他認為,未來的關鍵在於太陽能驅動的 AI 衛星,而要大規模利用太陽的能量,就必須進入深空。
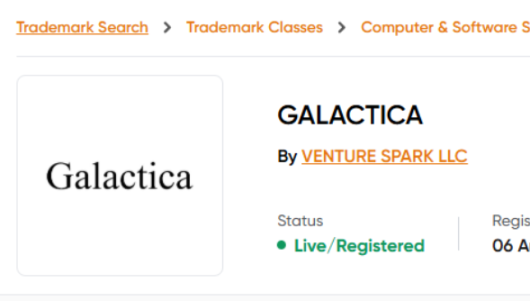
馬斯克隨後在社交平台 X 上似乎確認了這一融合構想的名稱——「銀河之心」(Galaxy Mind),一個旨在利用太陽能為地球軌道以外的 AI 運算提供動力的平台。根據已發現的商標文件,一個名為「Galactica」的實體也已註冊。
對於市場而言,這一願景不僅是技術上的大膽探索,更代表著一種潛在的商業模式。它旨在將特斯拉的能源技術、SpaceX 的發射能力和 xAI 的前沿模型打包成一個全新的太空 AI 解決方案,可能開闢一個由協同效應驅動的巨大增長空間。
特斯拉 +Space X+xAI=太空 AI 顛覆一切?
馬斯克的核心構想在於,未來的大規模人工智能運算將依賴於太空中的太陽能。他在訪談中指出:「如果你要利用太陽能量中不可忽視的一部分,你必須轉向深空中的太陽能 AI 衛星。」他認為,這正是特斯拉、SpaceX 和 xAI 專業技術的「匯合點」。
具體而言,這一藍圖的實現依賴於三家公司明確分工與協作:
- SpaceX:提供成熟的火箭發射與航天器製造能力,負責將 AI 衛星部署到深空軌道。
- 特斯拉:憑藉其在太陽能和電池技術領域的積累,為衛星提供高效、持久的能源解決方案。
- xAI:負責開發能在衛星上大規模運行的前沿人工智能模型。
馬斯克對旗下團隊的工作表示自豪,並補充說:「隨著時間的推移,確實感覺存在某種程度的融合。」
「銀河之心」與「銀河」:新實體的浮現?
「銀河之心」(Galaxy Mind)不僅是一個技術概念,更可能是一個未來的商業實體。根據馬斯克上個月在 X 平台上的表述,該計劃的目標之一是在太空中,乃至其他行星和衛星上,備份人類知識的副本,作為對沖地球文明崩潰風險的手段。
市場觀察人士已經發現了相關線索。有網絡信息顯示,「Galaxy Mind」和「Galactica」(銀河)的商標已被提交申請。其中,「Galactica」的申請文件甚至包含一個正式的標誌。儘管馬斯克在公開場合更多提及「Galaxy Mind」,但商標文件暗示,「Galactica」可能成為該計劃最終的正式公司名稱。
協同效應背後的商業邏輯
馬斯克這一最新動向,延續了其一貫的商業策略,即在其投資組合中尋找並最大化協同效應。這並非憑空設想,而是建立在各公司已有的堅實基礎之上。
特斯拉的能源部門已在高效太陽能電池板和儲能系統領域取得領先;SpaceX 通過其「星鏈」(Starlink)網絡,徹底改變了商業航天和衛星部署的格局;與此同時,xAI 正在全力構建具備規模化運營能力的大型語言模型,馬斯克近期甚至預測其 Grok 5 模型實現通用人工智能(AGI)能力的機率為「10% 且在上升中」。
從投資者角度看,這一融合計劃是將成熟技術進行重組,以開拓全新市場。它將 SpaceX 的物理運輸能力、特斯拉的能源能力和 xAI 的智能計算能力結合,旨在解決地球能源限制,並為 AI 發展開闢新的物理空間。這一戰略協同,為馬斯克旗下公司的長期增長提供了新的想像空間。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AbbVie逼近歷史高位:Humira之後,新的增長引擎已經接棒?
好萊塢醞釀「影視製作回流」!美國經濟「軟著陸」迎來2491億美元影視激勵藍圖助力
一項研究顯示,聯邦政府對電影及電視製作的激勵措施,至2035年將為美國經濟帶來2,491億美元收入,並新增143,500個全職工作機會。美國電影協會一直與好萊塢工會合作,發起一場爭取國家激勵措施的運動,以更好地與英國及澳洲等市場競爭。

今晚,「鴿派加息」?
美聯儲今晚加息幾乎已成定局,但關鍵在於「加息後會說什麼」。花旗將此次行動定義為「微調」,暗示未來不一定會繼續加息,但警告如果主席沃什沒有給予明確的前瞻指引,將可能引發市場劇烈波動;高盛則直言此次加息缺乏充足經濟基礎,通脹僅屬一次性因素,預計將是一場「無信號加息」。
摩根大通:「開源衝擊」、「AI安全」都不是問題,未來兩年資本支出仍有空間,半導體設備將成「新瓶頸」
摩根大通認為,開源模型並非威脅、監管擾動屬於短期現象、雲廠商槓桿仍然偏低——算力投資基本面並未改變。其預測七大科技巨頭資本支出將從2025年的4430億美元飆升至2027年的1.577萬億美元,半導體設備將成為供應鏈最核心瓶頸,晶圓代工與先進封裝將迎來新一輪漲價周期。
加密貨幣價格
更多


