
BTC市場脈動:第2週

概覽
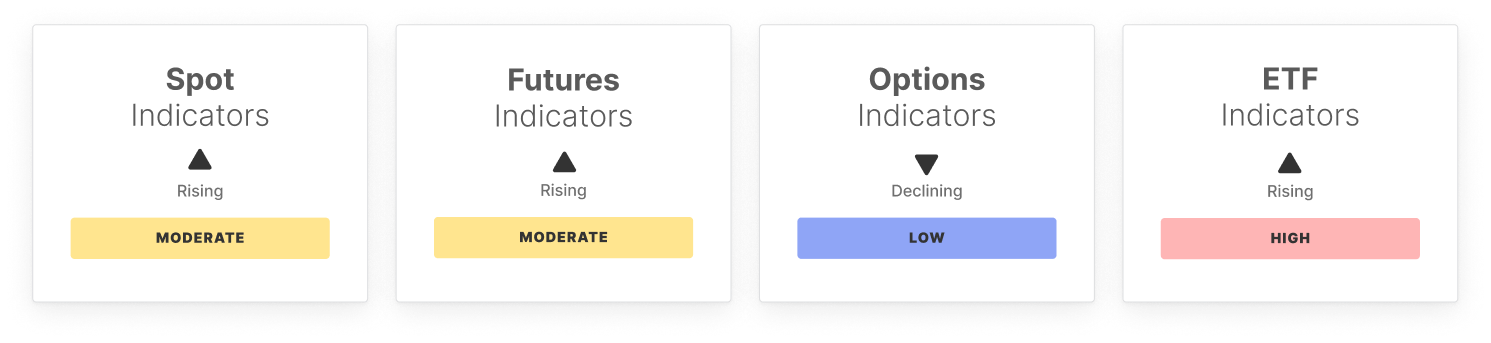
動能狀況已開始回升,RSI反彈至中性偏上的區間,顯示上行動能重新積聚。現貨市場行為顯示賣方壓力顯著減緩,現貨成交量也適度擴大,反映流動性改善,且尚未出現投機過度的跡象。
衍生品市場正在以可控的方式重建倉位。期貨未平倉合約略有上升,同時多頭資金費率壓力明顯降溫,反映多頭槓桿呈現溫和調整而非斷崖式減倉。永續合約市場已明確重回淨買方主導,突顯方向性信心重新出現及早期累積行為。選擇權市場則大幅去風險,未平倉量急劇收縮,波動率價差推升至統計上軌以上,顯示不確定性升高且短期波動預期提高。
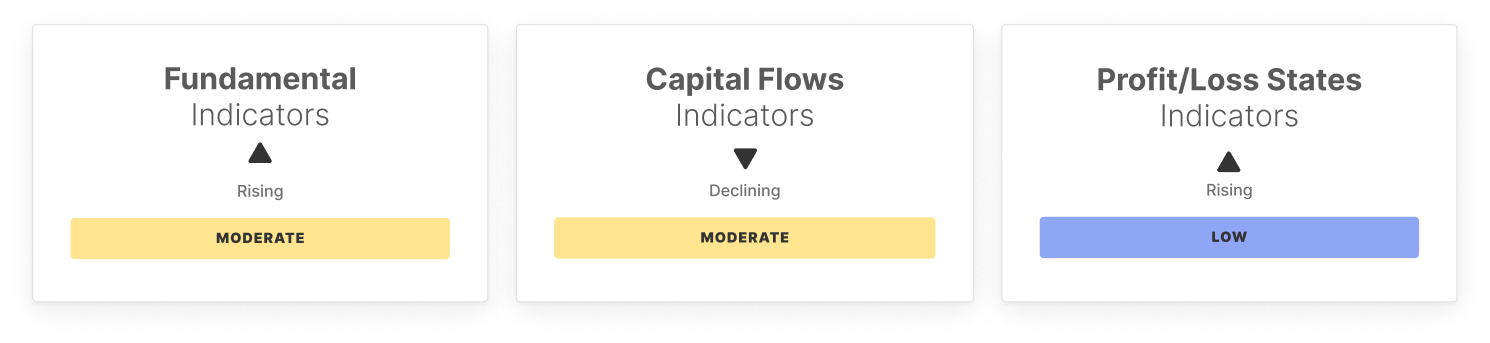
美國現貨etf資金流轉為淨流入,成交量上升與高企的MVRV指標顯示機構需求回升,但也帶來傳統金融參與者短期獲利了結的風險上升。鏈上基本面表現仍然複雜。網絡活動有所改善,活躍地址與轉帳量擴大,但交易手續費壓力仍低,說明擁堵尚未回歸。然而,實現資本增長仍深度為負,反映持續的資本淨流出與結構性需求低迷。供應動態仍偏向短期持有者,熱錢占比接近週期高點,令市場對短期價格波動更加敏感。
獲利能力指標持續緩步復甦。愈來愈多供應已重回盈利,未實現虧損減緩,實現虧損壓力大幅下降,顯示持有者信心正在緩慢改善。
總結來看,bitcoin正從修正階段過渡到脆弱的盤整格局。雖然參與度與機構資金流有所改善,但鏈上結構性需求依然疲弱,導致市場在試圖築底過程中對波動性與獲利回吐風險格外敏感。
鏈外指標
鏈上指標
別錯過!
智慧市場情報,直送你的信箱。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
高盛:別等中期選舉,「金髮姑娘」行情或提前點燃美股年末行情
高盛認為,市場已過度定價滯脹與高收益率風險,關稅效應減弱、能源或將迎來通縮,AI消費化降低成本將推動通脹回落;增長雖然放緩但核心盈利依然強勁,央行鷹派政策空間受限。「金髮姑娘」情境下,AI FOMO再度升溫,無需等待中期選舉,「金髮姑娘」行情或將提前燃點美股年底行情。
三季報在即,三星電子和海力士面臨「極高預期」,考驗「全球AI交易」
AI浪潮推動全球半導體「超級週期」,三星與SK Hynix第三季合併營業利潤或將逼近190兆韓元歷史紀錄。HBM4爭奪戰進入白熱化階段,智能體AI將記憶體頻寬需求推升十倍,記憶體正成為AI數據中心真正的「血液」。兩份即將出爐的財報,將決定這場繁榮究竟是曇花一現,還是能帶來重塑科技基礎建設的結構性變革。

Meta AI主管Alexandr Wang:為何我要做Muse
Muse上線12天狂攬280萬下載,超越ChatGPT同期表現,單日創下26.4萬次美國紀錄——Meta市值隨之暴增2340億美元。這背後,是首席AI官Alexandr Wang那封談論「人類渴望」的公開信,以及扎克伯格當年那筆曾被嘲笑為「瘋狂」的143億美元收購:如今看來,這或許是矽谷史上最划算的一筆人才收購。
瑞銀:維持特斯拉 (TSLA.US)「中性」評級 目標價385美元 AI敘事主導股價定價邏輯
瑞銀預測,特斯拉 2026 年第三季度(3Q26)全球交付量約為 47.0 萬輛,年減 5%,季減 1%。
加密貨幣價格
更多


