
摩根士丹利研究報告:為什麼「美國數據」可能被誤讀?重新評估泡泡瑪特的全球 IP 平台價值

2026 年1月5日,摩根士丹利發佈了一份關於 Pop Mart International Group(9992.HK) 的重要研報。
這份報告的核心判斷並不複雜,卻很有代表性——市場過度聚焦美國與 Labubu,反而低估了泡泡瑪特作為「全球 IP 平台」的整體成長性。
這篇文章,我分三層來拆解摩根士丹利的邏輯。
一、市場在擔心什麼?
——美國數據與 Labubu「單點風險」
過去一個季度,泡泡瑪特股價波動與北美高頻銷售數據高度相關。
市場主流擔憂集中在兩點:
北美 2025 年銷售被下修至人民幣 60 億左右
Labubu 在美國的熱度是否已經「見頂」
摩根士丹利明確指出:
市場正在把三季度的異常高點,機械性外推出趨勢性下行。
他們的判斷是:
2025 年北美銷售更合理的水平在約人民幣 71 億元
四季度並非需求塌陷,而是三季度線上預售帶來的高基數效應
四季度真正的增量來自非 Labubu 產品 + 線下渠道
換句話說,數據的「降速」被誤讀成了「衰退」。
二、被忽視的關鍵變量
——線下回歸 + IP 廣度
摩根士丹利認為,北美市場正在發生一個被忽視但非常重要的變化:
1️⃣ 線上 → 線下,並非壞事
北美線上銷售一度佔比 60%–70%,高度集中在 Labubu
四季度開始,線下銷售環比明顯回升
單店年化產出約 4,500–5,000 萬人民幣,投資回收期僅 1–2 個月
在線下場景中:
IP 結構更分散
用戶停留時間更長
更利於「發現型消費」和交叉購買
這正是泡泡瑪特在中國和亞太反覆驗證過的路徑。
2️⃣ Labubu ≠ 泡泡瑪特全部
一個非常關鍵的數據是:
2025 年約 200 個新品中,Labubu 只有約 10 個
非 Labubu IP 在 2025 年上半年同比增長 131%
摩根士丹利預計下半年仍有 ~120% 增長
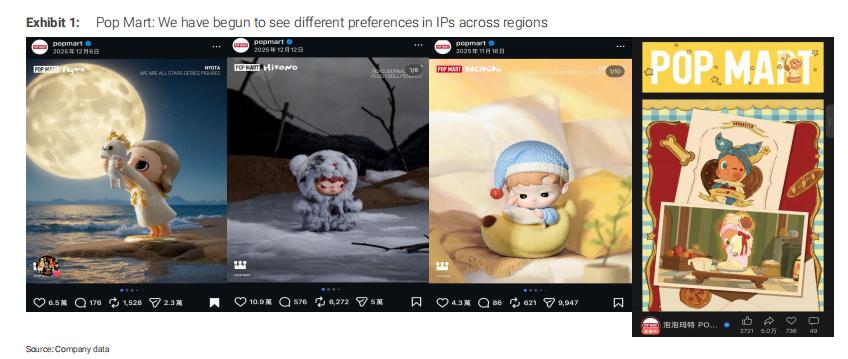
更重要的是,不同地區正在形成差異化 IP 偏好:
中國:Twinkle Twinkle
海外:Hirono、Hacipupu、Nyota 等
這意味著,泡泡瑪特並不是「押注單一角色」,而是在經營一個多 IP、跨區域的組合池。
三、真正的定價錯誤在哪裡?
——市場低估了「集團動能」
摩根士丹利認為,當前股價的問題不在於短期數據,而在於估值錨點選錯了變量。
當前市場共識:
2026 年盈利約 153 億人民幣以下
假設 2026–2027 年盈利增速明顯放緩
而摩根士丹利的判斷是:
2026 年集團收入 約 480 億人民幣(+26%)
淨利潤 約 154 億人民幣
若 2026 年實現每季度 5%–10% 的環比增長,當前預測仍偏保守
在股價約 HK$200 的情況下:
對應 2026 年約 16 倍 PE
若集團動能兌現,估值存在明顯重定價空間
我的理解:
這份報告裡,我認為最重要的一句話其實是:
2026 年,市場的討論將從「美國 + Labubu」,升級為「泡泡瑪特整體動能」。
泡泡瑪特真正的護城河,不是某一個爆款,而是:
IP 自有化
DTC 全鏈路控制
快速迭代的產品飛輪
線下場景帶來的用戶沉澱
這使它更像一個IP 營運平台,而不是傳統意義上的玩具公司。
如果你只盯著 Labubu,那麼這家公司永遠「貴」;
如果你把它放在全球 Kidult 消費結構升級的框架下,它反而還在早期。
當然,這依然是一門對產品力、審美與營運極度敏感的生意,波動不會小。
但至少從 2026 年的定價邏輯看,市場可能還沒完全跟上它的節奏。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
高盛:別等中期選舉,「金髮姑娘」行情或提前點燃美股年末行情
高盛認為,市場已過度定價滯脹與高收益率風險,關稅效應減弱、能源或將迎來通縮,AI消費化降低成本將推動通脹回落;增長雖然放緩但核心盈利依然強勁,央行鷹派政策空間受限。「金髮姑娘」情境下,AI FOMO再度升溫,無需等待中期選舉,「金髮姑娘」行情或將提前燃點美股年底行情。
三季報在即,三星電子和海力士面臨「極高預期」,考驗「全球AI交易」
AI浪潮推動全球半導體「超級週期」,三星與SK Hynix第三季合併營業利潤或將逼近190兆韓元歷史紀錄。HBM4爭奪戰進入白熱化階段,智能體AI將記憶體頻寬需求推升十倍,記憶體正成為AI數據中心真正的「血液」。兩份即將出爐的財報,將決定這場繁榮究竟是曇花一現,還是能帶來重塑科技基礎建設的結構性變革。

Meta AI主管Alexandr Wang:為何我要做Muse
Muse上線12天狂攬280萬下載,超越ChatGPT同期表現,單日創下26.4萬次美國紀錄——Meta市值隨之暴增2340億美元。這背後,是首席AI官Alexandr Wang那封談論「人類渴望」的公開信,以及扎克伯格當年那筆曾被嘲笑為「瘋狂」的143億美元收購:如今看來,這或許是矽谷史上最划算的一筆人才收購。
瑞銀:維持特斯拉 (TSLA.US)「中性」評級 目標價385美元 AI敘事主導股價定價邏輯
瑞銀預測,特斯拉 2026 年第三季度(3Q26)全球交付量約為 47.0 萬輛,年減 5%,季減 1%。
加密貨幣價格
更多


