
瑞郎:避險光環褪色之後

全球「最強貨幣」瑞郎,最近遇到了一點麻煩。
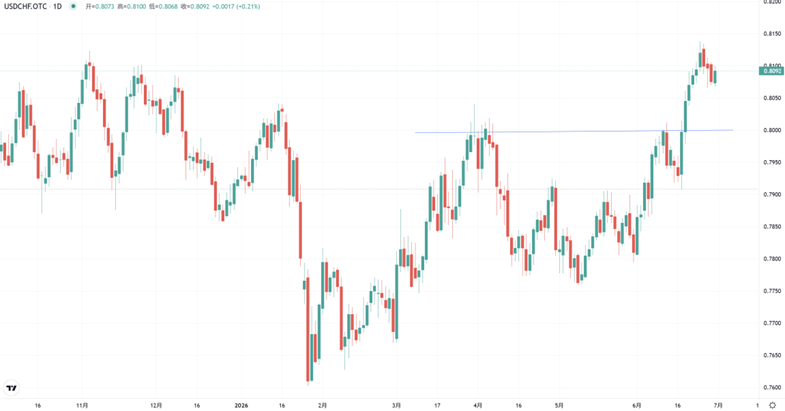
今年1月,USDCHF一度跌至0.78以下,創下11年新低,當時中東戰火連天,全球避險資金瘋狂湧入瑞郎。瑞士央行面對的不是通脹也不是增長,而是一種「幸福的煩惱」:本幣太強。
但進入6月,風雲突變。6月18日當天,USDCHF強勢突破0.80整數關口,最高觸及0.8016,之後在0.80-0.81區間震盪整理。短短五個月,瑞郎對美元已貶值近3%。
近期USDCHF走勢
發生了什麼?筆者認為有三點核心驅動:
一是避險需求體系性退潮。美伊戰爭、霍爾木茲海峽封鎖、油價飆升,這些都將資金趕進瑞郎這個「終極避風港」。但隨著4月的停火協議落地、霍爾木茲海峽重新開放、油價自高點大幅回落,避險邏輯的根基被連根拔起。資金從避險資產撤出,瑞郎首當其衝。
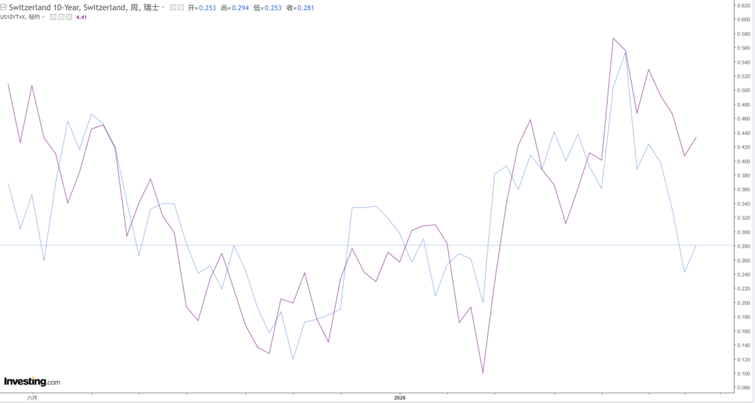
二是利差劣勢愈發凸顯。6月18日,美聯儲維持3.50%-3.75%利率,新主席沃什首次記者會進一步強化了「Higher for Longer」的鷹派預期。同一天,瑞士央行如期維持0%政策利率,美瑞利差高達350基點以上,持有瑞郎的機會成本極高。當避險情緒消退,投機資金自然選擇回流高息貨幣。
10Y瑞士國債(藍)VS 10Y美國國債(紫)
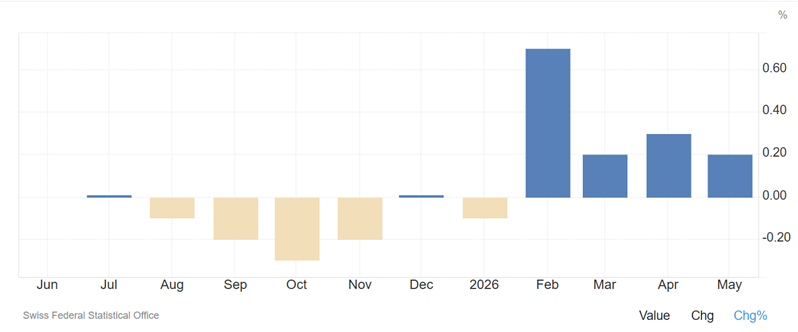
三是瑞士經濟自身的隱憂。5月CPI僅0.2%,通脹水平遠低於央行2%的上限,甚至隱約浮現通縮風險。瑞士央行在6月聲明中將2026-2027年通脹預測均鎖定在0.6%——換言之,央行在可見的未來都沒有升息理由,甚至不排除瑞郎若過度走弱時樂觀其成。GDP增速預期也僅有1%,瑞士這位「優等生」正經歷一段沉悶的低增長期。
瑞士近一年CPI情況
但瑞郎是否就此一路走弱?筆者認為未必。
瑞士央行在6月聲明中罕見強調「必要時將加大匯市干預力度」,市場普遍將0.7780-0.7800視為央行的隱性干預紅線。這是一條「天花板」(從瑞郎角度),也是一條「地板」(從USDCHF角度)。往上看,多家機構給出的短期目標在0.82-0.825區間,若美國經濟數據持續強勁,觸及該水準並非不可能。
中期層面需要警惕,瑞郎的避險屬性從未消失,僅是「休眠」。一旦地緣局勢再度惡化,瑞郎隨時可能再次被資金激活成為避風港。何況瑞士經常賬戶長期順差、政府負債低、政治穩定這些結構性利多並未改變。
對有瑞郎收付需求的企業客戶,筆者建議:目前USDCHF處於年內相對高位,若企業需要購入瑞郎,現在鎖定遠期是一個較有利的窗口;反之如有瑞郎收入需兌換為美元或人民幣,則不必急於一時,可等待更佳匯率水準,或分批結匯以平滑波動。
總結今天的分享:
1、瑞郎近期走弱的核心驅動為避險退潮+美瑞利差350bp以上巨大劣勢+「美鷹瑞鴿」政策分化格局;
2、USDCHF已突破0.80整數關口,短期目標看向0.82-0.825區間,但瑞士央行0.7780-0.7800的隱性干預紅線限制了瑞郎下行空間;
3、瑞郎的避險屬性處於「休眠」而非「消亡」,地緣或衰退風險重燃時隨時可能被激活,企業客戶宜根據自身收付方向擇機鎖定匯率風險。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI算力繁榮遭遇頂流大V質疑:羅斯柴爾德唱空「AI新雲」,「大空頭」警示3萬億美元表外承諾
從數據中心項目經濟性來看,羅斯柴爾德這份研究報告追問的是:GPU租金收入在覆蓋設備折舊、營運支出與融資成本之後,能夠留下多少股東回報。
惠普(HPQ.US)親自給PC行業潑冷水:2027年出貨下滑,「漲出來的收入」還撐得住嗎?
惠普在提交給SEC的文件中預警,2027年PC出貨量將下降至中個位數,並稱這一預測與第三方預測一致,股價盤前一度下跌逾5%。
利率回落金價不漲?揭秘當前核心定價與拐點邏輯

Fitness+ 業務瘦身,1999美元摺疊螢幕與AI戰略挑大樑!蘋果(AAPL.US)醞釀新一輪強勁增長
對未來業績更具分量的催化劑,是摺疊屏帶來的高端產品結構升級,以及蘋果籌劃多年的獨家AI體驗帶來的新一輪iPhone換機需求。
加密貨幣價格
更多


