
Nvidia又被小作文搞?

輝達
上週末SemiAnalysis連發了幾條長文,表示輝達的Kyber NVL144機架遭遇重大延遲,延遲時間可能超過12個月,進一步推遲到2028年出貨。這條消息也引發不少關注,所幸今天輝達沒有受到太多影響,雖然漲幅不高,但至少沒有被狙擊。那麼,這則消息究竟對輝達有什麼影響?輝達所面臨的大風險,真的僅僅來自於供應鏈嗎?一起來聽聽看。
SemiAnalysis表示,卡住Kyber機架的關鍵,是連接GPU的一個PCB中板,也就是輝達在GTC大會上展示過的正交背板。它的作用,是讓運算托盤與交換托盤以90度的方式作板對板直連,以便盡量減少傳統線纜。
這裡我簡單說明一下,首先這個正交背板目前只用於Rubin的旗艦系列Rubin Ultra機架,還沒有用在標準的VR NVL72和NVL144機架,所以它影響更多是旗艦系列節奏。其次正交背板的設計邏輯不複雜,但複雜的是製造工藝和製造精度。舉個例子,比如有144個城市,每個城市間要通過高速公路兩兩互聯,高速公路不僅要設計高效,還要路面平滑,不能有什麼小坑小洼的。設計的目標是讓車輛滿載情況下,依然能以每小時120公里的時速前進。要同時實現連接和高速行駛,難度就非常大了,任何路面瑕疵、車道寬窄或轉彎角度的問題,都可能導致前車減速後車擁擠。
所以,正交背板的難點就在於,它要求極高精度的內部堆疊銅線,還要在高熱量條件下不出錯,圖片頭頂的兩個圓孔,就是水冷液體的進出口,目的是替這個板子降溫,因為溫度一高,材料就會產生變化,導致信號穩定性變差。
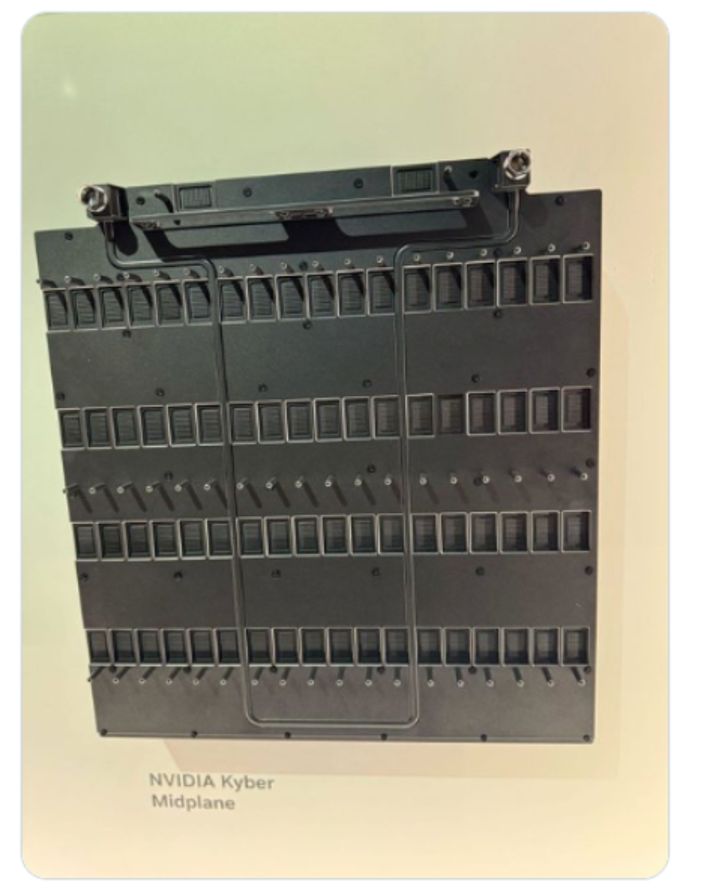
像SemiAnalysis就提到,如果繼續沿用銅線方案,最終機架可能需要超過2萬根線纜,重量將增加三成以上,信號衰減也會變得更明顯。所以正交背板的意義,就是用更複雜的PCB製造,換取更少線纜、更高密度及更低延遲。這就是工程選擇背後的商業邏輯。
Jason在寫這篇文章觀點時,輝達官方發了聲明,表示產品路線圖沒有受影響。但我們就依最悲觀的情境來看,我也不認為這能造成什麼短期影響,而且對中長期的影響也有限。
因為Ultra是旗艦產品,也是最昂貴的,儘管因為硬體效率提升,降低了客戶總擁有成本,但在雲端大廠邊際支出斤斤計較下,在儲存、CPU與自研加速器快速擠壓下,留給通用GPU的比例正持續承壓。
所以即便輝達和上游供應鏈克服了工藝供給問題,我認為旗艦Ultra對輝達的收入貢獻,也難再有兩年前Blackwell Ultra那麼強。
相對來說,如果哪天有消息傳出,Vera Rubin的基礎系列延遲了,那就需要緊張起來,因為基礎標準版才是業績和市佔的大宗。所幸目前只有降配的消息流出,還沒有延遲出貨的消息。
至於為什麼輝達漲不起來也跌不下去?
我認為漲不起來是缺乏估值催化,這和輝達作為防守方,AMD和其他自研加速器作為進攻方的格局有關。跌不下去則是因為有強勁業績支撐,但業績更多是一步步推動股價上行。這種格局自去年Gemini 3開始已經持續了半年左右,而就目前的情況來看,防守與進攻間的平衡,還沒有達到穩態。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
諾和諾德(NVO.US)拋出230億美元管線藍圖,市場卻不買帳!投資者追問「如何逆風翻盤」
在肥胖症市場被禮來公司超越後,諾和諾德公司未能向執行長邁克·杜斯塔爾提出具體的扭虧為盈計劃,令投資者感到失望。該公司承諾未來數年將推出超過五款重磅藥物,並實現超過230億美元的新銷售額,但這次發布會缺乏推動增長的具體細節。

25天四飛在望!Rocket Lab(RKLB.US)火箭發射提速,加速推進「太空AI基建」雄心壯志
又一次任務成功後,Rocket Lab第97枚Electron火箭已就位發射台。此次飛行將是Rocket Lab在25天內的第四次發射,也是其2026年的第18次發射。
奧特曼落榜!OpenAI總裁255億殺進全美富豪前50
AI狂飆背後的「債務黑洞」:未來五年或需1.2萬億美元外部融資
AI狂飆正在製造一個史無前例的「債務黑洞」:美銀測算顯示,2025至2030年間AI數據中心建設總資本支出將高達5萬億美元,僅核心雲巨頭的外部融資需求就達1.2萬億至1.5萬億美元。亞馬遜、Meta 等巨頭自由現金流已告急,英偉達、博通悄然扮演「隱性擔保人」角色——一場重塑全球信貸市場的資本豪賭,已然開局。
加密貨幣價格
更多


