
日本電子元件深度更新:AI訂單轉向利潤兌現,揖斐電擴產、MLCC定價與功率半導體復甦

太長不看
1.產業判斷從「需求確認」進入「利潤兌現」。 高盛預計覆蓋公司FY3/27營業利潤合計2.7031兆日圓,同比增長36%,高於彭博一致預期9%;FY3/28預計3.3604兆日圓,同比增長24%,高於一致預期13%。4—6月業績大機率不差,真正決定股價方向的是管理層能否給出支撐2026年下半年、FY3/28及更長期獲利的訂單、產能和價格證據。
2.揖斐電仍是利潤斜率最陡、驗證要求也最高的公司。 大野新產線利用率、Rubin載板量產、CPU與交換晶片需求,可能推動FY3/27營業利潤增至1025億日圓;但市場還需要確認5000億日圓既定資本支出之外是否繼續擴產,以及FY3/31營業利潤3000億日圓目標有沒有上修空間。
3.MLCC的重點是誰能把供需收緊變成高毛利,全面普漲尚無證據。 村田與太陽誘電都要回答訂單出貨比、交期、2027年長期協議和AI數據中心銷售增速。非日本廠商已經出現調價動作,但兩家公司此前均未規劃漲價,因此本輪更重要的是產品組合、良率和利用率,不能預設一輪全面漲價。
4.類比與功率半導體的復甦開始進入獲利表現。 瑞薩電子要驗證測試機、晶圓代工與自有產能瓶頸能否如期解除,ROHM則要驗證類比與功率產品價格改善、SiC減虧,以及Toshiba相關業務整合是否會被交易成本和商譽攤銷稀釋。
5.估值已經要求公司交出長期證據。 以2026年7月23日股價計算,高盛給予太陽誘電、村田、揖斐電、ROHM和瑞薩電子的目標價上行空間分別為74%、48%、41%、34%和29%。這些數字應該被視為一張驗證清單,而非安全墊:訂單品質、良率、產能爬坡或訂價能力任何一項掉鏈,長期估值都有可能先於當期獲利回落。
目錄加入知識星球,可以查看完整原文報告以及參考研報原文
- 一、這份前瞻新增了什麼
- 二、利潤預測很強,但公司間並不同步
- 三、揖斐電:最強的需求,最高的執行門檻
- 四、MLCC:村田看產品組合,太陽誘電看良率
- 五、瑞薩電子與ROHM:半導體復甦要穿越產能與整合
- 六、 剩餘章節
本輪業績季的驗證核心,是訂單能否穿越產能、良率、價格與成本,最終轉化為可持續的利潤。
一、這份前瞻新增了什麼
上一輪日本電子零組件業績預演已經確認,AI伺服器正在將多層陶瓷電容(MLCC)、ABF封裝載板、硬碟磁頭及高端連接器推入利潤擴張期。那一輪討論重點在於4—6月利潤能否超過公司最初指引;這份2026年7月24日高盛報告再向前推進一步:短期獲利偏強逐漸成為共識,新的分歧是這份獲利能否延續到2027年以後。
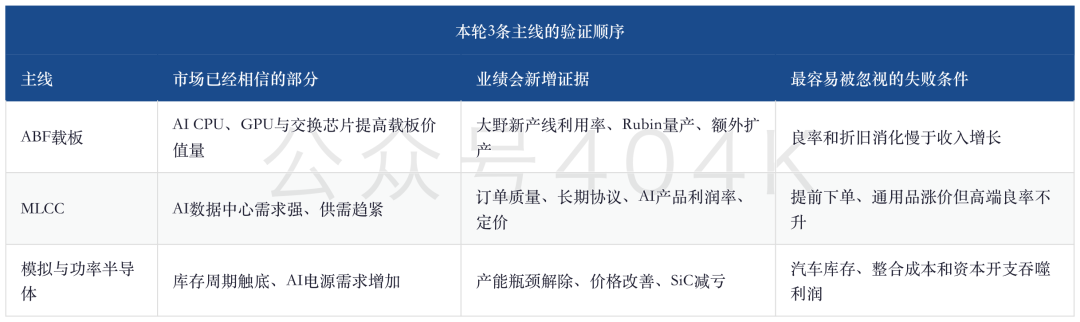
高盛將增量線索集中於三條產業鏈。第一條為ABF載板,觀察產能利用率與新增資本支出;第二條是MLCC,觀察訂單品質、長期協議及定價;第三條為類比與功率半導體,著眼於生產瓶頸解除、價格改善與業務整合。它們共同指向同一問題:AI需求已顯現,但企業最終能留存多少獲利,取決於內部執行。
這也解釋了為什麼本輪不能只看「超預期」。如果訂單來自客戶提前下單鎖產能,出貨會強但後續可能回落;如果收入增長來自低毛利產品,利用率提升未必帶來同等利潤;若漲價僅抵消貴金屬、能源或外包成本,利潤率不會明顯擴張。反之,若訂單出貨比持續高於1、交期拉長但取消率穩定、高階產品占比提升、良率優化且新增產能按計劃爬坡,利潤便有機會穿越短期景氣,拉長獲利週期。
二、利潤預測很強,但公司間並不同步
高盛預計所覆蓋公司FY3/27營業利潤合計2.7031兆日圓,同比增長36%,比彭博一致預期高9%;FY3/28進一步增至3.3604兆日圓,同比增長24%,比一致預期高13%。這顯示賣方模型不再將產業視為單季反彈,而是計入更長的AI數據中心景氣、供需收緊與產品結構優化。
但將總體拆開,利潤彈性並不相同。村田的優勢是高階MLCC規模及組合,太陽誘電的強項是週期彈性,揖斐電以AI封裝載板價值量取勝,瑞薩電子關鍵是產能瓶頸解除,ROHM則同時包含產業復甦與業務重組變數。
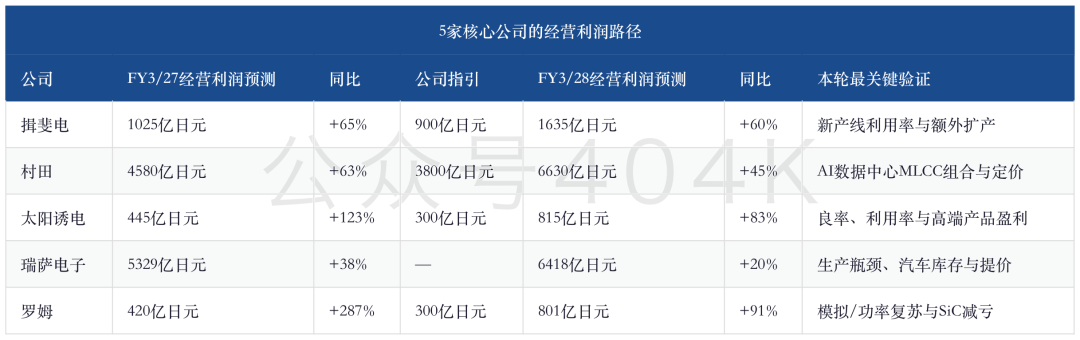
瑞薩電子採用12月財年,上表對應的是FY12/26及FY12/27;高盛使用非通用會計準則營業利潤,而彭博一致預期主要為通用會計準則,兩者不能直接以百分比差異判斷「超預期」。這種會計口徑差異尤其重要:看似巨大的模型空間,部分可能源於定義而非營運變化。
季度節奏同樣值得重視。高盛預計揖斐電4—6月營業利潤207億日圓,隨後逐季升至243億、268億及307億日圓;村田預估為995億、1175億、1260億、1150億日圓;太陽誘電估66億、124億、134億、121億日圓。市場正交易7—12月利潤續升,而不僅僅是一個4—6月數據。若公司只公布一期強勁業績卻說不清後續訂單與產能,股價反應或弱於表面利潤。
三、揖斐電:最強的需求,最高的執行門檻
揖斐電是本報告中最清楚的「產能決定利潤」案例。高盛認為,大野廠新產線於FY3/27下半年利用率可能高於公司保守預期,AI CPU、Rubin平台、交換芯片和新增ASIC客戶共同支撐ABF載板需求。若利用率提前拉升,高固定成本業務的利潤彈性非常大,這也是高盛預期FY3/27營業利潤同比增長65%、FY3/28繼續成長60%的原因。
新增資訊不只有訂單,還在資本支出。公司已確定投入5000億日圓,下一步需回答:這項投資是否足以支撐客戶藍圖,還是必須進一步擴產;若進一步擴產,新增折舊與良率提升會否導致收入先到利潤卻遲到。市場還會追問,FY3/31營業利潤3000億日圓目標是否仍然只是上限,還是已存在上修空間。
產品層面有四大觀察重點。第一,Rubin載板能否如期進入全面量產;第二,Agentic AI是否帶動更強CPU需求;第三,EMIB-T等先進封裝路線是否提升揖斐電單機價值量;第四,網路及兩家ASIC客戶能否分散平台依賴。任何一項單一成立都不足,理想狀態是客戶增長、單機價值提升、利用率走揚與良率改善齊發。
以7月23日18075日圓股價計算,高盛目標價25500日圓,對應41%上行空間;但高盛目標估值相當於FY3/29約40.2倍本益比,現價約28.5倍。該估值不算便宜,要求FY3/29營業利潤達2300億日圓、同比仍增長41%。揖斐電的主要反證為客戶藍圖變化、新產線爬坡過慢、良率不足或折舊高於預期,不用等AI需求消退,利潤成長就可能追不上估值消化速度。
四、MLCC:村田看產品組合,太陽誘電看良率
村田與太陽誘電同屬MLCC景氣擴張期,但兩者驗證邏輯不同。村田需證明高階產品繼續擴張優勢,太陽誘電要證明既可跟隨產業復甦,也能將AI數據中心訂單轉為更高毛利。
村田面臨四大核心議題。首先,訂單出貨比、交期與取消率能否證明需求真實,而非客戶重複下單。其次,客戶是否要求簽署至2027年的長期協議,此將直接反映稀缺程度。再者,AI數據中心MLCC於4—6月、7—9月及下半年的銷售成長與獲利率能否持續提升。最後,非日本供應商已對通用MLCC調價,村田過去雖未考慮漲價,但若高端產能續緊,公司是否會調整價格或訂單管理模式。
村田向上動能並非僅來自MLCC。AI伺服器電源中的中間匯流排轉換器(IBC)、備用電池單元(BBU)電芯等產品,也可能增加單機價值量。真正的限制反倒在於內部資源如何配置:高端設備、材料、工程人員及產線空間該優先供應汽車、消費電子還是AI數據中心。需求強不等於所有訂單都值得接,能否把稀缺資源分配給高毛利產品,決定營業利潤率上限。
太陽誘電的需求方向相近,但驗證門檻更在製造端。高盛預估其FY3/27營業利潤445億日圓,比公司指引高145億日圓;市場需確認這部份差額源自AI數據中心產品組合與良率改善,還是主要來自利用率提升。公司規劃每年產能增加約一成,但若高端MLCC良率與單位獲利未同步提升,更多產量只會帶來更多折舊,不會產生同幅獲利。
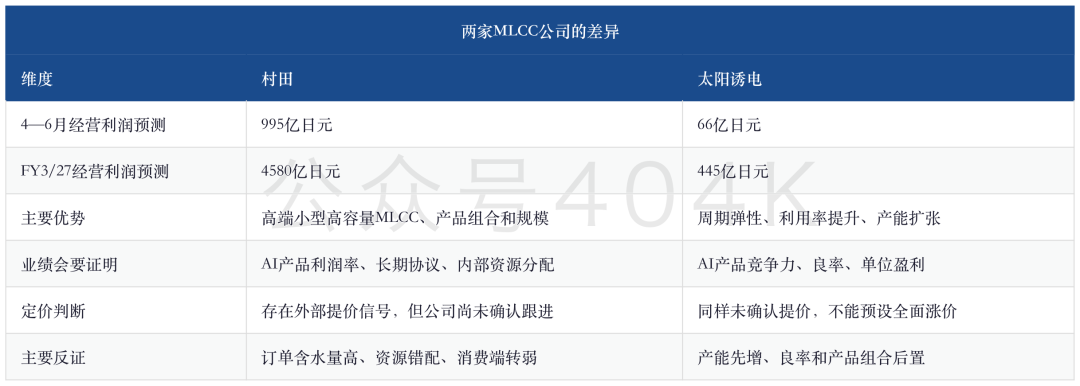
估值已將太陽誘電彈性反映極大。高盛目標價21200日圓,較7月23日股價12155日圓高74%;目標價對應FY3/29約30.8倍本益比,現價約17.7倍。村田目標價12600日圓,較現價8538日圓高48%,目標價對應FY3/29約30倍本益比。兩公司遠期倍數接近,但太陽誘電盈餘基期更低、成長更陡,任何良率或需求偏差都會產生更大預測修正。
五、瑞薩電子與ROHM:半導體復甦要穿越產能與整合
瑞薩電子的機會在於AI數據中心及車用業務需求改善,正好碰上供給瓶頸逐步解除。公司規劃於7—9月增加測試機,隨後提升晶圓代工採購,並在2027年1月提升自有產能。若三步按計劃進行,電源管理IC(PMIC)、記憶體介面及車用產品的收入與毛利率都有望持續提升。
但瑞薩電子最易發生「收入增長,利潤說不清」。時脈元件業務已於2026年7月1日完成出售,須分離處分影響與持續業務利潤;車用業務還需依地區檢查庫存;高盛關注7—12月漲價亦僅屬潛在動作,尚無法預先認列。真正有效證據,包括產量提升、交期正常、毛利率走升、車用庫存未惡化,且調價可覆蓋外包及材料成本。
ROHM則同時押寶產業復甦與企業重組。類比及功率半導體訂單自年初回溫,若供需趨緊推升售價,FY3/27營業利潤420億日圓、FY3/28營業利潤801億日圓路徑可望兌現。AI數據中心需求還有助碳化矽(SiC)業務於FY3/28擺脫虧損,早於市場預期。
問題在於,ROHM利潤表還需承受併購變數。公司正進行Toshiba類比及功率半導體業務盡職調查,交易成本、商譽攤銷、整合集團與協同兌現都影響普通股最終利潤;與三菱電機合作功率半導體亦需明確界線。高盛目標價6500日圓,較7月23日股價4863日圓高34%,但目標價對應FY3/29約24.6倍本益比。若SiC減虧及傳統類比產品復甦落實,估值可消化;若整合成本先到、協同效果後現,營業利潤改善未必能完全反映於淨利。
剩餘30%章節可加入知識星球查閱,完整原文及參考報告原文已發布知識星球,歡迎加入
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
嘉銀科技(JFIN.US)上半年持有5億現金,押注海外市場成破局關鍵
嘉銀科技(JFIN.US)發布2026年上半年財報,期間實現收入14.94億元,毛利6.13億元,毛利率41.03%。

被按軟件股定價的電力設備巨頭?GE Vernova(GEV.US)遭GLJ空襲,Bernstein回擊:不止數據中心,公用事業才是底牌
在經歷週一大跌後,GE Vernova週二止跌企穩,然而,市場圍繞這家電力設備巨頭的爭論卻愈演愈烈。

「AI降速論」擋不住模型巨頭融資狂熱!Astra問世掀起AGI熱議 OpenAI衝擊1.2萬億美元估值
OpenAI正在與投資者進行早期洽談,商討新一輪融資事宜,這將使 ChatGPT 的創建者 OpenAI 的估值超過1.2萬億美元,之後該公司將進行首次公開募股。

白宮施壓難阻鷹派轉向!聯準會升息箭在弦上,沃什與特朗普關係迎大考
美聯儲預計週三將加息25個基點,為2023年以來首次;市場押注概率超過90%,白宮與沃什的關係面臨考驗。

加密貨幣價格
更多


