
7月宏觀數據分析:K型延續

我的新書《跨越自然利率陷阱》已經出版,介紹見這裡、這裡。書中的彩圖見這裡。建議於天貓及京東購買正版。
2026年8月17日下午15:00(UTC+8),國家統計局公佈了7月工業、消費及房地產數據。以下作簡單分析。
一、工業K型延續
規模以上工業增加值同比、累計同比如圖1。7月單月同比為4.5%,累計同比為5.3%,呈現趨勢下行。
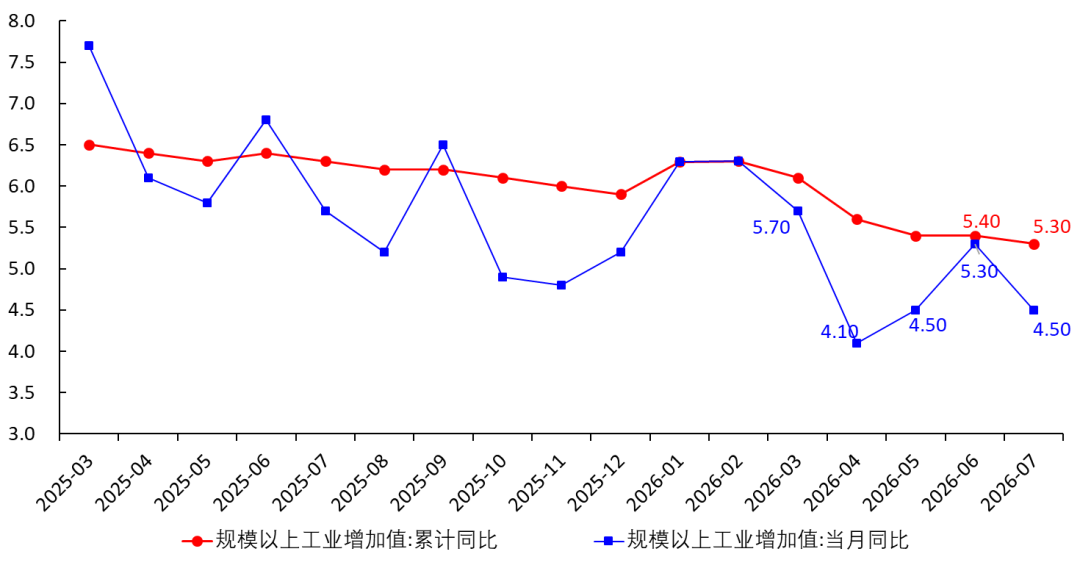
圖1 工業增加值增速
將2021年1月至2026年7月資料做季節調整後見下圖2。季調後7月單月同比4.89%,已連續4個月低於趨勢值(綠線)。也就是說,工業生產偏弱,PPIRM、PPI同比增長速度理應處於下降趨勢(事實也如此)。
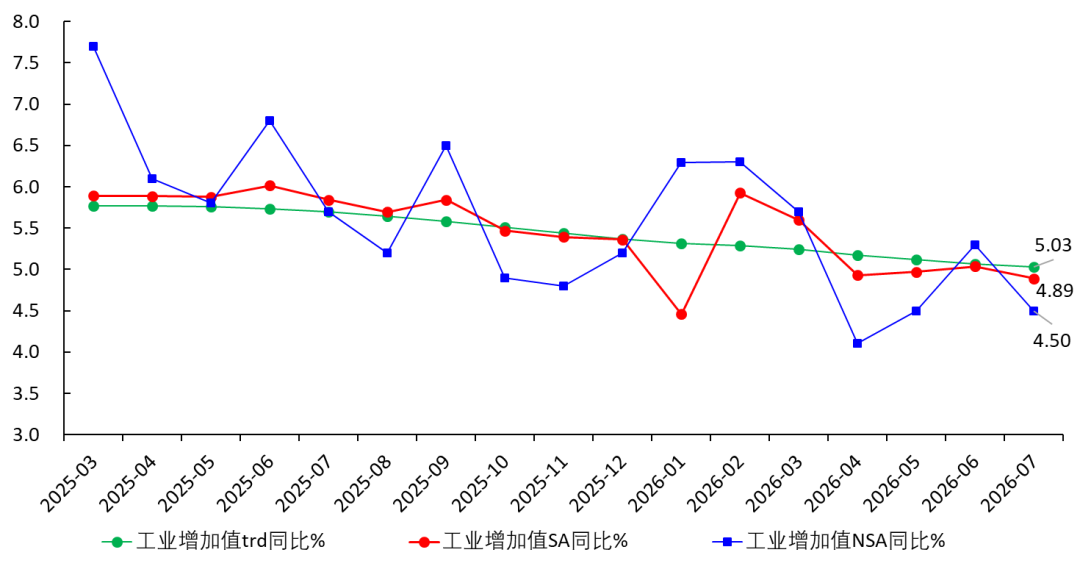
圖2 工業增加值增速季調
在工業增加值增速持續下行的同時,傳統產業增速緩慢,採礦業增速甚至為負(圖3)。不過,裝備製造業增長較快(7月同比12.3%),其中電子、鐵路船舶航空航天、儀器儀表、專用設備等行業皆實現兩位數增長。高技術製造業增加值7月增長16.9%。由此,裝備製造業、高技術製造業與傳統產業形成明顯的K型。未來這些行業越快取代傳統產業成為經濟的支柱,經濟增速及就業則能越早穩住。
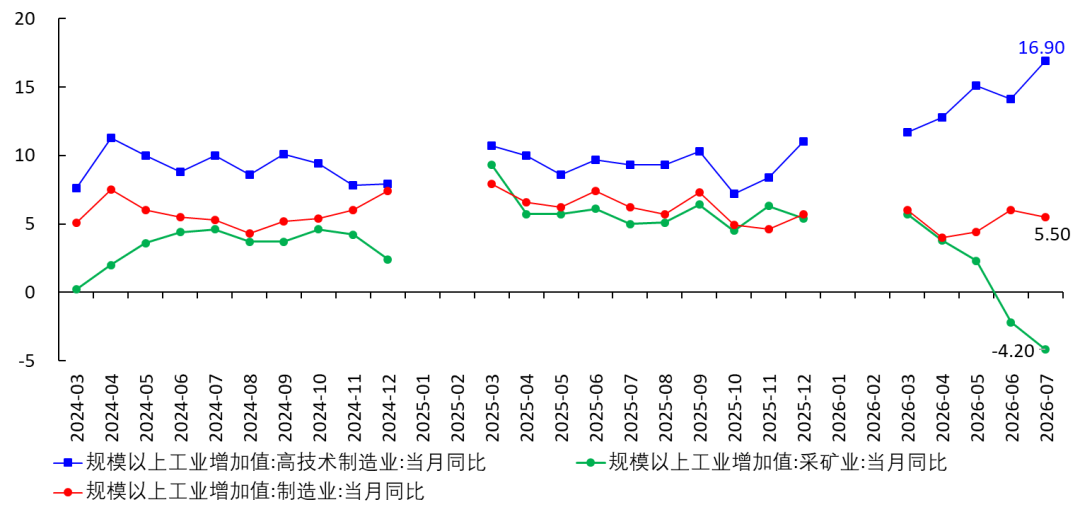
圖3 工業增加值同比呈現K型(%)
二、固定資產投資完成額累計同比
各類固定資產投資完成額累計同比請見下圖,趨勢就像在瑪雅水上樂園邊吃著德芙巧克力邊玩滑水道。
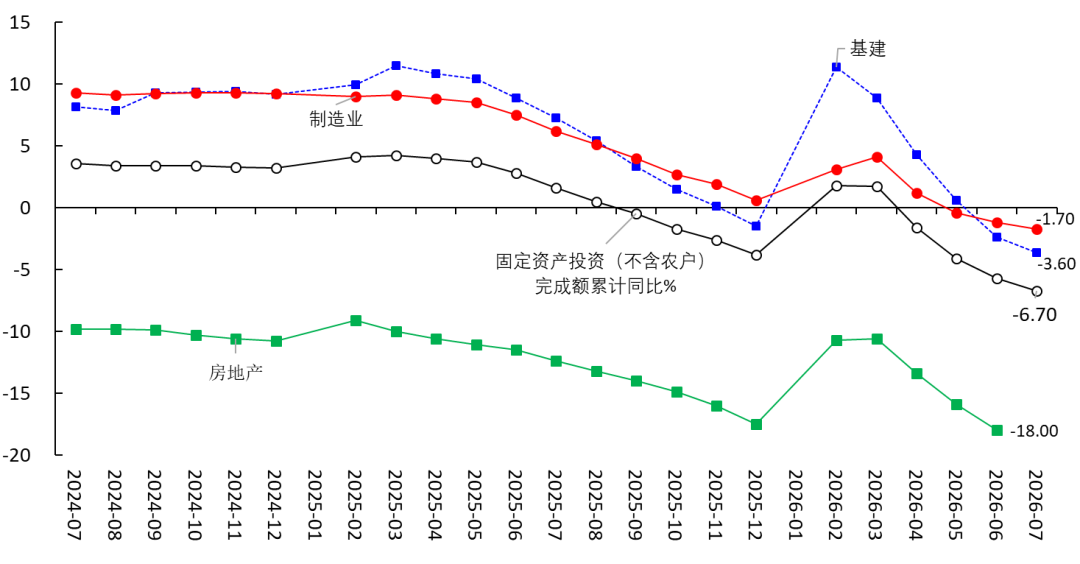
圖4 名義固定資產完成額累計同比(%)
這其實很正常。按我推算,目前自然利率(實物資本的邊際回報率)大約為1.2-1.3%,而企業實際利率(貸款加權平均利率扣除CPI)仍在2%以上。未來隨著CPI同比回到0%附近,實際利率還會逐步上升,即融資成本高於投資回報。
在這種情況下,大多數企業特別是傳統行業進行固定資產投資都不划算,理性選擇就是減少投資,把資金借給資本邊際回報率更高的高新行業去投資。這些道理我在拙作《跨越自然利率陷阱》中已有清楚論述。
也就是說,實際利率偏高,迫使低ROE企業退出市場,促成市場出清;唯有高ROE企業能活下來。換句話說,實際利率偏高加劇K型經濟,客觀上推動了經濟轉型。
三、消費
圖5顯示,7月社會消費品零售總額單月同比0.62%,累計同比1.23%;限額以上單位消費品零售額同比-3.43%,延續下降趨勢。
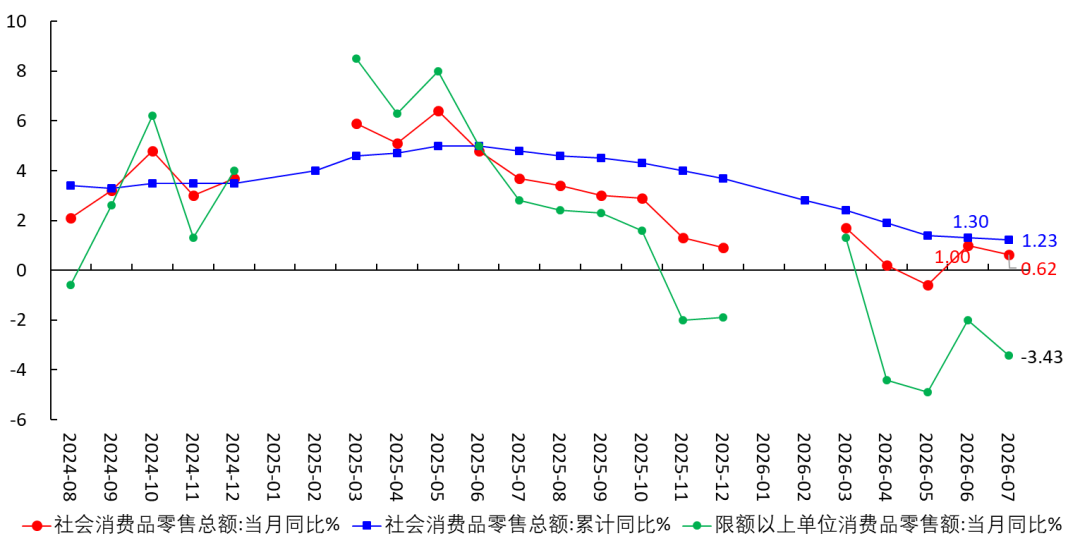
圖5 社會消費品零售總額增速
如果用CPI對名義社消做平減,結果如圖6,即實際增速仍在0附近。
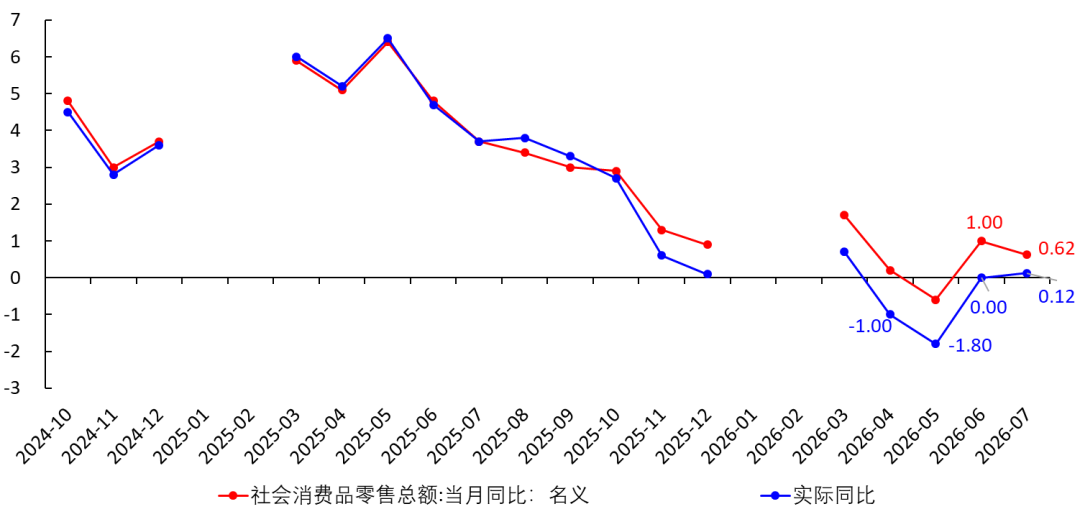
圖6 實際社消增速
如果從社消中剔除汽車的影響,結果如圖7:
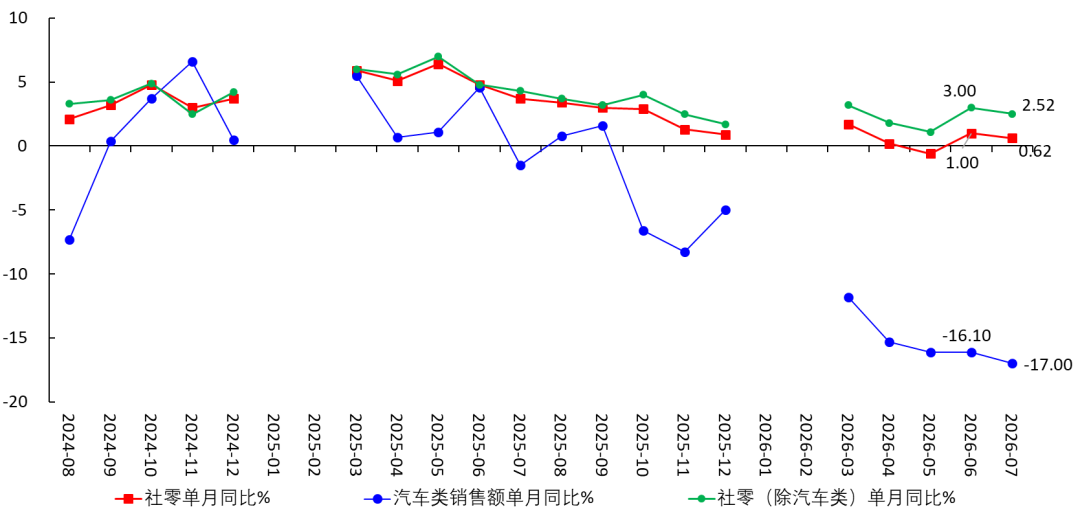
圖7 從社消增速中剔除汽車
圖8展示了主要大類零售額單月增速分類。【1】通訊器材類增速較高,我推測與2025年6、7月基數偏低,以及6、7月準大學生購買手機有關;【2】與房地產相關(如汽車、家電、傢俱、建材裝潢)全為負增長。
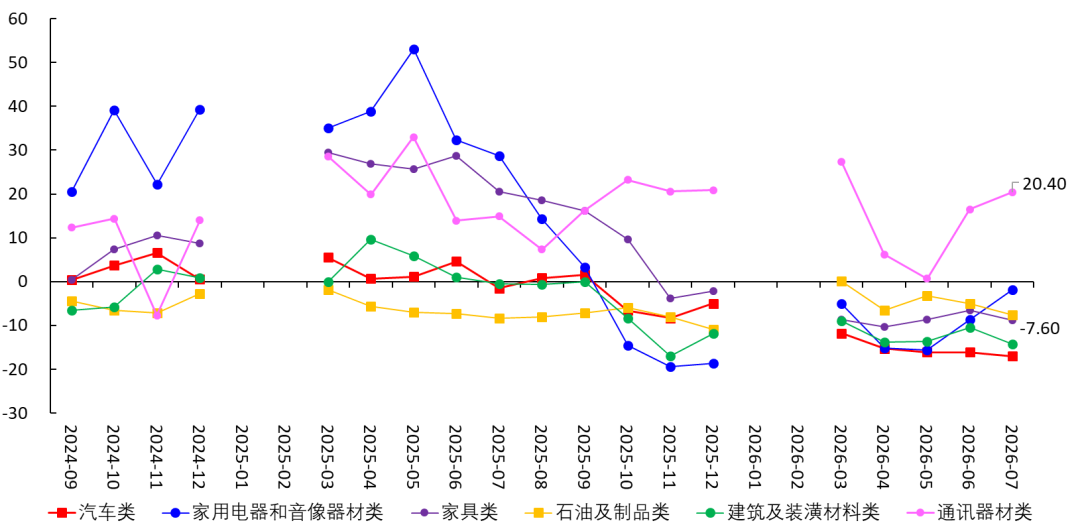
圖8 幾個大類的零售額單月同比
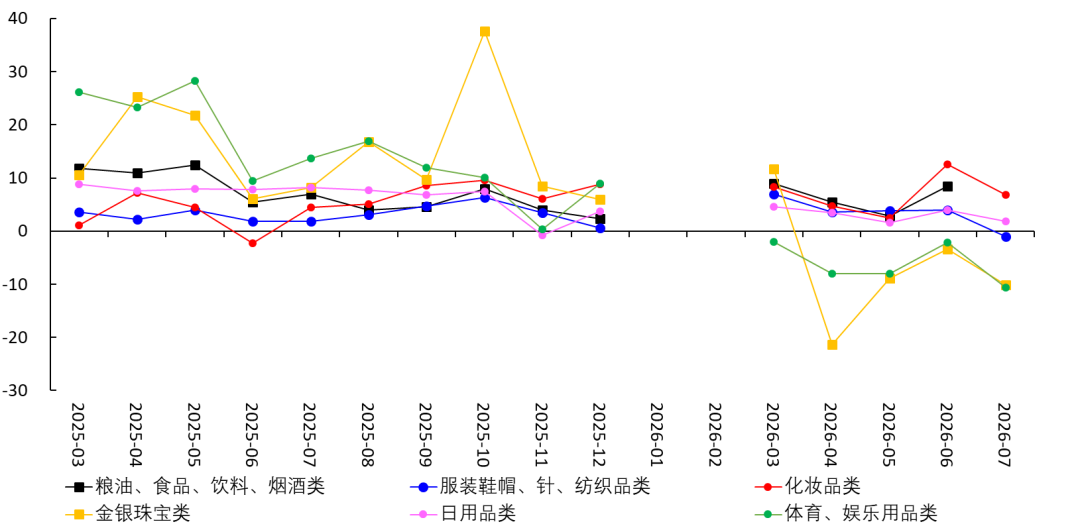
圖9 幾個大類的零售額單月同比
化妝品零售額增速較高,原因可能有二:一是高收入群體消費未降,因此其化妝品消費也未減;二是很多人再苦也不會停止化妝,雖然其他地方減少花費,但對化妝品消費未縮減。
我先前認為,消費增速趨弱,未來CPI將持續下降,重回0%附近。目前正驗證此趨勢。
四、居民部門縮表力度
我在7月17日的文章中建議如下指標衡量居民縮表力度:
縮表力度 = 縮表規模/消費規模 (1)
其中:
縮表規模 = 住戶本外幣(存款餘額-貸款餘額)當期增量 (2)
消費規模 = 當期社會消費品零售總額 (3)
根據已公佈資料,可計算每月縮表力度如表1:
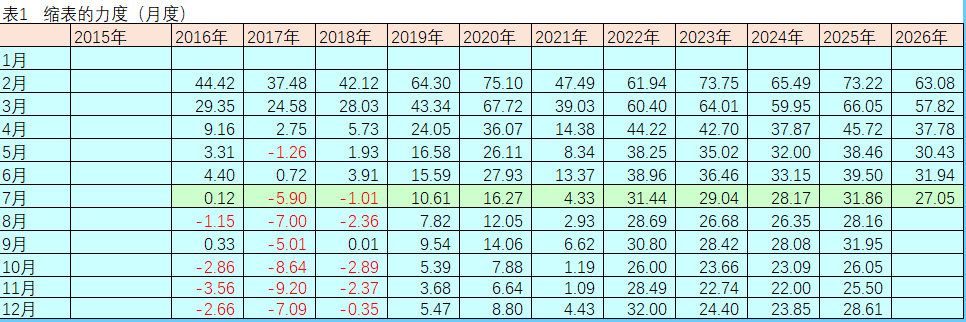
繪圖即為圖10。可見2026年縮表力度曲線緊貼2025年曲線,略低於2025。
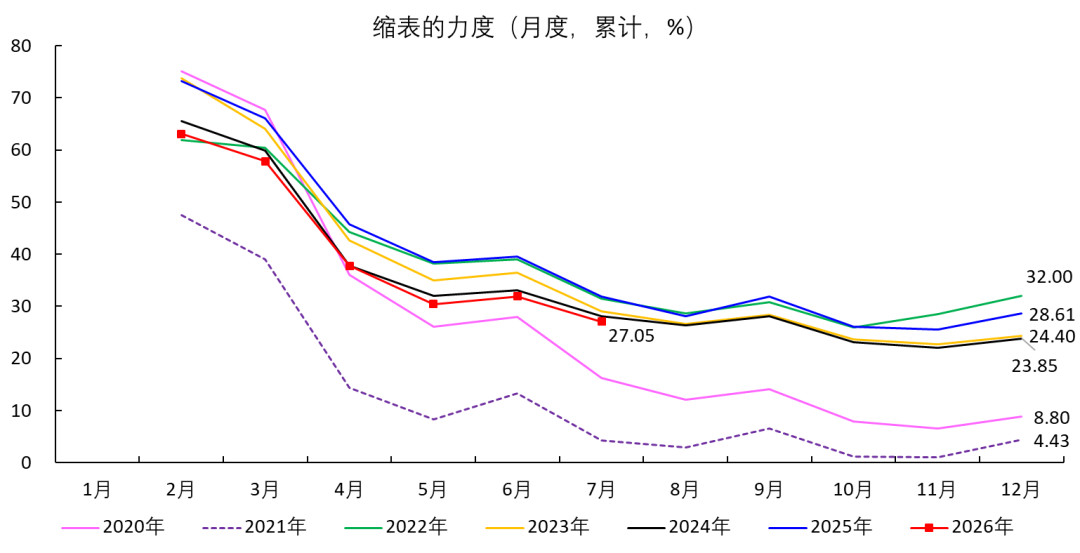
圖10 縮表力度
我在7月17日〈存款weak、貸款更weak〉一文指出,2026年1-7月住戶部門的存款增量明顯低於2022-2025年同期,且貸款增速也偏低,2026年1-7月新增貸款甚至是負值。總結而言,2026年1-7月縮表規模顯著下降,反映出消費端的收縮狀態。
簡言之,若未來社消單月增速降至負增長,則用上述公式計算的縮表力度會出現上升。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
華爾街巨頭交易業務呈現「冰火兩重天」:摩根大通(JPM.US)預計Q3業績飆升,美國銀行(BAC.US)警示放緩
摩根大通預測第三季度交易與投資銀行收入將錄得兩位數大幅增長,刺激股價反彈。此前美國銀行則因融資回撤警告營收持平,引發板塊拋售。

萬億美元國防預算在望,古根海姆力推防務股,L3Harris Technologies(LHX.US)成首選大型股
古根海姆證券日前對22家航空航天與防務公司啟動首次覆蓋,整體基調為:看好防務承包商與飛機製造商,但對商用航空售後市場供應商持謹慎態度。

日本被曝擬將防務開支翻倍至GDP 3.5%,防務省否認,日債收益率仍創三十年新高
據報導,日本防務官員已在與美國的會談中釋放大幅增加防務開支的意願,其中一個方案是在十年內將防務開支提升至GDP的3.5%,另一個較低目標為3%。日本官員此前表示,本財年防務及相關支出約688億美元,約相當於2022年名義GDP的1.9%。
貝森特為美國出手買入日圓辯護:僅投入「象徵性」資金 日圓走強有利美國出口及美債市場
美國財政部長貝森特週二表示,美國財政部此前與日本採取協調行動、買入日圓時僅動用了「象徵性」規模的資金,並為這一罕見的外匯市場干預行動進行辯護。

加密貨幣價格
更多


