
機構:金價抗跌計價了美聯儲與白宮之間的博弈風險,長期看漲底層邏輯仍在

匯通網9月16日訊—— 美國長債收益率攀升至近二十年高點,市場普遍預期聯準會本週升息,黃金持續面臨拋售壓力,但德國商業銀行大宗商品研究主管阮秋蘭(Thu Lan Nguyen)指出,金價展現出超預期的韌性,核心原因在於市場正在對沖聯準會與特朗普政府之間即將爆發的政策衝突。該行下調年內金價目標,但長期看多邏輯未變,隨著美元避險溢價回落、全球主權債務風險,持續支撐黃金的配置價值。
受持續通膨壓力推動,市場預期聯準會將啟動升息,美債收益率一路走高,觸及近二十年高點,黃金市場隨之迎來持續拋售。不過德國商業銀行提出不同見解,儘管金價面臨賣壓,但市場下方承接力道穩固,金價的韌性值得關注。
德國商業銀行大宗商品研究主管阮秋蘭(ThuLanNguyen)在最新報告中分析,目前市場預估本週聯準會升息機率約90%,另外,中東緊張局勢推高油價,進一步抬升全球利率預期,受影響的不僅僅是美國市場。
金價逆勢抗跌,背後是聯準會與白宮的政策博弈
阮秋蘭表示,
阮秋蘭指出,面對居高不下的通膨,聯準會升息壓力持續加大,而特朗普總統已經放話,如果聯準會拒絕降息,將會採取極端措施。雙方正面衝突幾乎無法避免,金融市場也越來越多地將這一風險納入定價。她補充說,
她分析,這也說明了為何美債收益率觸及近20年新高,美元仍然承壓,美元風險溢價在期權市場持續走高。
短期金價下調目標,長期看漲底層邏輯未消失
黃金本身不產生利息收益,利率走高會提高持有黃金的機會成本,對金價產生壓力。但這家德國機構認為,在今年年底前,金價下行空間有限。德國商業銀行於7月下調黃金價格預測,將年末金價由6月預估的每盎司4800美元下修至4500美元。
阮秋蘭指出,該行長期看好黃金的觀點沒有改變,今年上半年推動金價上行的結構性因素依舊存在。
結語
綜合來看,當前黃金正處於多空博弈的特殊階段。美債收益率走高、聯準會升息預期,是壓抑金價的空頭力量;而聯準會獨立性面臨政治挑戰、美元避險信用削弱、全球主權債務隱憂,構成黃金的底層支撐,這也是金價能夠扛住拋售壓力、保持韌性的關鍵。短期德國商業銀行下調金價目標,提醒投資者不要盲目追高,但長期結構性利多未消失。後續聯準會決議落地,以及白宮與聯準會之間政策矛盾的演變,將持續主導黃金與美元行情。
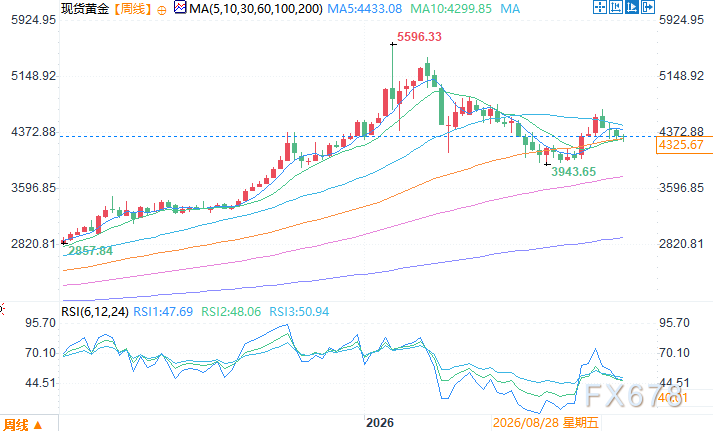
現貨黃金周線圖 來源:易匯通
東八區9月16日12:01 現貨黃金報4327.67美元/盎司
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
10年期美國國債收益率突破5%,創2007年新高。高利率維持愈久,房地產企業、商業地產及高負債公司再融資壓力愈大,系統性風險或將在12至18個月內加速顯現。

不要與獲利週期對抗!美股今年破8000點?
傑富瑞預計,在AI投資熱潮和企業盈利超預期上行的雙重引擎推動下,標普500指數預計將於2026年底飆升至8000點,並於2027年進一步觸及9000點。AI盈利擴張已從七巨頭蔓延至全市場,標普500今年每股收益(EPS)預計暴增35%,遠超市場共識——這將是自1995年以來最強勁的盈利超級週期!唯一真正的威脅是:如果美國國債收益率持續飆升,估值壓縮風險不可忽視。
「持續學習」的AI將把記憶體「供不應求」延伸至2031年?
花旗認為,隨著AI從單純的訓練與推理階段邁入「持續學習」時代,HBM、伺服器DDR5及企業級固態硬碟(eSSD)的需求將從2027年起同步爆發性增長。在需求急速攀升的同時,供給端受制於HBM產能占用和技術遷移放緩,擴產步伐遠落後於需求,供需失衡態勢預料將持續延伸至2031年。
AbbVie逼近歷史高位:Humira之後,新的增長引擎已經接棒?
加密貨幣價格
更多


