
鷹派無力抬升利率 聯大降低地緣溢價 實際利率築頂

匯通網9月22日訊—— 黃金或開啟震盪築底行情
9月22日歐美時段,聯合國大會召開帶動全球地緣風險邊際緩和,地緣通脹溢價回落,現貨黃金探底回升,盤面韌性凸顯。
同時之前文章著重講過隨著IRP(通脹風險溢價,即廣義通脹預期等於實際通脹預期加上IRP通脹風險溢價)的出清,目前TIPS無限接近於實際利率是一個很好的觀察節點,經過計算10年期遠期通脹已被鎖定在2.33%附近。
實際利率等於名義利率-通脹預期,對於2.33%的遠期通脹來說通脹預期難以變得更低基本鎖死,而名義利率同時受制於高利率對實體經濟與高企財政債務的實質性掣肘,最終導致實際利率難以繼續抬升,目前已然開始築頂,金價或徹底告別單邊下跌,進入震盪築底的關鍵窗口。
聯準會官員密集放鷹:錨定內生通脹與終端需求
近期聖路易斯聯準銀行主席穆薩萊姆與芝加哥聯準銀行主席古爾斯比集中釋放鷹派訊號。
他們指出,目前通脹驅動力已從地緣和能源外生衝擊,轉向美國內需過熱推動的服務業與成品油內生通脹,即升息不是針對一次性能源衝擊而是通脹開始擴散。
儘管貝森特推進能源戰略壓制了上游原油,但煉廠產能錯配導致成品油裂解價差高企,終端通脹黏性極強。
因此聯準會政策完全錨定通脹治理,將堅守緊縮立場並保留漸進升息空間,堅決不受市場降息呼聲干擾。
貝森特頂層調控:壓縮IRP溢價,築牢黃金底座
本輪市場核心變化在於貝森特的宏觀調控:一方面穩步推進霍爾木茲海峽通航、穩定原油供給;另一方面通過財政債務預期管理,大幅壓縮了投資者對對沖通脹失控的風險補償(IRP)。
這雖未能消除內生通脹,但徹底封死TIPS實際利率的上行空間,扭轉了黃金單邊利空格局。
核心定價解構:IRP收斂與實際利率築頂
宏觀核心定價公式為:TIPS利率=名義利率-真實內生通脹預期-IRP
聯準會支撐名義利率高位運行,但貝森特調控使IRP收斂,10年期遠期通脹預期平穩錨定在2.33%。TIPS實際利率(約2.68)與名義收益率同步走出日線雙頂形態,利率上行動能衰竭,完全封死了黃金的下行空間。
而實體經濟在2%+的超高TIPS實際利率下意味著極高的真實社會融資成本,終將傳導至企業債務續作、居民消費信用與房地產市場,對宏觀經濟產生實質性壓制。
財政債務付息的不可持續:美債規模高企背景下,維持高名義與高實際利率將導致美國財政付息成本爆發式增長,強行擠壓財政支出空間,財政端迫切需要實際利率下行解套。
演化路徑:短期內通脹預期錨定2.33%,聯準會因服務業黏性維持高名義利率,TIPS實際利率短線仍具黏性,壓制黃金爆發力;
後市展望:
而科技股權益資產則可能更加利好,因為不管經濟是否爆發式增長,都利好這些企業
註:2.33%的10年期遠期通脹是通過假定IRP約等於0,同時我們知道10年期TIPS利率收盤價以及10年期國債收益率收盤價,之後他們的差值計算而來。
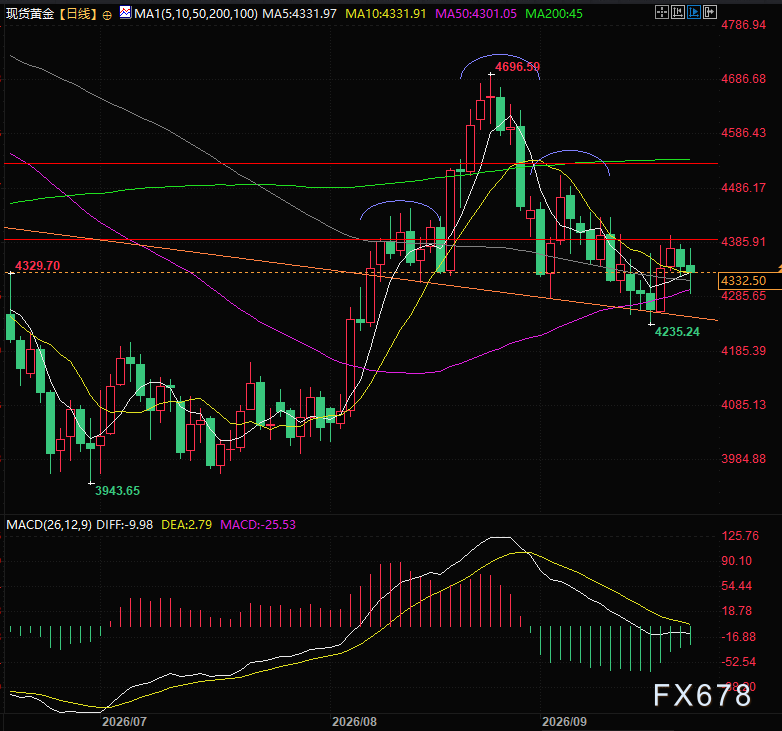
(現貨黃金日線圖,來源:易匯通)
東八區21:57,現貨黃金現報4337美元/盎司。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
美股高開震盪,日圓盤中反彈逾1%,10年期美債收益率再破5.22%,美油一度跌近3%
美國消費者信心公布後,標普與納指一度由漲轉跌,道瓊有望扭轉三連跌,但仍將連跌四週;Meta回落,盤中跌逾3%。10年期美債殖利率再度突破5.22%,連續三日創下自2007年以來新高,30年期殖利率也再創2004年以來新高。日圓兌美元盤中大漲1.2%,日美官員接連釋出「日圓過弱有問題」的訊號。美伊外交通過解決預期升溫,原油止步連續兩日上漲。更新中。
美債波動驟升拉響警報!美銀Hartnett警告去槓桿風險升溫 收益率上行成市場主要威脅
美國銀行策略師Michael Hartnett警告稱,近期美國債券市場波動率急劇上升,正在加大金融市場出現更廣泛去槓桿的風險。
美國柴油價格年內暴漲83%!Apollo首席經濟學家警告:成本傳導或令核心通脹更頑固 聯準會難以視而不見
Apollo Global Management首席經濟學家Torsten Slok警告稱,美國柴油價格飆升至歷史高位帶來的通脹威脅,可能比美聯儲目前意識到的更加嚴重。
多重利空已充分計價,下週數據或觸發黃金反彈
加密貨幣價格
更多


